Как читать этот разбор. Работа большая (40 страниц) и состоит из трёх слоёв: геометрия правил, которая не зависит от стратегии (разделы 1–3 разбора), результаты по конкретным стратегиям автора (раздел 4) и модель продавца (раздел 5). Первый слой самый надёжный и самый полезный. Расхождения, найденные при сверке, в разделе 6; почти все они в тексте аннотации и выводов, а не в таблицах.
Главный тезис
Розничная проп-оценка состоит из двух стадий, и правила вознаграждают на них противоположное поведение. На оценке выгоден быстрый неровный темп и крупный размер: нижний лимит обновляется только на закрытии дня, а риск ограничен ценой попытки. На фондированном счёте тот же темп убивает: нужно пережить минимальное число дней и правило консистентности. Из-за этого факт прохождения оценки сам по себе плохо говорит о навыке, а участник без всякого преимущества может пройти её примерно в 40 % случаев одним подбором размера. По опубликованным данным Topstep оценку проходят 16.8 % счетов.
Второй тезис про деньги. На трёх изученных фирмах безубыточная доля выигрышей при отношении 1:1.5 лежит на 0.5–3.6 п.п. выше 40 %, доли монетки. Ни одна из стратегий, которые автор проверял за три цикла исследования, после издержек не дотянула даже до нуля на сделку.
Третий тезис про продавца: его маржа ограничена разницей между тем, как покупатель оценивает свои шансы, и настоящими шансами. Отсюда предсказание, что выгодно делать мягкую, видимую оценку и жёсткий, непрозрачный этап выплаты. Публикации фирм этому соответствуют: долю прохода публикуют часто, долю выплат почти никто.
1. Как устроен продукт и модель
Три фирмы изучены подробно: Lucid Trading, Tradeify, TopOne Futures; четвёртая, Apex Trader Funding, добавлена в разделе 12.6 как крайний случай по цене. Всё на счёте 50K: цель , лимит убытка , ползущий за максимумом баланса на закрытии дня. Внутри дня баланс может опускаться ниже прошлого пика, пока остаётся выше .
Цена не равна стоимости
| Счёт (50K) | Цена | Активация | Стоимость до фондирования | Консистентность | Дневной лимит |
|---|---|---|---|---|---|
| Lucid Flex, оценка | $98 | нет | $98 | нет | нет |
| Tradeify, оценка | $87 | нет | $87 | 20 % | $1 250 |
| TopOne Elite Access, оценка | $39 | $189 | $228 | 40 % | нет |
| Lucid Direct, сразу фондированный | $364 | нет | $364 | 20 % | $1 200 |
| TopOne InstantSim, сразу фондированный | $407 | нет | $407 | 20 % | $1 250 |
Таблица 4 работы. Самый дешёвый по рекламе счёт ($39) оказывается самым дорогим по факту ($228) из-за платы за активацию.
Модель
Что это такое. Результат каждой сделки за вычетом издержек случаен, со средним и разбросом ; в день делается сделок. Оценка пройдена, если на каком-то закрытии прибыль не меньше , раньше чем баланс опустился до (пик на закрытие − ). Горизонт 90 торговых дней.
Что означает каждый значок. (мю): средний чистый результат одной сделки в долларах. (сигма): разброс результата одной сделки в долларах, по сути размер позиции. : сделок в день. : «навык на сделку», отношение преимущества к размеру.
Две формулы, на которые опирается всё остальное
Для неподвижного барьера и непрерывного наблюдения без сноса вероятность дойти до цели раньше лимита равна
Это та же величина, что в работе Villahermosa (2026) записана как . Она зависит только от отношения цели к лимиту. Таблица 2 работы показывает, что фирмы делают это отношение хуже на крупных счетах: 0.400 на 25K и 50K, 0.333–0.368 на 100K, 0.308–0.357 на 150K. Больше счёт, меньше шанс без преимущества.
Для неподвижных барьеров и сноса за день с дисперсией за день:
Что это такое. Классическая формула разорения игрока для броуновского движения со сносом.
Счёт по шагам на числах работы. Ячейка : , , . Тогда , , и . В работе 0.871.
Зачем это нужно. Это верхняя граница: ползущий барьер всегда хуже неподвижного. Насколько хуже, автор меряет симуляцией.
| Ячейка | Неподвижный барьер, формула | Ползущий, симуляция | Потеря |
|---|---|---|---|
| (5, 100, 10) | 0.871 | 0.731 | −14.0 п.п. |
| (10, 150, 5) | 0.841 | 0.691 | −15.0 п.п. |
| (2, 80, 20) | 0.746 | 0.580 | −16.6 п.п. |
Таблица 5 работы. Наша сверка: формула даёт 0.871 / 0.841 / 0.746 во всех трёх ячейках; своя симуляция ползущего барьера без ограничения горизонта даёт 0.731 / 0.691 / 0.580, то есть совпадает до третьего знака. При горизонте 90 дней вероятности ниже ещё на 3–5 п.п. (0.684 / 0.659 / 0.549): автор в этой таблице сравнивает без горизонта, и это правильно, иначе потеря от ползущего барьера смешалась бы с потерей от нехватки времени.
2. Главные механизмы
Размером можно купить проход без всякого навыка
При , то есть без преимущества, оптимальный подбор размера даёт вероятность прохода 0.36–0.47, больше при более частой торговле. Механизм: при огромном размере каждый день заканчивается либо выше цели, либо ниже лимита, а дневное закрытие перескакивает барьер, так что игра превращается почти в одну монетку с шансом около половины.
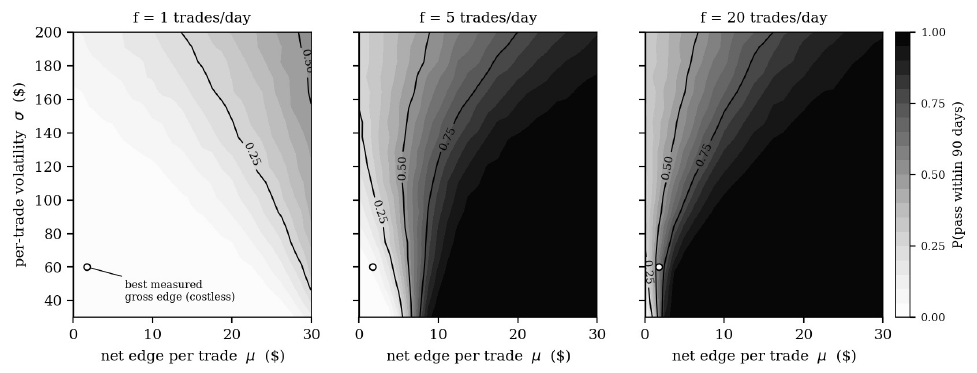
Как его читать. По горизонтали чистое преимущество на сделку в долларах, по вертикали размер в долларах. Темнее значит выше вероятность пройти за 90 дней. Белый кружок: лучшее брутто-преимущество, которое автор вообще намерил, $1.74 при , нарисованное так, будто издержек нет.
Что нужно увидеть. При одной сделке в день почти весь рисунок светлый: чтобы пройти с вероятностью 0.5, нужно $31–34 чистыми на сделку. При пяти сделках достаточно $5.4–5.8, при двадцати $2.0–3.4 (таблица 6). Кружок везде лежит в светлой зоне.
Практический вывод. Требуемое преимущество на сделку резко падает с частотой (с $31–34 при одной сделке до $5.4–5.8 при пяти), но издержки на сделку от частоты не зависят. Это и есть «ножницы»: частая торговля снижает требование к преимуществу и одновременно умножает издержки.
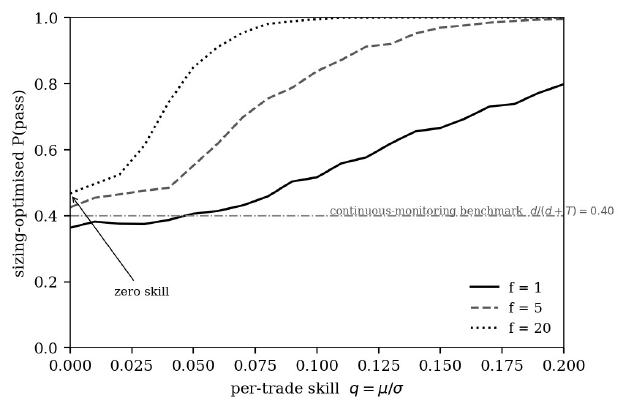
Как его читать. По горизонтали навык , по вертикали вероятность прохода при лучшем размере. Штрихпунктир 0.40 это .
Что нужно увидеть. Левый край, : около 0.37, 0.43 и 0.47. При пяти и двадцати сделках в день это выше 0.40, потому что дневное наблюдение позволяет перескочить барьер; при одной сделке чуть ниже. При одной сделке в день кривая почти плоская до : навык почти ничего не добавляет к тому, что даёт размер.
Практический вывод. Факт прохода не отделяет трейдера с навыком от трейдера без навыка, который рискует крупно.
Навык и размер весят одинаково
| , лучший размер | , лучший размер | , | , | , | |
|---|---|---|---|---|---|
| −0.04 | 0.322 | 0.378 | 0.000 | 0.021 | 0.035 |
| 0.00 | 0.370 | 0.434 | 0.000 | 0.101 | 0.263 |
| 0.02 | 0.373 | 0.449 | 0.001 | 0.190 | 0.488 |
| 0.05 | 0.409 | 0.554 | 0.002 | 0.394 | 0.774 |
| 0.08 | 0.449 | 0.749 | 0.004 | 0.630 | 0.928 |
| 0.12 | 0.578 | 0.914 | 0.011 | 0.876 | 0.987 |
Таблица 7 работы. При пяти сделках в день и фиксированном размере переход от нуля к настоящему преимуществу поднимает вероятность с 0.101 до 0.394, на 29 пунктов. Переход от фиксированного размера к лучшему при нулевом навыке поднимает её с 0.101 до 0.434, на 33 пункта. Арифметика сходится. Даже участник с отрицательным преимуществом () при подборе размера проходит в 32–38 % случаев.
Оценке нужна скорость, фондированному счёту медлительность
| Сделок в день | Проход оценки при 40 % выигрышей | Дней до исхода | Выплата на фондированном счёте при 40 % |
|---|---|---|---|
| 1 | 23.4 % | 11.4 | 34.8 % |
| 5 | 24.9 % | 3.6 | 23.4 % |
| 20 | 25.4 % | 1.6 | 3.9 % |
Таблицы 10 и 11 работы, сведённые нами в одну. На оценке частота почти бесплатна: лимит обновляется раз в день, и внутридневные сделки его не двигают. На фондированном счёте двадцать сделок в день при пяти обязательных днях дают сотню шансов задеть пол. Двадцать сделок на обеих стадиях: . Быстро на оценке и медленно после: . Пересчёт: отношение 8.9, автор пишет «в девять раз».
Правило консистентности 20 % срезает выплату вдвое при неровном профиле (34.8 % → 17.4 % в таблице 3) и почти ничего не стоит при ровном: одна сделка в день, лучший день около 18 % прибыли цикла. Оно бьёт именно по тому поведению, которое помогает пройти оценку.
3. Безубыточность
Что это такое. Ожидаемый результат одной купленной оценки.
Что означает каждый значок. (пи): вероятность пройти оценку. (бета): вероятность получить выплату на фондированном счёте. : размер выплаты, в разделе 7 работы $1 000 (половина лимита $2 000). Стоимость до фондирования из таблицы 4.
Пример на числах работы. Раздел 3.7: при цене $98 и опубликованной доле прохода 10–20 % одна фондированная попытка стоит $490–980, а выплата ограничена $1 000. Даже если выплата гарантирована, покупка едва окупается.
| Счёт | Безубыточная доля выигрышей при 1:1.5 | Над монеткой (40 %) |
|---|---|---|
| Lucid Flex (без консистентности) | 40.9 % | +0.9 п.п. |
| Tradeify (20 %) | 40.5 % | +0.5 п.п. |
| TopOne Elite Access (40 %) | 43.6 % | +3.6 п.п. |
Таблица 13 работы. Наша сверка: своя реализация двухстадийной модели по описанию раздела 7.1 и параметрам из репозитория (риск $250 на сделку, издержки $5 за сделку, пять сделок в день на оценке, одна после, вывод $2 000, выплата $1 000, 60 дней) даёт 40.90 / 40.51 / 43.55 %. Совпадение до сотых. Доля выплат в точке безубыточности Lucid Flex 0.345, в работе 34.6 %.
У работы есть и вторая, более ранняя реализация того же расчёта, она дала таблицу 12 (ожидание по доле выигрышей). Её в репозитории нет, и наша реализация её не воспроизводит: при 44 % у нас +157 / +174 / +27 долларов, в таблице 12 +106 / +38 / −24. Это законно, две реализации расходятся в деталях, и автор так и пишет. Проблема в том, как итог двух реализаций пересказан в аннотации (раздел 6).
4. Что намерено на стратегиях
Три цикла исследования, около двух десятков механизмов, у каждого названный «вынужденный контрагент». Ворота отбора заданы заранее: просадка против лимита, чистое преимущество против издержек, Шарп вне выборки не ниже 1.5, не меньше 30 сделок вне выборки. Граница выборки 7 сентября 2021 года не двигалась. Издержки с первого прогона: на 576 вариантах пробоя утреннего диапазона без издержек выжило 190, с издержками ноль.
Издержки на микроконтракте 1.12 пункта за круг, $2.24. Лучшее брутто-преимущество по геометриям цикла II +0.32 пункта, то есть $0.64 на сделку. Все десять геометрий отрицательны после издержек (приложение C, лучшая −$2.37 на сделку на контракт; там взяты издержки $3.00 за круг из ранних прогонов, а не итоговые $2.24).
Две ближайшие к успеху стратегии (короткая позиция на ребалансировке плечевых ETF, Шарп вне выборки 3.07 на 60 сделках; «канун праздника», 3.15 на 53) проходят ворота, но дают около 19 сделок в год на двоих. Цель $3 000 за ограниченный горизонт оценки с такой частотой недостижима. Автор формулирует итог аккуратно: в измеренном наборе нет преимущества, совместимого с темпом, просадкой и дневными лимитами оценки, а не «преимуществ не существует».
Состязательный тест: правила известного практика
Полностью формализованный набор правил «самого заметного публичного практика» (имя не названо; вход по импульсной свече), 324 конфигурации в выборке, одна проверка вне выборки. Вне выборки 1 217 сделок, 38.54 % выигрышей, −$32.14 на сделку. Заявлено практиком 57.5 %.
| Счёт | Проход | Выплата | Ожидание на счёт | |
|---|---|---|---|---|
| Lucid Flex | правила | 15.25 % | 16.16 % | −$24.06 |
| монетка | 20.50 % | 12.50 % | −$21.12 | |
| TopOne | правила | 15.25 % | 16.16 % | −$152.63 |
| монетка | 20.50 % | 12.50 % | −$149.64 |
Часть таблицы 19. Монетка проходит оценку чаще стратегии. Совместная вероятность у стратегии 2.46 %, у монетки 2.56 %.
Что видно при пересчёте, наш расчёт. Ожидание в таблице 19 сходится только при выплате : . В разделе 7 выплата $1 000. Допущение в пользу участника, вывод от него не меняется, но в тексте оно не оговорено. Вероятности прохода и выплаты в таблице 19 одинаковы для всех трёх фирм, хотя правила у них разные: различается только цена. В строке TopOne колонки безубыточности и ожидания при $3 000 между собой не согласуются: первая отвечает цене $223.7, вторая $226.5, а по таблице 4 цена $228. Разница около $3, на вывод не влияет.
Внешняя проверка
Topstep публикует статистику за 2025 год: оценку завершили 16.8 % счетов, хотя бы раз дошли до фондирования 51.8 % людей, выплату получили 33.3 % фондированных, до счёта с реальным капиталом дошли 0.71 %. MyFundedFutures публикует 28.6 % получивших выплату. Модель автора даёт 34.8 % (таблица 3) и 34.6 % (решатель). Для сравнения: FPFX, 300 000 счетов 10 фирм: 14 % проходят, 45 % из них получают выплату.
Автор сам разбирается со знаменателями: доля прохода Topstep считается на счёт, доля выплат на человека, и перемножать их, как он делал в прошлой версии, нельзя. На человека выходит около 17 %.
5. Модель продавца
Если продавец получает плату и платит только выплаты, его маржа на счёт . Игра с нулевой суммой. Покупатель с верными ожиданиями покупал бы только при , и бизнеса бы не было. Значит, бизнес существует только там, где ожидания покупателя () выше реальных:
Что это такое. Маржа продавца не может превышать «разрыв ожиданий», умноженный на выплату.
Что означает каждый значок. Шапочка над буквой означает оценку покупателя в момент покупки. (каппа): цена.
Счёт по шагам. Покупатель покупает, если . Подставь это в , получишь неравенство.
Где это ломается. Модель без операционных затрат продавца, без привлечения клиентов и без иных доходов. Автор это оговаривает и пишет, что разрыв ожиданий не измерен:
"The proposition is therefore a constraint on any explanation of the industry's economics rather than a measurement of them".
Отсюда предсказание: долю прохода покупатель узнаёт быстро и обсуждает с другими, а долю выплат узнаёт поздно и в одиночку. Продавцу выгодно сделать оценку мягкой и видимой, а сложность спрятать в этап выплаты. Apex как раз такой: самая мягкая оценка в отрасли и все ограничения после неё (страховой остаток $2 100, пять дней с минимальной прибылью, консистентность 50 %, втрое меньший лимит контрактов). Из десяти источников статистики в таблице 21 восемь дают долю прохода. Долю выплат сами публикуют три фирмы, ещё два источника межфирменные.
Хеджированная пара
Купить два счёта, на одном лонг, на другом такой же шорт. Один дойдёт до цели, второй сгорит. Симуляция на 200 000 путях: вероятность получить хотя бы один фондированный счёт ровно вдвое выше, и цена тоже вдвое выше, стоимость одного фондирования совпадает до трёх значащих цифр ($465 / $314 / $332 / $292 / $267; наш пересчёт даёт те же числа). Неравные размеры 4:1 снижают стоимость на 17 %. При реальном потолке выплаты $1 000 пара зарабатывает $9 на $196 вложений, при консистентности 20 % теряет $93. Работу делает потолок выплаты, а не запрет хеджирования.
6. Что в работе шатко
Что автор признаёт сам
Автор много и честно оговаривается, и это сильная сторона работы. Безубыточность условна и зависит от счёта. Журнал исследований и система агентов не открыты, а система к моменту написания не работает. 88 закрытых исследований не независимы, поправки на множественность нет. Внешняя доля выплат держится на двух числах. Разрыв ожиданий не измерен. Модель продавца не описывает реальную фирму. Хеджированная пара при неидеальном зеркалировании и с риском обнаружения хуже, чем в симуляции. Поправки к прошлым версиям вынесены в текст (неверный контур в таблице 6, внутридневное вместо дневного ползание, неверная граница в предложении 3) с указанием, в какую сторону они сдвигают вывод.
Что нашлось при сверке
1. Диапазон безубыточности в аннотации и выводах не согласуется с таблицей 13. Аннотация: "break-even lies between a 40.5% and 41.5% win rate at 1:1.5 net of costs across the three accounts studied in detail and the two implementations". В таблице 13 у третьего из этих трёх счетов, TopOne, 43.6 %, и мы это значение воспроизвели (43.55 %). По таблице 12 той же работы пересечение нуля у TopOne около 44.7 %, у Tradeify около 42.5 %. Диапазон 40.5–41.5 % верен только для двух дешёвых счетов. Та же формулировка повторена в разделе 14.
2. «41.5 %» для Lucid Flex не находится ни в одной таблице. Раздел 7.1: "The independent solve returns 40.9% on Lucid Flex against the 41.5% reported above". Выше в тексте 41.5 % только словами; таблица 12, единственная с результатами первой реализации, пересекает ноль у Lucid Flex между 40 % (−$10) и 42 % (+$42), линейно на 40.38 %, по параболе через три точки на 40.42 %. Наш расчёт.
3. Раздел 11.1 противоречит разделу 7. "approximately +1.4 percentage points is needed at a ratio of 0.5, against approximately +5 points at 1.5". При 1:1.5 раздел 7 даёт +0.5…+3.6 п.п., а сам автор в разделе 7.1 предупреждает, что цифры в 4–6 п.п. из его рабочих заметок безубыточностью не являются: "Neither is a break-even". Раздел 11.1 повторяет именно отозванную цифру.
4. Сравнение с внешней долей выплат описано неверно. "Our figures sit between the two and within six points of both". Модель даёт 34.8 % и 34.6 %, опубликовано 33.3 % и 28.6 %. Обе цифры модели выше обеих опубликованных, а не между ними, и от 28.6 % одна отстоит на 6.2 п.п. Вывод «модель близка к опубликованному» сохраняется для Topstep (1.5 п.п.), но не так, как написано.
5. Диапазон «прохода без навыка» дан по-разному. В разделах 1.2 и 5.3 "roughly 0.36 to 0.47", в разделе 9.1 "our simulated 28–41%". Рисунок 2 даёт на левом краю примерно 0.36–0.47, таблица 7 для одной и пяти сделок 0.370 и 0.434. Откуда 28 % в разделе 9.1, не сказано.
6. «Десять стандартных ошибок» получены смешением единиц. Раздел 10: "each sits roughly ten standard errors above zero". Шарп 3.07 и 3.15 годовой (так написано в разделе 2.3). Десять стандартных ошибок выходят, если считать его Шарпом одной сделки: . В открытом скрипте автора (robustness_and_extensions.py) так и сделано. Если перевести в Шарп сделки по частоте, которую называет сам автор (около 19 сделок в год на две стратегии, то есть примерно 9.5 на каждую), Шарп сделки около 1.0, и t-статистика 7.7 и 7.4, а с поправкой на ненормальность 6.3 и 6.0. Вывод автора (выше ожидаемого максимума по 127 нулевым испытаниям, около 2.6) при этом сохраняется, но запас заметно меньше. Наш расчёт.
7. В выводах осталось утверждение, отозванное в разделе 9.4. Раздел 14: "the convergence of inverted rule architectures on comparable outcomes". Раздел 9.4: "It does not establish a conserved joint rate across firms or denominators; §9.3 explains why that stronger claim, made in an earlier draft, does not survive."
Чего на самом деле нет, проверено. Фраза "hence 7% of buyers paid" (раздел 9.3) при входах 14 % и 45 % даёт 6.3 %, но при округлении входов до целых процентов произведение лежит в 6.0–6.6 %, так что это не расхождение. Таблица 8 (дни на одно прохождение) пересчитана: при раннем выходе после пробоя лимита получается 265 и 162 дня против 264 и 162 в работе. В скрипте verify.py формула другая (каждая неудачная попытка считается за полные 90 дней), она даёт 301 и 175, но таблица в работе посчитана правильно. Все арифметические связи в таблицах 22–26 сходятся.
Методологические замечания, наши
Таблица 19 считает выплату в $3 000, а не $1 000, и одинаковые вероятности для трёх фирм с разными правилами; это не оговорено. Журнал исследований закрыт, поэтому раздел 8, то есть вывод «ни одна стратегия не прошла», проверить невозможно; таблицы разделов 4–7 и 12 от него не зависят и воспроизводимы. Отбор «правил самого заметного практика» без имени не даёт читателю проверить, что формализация верна; автор сам признаёт, что практик заявляет дискреционную надстройку.
7. Что из этого практически следует
Проход оценки не доказывает навыка ни продавцу, ни самому трейдеру. Если стратегия проходит оценку, это сравнивается с монеткой того же размера на тех же правилах, а не с нулём. Без такого контроля доля прохода, по словам автора, не интерпретируема, и с этим трудно спорить.
На двух стадиях нужны две конфигурации. Быстро и крупно на оценке, медленно и ровно на фондированном счёте. Один и тот же темп на обеих стадиях стоит примерно девятикратного снижения совместной вероятности.
Смотреть на стоимость до фондирования, а не на цену. Плата за активацию, ежемесячное продление, сбросы и потолок выплаты меняют ожидание сильнее, чем доля выигрышей в разумном диапазоне.
Порог безубыточности близко к монетке, и это плохая новость, а не хорошая. Нужно всего 0.5–3.6 п.п. над 40 % при 1:1.5, но это чистые проценты после издержек, а издержки на микроконтракте съедают любое преимущество меньше 1.12 пункта на сделку.
Хеджированная пара ничего не даёт при потолке $1 000 и прямо запрещена правилами всех изученных фирм.
8. Тестируемые идеи
| № | Идея | Тип | Где считать |
|---|---|---|---|
| 1 | Любой результат стратегии на правилах проп-фирмы отчитывать рядом с монеткой того же размера через тот же конвейер; доля прохода без контроля не интерпретируема | метрика приёмки | Python |
| 2 | Две конфигурации на две стадии: на оценке частота и размер под проход, на фондированном счёте одна сделка в день под минимум дней и консистентность; сравнить совместную вероятность с единой конфигурацией | изменение конструкции | Python |
| 3 | Посчитать «стоимость до фондирования» с активацией, продлением и сбросами для каждой фирмы-кандидата до выбора; рекламная цена может отличаться в 2+ раза | диагностика | любая |
| 4 | Измерить, сколько вероятности прохода съедает ползущий лимит против неподвижного на наших распределениях сделок (в работе 14–17 п.п. на гауссовских) | диагностика | Python |
| 5 | Проверить, перекрывает ли брутто-преимущество стратегии издержки на микроконтракте (≈1.12 пункта за круг у автора); на полном контракте фиксированная комиссия, по словам автора, пропорционально примерно в 10 раз легче, проскальзывание в пунктах то же | аудит | Python |
| 6 | Для каждой консистентности (нет / 40 % / 20 %) измерить долю лучшего дня в прибыли цикла у стратегии; при доле около 18 % правило 20 % почти бесплатно, при неровном профиле срезает выплату вдвое | метрика приёмки | Python |
| 7 | Перевести годовой Шарп в Шарп сделки до любой поправки на число испытаний: ; t-статистика , с поправкой на ненормальность делить ещё на | аудит | Python |
| 8 | Отношение цели к лимиту сравнивать по размерам счёта одной фирмы до покупки: на 100K–150K потолок для участника без преимущества 0.31–0.37 против 0.40 на 50K | диагностика | любая |