Як читати цей розбір. Робота велика (40 сторінок) і складається з трьох шарів: геометрія правил, яка не залежить від стратегії (розділи 1–3 розбору), результати на конкретних стратегіях автора (розділ 4) і модель продавця (розділ 5). Перший шар найнадійніший і найкорисніший. Розбіжності, знайдені під час звірки, у розділі 6; майже всі вони в тексті анотації й висновків, а не в таблицях.
Головна теза
Роздрібна проп-оцінка складається з двох стадій, і правила винагороджують на них протилежну поведінку. На оцінці вигідні швидкий нерівний темп і великий розмір: нижній ліміт оновлюється лише на закритті дня, а ризик обмежений ціною спроби. На фондованому рахунку той самий темп убиває: треба пережити мінімальну кількість днів і правило консистентності. Через це сам факт проходження оцінки погано свідчить про навичку, а учасник без жодної переваги може пройти її приблизно в 40 % випадків самим лише підбором розміру. За опублікованими даними Topstep оцінку проходять 16.8 % рахунків.
Друга теза про гроші. На трьох досліджених фірмах беззбиткова частка виграшів за співвідношення 1:1.5 лежить на 0.5–3.6 в. п. вище за 40 %, частку монетки. Жодна зі стратегій, які автор перевіряв за три цикли дослідження, після витрат не дотягнула навіть до нуля на угоду.
Третя теза про продавця: його маржа обмежена різницею між тим, як покупець оцінює свої шанси, і справжніми шансами. Звідси передбачення, що вигідно робити м'яку, видиму оцінку і жорсткий, непрозорий етап виплати. Публікації фірм цьому відповідають: частку проходжень публікують часто, частку виплат майже ніхто.
1. Як влаштовані продукт і модель
Три фірми досліджено докладно: Lucid Trading, Tradeify, TopOne Futures; четверту, Apex Trader Funding, додано в розділі 12.6 як крайній випадок за ціною. Усе на рахунку 50K: ціль , ліміт збитку , що повзе за максимумом балансу на закритті дня. Усередині дня баланс може опускатися нижче за попередній пік, доки лишається вищим за .
Ціна не дорівнює вартості
| Рахунок (50K) | Ціна | Активація | Вартість до фондування | Консистентність | Денний ліміт |
|---|---|---|---|---|---|
| Lucid Flex, оцінка | $98 | немає | $98 | немає | немає |
| Tradeify, оцінка | $87 | немає | $87 | 20 % | $1 250 |
| TopOne Elite Access, оцінка | $39 | $189 | $228 | 40 % | немає |
| Lucid Direct, одразу фондований | $364 | немає | $364 | 20 % | $1 200 |
| TopOne InstantSim, одразу фондований | $407 | немає | $407 | 20 % | $1 250 |
Таблиця 4 роботи. Найдешевший за рекламою рахунок ($39) виявляється насправді найдорожчим ($228) через плату за активацію.
Модель
Що це таке. Результат кожної угоди за вирахуванням витрат випадковий, із середнім і розкидом ; за день робиться угод. Оцінку пройдено, якщо на якомусь закритті прибуток не менший за , раніше ніж баланс опустився до (пік на закриття − ). Горизонт 90 торгових днів.
Що означає кожен значок. (мю): середній чистий результат однієї угоди в доларах. (сигма): розкид результату однієї угоди в доларах, по суті розмір позиції. : угод на день. : «навичка на угоду», відношення переваги до розміру.
Дві формули, на які спирається все інше
Для нерухомого бар'єра й неперервного спостереження без зносу ймовірність дійти до цілі раніше за ліміт дорівнює
Це та сама величина, яку в роботі Villahermosa (2026) записано як . Вона залежить лише від відношення цілі до ліміту. Таблиця 2 роботи показує, що фірми роблять це відношення гіршим на великих рахунках: 0.400 на 25K і 50K, 0.333–0.368 на 100K, 0.308–0.357 на 150K. Більший рахунок, менший шанс без переваги.
Для нерухомих бар'єрів і зносу за день із дисперсією за день:
Що це таке. Класична формула розорення гравця для броунівського руху зі зносом.
Рахунок за кроками на числах роботи. Комірка : , , . Тоді , , і . У роботі 0.871.
Навіщо це потрібно. Це верхня межа: повзучий бар'єр завжди гірший за нерухомий. Наскільки гірший, автор міряє симуляцією.
| Комірка | Нерухомий бар'єр, формула | Повзучий, симуляція | Втрата |
|---|---|---|---|
| (5, 100, 10) | 0.871 | 0.731 | −14.0 в. п. |
| (10, 150, 5) | 0.841 | 0.691 | −15.0 в. п. |
| (2, 80, 20) | 0.746 | 0.580 | −16.6 в. п. |
Таблиця 5 роботи. Наша звірка: формула дає 0.871 / 0.841 / 0.746 в усіх трьох комірках; власна симуляція повзучого бар'єра без обмеження горизонту дає 0.731 / 0.691 / 0.580, тобто збігається до третього знака. За горизонту 90 днів імовірності нижчі ще на 3–5 в. п. (0.684 / 0.659 / 0.549): автор у цій таблиці порівнює без горизонту, і це правильно, інакше втрата від повзучого бар'єра змішалася б із втратою від нестачі часу.
2. Головні механізми
Розміром можна купити проходження без жодної навички
За , тобто без переваги, оптимальний підбір розміру дає ймовірність проходження 0.36–0.47, більшу за частішої торгівлі. Механізм: за величезного розміру кожен день закінчується або вище за ціль, або нижче за ліміт, а денне закриття перестрибує бар'єр, тож гра перетворюється майже на одну монетку з шансом близько половини.
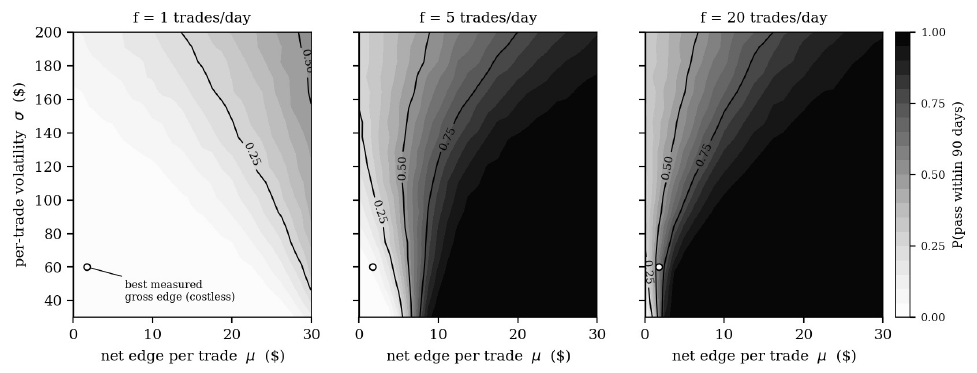
Як його читати. По горизонталі чиста перевага на угоду у доларах, по вертикалі розмір у доларах. Темніше означає вищу ймовірність пройти за 90 днів. Білий кружок: найкраща брутто-перевага, яку автор узагалі наміряв, $1.74 за , намальована так, ніби витрат немає.
Що треба побачити. За однієї угоди на день майже весь рисунок світлий: щоб пройти з імовірністю 0.5, потрібно $31–34 чистими на угоду. За п'яти угод достатньо $5.4–5.8, за двадцяти $2.0–3.4 (таблиця 6). Кружок скрізь лежить у світлій зоні.
Практичний висновок. Потрібна перевага на угоду різко падає з частотою (з $31–34 за однієї угоди до $5.4–5.8 за п'яти), але витрати на угоду від частоти не залежать. Це і є «ножиці»: часта торгівля знижує вимогу до переваги й водночас множить витрати.
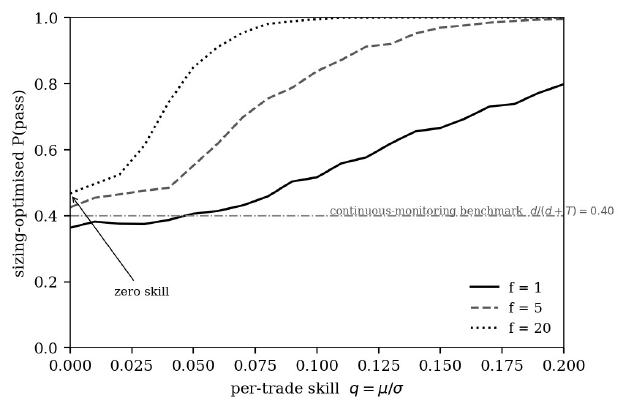
Як його читати. По горизонталі навичка , по вертикалі ймовірність проходження за найкращого розміру. Штрихпунктир 0.40 це .
Що треба побачити. Лівий край, : близько 0.37, 0.43 і 0.47. За п'яти й двадцяти угод на день це вище за 0.40, бо денне спостереження дає змогу перестрибнути бар'єр; за однієї угоди трохи нижче. За однієї угоди на день крива майже пласка до : навичка майже нічого не додає до того, що дає розмір.
Практичний висновок. Факт проходження не відокремлює трейдера з навичкою від трейдера без навички, який ризикує великим розміром.
Навичка й розмір важать однаково
| , найкращий розмір | , найкращий розмір | , | , | , | |
|---|---|---|---|---|---|
| −0.04 | 0.322 | 0.378 | 0.000 | 0.021 | 0.035 |
| 0.00 | 0.370 | 0.434 | 0.000 | 0.101 | 0.263 |
| 0.02 | 0.373 | 0.449 | 0.001 | 0.190 | 0.488 |
| 0.05 | 0.409 | 0.554 | 0.002 | 0.394 | 0.774 |
| 0.08 | 0.449 | 0.749 | 0.004 | 0.630 | 0.928 |
| 0.12 | 0.578 | 0.914 | 0.011 | 0.876 | 0.987 |
Таблиця 7 роботи. За п'яти угод на день і фіксованого розміру перехід від нуля до справжньої переваги піднімає ймовірність з 0.101 до 0.394, на 29 пунктів. Перехід від фіксованого розміру до найкращого за нульової навички піднімає її з 0.101 до 0.434, на 33 пункти. Арифметика сходиться. Навіть учасник із від'ємною перевагою () за підбору розміру проходить у 32–38 % випадків.
Оцінці потрібна швидкість, фондованому рахунку повільність
| Угод на день | Проходження оцінки за 40 % виграшів | Днів до результату | Виплата на фондованому рахунку за 40 % |
|---|---|---|---|
| 1 | 23.4 % | 11.4 | 34.8 % |
| 5 | 24.9 % | 3.6 | 23.4 % |
| 20 | 25.4 % | 1.6 | 3.9 % |
Таблиці 10 і 11 роботи, зведені нами в одну. На оцінці частота майже безкоштовна: ліміт оновлюється раз на день, і внутрішньоденні угоди його не зсувають. На фондованому рахунку двадцять угод на день за п'яти обов'язкових днів дають сотню шансів зачепити підлогу. Двадцять угод на обох стадіях: . Швидко на оцінці й повільно після неї: . Перерахунок: відношення 8.9, автор говорить про дев'ятикратну різницю.
Правило консистентності 20 % зрізає виплату вдвічі за нерівного профілю (34.8 % → 17.4 % у таблиці 3) і майже нічого не коштує за рівного: одна угода на день, найкращий день близько 18 % прибутку циклу. Воно б'є саме по тій поведінці, яка допомагає пройти оцінку.
3. Беззбитковість
Що це таке. Очікуваний результат однієї купленої оцінки.
Що означає кожен значок. (пі): імовірність пройти оцінку. (бета): імовірність отримати виплату на фондованому рахунку. : розмір виплати, у розділі 7 роботи $1 000 (половина ліміту $2 000). Вартість до фондування з таблиці 4.
Приклад на числах роботи. Розділ 3.7: за ціни $98 і опублікованої частки проходжень 10–20 % одна фондована спроба коштує $490–980, а виплата обмежена $1 000. Навіть якщо виплату гарантовано, покупка ледве окупається.
| Рахунок | Беззбиткова частка виграшів за 1:1.5 | Над монеткою (40 %) |
|---|---|---|
| Lucid Flex (без консистентності) | 40.9 % | +0.9 в. п. |
| Tradeify (20 %) | 40.5 % | +0.5 в. п. |
| TopOne Elite Access (40 %) | 43.6 % | +3.6 в. п. |
Таблиця 13 роботи. Наша звірка: власна реалізація двостадійної моделі за описом розділу 7.1 і параметрами з репозиторію (ризик $250 на угоду, витрати $5 за угоду, п'ять угод на день на оцінці, одна після неї, виведення $2 000, виплата $1 000, 60 днів) дає 40.90 / 40.51 / 43.55 %. Збіг до сотих. Частка виплат у точці беззбитковості Lucid Flex 0.345, у роботі 34.6 %.
У роботі є й друга, раніша реалізація того самого розрахунку, вона дала таблицю 12 (очікування за часткою виграшів). Її в репозиторії немає, і наша реалізація її не відтворює: за 44 % у нас +157 / +174 / +27 доларів, у таблиці 12 +106 / +38 / −24. Це законно, дві реалізації розходяться в деталях, і автор так і пише. Проблема в тому, як підсумок двох реалізацій переказано в анотації (розділ 6).
4. Що наміряно на стратегіях
Три цикли дослідження, близько двох десятків механізмів, у кожного названий «вимушений контрагент». Ворота відбору задано заздалегідь: просадка проти ліміту, чиста перевага проти витрат, Шарп поза вибіркою не нижчий за 1.5, не менше 30 угод поза вибіркою. Межа вибірки 7 вересня 2021 року не зсувалася. Витрати враховано з першого прогону: на 576 варіантах пробою ранкового діапазону без витрат вижило 190, з витратами нуль.
Витрати на мікроконтракті 1.12 пункту за оберт, $2.24. Найкраща брутто-перевага за геометріями циклу II +0.32 пункту, тобто $0.64 на угоду. Усі десять геометрій від'ємні після витрат (додаток C, найкраща −$2.37 на угоду на контракт; там узято витрати $3.00 за оберт із ранніх прогонів, а не підсумкові $2.24).
Дві найближчі до успіху стратегії (коротка позиція на ребалансуванні ETF із плечем, Шарп поза вибіркою 3.07 на 60 угодах; «переддень свята», 3.15 на 53) проходять ворота, але дають близько 19 угод на рік на двох. Ціль $3 000 за обмежений горизонт оцінки за такої частоти недосяжна. Автор формулює підсумок обережно: у виміряному наборі немає переваги, сумісної з темпом, просадкою й денними лімітами оцінки, а не «переваг не існує».
Змагальний тест: правила відомого практика
Повністю формалізований набір правил «найпомітнішого публічного практика» (ім'я не назване; вхід за імпульсною свічкою), 324 конфігурації у вибірці, одна перевірка поза вибіркою. Поза вибіркою 1 217 угод, 38.54 % виграшів, −$32.14 на угоду. Заявлено практиком 57.5 %.
| Рахунок | Проходження | Виплата | Очікування на рахунок | |
|---|---|---|---|---|
| Lucid Flex | правила | 15.25 % | 16.16 % | −$24.06 |
| монетка | 20.50 % | 12.50 % | −$21.12 | |
| TopOne | правила | 15.25 % | 16.16 % | −$152.63 |
| монетка | 20.50 % | 12.50 % | −$149.64 |
Частина таблиці 19. Монетка проходить оцінку частіше за стратегію. Спільна ймовірність у стратегії 2.46 %, у монетки 2.56 %.
Що видно під час перерахунку, наш розрахунок. Очікування в таблиці 19 сходиться лише за виплати : . У розділі 7 виплата $1 000. Припущення на користь учасника, висновок від нього не змінюється, але в тексті його не обумовлено. Імовірності проходження й виплати в таблиці 19 однакові для всіх трьох фірм, хоча правила в них різні: різниться лише ціна. У рядку TopOne колонки беззбитковості й очікування за $3 000 між собою не узгоджуються: перша відповідає ціні $223.7, друга $226.5, а за таблицею 4 ціна $228. Різниця близько $3, на висновок не впливає.
Зовнішня перевірка
Topstep публікує статистику за 2025 рік: оцінку завершили 16.8 % рахунків, хоча б раз дійшли до фондування 51.8 % людей, виплату отримали 33.3 % фондованих, до рахунку з реальним капіталом дійшли 0.71 %. MyFundedFutures публікує 28.6 % тих, хто отримав виплату. Модель автора дає 34.8 % (таблиця 3) і 34.6 % (розв'язувач). Для порівняння: FPFX, 300 000 рахунків 10 фірм: 14 % проходять, 45 % із них отримують виплату.
Автор сам розбирається зі знаменниками: частка проходжень Topstep рахується на рахунок, частка виплат на людину, і перемножувати їх, як автор робив у попередній версії, не можна. На людину виходить близько 17 %.
5. Модель продавця
Якщо продавець отримує плату й платить лише виплати, його маржа на рахунок . Гра з нульовою сумою. Покупець із правильними очікуваннями купував би лише за , і бізнесу не було б. Отже, бізнес існує лише там, де очікування покупця () вищі за реальні:
Що це таке. Маржа продавця не може перевищувати «розрив очікувань», помножений на виплату.
Що означає кожен значок. Шапочка над літерою означає оцінку покупця в момент покупки. (каппа): ціна.
Рахунок за кроками. Покупець купує, якщо . Підстав це в , отримаєш нерівність.
Де це ламається. Модель без операційних витрат продавця, без залучення клієнтів і без інших доходів. Автор це обумовлює й пише, що розрив очікувань не виміряно:
"The proposition is therefore a constraint on any explanation of the industry's economics rather than a measurement of them".
Звідси передбачення: частку проходжень покупець дізнається швидко й обговорює з іншими, а частку виплат дізнається пізно й наодинці. Продавцеві вигідно зробити оцінку м'якою й видимою, а складність сховати в етап виплати. Apex саме такий: найм'якша оцінка в галузі й усі обмеження після неї (страховий залишок $2 100, п'ять днів із мінімальним прибутком, консистентність 50 %, утричі менший ліміт контрактів). З десяти джерел статистики в таблиці 21 вісім дають частку проходжень. Частку виплат самі публікують три фірми, ще два джерела міжфірмові.
Хеджована пара
Купити два рахунки, на одному лонг, на іншому такий самий шорт. Один дійде до цілі, другий згорить. Симуляція на 200 000 шляхів: імовірність отримати хоча б один фондований рахунок рівно вдвічі вища, і ціна теж удвічі вища, вартість одного фондування збігається до трьох значущих цифр ($465 / $314 / $332 / $292 / $267; наш перерахунок дає ті самі числа). Нерівні розміри 4:1 знижують вартість на 17 %. За реальної стелі виплати $1 000 пара заробляє $9 на $196 вкладень, за консистентності 20 % втрачає $93. Роботу робить стеля виплати, а не заборона хеджування.
6. Що в роботі хитке
Що автор визнає сам
Автор багато й чесно застерігає, і це сильна сторона роботи. Беззбитковість умовна й залежить від рахунку. Журнал досліджень і систему агентів не відкрито, а система на момент написання не працює. 88 закритих досліджень не незалежні, поправки на множинність немає. Зовнішня частка виплат тримається на двох числах. Розрив очікувань не виміряно. Модель продавця не описує реальну фірму. Хеджована пара за неідеального дзеркалення й із ризиком виявлення гірша, ніж у симуляції. Поправки до попередніх версій винесено в текст (неправильний контур у таблиці 6, внутрішньоденне замість денного повзання, неправильна межа в твердженні 3) із зазначенням, у який бік вони зсувають висновок.
Що знайшлося під час звірки
1. Діапазон беззбитковості в анотації й висновках не узгоджується з таблицею 13. Анотація: "break-even lies between a 40.5% and 41.5% win rate at 1:1.5 net of costs across the three accounts studied in detail and the two implementations". У таблиці 13 у третього з цих трьох рахунків, TopOne, 43.6 %, і ми це значення відтворили (43.55 %). За таблицею 12 тієї самої роботи перетин нуля в TopOne близько 44.7 %, у Tradeify близько 42.5 %. Діапазон 40.5–41.5 % правильний лише для двох дешевих рахунків. Те саме формулювання повторено в розділі 14.
2. «41.5 %» для Lucid Flex не знаходиться в жодній таблиці. Розділ 7.1: "The independent solve returns 40.9% on Lucid Flex against the 41.5% reported above". Вище в тексті 41.5 % є лише словами; таблиця 12, єдина з результатами першої реалізації, перетинає нуль у Lucid Flex між 40 % (−$10) і 42 % (+$42), лінійно на 40.38 %, за параболою через три точки на 40.42 %. Наш розрахунок.
3. Розділ 11.1 суперечить розділу 7. "approximately +1.4 percentage points is needed at a ratio of 0.5, against approximately +5 points at 1.5". За 1:1.5 розділ 7 дає +0.5…+3.6 в. п., а сам автор у розділі 7.1 попереджає, що цифри в 4–6 в. п. з його робочих нотаток беззбитковістю не є: "Neither is a break-even". Розділ 11.1 повторює саме відкликану цифру.
4. Порівняння із зовнішньою часткою виплат описано неправильно. "Our figures sit between the two and within six points of both". Модель дає 34.8 % і 34.6 %, опубліковано 33.3 % і 28.6 %. Обидві цифри моделі вищі за обидві опубліковані, а не між ними, і від 28.6 % одна віддалена на 6.2 в. п. Висновок «модель близька до опублікованого» зберігається для Topstep (1.5 в. п.), але не так, як написано.
5. Діапазон «проходження без навички» подано по-різному. У розділах 1.2 і 5.3 "roughly 0.36 to 0.47", у розділі 9.1 "our simulated 28–41%". Рисунок 2 дає на лівому краю приблизно 0.36–0.47, таблиця 7 для однієї й п'яти угод 0.370 і 0.434. Звідки 28 % у розділі 9.1, не сказано.
6. «Десять стандартних похибок» отримано змішуванням одиниць. Розділ 10: "each sits roughly ten standard errors above zero". Шарп 3.07 і 3.15 річний (так написано в розділі 2.3). Десять стандартних похибок виходять, якщо вважати його Шарпом однієї угоди: . У відкритому скрипті автора (robustness_and_extensions.py) так і зроблено. Якщо перевести в Шарп угоди за частотою, яку називає сам автор (близько 19 угод на рік на дві стратегії, тобто приблизно 9.5 на кожну), Шарп угоди близько 1.0, і t-статистика 7.7 і 7.4, а з поправкою на ненормальність 6.3 і 6.0. Висновок автора (вище за очікуваний максимум за 127 нульовими випробуваннями, близько 2.6) при цьому зберігається, але запас помітно менший. Наш розрахунок.
7. У висновках лишилося твердження, відкликане в розділі 9.4. Розділ 14: "the convergence of inverted rule architectures on comparable outcomes". Розділ 9.4: "It does not establish a conserved joint rate across firms or denominators; §9.3 explains why that stronger claim, made in an earlier draft, does not survive."
Чого насправді немає, перевірено. Фраза "hence 7% of buyers paid" (розділ 9.3) за вхідних 14 % і 45 % дає 6.3 %, але якщо вхідні округлено до цілих відсотків, добуток лежить у межах 6.0–6.6 %, тож це не розбіжність. Таблицю 8 (днів на одне проходження) перераховано: за раннього виходу після пробиття ліміту виходить 265 і 162 дні проти 264 і 162 у роботі. У скрипті verify.py формула інша (кожна невдала спроба рахується за повні 90 днів), вона дає 301 і 175, але таблицю в роботі пораховано правильно. Усі арифметичні зв'язки в таблицях 22–26 сходяться.
Методологічні зауваження, наші
Таблиця 19 рахує виплату в $3 000, а не $1 000, і однакові ймовірності для трьох фірм із різними правилами; це не обумовлено. Журнал досліджень закритий, тому розділ 8, тобто висновок «жодна стратегія не пройшла», перевірити неможливо; таблиці розділів 4–7 і 12 від нього не залежать і відтворювані. Вибір «правил найпомітнішого практика» без імені не дає читачеві перевірити, що формалізація правильна; автор сам визнає, що практик заявляє дискреційну надбудову.
7. Що з цього практично випливає
Проходження оцінки не доводить навички ні продавцеві, ні самому трейдерові. Якщо стратегія проходить оцінку, це порівнюється з монеткою того самого розміру на тих самих правилах, а не з нулем. Без такого контролю частка проходжень, за словами автора, не інтерпретовна, і з цим важко сперечатися.
На двох стадіях потрібні дві конфігурації. Швидко й великим розміром на оцінці, повільно й рівно на фондованому рахунку. Один і той самий темп на обох стадіях коштує приблизно дев'ятикратного зниження спільної ймовірності.
Дивитися на вартість до фондування, а не на ціну. Плата за активацію, щомісячне продовження, скидання й стеля виплати змінюють очікування сильніше, ніж частка виграшів у розумному діапазоні.
Поріг беззбитковості близький до монетки, і це погана новина, а не добра. Потрібно лише 0.5–3.6 в. п. над 40 % за 1:1.5, але це чисті відсотки після витрат, а витрати на мікроконтракті з'їдають будь-яку перевагу, меншу за 1.12 пункту на угоду.
Хеджована пара нічого не дає за стелі $1 000 і прямо заборонена правилами всіх досліджених фірм.
8. Тестовані ідеї
| № | Ідея | Тип | Де рахувати |
|---|---|---|---|
| 1 | Будь-який результат стратегії на правилах проп-фірми звітувати поруч із монеткою того самого розміру через той самий конвеєр; частка проходжень без контролю не інтерпретовна | метрика приймання | Python |
| 2 | Дві конфігурації на дві стадії: на оцінці частота й розмір під проходження, на фондованому рахунку одна угода на день під мінімум днів і консистентність; порівняти спільну ймовірність з єдиною конфігурацією | зміна конструкції | Python |
| 3 | Порахувати «вартість до фондування» з активацією, продовженням і скиданнями для кожної фірми-кандидата до вибору; рекламна ціна може відрізнятися у 2+ рази | діагностика | будь-яка |
| 4 | Виміряти, скільки ймовірності проходження з'їдає повзучий ліміт проти нерухомого на наших розподілах угод (у роботі 14–17 в. п. на гауссових) | діагностика | Python |
| 5 | Перевірити, чи перекриває брутто-перевага стратегії витрати на мікроконтракті (≈1.12 пункту за оберт в автора); на повному контракті фіксована комісія, за словами автора, пропорційно приблизно в 10 разів легша, прослизання в пунктах те саме | аудит | Python |
| 6 | Для кожної консистентності (немає / 40 % / 20 %) виміряти частку найкращого дня в прибутку циклу в стратегії; за частки близько 18 % правило 20 % майже безкоштовне, за нерівного профілю зрізає виплату вдвічі | метрика приймання | Python |
| 7 | Перевести річний Шарп у Шарп угоди до будь-якої поправки на кількість випробувань: ; t-статистика , з поправкою на ненормальність ділити ще на | аудит | Python |
| 8 | Відношення цілі до ліміту порівнювати за розмірами рахунку однієї фірми до покупки: на 100K–150K стеля для учасника без переваги 0.31–0.37 проти 0.40 на 50K | діагностика | будь-яка |