Как читать этот разбор. Формулы разобраны с нуля: словами, по значкам, на числах. Главный вывод можно забрать, не читая ни одной формулы: он в разделе «Метод в одну строку» и в первом абзаце раздела 7.
Главный тезис
Критерий Келли даёт самый быстрый рост капитала в долгую, но по дороге капитал проваливается глубоко, и это давно известно. Обычное лекарство состоит в том, чтобы ставить не полный Келли, а его долю, «половину Келли» или «четверть Келли». Авторы называют это приёмом «ad hoc»: доля выбирается на глаз, и никакая конкретная вероятность просадки ею не гарантируется.
Работа ставит задачу прямо: максимизировать рост при условии, что вероятность хоть раз опуститься ниже заданной доли начального капитала не превышает заданного числа. В исходной форме это задача трудная, и авторы этого не скрывают ("seems very difficult to solve"). Поэтому они выводят достаточное условие, которое просто проверить и которое превращает задачу в выпуклую, то есть решаемую стандартными программами. Условие консервативно: настоящая вероятность просадки получается ниже обещанной, на их примерах примерно на треть.
Для торговли с лимитом убытка это прямой ответ на вопрос «каким риском на сделку торговать, чтобы шанс выбить лимит был не больше 20 %».
1. Как устроена задача
Есть ставок. Долю капитала, поставленную на ставку , обозначают ; все доли неотрицательны и в сумме дают единицу. Последняя ставка особая: она всегда возвращает ровно 1, то есть это деньги, которые остались на руках. Каждый раунд капитал умножается на , взвешенную сумму возвратов. Раунды независимы и одинаково распределены.
Что такое . Множитель капитала за один раунд. Если на ставку с возвратом 1.5 положено 20 % капитала, на ставку с возвратом 0 ещё 10 %, а 70 % лежит в кассе, то множитель равен : капитал не изменился.
Логарифм капитала после раундов есть сумма логарифмов множителей, то есть случайное блуждание. Его средний шаг называется темпом роста. Критерий Келли выбирает доли так, чтобы этот темп был максимален. Задача выпуклая, и для двух исходов у неё есть формула, которую знает каждый: ставить капитала, где вероятность выигрыша, а во сколько раз выигрыш умножает поставленное.
Просадка в этой работе считается от начального капитала
Это первое, что нужно держать в голове при переносе на торговлю. Авторы определяют
наименьшее значение капитала за всё время, при начальном капитале 1. Просадкой называется : "A drawdown of 0.3 means that our wealth dropped 30% from its initial value (one), before increasing". Это не просадка от максимума, к которой привыкли в бэктестах. Это ровно статический лимит убытка проп-фирмы: «счёт закрывается, если баланс упал на 10 % от стартового».
Горизонт бесконечный: условие касается всей будущей траектории, а не месяца оценки.
2. Метод в одну строку
Что это такое. Проверка, которую можно сделать для любого набора ставок до начала игры. Если она выполнена, вероятность когда-либо опуститься ниже доли начального капитала строго меньше .
Что означает каждый значок. (альфа): порог капитала в долях начального. Лимит убытка 10 % это . (бета): допустимая вероятность пробить этот порог хоть раз. (лямбда): число, которое из них получается. Читается как «параметр неприятия риска». : среднее по всем возможным исходам одного раунда. : множитель капитала за раунд в степени минус лямбда. Плохие раунды (множитель меньше 1) от этого раздуваются, хорошие сжимаются. : натуральный логарифм.
Счёт по шагам. 1) Выбери и . 2) Посчитай делением логарифмов. 3) Для предлагаемых долей перебери все исходы раунда, возведи множитель каждого в степень и усредни с весами вероятностей. 4) Если вышло не больше единицы, доли проходят.
Пример на числах работы. , : «просадка больше 30 % с вероятностью не выше 10 %». Тогда . Работа отмечает, что та же проверка заодно обещает : потерять половину капитала можно не чаще чем в 1.1 % случаев.
Зачем это нужно. Одно число задаёт сразу всю кривую рисков: для любого . Выбрав его под один порог, получаешь гарантии и для всех остальных.
Задача RCK (risk-constrained Kelly) получается заменой трудного условия на это:
Она выпуклая, потому что выпукла по долям, а среднее выпуклых функций выпукло. Для конечного числа исходов условие записывается через функцию log-sum-exp, и CVXPY решает задачу напрямую; спецификация занимает шесть строк в приложении B.
3. Почему граница верна
Этот раздел можно пропустить: выводы дальше от него не зависят.
Доказательство опирается на тождество Вальда из теории случайного блуждания (лемма 5 в приложении). Его смысл можно передать так. Возьмём величину , капитал в степени минус лямбда. Условие означает, что в среднем за раунд эта величина не растёт. Начинает она с единицы. В момент, когда капитал впервые падает ниже , она становится больше , то есть больше . Величина, которая в среднем не растёт и стартует с единицы, может подняться выше с вероятностью не больше . Отсюда и граница.
Связь с работой Hall (2026), наш вывод. Если логарифм множителя за раунд распределён нормально со средним и разбросом , то при , и граница превращается в . Это в точности формула первого достижения уровня для броуновского движения со сносом, которую Hall приводит как Предложение 3. Две работы, вышедшие с разницей в десять лет и друг на друга не ссылающиеся, используют одну и ту же границу: одна для доли капитала, другая для лимита в долларах. Проверено численно: при , , обе формы дают 0.5905.
Два предельных режима
При очень большом условие требует, чтобы множитель был не меньше единицы в каждом исходе: допустимы только безрисковые ставки.
При малом условие переходит в
Что это такое. Дисперсия логарифмического роста, делённая на средний рост, не должен превышать . Это то же соотношение «доходность к риску», что у Марковица, только для логарифма капитала.
Пример, наш. При дисперсия лог-роста за раунд может быть не больше среднего роста за раунд.
4. Что показывают численные примеры
Конечное число исходов
Двадцать ставок (девятнадцать рискованных и касса), сто исходов. Возвраты равномерно от 0.7 до 1.3, плюс по тридцать случайно выбранных возвратов заменены на 0.2 и на 2. Авторы считают, что хотя бы один «крайний» возврат встречается в раунде с вероятностью около 0.45; пересчёт даёт , сходится. Каждый набор ставок прогнан десятью тысячами траекторий по сто раундов.
| Ставка | Темп роста | Граница | Риск по Монте-Карло | Граница / риск |
|---|---|---|---|---|
| Келли | 0.062 | нет | 0.397 | нет |
| RCK, | 0.043 | 0.100 | 0.073 | 1.37 |
| RCK, | 0.047 | 0.141 | 0.099 | 1.42 |
Таблица 1 работы, последний столбец наш. Полный Келли пробивает 70 % начального капитала в четырёх случаях из десяти. RCK с гарантией 10 % даёт 7.3 % и теряет около трети темпа роста. Если ослабить до 5.5, риск подходит вплотную к 10 %, а рост восстанавливается до 0.047.
Отсюда авторы делают аккуратный вывод о самой трудной задаче: её оптимум лежит между 0.047 и 0.062. Нижнюю границу даёт ставка с : она допустима по Монте-Карло, хотя формальной гарантии у неё нет.
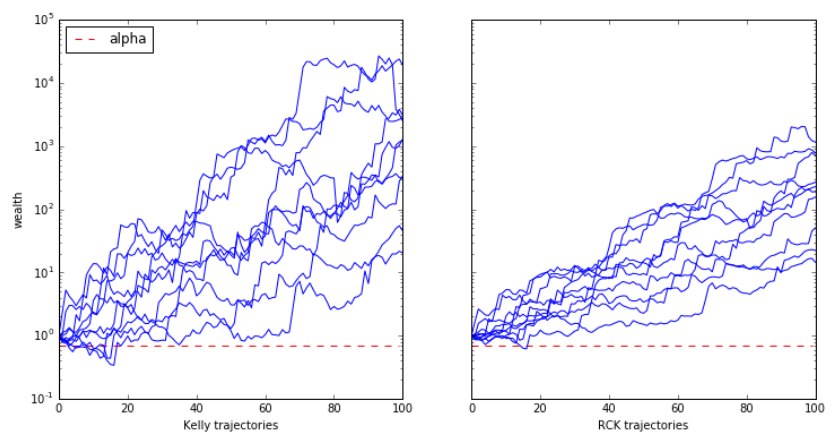
Как его читать. По горизонтали номер раунда, от 0 до 100. По вертикали капитал на логарифмической шкале: каждое деление в десять раз больше предыдущего. Красный пунктир на уровне 0.7 начального капитала.
Что нужно увидеть. Слева траектории к концу расходятся примерно на три порядка, и четыре из десяти ныряют под пунктир. Справа веер заметно уже, под пунктир уходит одна.
Практический вывод. RCK покупает узость веера ценой медианного результата: к сотому раунду правые траектории примерно на порядок ниже левых.
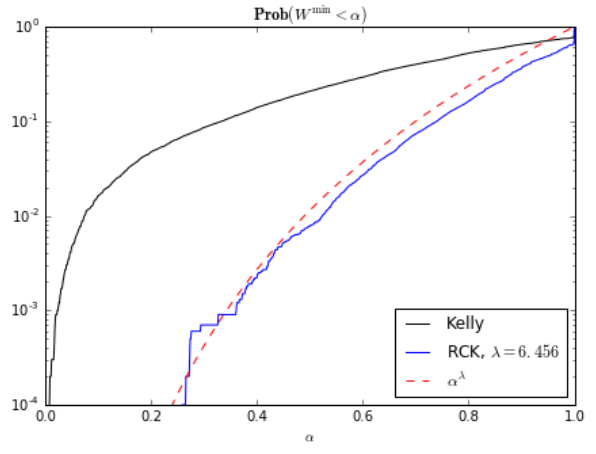
Как его читать. По горизонтали порог , от 0 до 1. По вертикали доля траекторий, опустившихся ниже этого порога, на логарифмической шкале. Чёрная кривая полный Келли, синяя RCK, красный пунктир обещанная граница .
Что нужно увидеть. Синяя кривая почти везде ниже красной и идёт с ней почти параллельно: граница не просто верна, она повторяет форму настоящего распределения. Чёрная выше на один-два порядка: у полного Келли шанс потерять 90 % капитала порядка одного-двух процентов.
Чего авторы не комментируют. При от 0.27 до 0.33 синяя ступенька поднимается выше пунктира: около 6–9 траекторий из 10 000 против примерно 2–8, которые допускает граница. Граница доказана, поэтому это либо шум на единичных событиях, либо следствие того, что численное решение выполняет условие лишь приближённо. В тексте об этом ни слова.
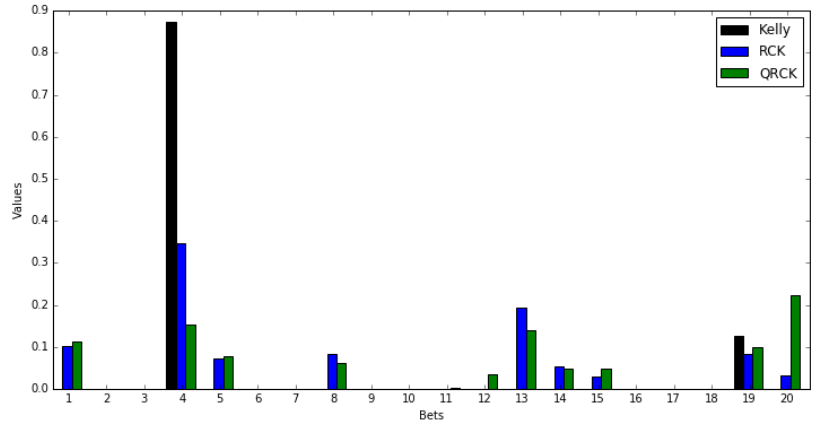
Как его читать. По горизонтали номер ставки от 1 до 20, двадцатая это касса. По вертикали доля капитала.
Что нужно увидеть. Келли кладёт 87 % в одну ставку (номер 4) и остаток в ставку 19, в кассе ничего. RCK режет ставку 4 в два с половиной раза, раскладывает капитал по восьми рискованным ставкам и немного оставляет в кассе. QRCK держит в кассе больше 20 %.
Практический вывод. Ограничение на просадку работает как принудительная диверсификация. Это не отдельное правило, оно само выходит из условия.
| Ставка | Темп роста | Граница | Риск по Монте-Карло |
|---|---|---|---|
| QRCK, | 0.054 | 1.000 | 0.218 |
| QRCK, | 0.027 | 0.100 | 0.025 |
| QRCK, | 0.044 | 0.368 | 0.100 |
Таблица 2 работы. Квадратичная версия (раздел 5) при той же растёт на 0.027 против 0.043 у RCK, а риск у неё 2.5 % при допустимых 10 %: она перестраховывается. Подобранная под риск 10 %, она растёт на 0.044 против 0.047 у RCK.
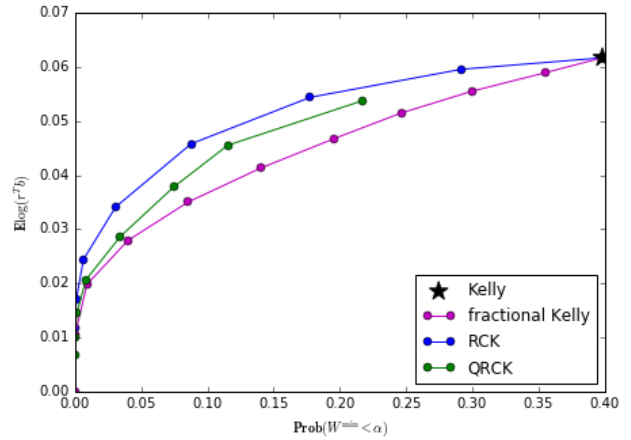
Как его читать. По горизонтали вероятность опуститься ниже 0.7 начального капитала. По вертикали темп роста. Каждая точка одна ставка; кривые соединяют ставки одного семейства при разных или разных долях Келли. Звезда полный Келли.
Что нужно увидеть. Синяя кривая RCK везде выше фиолетовой кривой дробного Келли. При риске 10 % дробный Келли растёт примерно на 0.035–0.037, RCK на 0.047. Авторы называют 0.035.
Практический вывод. На распределении с крайними исходами дробный Келли заметно неэффективен: он режет все ставки пропорционально, хотя риск создают конкретные.
Непрерывное распределение
Смесь двух лог-нормальных распределений, 20 активов, миллион наблюдений для решения и десять тысяч траекторий для проверки.
| Ставка | Темп роста | Граница | Риск по Монте-Карло | Граница / риск |
|---|---|---|---|---|
| Келли | 0.077 | нет | 0.569 | нет |
| RCK, | 0.039 | 0.100 | 0.080 | 1.25 |
| RCK, | 0.043 | 0.131 | 0.101 | 1.30 |
Таблица 3 работы, последний столбец наш. Здесь полный Келли пробивает порог в 57 % случаев, а RCK вдвое снижает рост.
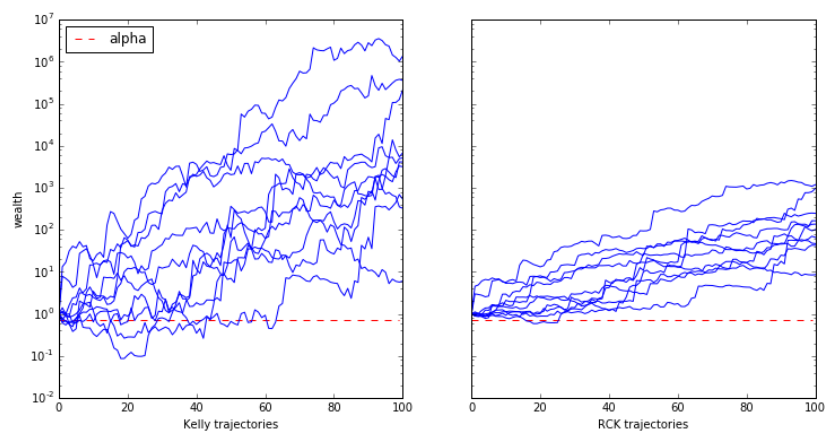
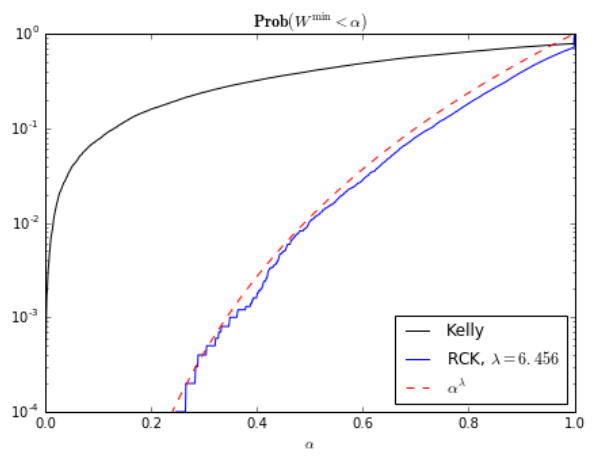
Как читать рисунки 5 и 6. Так же, как 1 и 2. На рисунке 6 синяя кривая лежит ниже пунктира во всём видимом диапазоне, превышения, как на рисунке 2, нет.
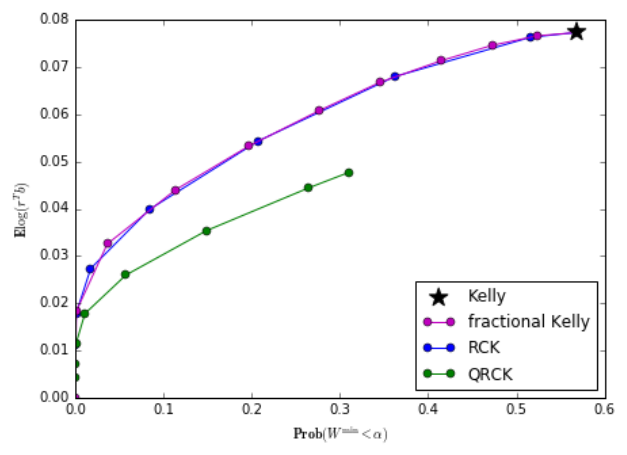
Как его читать. Оси как на рисунке 4.
Что нужно увидеть. Синие точки RCK лежат на фиолетовой кривой дробного Келли. Выигрыша нет. Зелёная кривая QRCK заметно ниже обеих.
Практический вывод. На гладком, похожем на рыночный распределении дробный Келли так же хорош, как RCK. Преимущество RCK появляется там, где у распределения есть крайние исходы, неравномерно распределённые по ставкам.
5. Квадратичное приближение и Марковиц
Если множитель за раунд близок к единице, логарифм и степень можно заменить первыми членами разложения. Обозначив избыточный возврат , авторы получают квадратичную задачу QRCK:
Что это такое. Тот же RCK, но с ожиданием и вторым моментом вместо полного распределения. Решается любой программой квадратичной оптимизации.
Что означает каждый значок. (ро): на сколько ставка увеличивает капитал сверх единицы. : средний прирост за раунд. : средний квадрат прироста, то есть дисперсия плюс квадрат среднего.
Счёт по шагам. Условие переписывается как «средний прирост не меньше чем , умноженное на средний квадрат прироста». Чем больше , тем жёстче ограничение на размах.
Авторы доказывают, что решение QRCK всегда является портфелем Марковица при некотором коэффициенте неприятия риска, если нет арбитража. Наша интерпретация, в работе её нет: это объясняет, почему подход Марковица так долго работал «на глазок» для задачи о просадке, ведь он и есть грубое приближение к правильной задаче.
Простое следствие, которого в работе нет, наш вывод. Для одной ставки условие QRCK даёт размер не больше , где средний прирост, а средний квадрат прироста. Келли в том же приближении равен . Значит
Пример на числах работы. При это , то есть «четверть Келли с небольшим».
Проверка точным решением, наш пример. Сделка с отношением прибыли к риску 1.5 и долей выигрышей 42 %, лимит убытка 10 % (), допустимый шанс его выбить 20 % (). Тогда . Келли рискует 3.33 % капитала на сделку. Точный RCK, найденный бисекцией по условию работы, рискует 0.41 %, то есть 12.2 % Келли; формула даёт 12.3 %. Монте-Карло на 2 000 сделок: полный Келли выбивает лимит в 88 % случаев, RCK в 18.8 % при обещанных 20 %. Для лимита 4 % при : , точный RCK 6.5 % Келли, формула 6.6 %.
6. Что в работе шатко
Что авторы признают сами
Исходная задача с настоящим ограничением на вероятность просадки остаётся нерешённой: RCK решает более строгую, и цена этой строгости видна в таблицах (обещано 10 %, получено 7–8 %). Авторы называют границу "reasonably close" в аннотации и пишут, что риск по Монте-Карло ниже границы, "but not dramatically so". Наш пересчёт по их таблицам: граница выше фактического риска в 1.25–1.42 раза, что согласуется с их словами "typically around 30% or so higher than the actual risk".
Стохастический градиент для непрерывного случая "can be slow to converge", и параметры и приходится угадывать с последующей проверкой. Это честно оговорено.
Что нашлось при сверке
Аннотация обещает больше, чем показывает раздел 7.2. В аннотации сказано без оговорок: "Simulations show that this method yields bets that out perform fractional-Kelly bets for the same drawdown risk level or growth rate." В разделе 7.2.2, на единственном примере с непрерывным распределением, стоит обратное: "The fractional Kelly bets, in this case, show instead the (essentially) same performance as RCK." Рисунок 7 это подтверждает: синие точки лежат на фиолетовой кривой. Превосходство над дробным Келли показано на одном искусственном распределении с крайними исходами из двух. Читатель, который ограничится аннотацией, унесёт более сильное утверждение, чем дают данные. Для рынка, где доходности ближе ко второму примеру, это существенно.
Опечатки в задаче для двух исходов (10). У второго слагаемого целевой функции пропущен логарифм: стоит вместо . Ниже, в уравнении для бисекции, показатель степени записан как вместо . Обе опечатки сверены с отрендеренной страницей 9, это не артефакт извлечения текста. На выводы не влияют, но формулу из (10) нельзя переписывать в код как есть.
Мелочь. В разделе 7.1.1 «задача Келли с риском просадки» дважды названа со ссылкой на (9), хотя это задача (5); (9) лишь само условие.
Чего работа не покрывает
Просадка считается от начального капитала, горизонт бесконечный, раунды независимы. Для торговли это три отдельных допущения, и каждое значимо. Ползущий лимит от максимума баланса работа не моделирует вовсе (раздел 7). Связанности между днями, полос убытков, смены волатильности в модели нет. Примеры синтетические, рыночных данных нет ни в одном.
7. Что из этого практически следует
Для статического лимита убытка размер позиции выбирается формулой, а не на глаз. Посчитать из лимита и допустимого шанса его выбить, затем найти наибольший размер, при котором среднее по распределению сделок не больше единицы. Для одной сделки это одномерная бисекция; быстрая прикидка от Келли (раздел 5). На лимите 10 % с шансом выбить 20 % это около восьмой части Келли. Это заметно меньше, чем обычно рискуют на проп-счетах.
К ползущему лимиту граница не применяется. Если лимит отсчитывается от максимума баланса, а горизонт не ограничен, то любая стратегия, у которой бывают убыточные раунды, рано или поздно выбьет его с вероятностью единица: просадка от максимума обновляется с каждым новым максимумом. Осмысленный вопрос для ползущего лимита ставится только на конечном горизонте, и это задача работ Yuan & Li (2021) и Hall (2026). Наш вывод, в работе его нет.
RCK максимизирует рост, а не вероятность пройти оценку. Это разные задачи. На стадии оценки, где важно дойти до цели раньше лимита, критерий другой, и там при нулевом или отрицательном преимуществе выгоднее увеличивать размер (Hall, 2026, раздел 5.3; Yuan & Li, 2021). RCK отвечает на вопрос фондированного счёта: как расти, не теряя счёт.
Дробный Келли не хуже RCK на гладких распределениях и проигрывает на хвостатых. Для портфеля из многих стратегий с редкими крупными провалами RCK по историческим дням как конечным исходам может дать заметно лучший компромисс, чем пропорциональное урезание. Это проверяется на собственной истории: исторические дни портфеля и есть «конечное число исходов» из раздела 4.
8. Тестируемые идеи
| № | Идея | Тип | Где считать |
|---|---|---|---|
| 1 | Риск на сделку для статического лимита убытка по RCK: , наибольшая доля с по распределению R-кратных сделок стратегии; сравнить с прикидкой от Келли | диагностика | Python |
| 2 | Бутстрапом реальных сделок измерить, во сколько раз граница выше фактической частоты пробоя; в работе 1.25–1.42 на синтетике, на рыночных хвостах может быть иначе | метрика приёмки | Python |
| 3 | Не применять границу RCK к ползущему лимиту от максимума: при бесконечном горизонте вероятность его выбить равна единице; для ползущего лимита считать только на горизонте оценки | аудит | любая |
| 4 | Портфельный RCK для набора стратегий: исторические дни как конечные исходы, CVXPY с log-sum-exp, ограничение «портфель не ниже 0.9 начального с вероятностью ≥ 0.8»; сравнить с весами по корреляции просадок или с равными весами | изменение конструкции | Python |
| 5 | Построить кривую «темп роста против вероятности пробоя» для RCK и для дробного Келли на своей истории (аналог рис. 4 и 7); проверить гипотезу работы, что выигрыш RCK есть только при неравномерных хвостах | метрика приёмки | Python |
| 6 | Квадратичную версию QRCK (Марковиц с подобранным ) использовать только как стартовую точку: в работе при том же риске она даёт рост 0.044 против 0.047, а при той же даёт риск 2.5 % вместо допустимых 10 % | диагностика | Python |
| 7 | Проверять численное решение RCK на выполнение условия на независимой выборке, а не на той, на которой решали; на рисунке 2 работы выборочный риск местами выше границы | аудит | Python |