Как читать этот разбор. Работа целиком математическая, и почти всё её содержание в формулах. Главный вывод без формул: в разделе «Метод в одну строку» и в первых двух абзацах раздела 7. Самая важная для доверия часть в разделе 6: формулы вероятности (3.9) и (3.10) напечатаны с ошибками, формула стратегии (3.11) верна, и проверка этого вынесена в отдельные блоки.
Главный тезис
Инвестор держит безрисковый актив и несколько рискованных, тратит деньги на потребление и может занимать, но не больше доли от текущего капитала. Он хочет максимизировать вероятность того, что капитал дойдёт до «безопасного уровня» раньше, чем упадёт до доли от своего исторического максимума. Ответ получен в явном виде: ниже некоторого порога инвестор занимает по максимуму, выше порога он вкладывает в рискованный актив всё меньше и у безопасного уровня перестаёт рисковать совсем.
Две особенности ответа авторы выделяют сами. Стратегия не зависит от уровня просадки : от него зависит только итоговая вероятность. А при одном рискованном активе стратегия не зависит и от его волатильности, что авторы называют "a rather surprising result".
Для торговли с лимитом убытка это ближайшая по смыслу задача к прохождению оценки: дойти до цели раньше ползущего лимита. Ниже показано, где эта аналогия работает и где ломается.
1. Как устроена модель
Капитал меняется так:
Что это такое. Правило, по которому капитал меняется за малый промежуток времени. Первая скобка задаёт предсказуемый снос, второе слагаемое случайный шум.
Что означает каждый значок. : безрисковая ставка. , : потребление устроено как , то есть доля капитала плюс постоянная сумма. (пи): доли капитала в рискованных активах; их сумма. Если она больше единицы, инвестор занимает. (мю): ожидаемые доходности рискованных активов; (сигма) матрица их волатильностей. : броуновское движение, источник случайности.
Счёт по шагам, наш пример. Параметры раздела 4 работы: , , , , . При капитале 2 и без рискованных вложений снос равен в год: капитал тает.
Безопасный уровень . При таком капитале процент по безрисковому активу ровно покрывает потребление, и выше него капитал без всякого риска только растёт. Ниже него безрисковый актив проигрывает потреблению, и капитал без риска тает. В примере .
Просадка определена от исторического максимума : момент, когда . При это обычное разорение.
Ограничение по займу: . В примере , то есть плечо не больше 1.5.
Цель: максимизировать , вероятность дойти до раньше просадки.
Как это соотносится с проп-оценкой
Цель здесь не произвольная. Это уровень, при котором потребление перестаёт съедать капитал, и он задаётся параметрами и . В проп-оценке цель задана правилами. Формально модель можно подогнать, подобрав и так, чтобы совпал с целью; тогда ниже цели у трейдера отрицательный снос без торговли, что похоже на участника, который платит издержки и подписку. Но горизонт бесконечный, торговля непрерывная, скачков нет, рискованный актив растёт в среднем. Это наша интерпретация, авторы проп-фирм не упоминают.
2. Метод в одну строку
Для одного рискованного актива оптимальная доля в нём:
Что это такое. Чем дальше капитал от безопасного уровня, тем больше доля в рискованном активе, пока не упрётся в потолок займа.
Что означает каждый значок. : текущий капитал. : безопасный уровень. : максимальное плечо. Дробь : отношение «насколько безрисковый актив проигрывает потреблению» к «насколько рискованный выигрывает у безрискового».
Счёт по шагам. 1) Посчитай , расстояние до безопасного уровня. 2) Раздели на . 3) Умножь на . 4) Если вышло больше , бери .
Пример на параметрах работы, наш счёт. . При : , в рискованном активе 40 % капитала. При : . При доля доходит до 1.5 и дальше вниз остаётся на потолке.
Где это ломается. Внимание: в самой статье эта формула (раздел 4) напечатана без деления на , и порог там выведен из неправильной версии. Здесь записана верная, она следует из (3.11) и (3.7) работы и совпадает с рисунками. Подробно в разделе 6.
Порог, ниже которого инвестор занимает по максимуму:
Это (3.8) работы, записанная для одного актива (наша подстановка , ). На параметрах раздела 4: . Волатильность сократилась: отсюда «удивительная» независимость стратегии от волатильности.
Почему стратегия выглядит именно так
Ниже безрисковый актив проигрывает потреблению, то есть игра в целом невыгодна. В невыгодной игре вероятность дойти до цели раньше барьера выше у того, кто ставит крупно: меньше шагов, меньше времени для сноса вниз. В выгодной игре наоборот, выше вероятность у осторожного. Здесь инвестор находится в невыгодной игре везде ниже , но чем ближе к , тем слабее отрицательный снос и тем больше смысла беречь достигнутое. Авторы описывают это так: "only when the wealth condition keeps deteriorating, the investor chooses to gamble on the risky asset in order to avoid the appearance of drawdown. When the value of wealth is close to the safe level, the investor becomes cautious and invests less in the risky asset."
Связь с классическим результатом о «смелой игре» (bold play) Дубинса и Сэвиджа наша, в работе её нет.
3. Как авторы обходят ограничение на заём
Этот раздел можно пропустить.
С ограничением рынок становится неполным, и стандартные методы перестают работать напрямую. Авторы используют приём Каратзаса и Шрива: строят вспомогательный рынок без ограничения, но с подправленными доходностями (фиктивный параметр и опорная функция множества допустимых долей). Если ограничение не нарушается, поправка нулевая. Если нарушается, она «штрафует» доходности ровно настолько, чтобы оптимальная стратегия на вспомогательном рынке сама упёрлась в границу. Затем берётся вспомогательный рынок с худшим для инвестора , и его оптимум совпадает с оптимумом исходной задачи (лемма 2.1, доказательство в работе опущено со ссылкой на Каратзаса и Шрива).
Затем решается уравнение Гамильтона–Якоби–Беллмана (HJB): уравнение на функцию вероятности , из которого одновременно получаются и вероятность, и оптимальная стратегия. Вводятся две вспомогательные функции:
для области, где заём не упирается в потолок, и (3.9) для области, где упирается. Стратегия выражается через них, вероятность получается двойным интегрированием.
Разбираются два случая. Если исторический максимум уже выше безопасного уровня (), барьер неподвижен на . Если ниже, барьер может ползти вверх, и к вероятности добавляется множитель , учитывающий подтягивание барьера (теорема 3.3). Стратегия в обоих случаях одна и та же.
4. Численные примеры
Все рисунки при одном рискованном активе, базовые параметры , , , , , , , . По горизонтали на всех рисунках капитал , по вертикали оптимальная доля в рискованном активе. Вероятностей работа не рисует и не табулирует ни одной.
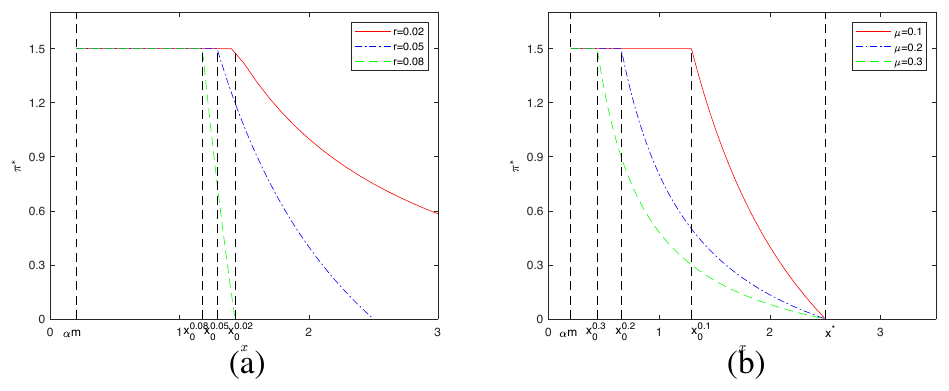
Как его читать. Каждая кривая одна стратегия. Слева от своей пунктирной вертикали кривая лежит на потолке 1.5, справа спадает и обнуляется на своём безопасном уровне .
Что нужно увидеть. (а) Чем выше безрисковая ставка, тем ниже порог и тем ближе : при безопасный уровень 1.43, при он равен 10 и за пределами рисунка. (б) Чем выше ожидаемая доходность, тем меньше доля и тем ниже порог: при занимать приходится только ниже 0.44.
Проверка, наш расчёт. При и верная формула даёт долю 0.58, на рисунке около 0.6. Напечатанная в разделе 4 формула дала бы потолок 1.5. Порог по (3.8) равен 1.18, 1.29 и 1.43 для трёх ставок, все три вертикали стоят на этих местах между 1 и 2.
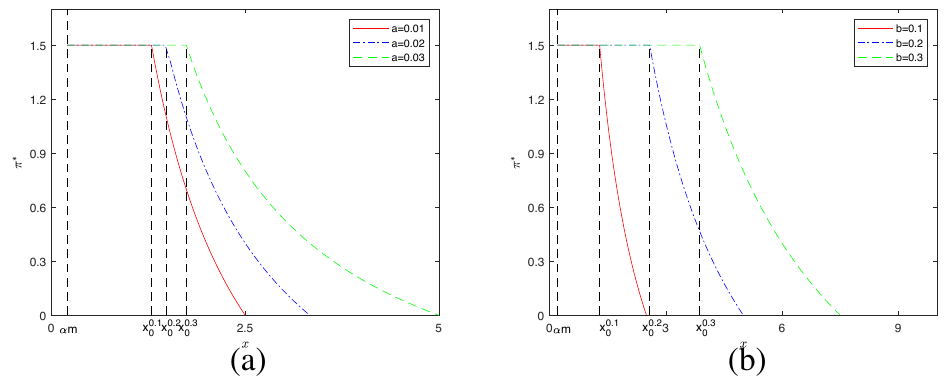
Что нужно увидеть. Чем больше потребление, тем выше безопасный уровень и тем выше порог, ниже которого занимают. При безопасный уровень 7.5, а порог . Формула из раздела 4 дала бы 6.56, а вертикаль на рисунке стоит у 3.9.
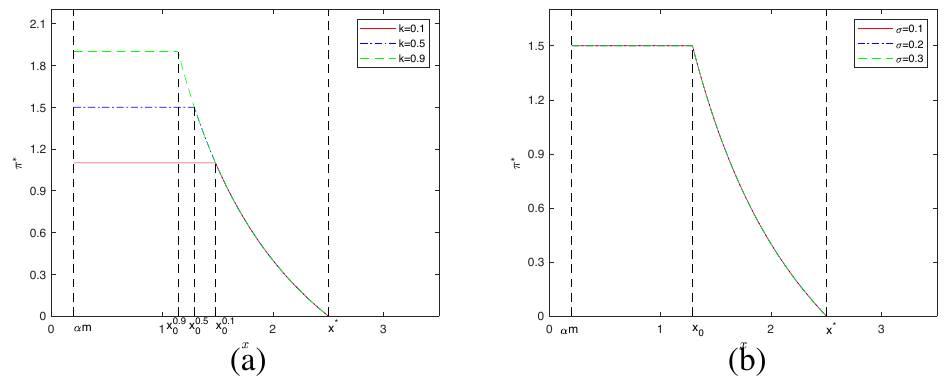
Что нужно увидеть. (а) Потолок займа меняет только плоскую часть: 1.1, 1.5 и 1.9. Ниспадающая часть кривой у всех трёх общая. (б) Три кривые для трёх волатильностей лежат точно друг на друге.
Практический вывод. Пока ограничение не упирается в потолок, размер позиции определяется расстоянием до цели и соотношением сносов, а не волатильностью. Это свойство модели с одним активом и непрерывной торговлей; при нескольких активах, как пишут авторы, оно не сохраняется.
Вероятности, которых в работе нет
Поскольку формулы вероятности в работе напечатаны с ошибкой (раздел 6), мы посчитали их сами по исправленной формуле и проверили симуляцией самого уравнения капитала с оптимальной стратегией. Случай неподвижного барьера: , барьер , остальные параметры базовые. Наш расчёт.
| Стартовый капитал | Вероятность дойти до 2.5 раньше 0.5, формула | Монте-Карло, 20 000 путей |
|---|---|---|
| 0.8 | 0.2473 | 0.2329–0.2519 |
| 1.29 () | 0.7986 | 0.7630–0.8017 |
| 1.8 | 0.9789 | 0.9537–0.9790 |
| 2.2 | 0.9994 | 0.9935–0.9994 |
Диапазон Монте-Карло: от доли дошедших до доли «дошедших плюс неразрешившихся за 100 лет». У безопасного уровня капитал подходит к нему асимптотически, поэтому часть путей формально не заканчивается; формула лежит внутри диапазона во всех четырёх точках.
5. Что работа добавляет к предшественникам
Авторы называют три вклада: несколько рискованных активов вместо одного (метод усечения из их же прежней работы [21] здесь не работает, отсюда вспомогательный рынок); барьер, который ползёт за максимумом, а не стоит на месте; и численный анализ влияния параметров. Задачи о минимизации вероятности разорения или просадки получаются как частные случаи.
6. Что в работе шатко
Что авторы признают или оставляют без доказательства
Доказательства леммы 2.1 и теоремы проверки 3.1 опущены со ссылками на чужие работы ("we omit it here", "thus we omit the proof here"). Для теоремы 3.2 доказан только один из двух подслучаев, второй «доказывается аналогично». Утверждение «можно легко проверить оптимальность» после (3.6) не проверено в тексте.
Что нашлось при сверке
Формула вероятности (3.10) напечатана с неверным множителем, и вероятность по ней равна нулю. Это заголовочный результат: аннотация обещает "The explicit expressions for the optimal investment strategy and the maximum goal-reaching probability before drawdown are derived in closed-form."
Проверка (3.10), стр. 8875. Вердикт: дефект источника.
| Запись в источнике | (и аналогично ), стр. 8875 |
| Обозначения | [текст, (3.7)]; вероятность [текст, теорема 3.2] |
| Допущения | все из текста: один рискованный актив, , параметры раздела 4 |
| Вывод | из (3.7) , значит , без множителя [шаг восстановлен нами] |
| Численно | Наш скрипт. Ниже функция , и с множителем производная растёт к (0.11 → 5·10⁵), то есть функция выпукла, а теорема 3.1(i) требует вогнутой. Интеграл в знаменателе расходится, и во всех точках. Исправленная версия даёт 0.247 / 0.799 / 0.979 / 0.9994 и ложится в диапазон Монте-Карло во всех четырёх точках |
| Альтернативное прочтение | что в (3.10) означает другую величину, чем в (3.7). Отпадает: (3.10) прямо ссылается на и из (3.9) и (3.7) соответственно, а в доказательстве теоремы 3.3 тот же множитель протянут в производную , так что это не опечатка набора, а запись, которой авторы пользовались |
| Другие места | функции , теоремы 3.3 содержат тот же множитель и наследуют ошибку |
Формула (3.9) для области с займом на потолке не удовлетворяет собственному уравнению работы.
Проверка (3.9), стр. 8875. Вердикт: дефект источника.
| Запись в источнике | , , стр. 8875 |
| Как проверено | наш скрипт: рынок из двух активов (наш пример), для каждого максимум по долям с найден прямым перебором, невязка уравнения HJB посчитана для напечатанной и для корня нашего символьного вывода (sympy) |
| Результат | напечатанная формула даёт невязку +0.036…+0.106 и на границе значение −8.06, тогда как по непрерывности с (3.7) там должно быть −0.336. Наш корень даёт невязку порядка , совпадает с прямым численным решением до четвёртого знака и равен −0.336 на границе |
| Альтернативное прочтение | что (3.9) записана для вспомогательного рынка и не обязана решать исходное уравнение. Отпадает: по лемме 2.1 значения совпадают, и теорема 3.1 требует, чтобы была дважды гладкой, то есть непрерывна на |
| Дополнительно | при одном активе знаменатель равен нулю тождественно (равенство в неравенстве Коши–Шварца), и (3.9) не определена. Численный раздел работы весь на одном активе; там эта область сводится к , и рисунки от (3.9) не зависят |
Формула стратегии в разделе 4 потеряла деление на . В тексте: и порог . Из (3.11) и (3.7) при одном активе следует , а порог совпадает с из (3.8). Рисунки построены по верной версии: при вертикаль стоит у 3.87 (), а не у 6.56 (); при формула даёт вообще отрицательный порог −0.31. При напечатанная формула даёт долю 0.80 вместо верных 0.40.
Мелочь. В разделе 2.1 написано "we set x > m to allow the wealth process to have a financial past", хотя это максимум и по определению области должно быть . Опечатка, на результаты не влияет.
Что из этого следует для доверия
Стратегия, то есть главный практический результат, верна: она выводится заново из уравнения работы и совпадает со всеми шестью панелями рисунков. Формулы вероятности, вторая половина заявленного в аннотации, напечатаны так, что по ним нельзя посчитать ни одного числа. Рецензирование эти ошибки пропустило. Ни одна вероятность в работе не посчитана и не нарисована, поэтому заметить ошибку по её же примерам было невозможно.
7. Что из этого практически следует
Если без торговли капитал тает, ближе к барьеру надо рисковать больше, а не меньше. Это главный вывод модели, и он верен. Он противоречит привычной интуиции «уменьшай размер в просадке», и противоречие объясняется целью: интуиция про выживание на бесконечном горизонте, а здесь задача дойти до уровня раньше барьера в невыгодной игре. В проп-оценке участник с отрицательным сносом после издержек находится ровно в такой игре. Работа Hall (2026) показывает на правилах фирм, что даже при нулевом преимуществе увеличение размера поднимает вероятность прохода с 0.10 до 0.43; там это работает через дневное наблюдение и ползущий барьер, а отрицательный снос добавляет к ним механизм этой работы.
Уровень просадки не влияет на стратегию, только на шансы. Ползёт барьер или стоит, на какой доле от максимума он задан, оптимальная доля зависит лишь от текущего капитала. Для правил с разной величиной лимита это значит, что меняется ответ на вопрос «стоит ли покупать», но не «как торговать». В модели. На дискретных днях с ценой контракта это нужно проверять отдельно.
С нулевым сносом размер вообще не важен, если барьер неподвижен. Это не из работы, а наше следствие из той же математики: при нулевом сносе капитал есть мартингал, и вероятность дойти до цели раньше неподвижного барьера равна отношению расстояний, , где расстояние до барьера, а до цели, при любой стратегии. Размер начинает влиять только через знак сноса (в нём сидят издержки), через дискретность наблюдения (дневное закрытие перескакивает барьер) и через ползущий барьер. Это ровно три механизма, которые разбирают работы Villahermosa (2026) и Hall (2026).
Формулы вероятности из работы использовать нельзя. Только (3.11) для стратегии и (3.8) для порога; вероятность считать по исправленной формуле (раздел 6) или симуляцией.
8. Тестируемые идеи
| № | Идея | Тип | Где считать |
|---|---|---|---|
| 1 | Размер позиции на стадии оценки как функция расстояния до цели: максимум у лимита, спадающий к цели по ; сравнить вероятность прохода с постоянным размером на симуляции правил | изменение конструкции | Python |
| 2 | Проверить знак: при положительном сносе после издержек та же стратегия должна проигрывать постоянному малому размеру; найти снос, при котором оптимум переключается | диагностика | Python |
| 3 | Проверить независимость оптимального размера от величины лимита () на дискретных дневных данных: в модели размер от лимита не зависит, на дневном закрытии с перескоком барьера зависимость может появиться | аудит | Python |
| 4 | Не брать формулы вероятности (3.10), теоремы 3.3 из этой работы; считать вероятность по исправленной формуле или симуляцией, и сверять одно с другим | аудит | Python |
| 5 | Измерить вклад каждого из трёх механизмов, через которые размер влияет на вероятность прохода: знак сноса после издержек, дискретность наблюдения, ползущий барьер; при нулевом сносе, неподвижном барьере и непрерывном наблюдении вклад размера должен быть нулевым | диагностика | Python |