Як читати цей розбір. Головне у двох місцях: розділ «Метод в один рядок» (рецепт цілком, його можна забрати й не читати решту) і розділ 9 (результати поза вибіркою 1964–2014). Розділи 3–5 розбирають формули за значками; якщо формули не потрібні, їх можна пропустити. Розділ 7 потрібен тим, хто хоче зрозуміти, як обирали параметри і наскільки результат залежить від вибору. Числа взято з таблиць і тексту роботи, ми їх не перераховували; приклади з позначкою «наш приклад» вигадано нами для ілюстрації.
Головна теза
Проти портфельної теорії Марковіца є відомий аргумент (DeMiguel і співавтори): рівнозважений портфель вигідно відрізняється від оптимізованих. Зазвичай теорію застосовують із параметрами, оціненими за довгостроковими дохідностями. Автори стверджують, що справа в горизонті. Якщо оцінювати всі три величини за останній рік і перебалансовувати портфель щомісяця, тобто спиратися на інерцію дохідності, волатильності й кореляції, а не на їхні довгострокові середні, результат виходить кращим за рівну вагу. Цю інерцію трьох величин автори називають узагальненим моментумом: "we assume persistence in the short-term, not only for R, but also for V and C" (анотація).
Сама модель проста. Щомісяця для кожного активу рахують оцінку: дохідність в одному степені, помножену на «одиницю мінус кореляція з індексом» в іншому степені й поділену на волатильність у третьому. Степені автори називають еластичностями, звідси назва Elastic Asset Allocation. Вага активу пропорційна оцінці; беруть лише кілька найкращих; активи з недодатною дохідністю отримують нуль, а їхня частка за кількістю йде в захисний актив.
Щоб не підганяти параметри під ті самі дані, на яких їх перевіряють, автори ділять століття місячних даних навпіл. Усе підбирають на 1914–1964 роках, перевіряють на 1964–2014. На трьох наборах індексів (7, 15 і 38 класів активів) обидві підсумкові версії поза вибіркою дають вищу дохідність, ніж рівнозважений портфель тих самих активів, і максимальну просадку від 8.6 до 25.3 % проти 34.8–43.4 % у рівної ваги.
1. Звідки взялася EAA
Робота продовжує дві раніші моделі Келлера. FAA (Flexible Asset Allocation, 2012) ранжує активи за трьома ознаками: дохідністю (R), волатильністю (V) і кореляцією з рівнозваженим індексом (C). Ранги складають із вагами, і до портфеля рівними частками йдуть активи з найкращим сумарним рангом. MAA (Modern Asset Allocation, 2013–2014) робить те саме в дусі Марковіца: використовує одноіндексну модель Елтона (1976), у якій дохідність активу ділиться на частину, пояснену ринком, і власну частину, і отримує для оптимального за Шарпом портфеля без коротких позицій аналітичну формулу.
Обидві моделі мали спільну ваду, яку автори називають прямо: "Testing for FAA and MAA was conducted using daily data", а денні дані для більшості індексів є лише за останні десятиліття. Ці десятиліття майже цілком припали на один режим: ставки й інфляція весь час знижувалися. Нова робота переходить на місячні дані за сто років, щоб захопити епохи зростання й падіння ставок, інфляції та економіки.
Відмінність EAA від FAA в одному кроці. Замість порядкових рангів (перший, другий, третій) беруть самі значення ознак, перемножені в степенях. Ранг втрачає інформацію про те, наскільки актив кращий за сусіда; добуток її зберігає. І вага активу стає пропорційною оцінці, а не однаковою для всіх відібраних, як у FAA.
Що таке кореляція з рівнозваженим індексом. Індекс тут не S&P 500, а портфель з усіх активів набору порівну, який перебалансовують щомісяця. Кореляція активу з ним показує, наскільки актив рухається разом із «типовим» активом набору. Облігації в наборі, де більше акцій, зазвичай мають низьку кореляцію з таким індексом, тому у формулі EAA вони отримують заохочення. Заохочується не сама низька волатильність, а здатність активу рухатися інакше, ніж решта.
2. Метод в один рядок
Раз на місяць: для кожного активу порахувати середню надлишкову дохідність за 1, 3, 6 і 12 місяців і кореляцію його місячних дохідностей за 12 місяців із рівнозваженим індексом; активам із додатною дохідністю поставити оцінку за «золотою» формулою; взяти кілька найкращих і розподілити капітал пропорційно оцінці; частку портфеля, що дорівнює частці активів із недодатною дохідністю в усьому наборі, віддати 10-річним облігаціям США.
Рецепт за розділом 4.6 роботи:
- : середня повна надлишкова дохідність активу за останні 1, 3, 6 і 12 місяців (9 місяців автори викинули, бо на навчальному періоді цей горизонт не допомагав). Надлишкова означає понад дохідність 13-тижневих казначейських векселів.
- : стандартне відхилення останніх 12 місячних дохідностей, номінальних, без вирахування ставки.
- : кореляція останніх 12 місячних номінальних дохідностей активу з індексом.
- Індекс: рівнозважена () місячна номінальна дохідність усіх активів набору.
- Оцінка за формулою (4) з обраними еластичностями; за оцінка і вага дорівнюють нулю.
- До портфеля йдуть активів із найкращою додатною оцінкою, ваги пропорційні оцінкам.
- Захист від обвалу: частку , що дорівнює частці активів усього набору з недодатною надлишковою дохідністю, віддають захисному активу (10-річні облігації США).
- Перебалансування наприкінці кожного місяця, витрати 0.1 % в один бік, без плеча.
Дві підсумкові «золоті» формули оцінки:
Що це таке. Оцінка активу у двох підсумкових моделях. В обох беруть участь лише дохідність і кореляція, волатильності немає (розділ 3 пояснює чому). Обидві формули виходять із загальної формули (4) роботи підстановкою обраних степенів: захисна за і , атакувальна за і .
Що означає кожен значок. («зет і»): оцінка активу номер . («ер і»): його середня надлишкова дохідність за 1, 3, 6 і 12 місяців. («це і»): його кореляція з рівнозваженим індексом за 12 місяців, від −1 до 1. : квадратний корінь.
Рахунок за кроками. Для кожного активу з додатною : відняти кореляцію від одиниці, помножити на дохідність. У захисній моделі з цього добутку добути корінь. В атакувальній помножити результат ще раз на дохідність (тобто дохідність у квадраті). Потім відібрати найкращих і поділити кожну оцінку на суму оцінок відібраних: це частки.
Наш приклад. Два активи. В A дохідність 2 %, кореляція з індексом 0.8; у B дохідність 1 %, кореляція 0.2. Захисна модель: , ; частки приблизно 41 % і 59 %, більше отримує менш дохідний, але менш пов'язаний із ринком B. Атакувальна модель: , ; частки порівну. Квадрат дохідності в атакувальній моделі врівноважує перевагу B за кореляцією.
Навіщо це потрібно. Дві формули задають дві крайності однієї ідеї. Захисна м'яко змішує дохідність і диверсифікацію та дає ваги ближчі до рівних. Атакувальна сильніше тягне капітал до лідера за дохідністю.
3. Головна формула та її частини
Формула (1) роботи, з рендера сторінки 3:
Що це таке. Узагальнена оцінка моментуму активу. Вага активу в портфелі пропорційна їй.
Що означає кожен значок. («дубль-ве і»): частка активу у портфелі. : «пропорційно», тобто дорівнює з точністю до спільного множника, який потім підбирають так, щоб частки склалися в одиницю. : оцінка. , , : дохідність, волатильність і кореляція з індексом. , , («дубль-ве ер», «дубль-ве ве», «дубль-ве це»): невід'ємні степені при дохідності, волатильності та «одиниці мінус кореляція», це і є еластичності.
Рахунок за кроками. Дохідність піднести до степеня , вираз до степеня , перемножити, поділити на волатильність у степені . Що вища дохідність і що нижчі волатильність і кореляція, то вища оцінка.
Навіщо це потрібно. Одна формула замість трьох рангів. Змінюючи три числа, можна отримати і рівні ваги, і паритет ризику, і тяжіння до лідера за дохідністю (розділ 5).
Частки нормують умовою довгого портфеля, формула (2):
Чому кореляція стоїть у вигляді , а не сама. Автори застерігають: після фільтра і заміни на усі три множники невід'ємні за побудовою, а "the fractional exponent of a negative value is undefined". Від'ємне число в дробовому степені не визначене, тому без цих двох заходів формула не працювала б.
Чому степені називають еластичностями. Еластичність в економіці це відношення відносних змін: на скільки відсотків змінюється одна величина, коли інша змінюється на один відсоток. Приклад авторів: еластичність означає, що за зростання на 10 % вага змінюється приблизно на 5 %. Наше уточнення: еластичність точно описує зміну оцінки ; частка після нормування змінюється трохи менше, і то менше, що більша частка активу в портфелі, бо знаменник нормування зростає разом із нею.
Масштабувальний степінь
Для розрахунків автори переписують формулу (1) у рівносильному вигляді, формула (4):
Що це таке. Та сама оцінка, але степінь при дохідності зафіксовано на одиниці, а весь вираз цілком підносять до спільного степеня . Еластичності і тепер рахуються відносно дохідності.
Що означає кожен значок. («дубль-ве ес»): масштабувальна еластичність, відповідає за те, наскільки портфель зосереджений на лідерах. Решта значків ті самі, що у формулі (1).
Рахунок за кроками. Порахувати вираз у дужках, піднести до степеня . За будь-яке додатне число в нульовому степені дорівнює одиниці, усі відібрані активи отримують однакові оцінки, і портфель стає рівнозваженим. За дуже великого розрив між найкращим і рештою стає величезним, і майже весь капітал (крім захисної частки) дістається одному активу.
Приклад на числах роботи. Щоб за все ж можна було обрати найкращих, автори додають до крихітне число : оцінки майже рівні, ваги практично однакові, але порядок активів зберігається. Цей варіант по суті повторює FAA з рівними частками.
Навіщо це потрібно. Одна ручка замість двох рішень. задає, наскільки заохочувати диверсифікацію (автори називають це хеджуванням), задає концентрацію.
Ще одна властивість, яку відзначають автори: формула не залежить від одиниць дохідності й волатильності. Місячні чи річні, відсотки чи частки, спільний множник зникає під час нормування. Для кореляції це не так, вона безрозмірна й обмежена проміжком від −1 до 1, тому зсув на одиницю в має сенс.
Чому волатильність вимкнено
У розділі 4.7 автори пишуть, що на навчальному періоді член із волатильністю "had little impact on strategy performance" за заданих і . Пояснення вони дають із застереженням: "This is probably related to the fact that ci and vi are collinear", тобто в більшості облігацій і волатильність, і кореляція з індексом низькі, і дві ознаки кажуть про одне й те саме. Заради простоти в усіх тестах поставлено . Лишаються два налаштовувані степені, і .
4. Відбір найкращих і захист від обвалу
Скільки активів брати
Як і в FAA, до портфеля йде лише верхня частина набору за оцінкою. Спершу автори задають її часткою від з округленням униз; на навчальному періоді виявилося, що найкраща частка спадає зі зростанням . Щоб не додавати ще один вимір перебору, кількість активів задано функцією від кореня з (виноска 4 роботи):
Що це таке. Скільки найкращих активів тримати в портфелі за набору з активів.
Що означає кожен значок. : округлення вгору до цілого. : округлення вниз. : менше з двох чисел. : корінь із кількості активів.
Приклад на числах роботи. : корінь близько 2.65, угору 3, плюс один 4; половина 3.5, униз 3; менше з 4 і 3 це 3. Автори наводять підсумок для всіх трьох наборів: 3 активи за , 5 за , 8 за .
Навіщо це потрібно. На маленькому наборі тримати половину, на великому помітно менше за половину. Коли склад набору змінюється в часі (у великому наборі частина індексів з'являється лише до 1970-х, а до 2014 року їх знову стає менше), кількість відібраних змінюється разом із ним.
Захист від обвалу (Crash Protection)
Захист побудовано на абсолютному моментумі: актив із недодатною надлишковою дохідністю вважається таким, що падає. Частка портфеля, яку віддають захисному активу, дорівнює частці таких активів в усьому наборі, а не серед відібраних. Формула (3):
Що це таке. Скільки капіталу лишається на відібрані активи після захисного відрахування.
Що означає кожен значок. («дубль-ве це-пе», від crash protection): частка активів усього набору з . Сума ліворуч іде за відібраними активами.
Приклад на числах роботи. У наборі 11 активів, , у 7 з 11 дохідність недодатна. Тоді , тобто 64 % портфеля йде в захисний актив. Решта 36 % ділиться пропорційно оцінкам між чотирма активами: за правилом половини можна було б узяти п'ять, але додатна дохідність лише в чотирьох.
Навіщо це потрібно. Захист вмикається поступово. Коли падає один актив із десяти, у захист іде 10 %; коли падає майже весь ринок, майже весь портфель. Різкого перемикання «все або нічого» немає.
Який актив захисний, теж обрано на навчальному періоді. Пробували тримісячні казначейські векселі й облігації США різних видів (10 і 30 років, муніципальні, корпоративні). За словами авторів, "US Gov10y was a clear winner" на всіх наборах, і в усіх тестах захисний актив це 10-річні державні облігації США.
5. Окремі випадки: що вміє формула
Розділ 3 і додаток A роботи показують, що відомі схеми розподілу виходять із формули EAA підстановкою степенів. Це аргумент авторів на користь обраного вигляду формули.
| Степені у формулі (1) | Вага активу | Що це за схема |
|---|---|---|
| (або у формулі 4) | рівні ваги | |
| , решта 0 | наївний паритет ризику | |
| , решта 0 | мінімальна дисперсія за нульової волатильності ринку | |
| , , | моментум дохідності з урахуванням дисперсії | |
| , , | наближення максимальної диверсифікації |
Як читати. Кожен рядок це одна з формул (5)–(9) роботи. «Наївний» паритет ризику означає, що кореляції між активами не враховують: вага обернено пропорційна волатильності, і кожен актив вносить приблизно однаковий власний ризик. Правило відбору найкращих і захист від обвалу, за словами авторів, можна накласти на будь-яку з цих схем.
Зв'язок із теорією Марковіца автори виводять через модель MAA. В одноіндексній моделі оптимальний за Шарпом довгий портфель має аналітичну формулу (A.1):
Що це таке. Вага активу в оптимальному портфелі, коли дохідності всіх активів пов'язані між собою лише через спільний ринковий індекс.
Що означає кожен значок. («те і»): коефіцієнт Трейнора, дохідність активу на одиницю його бети. («бе і»): бета активу до індексу, де це волатильність індексу. («ес і»): власна (ідіосинкратична) дисперсія активу, та частина коливань, яку індекс не пояснює. : поріг Трейнора; активи з нижче за поріг отримують нуль.
Рахунок за кроками. Знайти бету й власну дисперсію кожного активу, порахувати коефіцієнт Трейнора, відкинути активи нижче за поріг, решті дати вагу, пропорційну дохідності на одиницю власної дисперсії з поправкою на віддаленість від порога.
Навіщо це потрібно. Це еталон, який EAA наближає. Поріг рахується складно (автори відсилають до додатка роботи 2014 року), і в EAA його замінює просте правило «взяти найкращих».
Якщо вважати коефіцієнти Шарпа всіх активів рівними, з MAA виходить варіант максимальної диверсифікації, який автори наближають рядом Тейлора, формула (A.2):
Що це таке. Наближена вага в портфелі максимальної диверсифікації.
Що означає кожен значок. : поріг кореляції; активи, у яких кореляція з індексом вища за поріг, отримують нуль. : степінь, до якого підносять .
Приклад на числах роботи. За порога наближення, за словами авторів, майже точне для кореляцій біля нуля й добре за від −0.3 до 0.8. Степінь при тоді .
Навіщо це потрібно. Тут упізнається член формули EAA з і волатильність у першому степені. Звідси аргумент авторів: множник із кореляцією в EAA це не довільна добавка, а спрощена форма оптимального портфеля, коли в ринку є спільна складова.
Підсумок додатка словами авторів: EAA точно відтворює варіанти MAA без спільної ринкової складової і добре наближає варіанти з нею через член .
6. Дані, поділ і метрика
Період і поділ. Місячні дані з квітня 1914 по серпень 2014. Навчальний період (IS, in-sample) з кінця квітня 1914 по березень 1964, перевірний (OS, out-of-sample) з квітня 1964 по серпень 2014. Автори пояснюють, чому навчання на першій половині, а не на другій: останні десятиліття були "dominant bond regime" з майже безперервно спадними ставками, а 1914–1964 різноманітніші: високі й низькі, зростаючі й спадні ставки та найсильніший обвал ринку акцій за століття.
Три набори активів. Усі ряди це місячні індекси повної дохідності з реінвестуванням дивідендів, від MSCI, Fama/French, Ibbotson, Barclays і Global Financial Data, в останні роки продовжені найближчими індексами та ETF з Yahoo і Bloomberg.
| Набір | Склад | Скільки активів насправді |
|---|---|---|
| , малий глобальний | S&P 500, EAFE, ринки, що розвиваються, технології США, японський Topix, 10-річні облігації США, високодохідні облігації США | більша частина даних з 1913 року |
| , сектори США | 10 секторів Fama/French і п'ять видів облігацій США | від 2 активів у 1914 році до 15 з 1927 по 1964 |
| , великий глобальний | усе вище плюс малі компанії, GSCI, золото, іноземні облігації, TIPS, REIT, п'ять індексів FTSE, японські 10-річні облігації, три індекси Dow, валюта, лісові активи | від 4 у 1914 році до 28 у 1964; усі 38 лише з 1994 по середину 2011, до 2014 року 13 |
Набори на 7 і 15 активів вибрано з великого так, щоб вони мали якомога довшу історію.
Вікно 12 місяців. Волатильність і кореляцію рахують за 12 місячними спостереженнями. Автори визнають, що це мало порівняно з денними даними (близько 21 спостереження на місяць), але пишуть, що між щільністю даних і застаріванням інформації є компроміс і за їхніми тестами 12 спостережень вистачає.
Чому просадка, а не волатильність. Коефіцієнт Шарпа автори визнають законною ціллю оптимізації, але на горизонті в десятиліття їх більше цікавлять важкі хвости: 1929 і 2008 роки. Тому ризик вимірюють максимальною просадкою . Аргумент авторів: після падіння на 40 %, як у S&P 500 у 2008 році, для повернення до попереднього піку потрібне зростання на 66 %, а середня річна дохідність ринку лише мала частка цього. І застереження тут же: "D does not stabilize over time, as V does", імовірність великої просадки зростає з довжиною періоду.
Метрика оптимізації, формула (10), це коефіцієнт Калмара з порогом:
Що це таке. Скільки річної дохідності понад поріг припадає на одиницю максимальної просадки.
Що означає кожен значок. : середньорічний темп зростання капіталу (CAGR) після витрат. : поріг дохідності. : максимальна просадка за весь період. і : та сама метрика за порогу 5 % і 10 % річних.
Приклад на числах роботи. Захисна модель на наборі з 7 активів поза вибіркою: , , у таблиці , тобто на кожен відсоток просадки припадає 0.424 відсотка річної дохідності понад 5 %.
Навіщо це потрібно. Поріг 5 %, за словами авторів, близький до вподобань інвестора із середньою несхильністю до ризику (коефіцієнт 3 за роботою Ang, 2012). Агресивнішому інвесторові підходить поріг 10 %. Головною метрикою обрано .
Як читати числа в таблицях роботи. Усі метрики в таблицях записано у відсотках, зокрема Шарп і Калмар. Шарп 126.6 % це коефіцієнт 1.266, Калмар 70.8 % це 0.708. , , : Шарп із порогом 2, 5 і 10 % замість безризикової ставки; на навчальному періоді ставка векселів близько 2 %, тому там це звичайний Шарп. «3y» (у таблицях «3y>EW» або «3y (Roll >=EW)»): частка ковзних трирічних періодів, у яких модель випередила за дохідністю рівнозважений портфель усіх активів набору. Порівняння завжди йде з цим рівнозваженим портфелем, який перебалансовують щомісяця, і додатково з S&P 500.
7. Перебір на 1914–1964: 49 сценаріїв
Обидва степені перебирали за сімома значеннями: 0, 25, 50, 75, 100, 150 і 200 %. Усього поєднань на кожен набір активів.
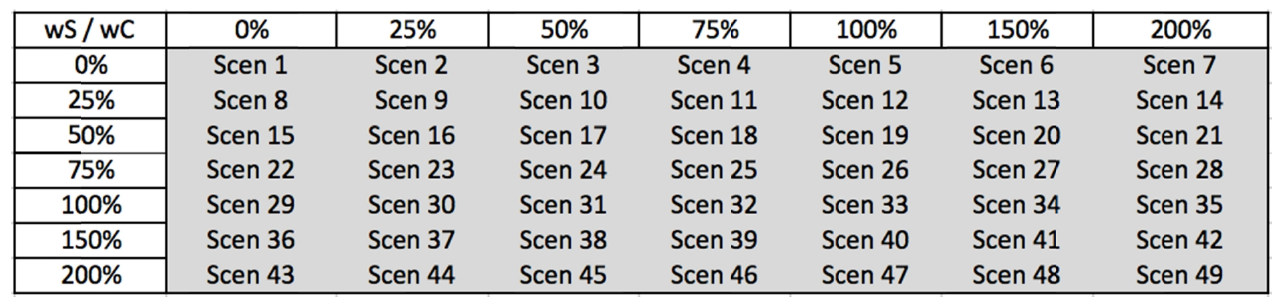
Як її читати. Рядок задає (концентрацію), стовпець (заохочення низької кореляції). Номер сценарію це номер клітинки, і далі в таблицях результатів сценарії називають лише номерами. Наприклад, сценарій 19 це , ; сценарій 45 це , ; сценарій 7 це , .
Що треба побачити. Лівий верхній кут це рівні ваги без урахування кореляції, правий нижній це найзосередженіший портфель із найсильнішим заохоченням диверсифікації.
Кожен із 49 бектестів автори наносять точкою на площину «просадка по горизонталі, дохідність по вертикалі». Це діаграма Калмара, аналог звичної діаграми «ризик–дохідність», де замість волатильності стоїть максимальна просадка.
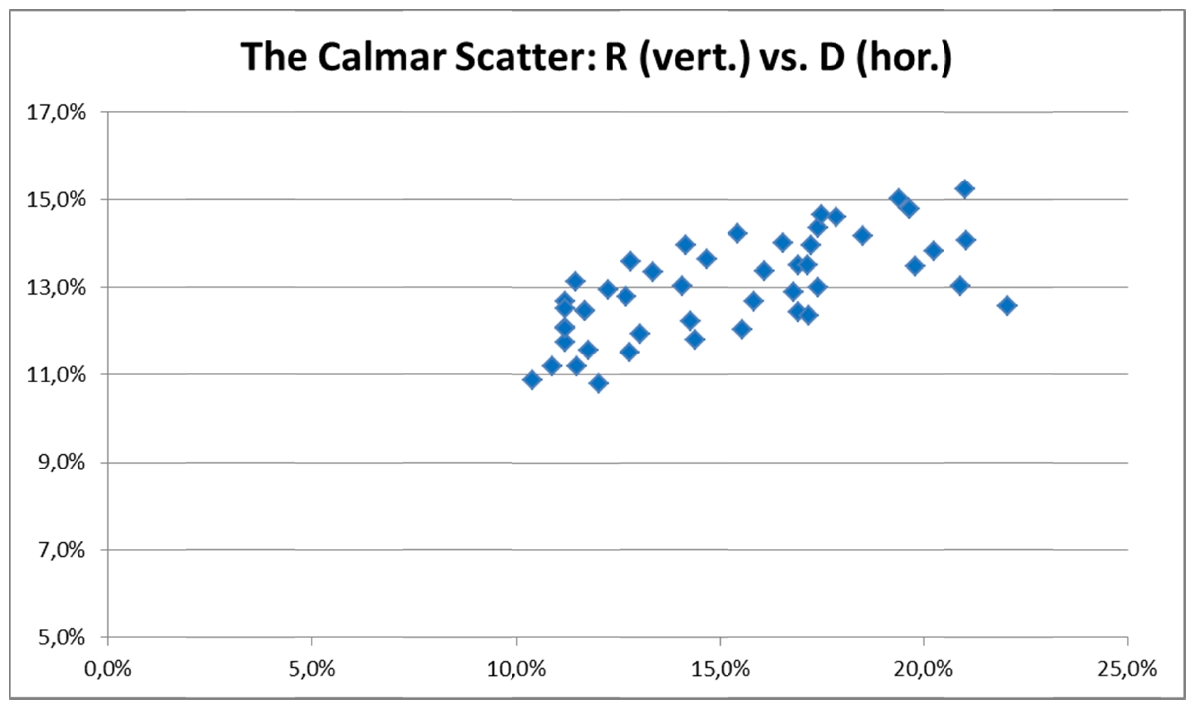
Як його читати. Кожна точка це один із 49 сценаріїв на наборі з 7 активів. По горизонталі максимальна просадка за 1914–1964, по вертикалі середньорічна дохідність.
Що треба побачити. Усі 49 варіантів, на око за рисунком, лежать у вузькій смузі: просадка приблизно від 10 до 22 %, дохідність приблизно від 11 до 15 %. Для порівняння, рівнозважений портфель тих самих активів на цьому періоді мав просадку 54.9 % за дохідності 8.9 %, S&P 500 83.5 % за 10.1 %. Майже будь-які значення двох степенів на цьому наборі дають результат набагато кращий за рівну вагу; основну роботу роблять відбір, захист і сама формула, а не точне налаштування.
Точки, для яких за даної просадки немає дохіднішого варіанта, а за даної дохідності немає варіанта з меншою просадкою, утворюють верхньо-ліву обвідну. Автори називають її межею Калмара, за аналогією з ефективною межею Марковіца.
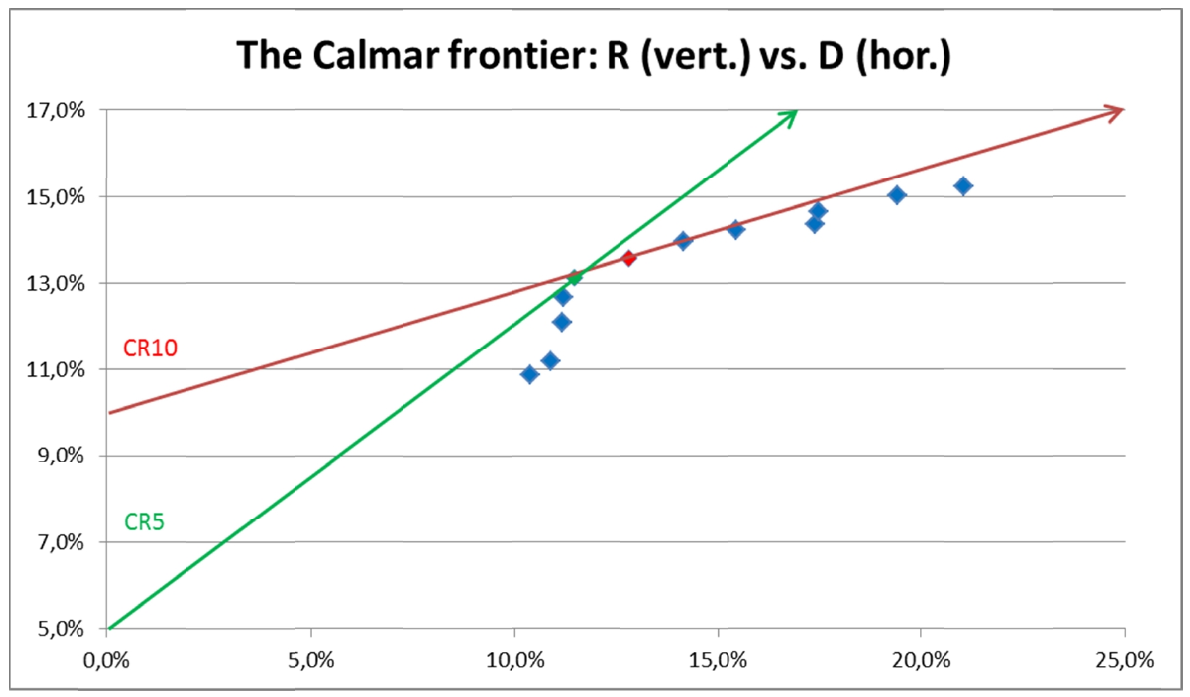
Як його читати. Сині точки це 12 сценаріїв із 49, що лежать на межі. Зелена пряма виходить із 5 % на вертикальній осі: точка, через яку вона проходить дотично до межі, має найкращий . Червона пряма виходить із 10 % і торкається межі в точці з найкращим (червона точка).
Що треба побачити. Що вищий поріг, то пологіша пряма і то правіше точка дотику: за порогу 10 % вигідніше брати більше просадки заради дохідності. Звідси два кандидати, захисний і атакувальний.
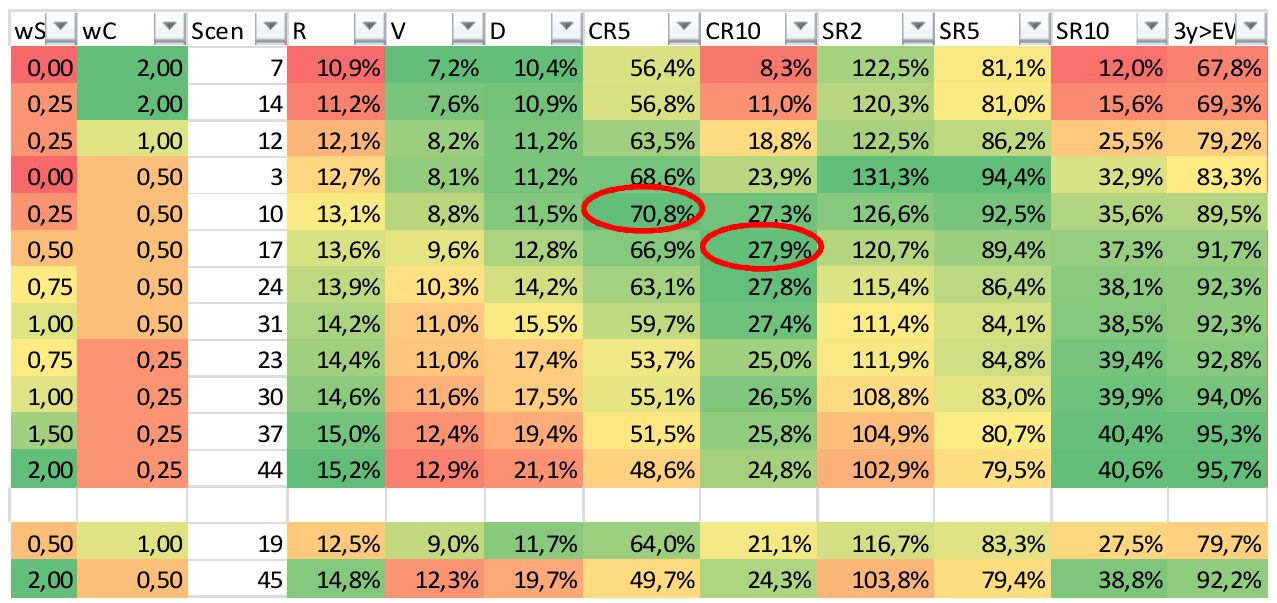
Як її читати. Дванадцять рядків згори це сценарії межі, від найзахиснішого (сценарій 7, просадка 10.4 %) до найатакувальнішого (сценарій 44, дохідність 15.2 %). Під порожнім рядком два «золоті» сценарії, про які розділ 8. Червоними овалами автори обвели найкращий (70.8 %, сценарій 10) і найкращий (27.9 %, сценарій 17).
Що треба побачити. Згори вниз загалом спадає (від 2 до 0.25), а зростає не монотонно: у сценарію 3 він знову дорівнює нулю. Дохідність і просадка зростають разом. Жодного сценарію з на межі немає; автори роблять із цього висновок, що заохочення низької кореляції працює. Частка трирічних періодів, коли модель випереджала рівну вагу, зростає від 67.8 % у найзахиснішого до 95.7 % у найатакувальнішого.
За трьома наборами картина на навчальному періоді така:
| Набір, IS | Найкращий за CR5 | Найкращий за CR10 | Найзахисніший | Найатакувальніший |
|---|---|---|---|---|
| сц. 10 ( 25 %, 50 %): R 13.1 %, D 11.5 % | сц. 17 (50 %, 50 %): R 13.6 %, D 12.8 % | сц. 7: R 10.9 %, D 10.4 % | сц. 44: R 15.2 %, D 21.1 % | |
| сц. 20 (50 %, 150 %): R 8.6 %, D 12.5 % | сц. 43 (200 %, 0): R 11.2 %, D 39.1 % | сц. 35: R 7.6 %, D 11.6 % | сц. 43 | |
| сц. 19 (50 %, 100 %): R 11.5 %, D 10.9 % | сц. 45 (200 %, 50 %): R 14.0 %, D 21.9 % | сц. 7: R 8.3 %, D 9.1 % | сц. 44: R 14.2 %, D 30.9 % |
І порівняння найкращих варіантів із рівнозваженим портфелем на тому самому періоді:
| Набір, IS | Модель | R | V | D | CR5 | Шарп | 3y |
|---|---|---|---|---|---|---|---|
| сц. 10 / сц. 17 | 13.1 / 13.6 % | 8.8 / 9.6 % | 11.5 / 12.8 % | 70.8 / 66.9 % | 1.27 / 1.21 | 89.5 / 91.7 % | |
| рівна вага | 8.9 % | 10.1 % | 54.9 % | 7.1 % | 0.68 | ||
| сц. 20 / сц. 43 | 8.6 / 11.2 % | 7.1 / 12.2 % | 12.5 / 39.1 % | 29.0 / 15.8 % | 0.93 / 0.75 | 37.7 / 62.3 % | |
| рівна вага | 8.0 % | 13.6 % | 67.6 % | 4.4 % | 0.44 | ||
| сц. 19 / сц. 45 | 11.5 / 14.0 % | 7.8 / 12.0 % | 10.9 / 21.9 % | 59.7 / 41.2 % | 1.21 / 1.00 | 78.7 / 87.7 % | |
| рівна вага | 8.0 % | 12.5 % | 65.1 % | 4.5 % | 0.48 | ||
| усі | S&P 500 | 10.1 % | 21.4 % | 83.5 % | 6.2 % | 0.38 |
Шарп тут переведено з відсотків таблиць роботи у звичайний коефіцієнт (126.6 % це 1.27) без перерахунку. Набір секторів США вирізняється: найкраща за модель (сценарій 20) там випереджала рівну вагу за дохідністю лише в 37.7 % трирічних періодів, і автори самі називають це "somewhat disappointing". Загальне спостереження авторів: що захисніша модель, то нижчий цей показник.
8. «Золоті» параметри
Звичайна схема перевірки поза вибіркою взяла б для кожного набору свої найкращі параметри. Автори роблять інакше: шукають дві пари степенів, добрі одразу для всіх трьох наборів. Аргумент: для довільних нових активів навчальна історія буде набагато коротшою, і параметри, підігнані під один набір, переносити ризиковано. За їхнім формулюванням, такі пари "are not optimal on any one universe", але близькі до оптимальних усюди.
"After some experimentation on all three universes, exclusively on IS" автори дійшли двох пар:
- золота захисна: , , сценарій 19, обрана за ;
- золота атакувальна: , , сценарій 45, обрана за .
Де вони опиняються на кожному наборі, за словами авторів:
| Набір | Захисна (сц. 19) | Атакувальна (сц. 45) |
|---|---|---|
| найкраща за із 49 | найкраща за із 49 | |
| у верхніх 5 % за | у верхніх 25 % за , просадка 32 % проти 39 % у найкращої за | |
| у верхніх 10 % за | у верхніх 15 % за |
Ще аргумент авторів: Шарп у золотих пар близький до найкращого. Найгірший випадок, атакувальна пара на секторах США, дає 78 % проти 93 % у найкращого сценарію і 44 % у рівної ваги. І головна умова: золоті пари "were completely determined on IS, without looking at OS".
Підстановка золотих степенів у формулу (4) за і дає формули (11) і (12) роботи, розібрані в розділі 2. Разом із правилом кореня для кількості активів і захистом від обвалу це дві повні моделі, яким потрібна історія не довша за 12 місяців.
9. Поза вибіркою, 1964–2014
Золоті моделі застосовано без змін до квітня 1964 – серпня 2014 на всіх трьох наборах.
| Набір, OS | Модель | R | V | D | CR5 | Шарп | 3y | Витрати на рік |
|---|---|---|---|---|---|---|---|---|
| захисна | 13.1 % | 9.7 % | 19.1 % | 42.4 % | 0.83 | 68.5 % | 0.5 % | |
| атакувальна | 14.5 % | 11.4 % | 25.3 % | 37.6 % | 0.83 | 79.0 % | 0.6 % | |
| рівна вага | 9.5 % | 11.3 % | 43.4 % | 10.4 % | 0.40 | |||
| захисна | 10.3 % | 8.8 % | 12.5 % | 42.6 % | 0.60 | 50.5 % | 0.6 % | |
| атакувальна | 11.7 % | 10.1 % | 12.5 % | 53.4 % | 0.66 | 64.4 % | 0.7 % | |
| рівна вага | 9.6 % | 10.7 % | 34.8 % | 13.4 % | 0.43 | |||
| захисна | 12.8 % | 7.9 % | 8.6 % | 90.2 % | 0.97 | 76.0 % | 0.6 % | |
| атакувальна | 14.3 % | 10.1 % | 14.1 % | 65.7 % | 0.91 | 79.3 % | 0.6 % | |
| рівна вага | 9.6 % | 9.6 % | 36.7 % | 12.6 % | 0.48 | |||
| усі | S&P 500 | 9.9 % | 15.0 % | 50.8 % | 9.6 % | 0.32 |
Шарп у цих таблицях роботи підписано як «SR2 (Sharpe Rf)», тобто відносно безризикової ставки, і переведено нами з відсотків у коефіцієнт без перерахунку.
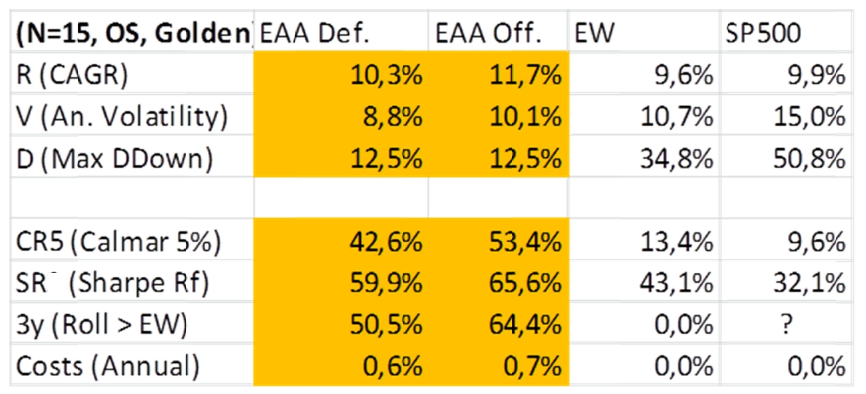
Чому цю таблицю показано картинкою. У тексті роботи її немає, лише зображення, тому числа для набору з 15 активів у таблиці вище переписано з нього.
Що треба побачити. В обох моделей максимальна просадка однакова, 12.5 %, за просадки рівної ваги 34.8 % і S&P 500 50.8 %. Частка трирічних періодів, коли захисна модель випередила рівну вагу, 50.5 %, тобто приблизно половина: на секторах США перевага захисної моделі тримається на просадці, а не на дохідності.
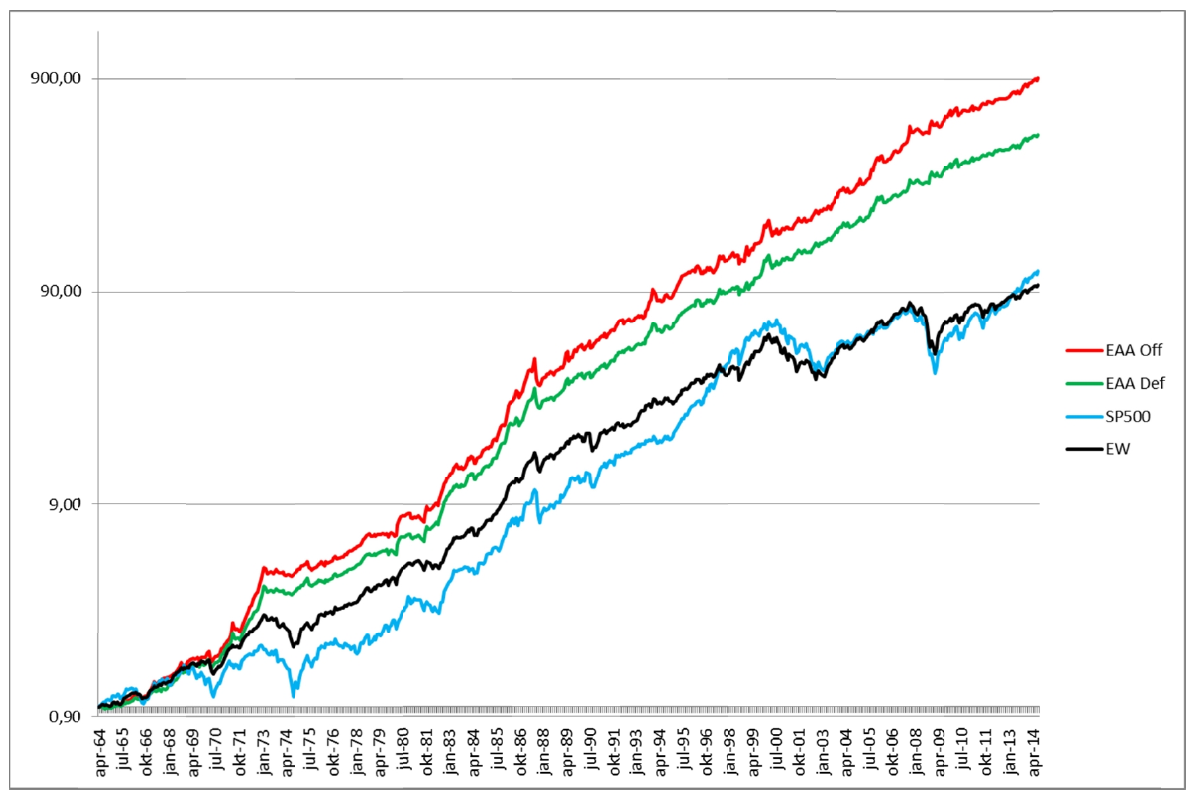
Як його читати. Вертикальна вісь логарифмічна: поділки 0.9, 9, 90 і 900, кожна наступна вдесятеро більша. На такій осі однаковий нахил означає однаковий відсоток зростання. Червона лінія атакувальна модель, зелена захисна, блакитна S&P 500, чорна рівна вага.
Що треба побачити. Обидві моделі EAA із середини 1970-х стійко вищі за рівну вагу і S&P 500, і розрив із часом зростає. Провали на блакитній і чорній лініях у 1974, 2002 і 2009 роках у моделей EAA майже не видно; найпомітніший їхній провал близько 1987 року.
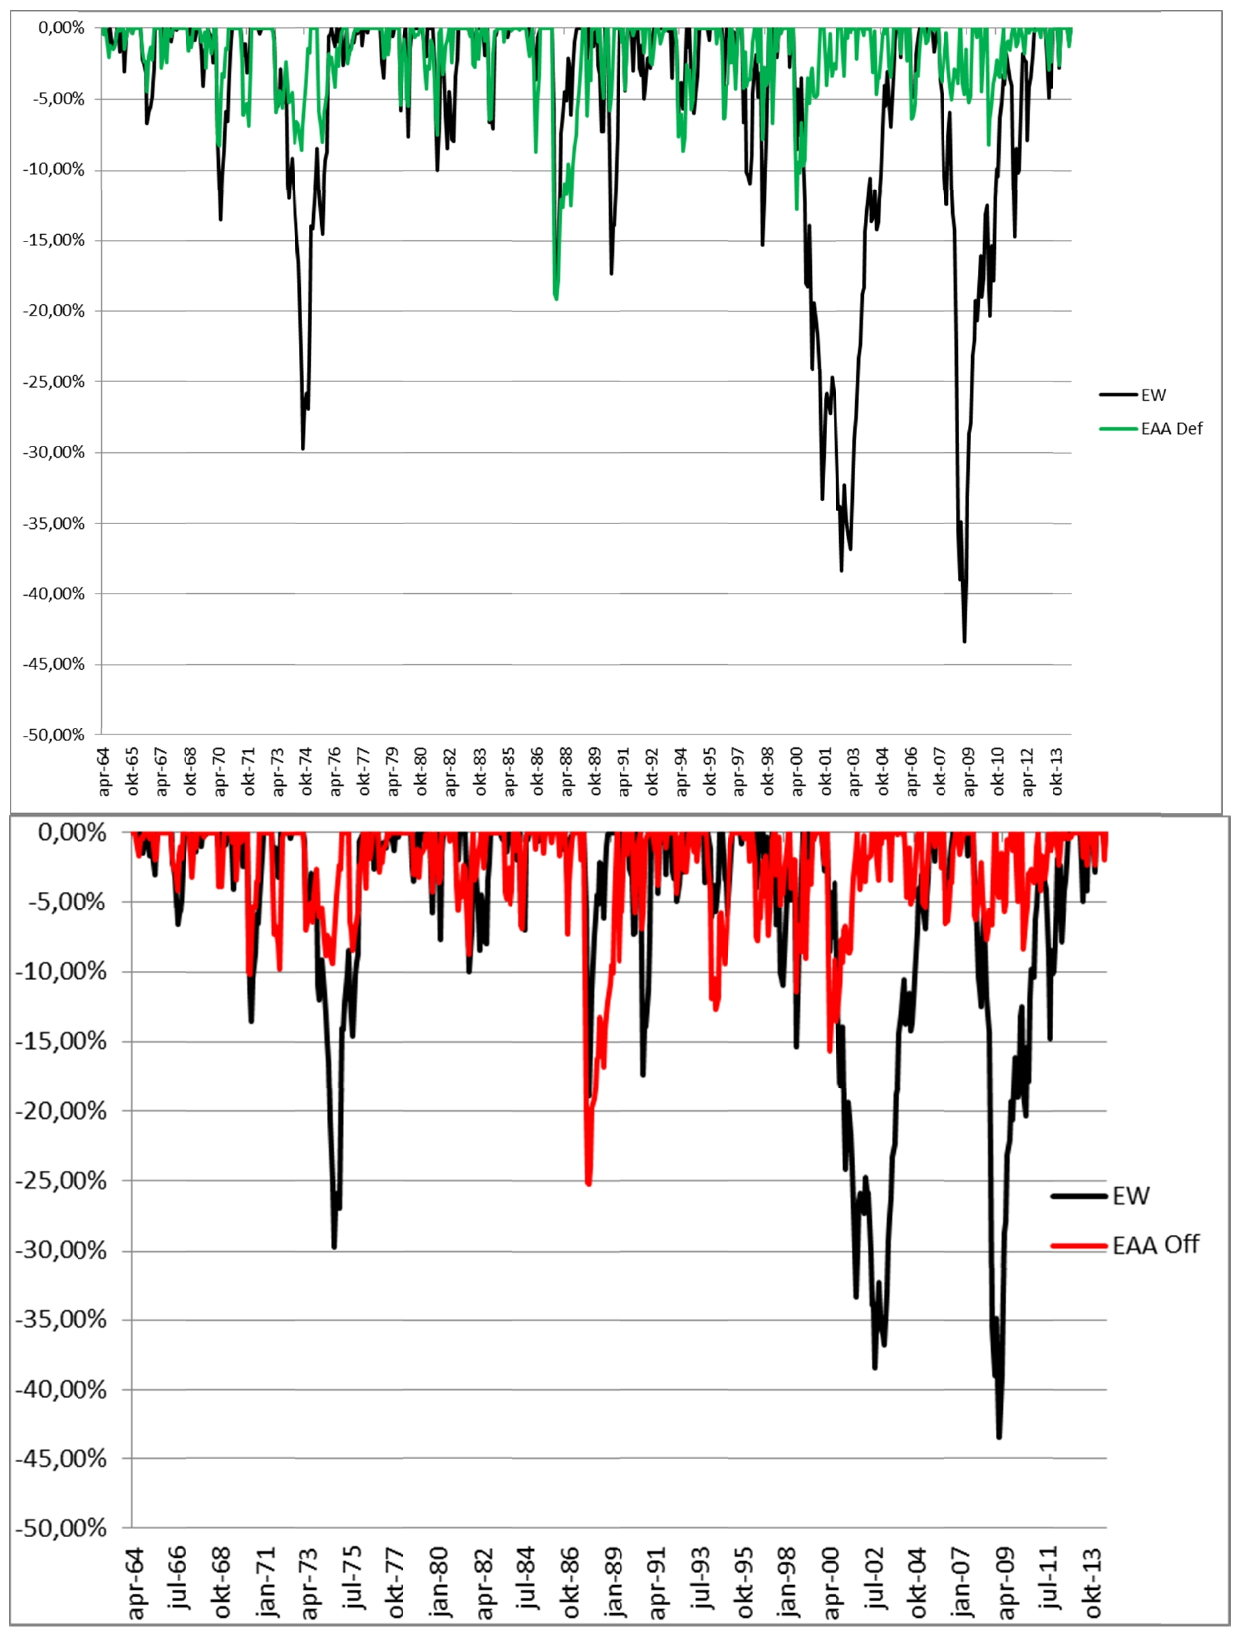
Як його читати. Кожна лінія показує, наскільки капітал у даний місяць нижчий за свій попередній максимум. Нуль означає новий пік. Що глибший провал, то більша просадка.
Що треба побачити. У рівної ваги три глибокі провали: близько 30 % у 1974 році, близько 38 % у 2002-му і близько 43 % у 2009-му. В обох моделей EAA в ці періоди просадки невеликі. Найглибша просадка в моделей припадає на жовтень 1987 року: за текстом роботи 19 % у захисної і 25 % в атакувальної. Наступна за глибиною в травні 2000 року, 13 % і 15 %. Решта, за словами авторів, здебільшого не більші за 10 %.
Практичний висновок. Захист за абсолютним моментумом на місячних даних спрацьовує на затяжних ведмежих ринках і не встигає за одноденного обвалу. Саме одноденний обвал задав найгіршу просадку моделей поза вибіркою.
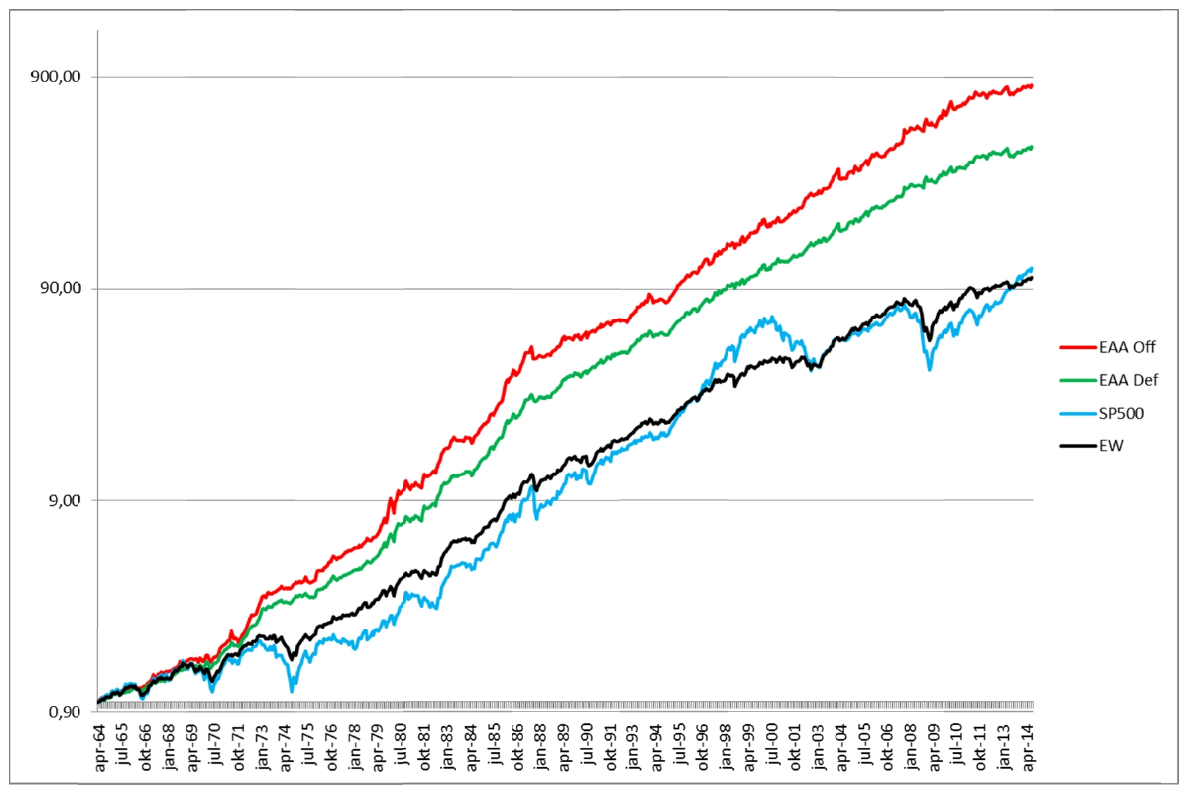
Як його читати. Та сама логарифмічна вісь і ті самі кольори, що на рисунку для 7 активів.
Що треба побачити. Лінії EAA гладкіші, ніж на малому наборі: у захисної моделі на цьому наборі максимальна просадка поза вибіркою 8.6 % за 50 років, і, за словами авторів, усі її просадки менші за 10 %, включно з жовтнем 1987 року. В атакувальної всі просадки менші за 15 %. Самі автори називають результат
"impressive in terms of its maximum drawdown (8,6% over 50 years OS)". Ще під час обговорення метрики Калмара (розділ 4.4 роботи) вони писали, що будь-який портфель із багатьох активів із максимальною просадкою близько 10 % за 100 років, як цей захисний на 38 індексах,"clearly exceptional".
Підсумок авторів щодо перевірки поза вибіркою: золоті моделі на всіх трьох наборах показали кращі абсолютні та скориговані на ризик результати, ніж рівна вага і S&P 500. Звідси їхній висновок щодо роботи DeMiguel і співавторів, за якою рівнозважений портфель вигідно відрізняється від оптимізованих: "This conclusion is in contrast to the seminal article of DeMiguel (2007)". За їхніми словами, перевага оптимізації з'являється, коли параметри оцінюють тактично, за останній рік.
Ще два висновки, які автори роблять у завершенні. Матрицю коваріацій розміром замінюють два вектори довжини : волатильності й кореляції з рівнозваженим індексом. І в підсумкових моделях головними рушіями виявилися "return momentum and low beta (more precisely: low index correlation)".
10. Що в роботі хитке
Застереження самих авторів
Просадка як ціль оптимізації. Перше застереження в списку авторів: "Focusing on maximum drawdown effectively reduces sample size". Максимальна просадка визначається кількома великими епізодами, і підбір параметрів під них, за словами авторів, "amplifies bias". Оптимізація за Шарпом, пишуть вони, могла б бути інформативнішою і звичнішою для читача.
Своєчасність старих даних. "Could the data have been compiled in a timely manner in the past?" На навчальному періоді й на початку перевірного рівень індексу міг ставати відомим із затримкою на тиждень або місяць, і це могло б помітно зіпсувати стратегію. Автори пропонують перевірку із затримкою на місяць, але не роблять її: "We leave this for subsequent research".
Тертя під час повторення індексів. Фондів, що повторюють індекси, на початку вибірки не було; якби вони були, "Frictions may have been very high", набагато вищі за прийняті 0.1 % в один бік, а сама торгівля таких фондів впливала б на ціни. Про витрати 0.1 % автори пишуть і в рецепті: "This cost is realistic only for the most recent OS years". У виносці 6 є швидка попередня перевірка: атакувальна модель на наборі з 38 активів за витрат до 0.7 % в один бік зберігає перевагу над рівною вагою за дохідністю, волатильністю і просадкою, і автори підсумовують обережно: "So there seems some room to allow for larger costs".
Рецепт підібрано грубо. Сам рецепт, за словами авторів, отримано «грубою» оптимізацією на навчальному періоді з оглядкою на простоту. Надлишкова дохідність у виявилася лише "marginally optimal".
Причину відмови від волатильності подано як імовірну. Зв'язок із колінеарністю волатильності й кореляції автори формулюють через "probably", окремого тесту цього пояснення в роботі немає.
Що видно під час читання, але в роботі не обговорюється
Це наші зауваження, а не застереження авторів.
Поза вибіркою за датами, але не за історією ідеї. Автори пишуть, що за навчання лише на 1914–1964 "there is no datasnooping involved". За датами параметрів це так. Але вигляд моделі (оцінка з дохідності, волатильності й кореляції, захист за абсолютним моментумом, місячне перебалансування) прийшов із FAA і MAA, а їх, як сказано в самій роботі, перевіряли на денних даних останніх десятиліть, тобто всередині перевірного періоду. Горизонти 1, 3, 6 і 12 місяців обґрунтовано посиланнями на літературу, побудовану на тих самих роках. Перевірний період вільний від підбору чисел, але не від вибору конструкції.
Скільки всього було варіантів, не сказано. Число 49 стосується лише сітки двох степенів. Крім них на навчальному періоді обирали горизонти дохідності, надлишкову чи номінальну дохідність, правило кількості активів, захисний актив, а у висновках згадано й "cursory analysis to specify universe selection". Загальну кількість випробуваних поєднань не названо, і виправити результат на кількість випробувань за текстом не можна.
Захисний актив обрано на одному режимі, працював він на іншому. 10-річні облігації США виграли на 1914–1964. На перевірному періоді з початку 1980-х по 2014 рік тривало довге зростання облігацій на спадних ставках, той самий режим, від якого автори відходили, обираючи навчальний період. Яка частина результату поза вибіркою припадає на захисну частку в облігаціях, робота окремо не показує.
Набір «із 38» майже ніколи не був із 38. На навчальному періоді в ньому було від 4 до 28 активів, усі 38 доступні лише з 1994 по середину 2011 року, до 2014 року їх 13. Набір секторів США в 1914 році складався з 2 активів, у 1921 році з 4, а всі 15 у ньому лише з 1927 року. Автори це розкривають і називають перевіркою на наборах, що розширюються і звужуються, але порівняння з рівною вагою на таких періодах це порівняння на дуже маленькому наборі.
Інерцію волатильності в цій роботі фактично не перевіряли. Висновок 3 завершення говорить про "persistence of short-term volatilities V and index correlations C". При цьому в усіх тестах , волатильність до підсумкових моделей не входить. Висновок спирається на попередні роботи FAA і MAA (у тій самій фразі стоїть "as was demonstrated for FAA and MAA"), а не на результати EAA.
На малому наборі просадка поза вибіркою помітно глибша, ніж під час навчання. Золота захисна модель на 7 активах: 11.7 % на навчальному періоді й 19.1 % на перевірному; атакувальна 19.7 % і 25.3 %. На 38 активах навпаки: 10.9 % і 8.6 %, 21.9 % і 14.1 %. Одне число просадки на одній історії погано переноситься на майбутнє, і це узгоджується з першим застереженням самих авторів.
Не перевірено, що дає кожен шар. Модель складається з трьох частин: відбору за оцінкою, ваг пропорційно оцінці й захисту від обвалу. Порівняння «EAA без захисту» або «захист поверх рівної ваги» в роботі немає, хоча автори самі пишуть, що правило відбору й захист можна накласти на будь-яку схему. Яка частина розриву з рівною вагою припадає на формулу оцінки, а яка на перехід в облігації, з роботи не видно.
11. Що з цього випливає на практиці
Захист за часткою активів, що падають, корисний сам по собі. Його можна накласти на будь-який портфель із кількох класів активів: рахувати частку активів із недодатною надлишковою дохідністю за останні місяці й у тій самій частці переходити в захисний актив. За рисунками роботи на місячних даних він зрізав затяжні ведмежі ринки 1974, 2002 і 2009 років і не допоміг у жовтні 1987-го.
Кореляція з рівнозваженим індексом дешевша за коваріаційну матрицю. Для активів потрібно чисел замість , і кожне рахується за 12 місячними спостереженнями. Автори показують, що множник наближає портфель максимальної диверсифікації. Це зручний спосіб увести диверсифікацію в ротаційну стратегію, не розв'язуючи задачу оптимізації.
Параметри брати з плато, а не з піку. На наборі з 7 активів усі 49 поєднань степенів дали просадку від 10 до 22 % за просадки рівної ваги 54.9 %. Це означає, що основну частину результату дають конструкція і захист, а не точні значення степенів. Перш ніж довіряти конкретній парі, варто подивитися, як результат змінюється по всій сітці.
Витрати й затримку перевірити заново. Автори самі вважають 0.1 % в один бік символічними для більшої частини історії, а перевірку із затримкою на місяць не робили. За річних витрат 0.4–0.7 % уже на 0.1 % за угоду оборот моделей відчутний; на реальних ETF і фондах цю перевірку треба робити на своїх витратах.
Орієнтир за просадкою брати за найгіршим епізодом поза вибіркою. Навіть захисна модель на малому наборі поза вибіркою просіла на 19 % у 1987 році, тоді як на навчальному періоді її найгірша просадка була 11.7 %. Місячне перебалансування не захищає від одноденного обвалу.
Перевірка на даних після 2014 року. Робота закінчується серпнем 2014 року. Моделі повністю задано, їх можна прогнати на наступних роках як справжню перевірку поза вибіркою, без жодного підбору.
12. Тестовані ідеї
| № | Ідея | Тип | Де рахувати |
|---|---|---|---|
| 1 | Прогнати обидві золоті моделі EAA без змін на ETF або індексах після серпня 2014 року й порівняти з рівнозваженим портфелем того самого набору за R, D, CR5 і часткою трирічних періодів попереду | діагностика | бектестер |
| 2 | Виконувати перебалансування із затримкою на один місяць, як пропонують самі автори, і міряти втрату дохідності та зростання просадки | метрика приймання | бектестер |
| 3 | Прогнати модель за витрат 0.1, 0.3 і 0.7 % в один бік і знайти поріг, за якого перевага над рівною вагою зникає | метрика приймання | бектестер |
| 4 | Розкласти результат за шарами: рівна вага; рівна вага плюс захист за часткою активів, що падають; відбір найкращих без захисту; повна EAA | діагностика | Python |
| 5 | Замінити захисний актив із 10-річних облігацій на векселі й порахувати, яка частина переваги поза вибіркою припадає на ринок облігацій 1981–2014 років | аудит | Python |
| 6 | Побудувати карту CR5 по всій сітці 7 × 7 значень і на своїх даних і перевірити, чи лежать золоті пари на плато чи на поодинокому піку | аудит | Python |
| 7 | Повернути волатильність в оцінку ( = 0.5 і 1) і порахувати кореляцію між і за активами набору, щоб перевірити пояснення авторів про колінеарність | діагностика | Python |
| 8 | Обрати степені за Шарпом замість коефіцієнта Калмара на тому самому навчальному періоді й порівняти обрані пари та результат поза вибіркою | аудит | Python |