Как читать этот разбор. Главное в двух местах: раздел «Метод в одну строку» (рецепт целиком, его можно забрать и не читать остальное) и раздел 9 (результаты вне выборки 1964–2014). Разделы 3–5 разбирают формулы по значкам; если формулы не нужны, их можно пропустить. Раздел 7 нужен тем, кто хочет понять, как выбирали параметры и насколько результат зависит от выбора. Числа взяты из таблиц и текста работы, мы их не пересчитывали; примеры, помеченные «наш пример», придуманы нами для иллюстрации.
Главный тезис
Против портфельной теории Марковица есть известный довод (DeMiguel и соавторы): равновзвешенный портфель выгодно отличается от оптимизированных. Обычно теорию применяют с параметрами, оценёнными по долгосрочным доходностям. Авторы утверждают, что дело в горизонте. Если оценивать все три величины по последнему году и пересобирать портфель каждый месяц, то есть пользоваться инерцией доходности, волатильности и корреляции, а не их долгосрочными средними, результат получается лучше равного веса. Эту инерцию трёх величин авторы называют обобщённым моментумом: "we assume persistence in the short-term, not only for R, but also for V and C" (аннотация).
Сама модель простая. Каждый месяц для каждого актива считается оценка: доходность в одной степени, умноженная на «единицу минус корреляция с индексом» в другой степени и делённая на волатильность в третьей. Степени авторы называют эластичностями, отсюда название Elastic Asset Allocation. Вес актива пропорционален оценке; берутся только несколько лучших; активы с неположительной доходностью получают ноль, а их доля по числу уходит в защитный актив.
Чтобы не подгонять параметры под те же данные, на которых их проверяют, авторы делят век месячных данных пополам. Всё подбирается на 1914–1964 годах, проверяется на 1964–2014. На трёх наборах индексов (7, 15 и 38 классов активов) обе итоговые версии вне выборки дают более высокую доходность, чем равновзвешенный портфель тех же активов, и максимальную просадку от 8.6 до 25.3 % против 34.8–43.4 % у равного веса.
1. Откуда взялась EAA
Работа продолжает две более ранние модели Келлера. FAA (Flexible Asset Allocation, 2012) ранжирует активы по трём признакам: доходности (R), волатильности (V) и корреляции с равновзвешенным индексом (C). Ранги складываются с весами, и в портфель равными долями идут активы с лучшим суммарным рангом. MAA (Modern Asset Allocation, 2013–2014) делает то же в духе Марковица: использует одноиндексную модель Элтона (1976), в которой доходность актива делится на часть, объяснённую рынком, и собственную часть, и получает для оптимального по Шарпу портфеля без коротких позиций аналитическую формулу.
У обеих моделей был общий недостаток, который авторы называют прямо: "Testing for FAA and MAA was conducted using daily data", а дневные данные по большинству индексов есть только за последние десятилетия. Эти десятилетия почти целиком пришлись на один режим: ставки и инфляция всё время снижались. Новая работа переходит на месячные данные за сто лет, чтобы захватить эпохи роста и падения ставок, инфляции и экономики.
Отличие EAA от FAA в одном шаге. Вместо порядковых рангов (первый, второй, третий) берутся сами значения признаков, перемноженные в степенях. Ранг теряет информацию о том, насколько актив лучше соседа; произведение её сохраняет. И вес актива становится пропорциональным оценке, а не одинаковым для всех отобранных, как в FAA.
Что такое корреляция с равновзвешенным индексом. Индекс здесь не S&P 500, а портфель из всех активов набора поровну, пересобираемый каждый месяц. Корреляция актива с ним показывает, насколько актив ходит вместе с «типичным» активом набора. Облигации в наборе, где больше акций, обычно имеют низкую корреляцию с таким индексом, поэтому в формуле EAA они получают поощрение. Поощряется не сама низкая волатильность, а способность актива двигаться иначе, чем остальные.
2. Метод в одну строку
Раз в месяц: для каждого актива посчитать среднюю избыточную доходность за 1, 3, 6 и 12 месяцев и корреляцию его месячных доходностей за 12 месяцев с равновзвешенным индексом; активам с положительной доходностью поставить оценку по «золотой» формуле; взять несколько лучших и распределить капитал пропорционально оценке; долю портфеля, равную доле активов с неположительной доходностью во всём наборе, отдать 10-летним облигациям США.
Рецепт по разделу 4.6 работы:
- : средняя полная избыточная доходность актива за последние 1, 3, 6 и 12 месяцев (9 месяцев авторы выбросили, потому что на обучающем периоде этот горизонт не помогал). Избыточная значит сверх доходности 13-недельных казначейских векселей.
- : стандартное отклонение последних 12 месячных доходностей, номинальных, без вычета ставки.
- : корреляция последних 12 месячных номинальных доходностей актива с индексом.
- Индекс: равновзвешенная () месячная номинальная доходность всех активов набора.
- Оценка по формуле (4) с выбранными эластичностями; при оценка и вес равны нулю.
- В портфель идут активов с лучшей положительной оценкой, веса пропорциональны оценкам.
- Защита от обвала: доля , равная доле активов всего набора с неположительной избыточной доходностью, отдаётся защитному активу (10-летние облигации США).
- Пересборка в конце каждого месяца, издержки 0.1 % в одну сторону, без плеча.
Две итоговые «золотые» формулы оценки:
Что это такое. Оценка актива в двух итоговых моделях. В обеих участвуют только доходность и корреляция, волатильности нет (раздел 3 объясняет почему). Обе формулы получаются из общей формулы (4) работы подстановкой выбранных степеней: защитная при и , атакующая при и .
Что означает каждый значок. («зет и»): оценка актива номер . («эр и»): его средняя избыточная доходность за 1, 3, 6 и 12 месяцев. («це и»): его корреляция с равновзвешенным индексом за 12 месяцев, от −1 до 1. : квадратный корень.
Счёт по шагам. Для каждого актива с положительной : вычесть корреляцию из единицы, умножить на доходность. В защитной модели из этого произведения извлечь корень. В атакующей умножить результат ещё раз на доходность (то есть доходность в квадрате). Затем отобрать лучших и разделить каждую оценку на сумму оценок отобранных: это доли.
Наш пример. Два актива. У A доходность 2 %, корреляция с индексом 0.8; у B доходность 1 %, корреляция 0.2. Защитная модель: , ; доли примерно 41 % и 59 %, больше получает менее доходный, но менее связанный с рынком B. Атакующая модель: , ; доли поровну. Квадрат доходности в атакующей модели уравновешивает преимущество B по корреляции.
Зачем это нужно. Две формулы задают две крайности одной идеи. Защитная мягко смешивает доходность и диверсификацию и даёт веса ближе к равным. Атакующая сильнее тянет капитал к лидеру по доходности.
3. Главная формула и её части
Формула (1) работы, с рендера страницы 3:
Что это такое. Обобщённая оценка моментума актива. Вес актива в портфеле пропорционален ей.
Что означает каждый значок. («дубль-вэ и»): доля актива в портфеле. : «пропорционально», то есть равно с точностью до общего множителя, который потом подбирается так, чтобы доли сложились в единицу. : оценка. , , : доходность, волатильность и корреляция с индексом. , , («дубль-вэ эр», «дубль-вэ вэ», «дубль-вэ це»): неотрицательные степени при доходности, волатильности и «единице минус корреляция», это и есть эластичности.
Счёт по шагам. Доходность возвести в степень , выражение в степень , перемножить, разделить на волатильность в степени . Чем выше доходность и чем ниже волатильность и корреляция, тем выше оценка.
Зачем это нужно. Одна формула вместо трёх рангов. Меняя три числа, можно получить и равные веса, и паритет риска, и тягу к лидеру по доходности (раздел 5).
Доли нормируются условием длинного портфеля, формула (2):
Почему корреляция стоит в виде , а не сама. Авторы оговаривают: после фильтра и замены на все три множителя неотрицательны по построению, а "the fractional exponent of a negative value is undefined". Отрицательное число в дробной степени не определено, поэтому без этих двух мер формула не работала бы.
Почему степени называются эластичностями. Эластичность в экономике это отношение относительных изменений: на сколько процентов меняется одна величина, когда другая меняется на один процент. Пример авторов: эластичность означает, что при росте на 10 % вес меняется примерно на 5 %. Наше уточнение: эластичность точно описывает изменение оценки ; доля после нормировки меняется чуть меньше, тем меньше, чем крупнее доля актива в портфеле, потому что знаменатель нормировки растёт вместе с ней.
Масштабирующая степень
Для расчётов авторы переписывают формулу (1) в равносильном виде, формула (4):
Что это такое. Та же оценка, но степень при доходности зафиксирована на единице, а всё выражение целиком возводится в общую степень . Эластичности и теперь считаются относительно доходности.
Что означает каждый значок. («дубль-вэ эс»): масштабирующая эластичность, отвечает за то, насколько портфель сосредоточен на лидерах. Остальные значки те же, что в формуле (1).
Счёт по шагам. Посчитать выражение в скобках, возвести в степень . При любое положительное число в нулевой степени равно единице, все отобранные активы получают одинаковые оценки, и портфель становится равновзвешенным. При очень большом разрыв между лучшим и остальными становится огромным, и почти весь капитал (кроме защитной доли) достаётся одному активу.
Пример на числах работы. Чтобы при можно было всё же выбрать лучших, авторы прибавляют к крошечное число : оценки почти равны, веса практически одинаковы, но порядок активов сохраняется. Этот вариант по сути повторяет FAA с равными долями.
Зачем это нужно. Одна ручка вместо двух решений. задаёт, насколько поощрять диверсификацию (авторы называют это хеджированием), задаёт концентрацию.
Ещё одно свойство, которое авторы отмечают: формула не зависит от единиц доходности и волатильности. Месячные или годовые, проценты или доли, общий множитель уходит при нормировке. Для корреляции это не так, она безразмерна и ограничена промежутком от −1 до 1, поэтому сдвиг на единицу в имеет смысл.
Почему волатильность выключена
В разделе 4.7 авторы пишут, что на обучающем периоде член с волатильностью "had little impact on strategy performance" при заданных и . Объяснение они дают с оговоркой: "This is probably related to the fact that ci and vi are collinear", то есть у большинства облигаций и волатильность, и корреляция с индексом низкие, и два признака говорят об одном и том же. Ради простоты во всех тестах поставлено . Остаются две настраиваемые степени, и .
4. Отбор лучших и защита от обвала
Сколько активов брать
Как и в FAA, в портфель идёт только верхняя часть набора по оценке. Сначала авторы задают её долей от с округлением вниз; на обучающем периоде оказалось, что лучшая доля убывает с ростом . Чтобы не добавлять ещё одно измерение перебора, число активов задано функцией от корня из (сноска 4 работы):
Что это такое. Сколько лучших активов держать в портфеле при наборе из активов.
Что означает каждый значок. : округление вверх до целого. : округление вниз. : меньшее из двух чисел. : корень из числа активов.
Пример на числах работы. : корень около 2.65, вверх 3, плюс один 4; половина 3.5, вниз 3; меньшее из 4 и 3 это 3. Авторы приводят итог для всех трёх наборов: 3 актива при , 5 при , 8 при .
Зачем это нужно. На маленьком наборе держать половину, на большом заметно меньше половины. Когда состав набора меняется во времени (в большом наборе часть индексов появляется только к 1970-м, а к 2014 году их снова становится меньше), число отобранных меняется вместе с ним.
Защита от обвала (Crash Protection)
Защита построена на абсолютном моментуме: актив с неположительной избыточной доходностью считается падающим. Доля портфеля, отдаваемая защитному активу, равна доле таких активов во всём наборе, а не среди отобранных. Формула (3):
Что это такое. Сколько капитала остаётся на отобранные активы после защитного отчисления.
Что означает каждый значок. («дубль-вэ це-пэ», от crash protection): доля активов всего набора с . Сумма слева идёт по отобранным активам.
Пример на числах работы. В наборе 11 активов, , у 7 из 11 доходность неположительная. Тогда , то есть 64 % портфеля уходит в защитный актив. Оставшиеся 36 % делятся пропорционально оценкам между четырьмя активами: по правилу половины можно было бы взять пять, но положительная доходность только у четырёх.
Зачем это нужно. Защита включается постепенно. Когда падает один актив из десяти, в защиту уходит 10 %; когда падает почти весь рынок, почти весь портфель. Резкого переключения «всё или ничего» нет.
Какой актив защитный, тоже выбрано на обучающем периоде. Пробовали трёхмесячные казначейские векселя и облигации США разных видов (10 и 30 лет, муниципальные, корпоративные). По словам авторов, "US Gov10y was a clear winner" на всех наборах, и во всех тестах защитный актив это 10-летние государственные облигации США.
5. Частные случаи: что умеет формула
Раздел 3 и приложение A работы показывают, что известные схемы распределения получаются из формулы EAA подстановкой степеней. Это довод авторов в пользу выбранного вида формулы.
| Степени в формуле (1) | Вес актива | Что это за схема |
|---|---|---|
| (или в формуле 4) | равные веса | |
| , остальные 0 | наивный паритет риска | |
| , остальные 0 | минимальная дисперсия при нулевой волатильности рынка | |
| , , | моментум доходности с учётом дисперсии | |
| , , | приближение максимальной диверсификации |
Как читать. Каждая строка это одна из формул (5)–(9) работы. «Наивный» паритет риска означает, что корреляции между активами не учитываются: вес обратно пропорционален волатильности, и каждый актив вносит примерно одинаковый собственный риск. Правило отбора лучших и защиту от обвала, по словам авторов, можно наложить на любую из этих схем.
Связь с теорией Марковица авторы выводят через модель MAA. В одноиндексной модели оптимальный по Шарпу длинный портфель имеет аналитическую формулу (A.1):
Что это такое. Вес актива в оптимальном портфеле, когда доходности всех активов связаны между собой только через общий рыночный индекс.
Что означает каждый значок. («тэ и»): коэффициент Трейнора, доходность актива на единицу его беты. («бэ и»): бета актива к индексу, где это волатильность индекса. («эс и»): собственная (идиосинкратическая) дисперсия актива, та часть колебаний, которую индекс не объясняет. : порог Трейнора; активы с ниже порога получают ноль.
Счёт по шагам. Найти бету и собственную дисперсию каждого актива, посчитать коэффициент Трейнора, отбросить активы ниже порога, остальным дать вес, пропорциональный доходности на единицу собственной дисперсии с поправкой на удалённость от порога.
Зачем это нужно. Это эталон, который EAA приближает. Порог считается сложно (авторы отсылают к приложению работы 2014 года), и в EAA его заменяет простое правило «взять лучших».
Если считать коэффициенты Шарпа всех активов равными, из MAA получается вариант максимальной диверсификации, который авторы приближают рядом Тейлора, формула (A.2):
Что это такое. Приближённый вес в портфеле максимальной диверсификации.
Что означает каждый значок. : порог корреляции; активы, у которых корреляция с индексом выше порога, получают ноль. : степень, в которую возводится .
Пример на числах работы. При пороге приближение, по словам авторов, почти точное для корреляций около нуля и хорошее при от −0.3 до 0.8. Степень при тогда .
Зачем это нужно. Здесь узнаётся член формулы EAA с и волатильность в первой степени. Отсюда довод авторов: множитель с корреляцией в EAA это не произвольная добавка, а упрощённая форма оптимального портфеля, когда у рынка есть общая составляющая.
Итог приложения в словах авторов: EAA точно воспроизводит варианты MAA без общей рыночной составляющей и хорошо приближает варианты с ней через член .
6. Данные, разбиение и метрика
Период и разбиение. Месячные данные с апреля 1914 по август 2014. Обучающий период (IS, in-sample) с конца апреля 1914 по март 1964, проверочный (OS, out-of-sample) с апреля 1964 по август 2014. Авторы объясняют, почему обучение на первой половине, а не на второй: последние десятилетия были "dominant bond regime" с почти непрерывно падающими ставками, а 1914–1964 разнообразнее: высокие и низкие, растущие и падающие ставки и сильнейший обвал рынка акций за век.
Три набора активов. Все ряды это месячные индексы полной доходности с реинвестированием дивидендов, из MSCI, Fama/French, Ibbotson, Barclays и Global Financial Data, в последние годы продолженные ближайшими индексами и ETF из Yahoo и Bloomberg.
| Набор | Состав | Сколько активов на деле |
|---|---|---|
| , малый глобальный | S&P 500, EAFE, развивающиеся рынки, технологии США, японский Topix, 10-летние облигации США, высокодоходные облигации США | большая часть данных с 1913 года |
| , секторы США | 10 секторов Fama/French и пять видов облигаций США | с 2 активов в 1914 году до 15 с 1927 по 1964 |
| , большой глобальный | всё выше плюс малые компании, GSCI, золото, иностранные облигации, TIPS, REIT, пять индексов FTSE, японские 10-летние облигации, три индекса Dow, валюта, лесные активы | с 4 в 1914 году до 28 в 1964; все 38 только с 1994 по середину 2011, к 2014 году 13 |
Наборы на 7 и 15 активов выбраны из большого так, чтобы у них была как можно более длинная история.
Окно 12 месяцев. Волатильность и корреляция считаются по 12 месячным наблюдениям. Авторы признают, что это мало по сравнению с дневными данными (около 21 наблюдения в месяц), но пишут, что между плотностью данных и устареванием информации есть компромисс и по их тестам 12 наблюдений хватает.
Почему просадка, а не волатильность. Коэффициент Шарпа авторы признают законной целью оптимизации, но на горизонте в десятилетия их больше интересуют тяжёлые хвосты: 1929 и 2008 годы. Поэтому риск измеряется максимальной просадкой . Довод авторов: после падения на 40 %, как у S&P 500 в 2008 году, для возврата к прежнему пику нужен рост на 66 %, а средняя годовая доходность рынка лишь малая часть этого. И оговорка тут же: "D does not stabilize over time, as V does", вероятность большой просадки растёт с длиной периода.
Метрика оптимизации, формула (10), это коэффициент Калмара с порогом:
Что это такое. Сколько годовой доходности сверх порога приходится на единицу максимальной просадки.
Что означает каждый значок. : среднегодовой темп роста капитала (CAGR) после издержек. : порог доходности. : максимальная просадка за весь период. и : та же метрика при пороге 5 % и 10 % годовых.
Пример на числах работы. Защитная модель на наборе из 7 активов вне выборки: , , в таблице , то есть на каждый процент просадки приходится 0.424 процента годовой доходности сверх 5 %.
Зачем это нужно. Порог 5 %, по словам авторов, близок к предпочтениям инвестора со средней неприязнью к риску (коэффициент 3 по работе Ang, 2012). Более агрессивному инвестору подходит порог 10 %. Главной метрикой выбрана .
Как читать числа в таблицах работы. Все метрики в таблицах записаны в процентах, в том числе Шарп и Калмар. Шарп 126.6 % это коэффициент 1.266, Калмар 70.8 % это 0.708. , , : Шарп с порогом 2, 5 и 10 % вместо безрисковой ставки; на обучающем периоде ставка векселей около 2 %, поэтому там это обычный Шарп. «3y» (в таблицах «3y>EW» или «3y (Roll >=EW)»): доля скользящих трёхлетних периодов, в которых модель обогнала по доходности равновзвешенный портфель всех активов набора. Сравнение всегда идёт с этим равновзвешенным портфелем, пересобираемым ежемесячно, и дополнительно с S&P 500.
7. Перебор на 1914–1964: 49 сценариев
Обе степени перебирались по семи значениям: 0, 25, 50, 75, 100, 150 и 200 %. Всего сочетаний на каждый набор активов.
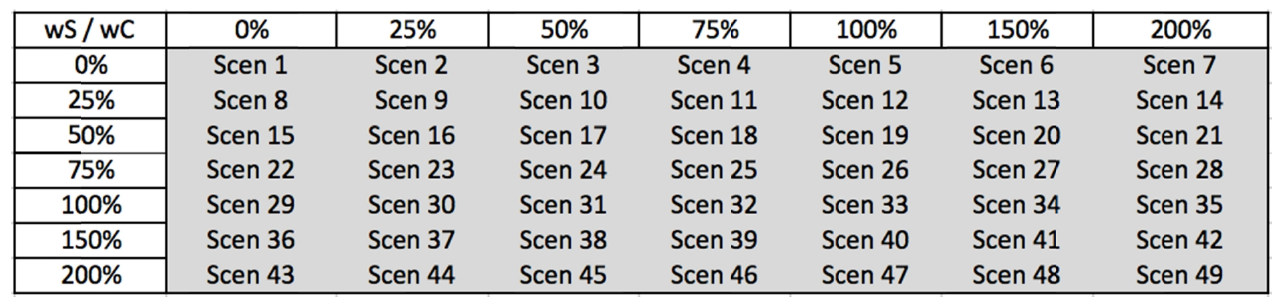
Как её читать. Строка задаёт (концентрацию), столбец (поощрение низкой корреляции). Номер сценария это номер клетки, и дальше в таблицах результатов сценарии называются только номерами. Например, сценарий 19 это , ; сценарий 45 это , ; сценарий 7 это , .
Что нужно увидеть. Левый верхний угол это равные веса без учёта корреляции, правый нижний это самый сосредоточенный портфель с самым сильным поощрением диверсификации.
Каждый из 49 бэктестов авторы наносят точкой на плоскость «просадка по горизонтали, доходность по вертикали». Это диаграмма Калмара, аналог привычной диаграммы «риск–доходность», где вместо волатильности стоит максимальная просадка.
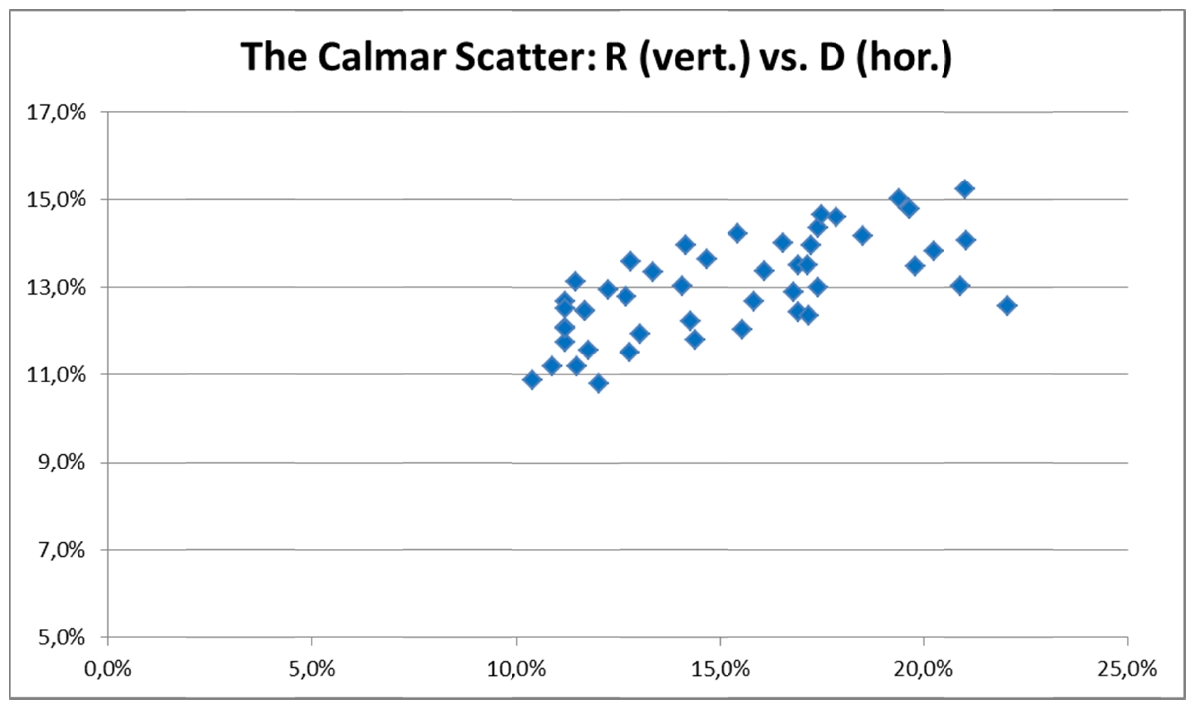
Как его читать. Каждая точка это один из 49 сценариев на наборе из 7 активов. По горизонтали максимальная просадка за 1914–1964, по вертикали среднегодовая доходность.
Что нужно увидеть. Все 49 вариантов, на глаз по рисунку, лежат в узкой полосе: просадка примерно от 10 до 22 %, доходность примерно от 11 до 15 %. Для сравнения, равновзвешенный портфель тех же активов на этом периоде имел просадку 54.9 % при доходности 8.9 %, S&P 500 83.5 % при 10.1 %. Почти любые значения двух степеней на этом наборе дают результат намного лучше равного веса; основную работу делают отбор, защита и сама формула, а не точная настройка.
Точки, для которых при данной просадке нет более доходного варианта, а при данной доходности нет варианта с меньшей просадкой, образуют верхне-левую огибающую. Авторы называют её границей Калмара, по аналогии с эффективной границей Марковица.
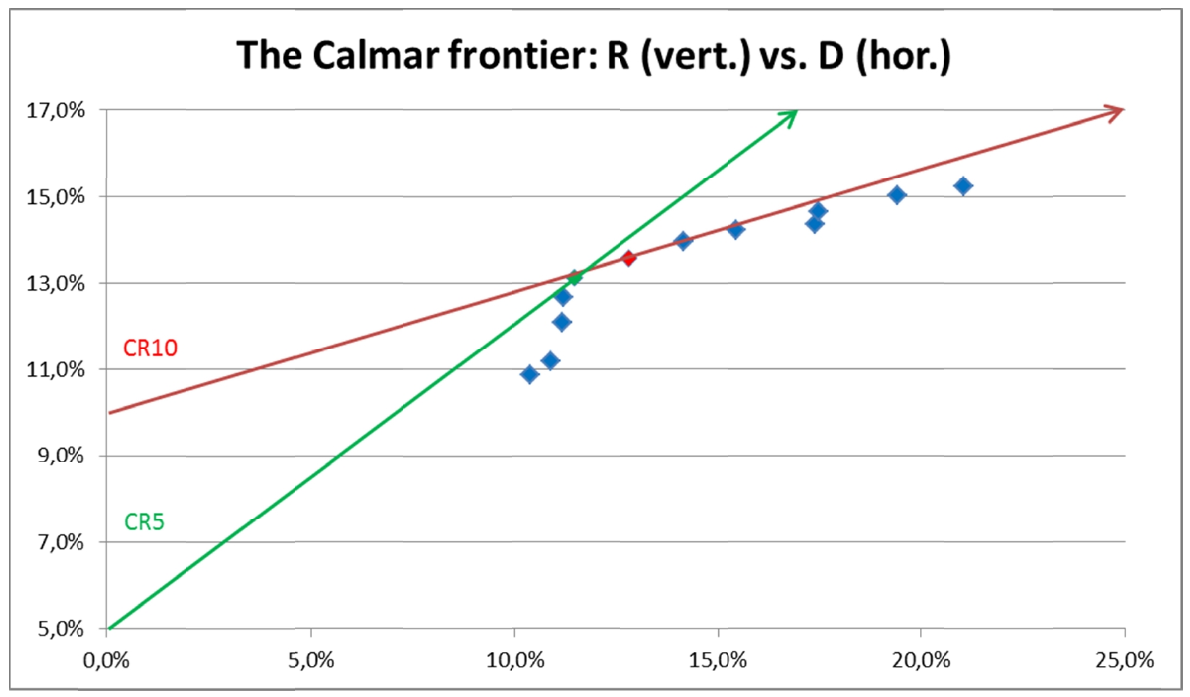
Как его читать. Синие точки это 12 сценариев из 49, лежащих на границе. Зелёная прямая выходит из 5 % на вертикальной оси: точка, через которую она проходит касательно к границе, имеет лучший . Красная прямая выходит из 10 % и касается границы в точке с лучшим (красная точка).
Что нужно увидеть. Чем выше порог, тем более пологая прямая и тем правее точка касания: при пороге 10 % выгоднее брать больше просадки ради доходности. Отсюда два кандидата, защитный и атакующий.
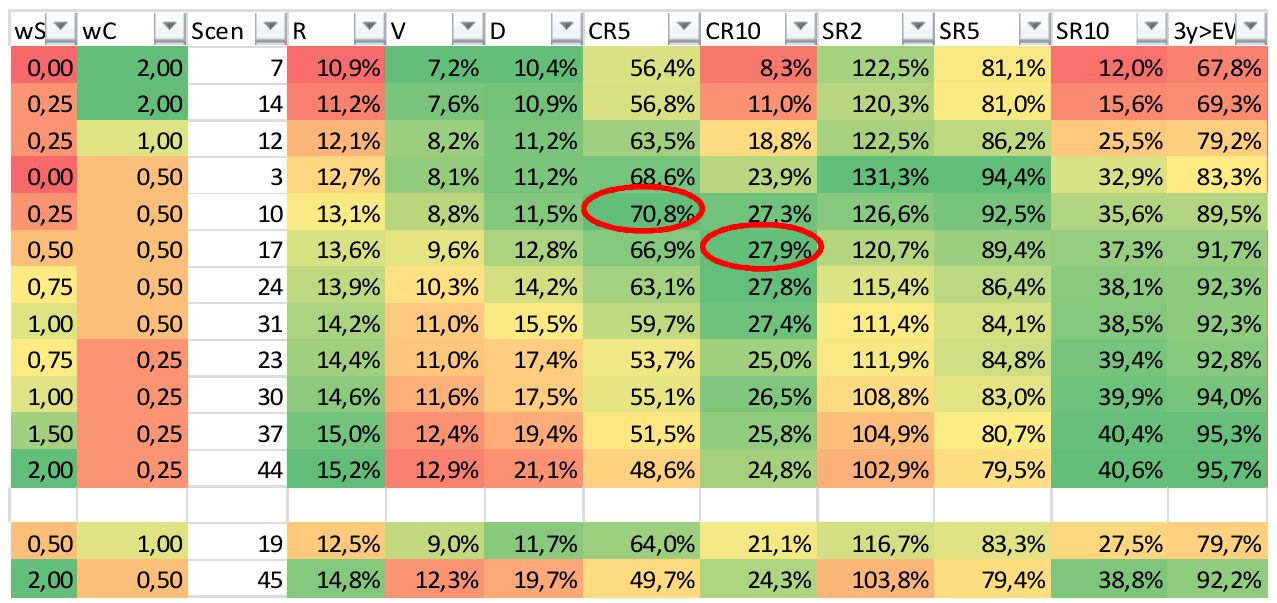
Как её читать. Двенадцать строк сверху это сценарии границы, от самого защитного (сценарий 7, просадка 10.4 %) до самого атакующего (сценарий 44, доходность 15.2 %). Под пустой строкой два «золотых» сценария, о которых раздел 8. Красными овалами авторы обвели лучший (70.8 %, сценарий 10) и лучший (27.9 %, сценарий 17).
Что нужно увидеть. Сверху вниз в целом падает (от 2 до 0.25), а растёт не монотонно: у сценария 3 он снова равен нулю. Доходность и просадка растут вместе. Ни одного сценария с на границе нет; авторы делают из этого вывод, что поощрение низкой корреляции работает. Доля трёхлетних периодов, когда модель обгоняла равный вес, растёт от 67.8 % у самого защитного до 95.7 % у самого атакующего.
По трём наборам картина на обучающем периоде такая:
| Набор, IS | Лучший по CR5 | Лучший по CR10 | Самый защитный | Самый атакующий |
|---|---|---|---|---|
| сц. 10 ( 25 %, 50 %): R 13.1 %, D 11.5 % | сц. 17 (50 %, 50 %): R 13.6 %, D 12.8 % | сц. 7: R 10.9 %, D 10.4 % | сц. 44: R 15.2 %, D 21.1 % | |
| сц. 20 (50 %, 150 %): R 8.6 %, D 12.5 % | сц. 43 (200 %, 0): R 11.2 %, D 39.1 % | сц. 35: R 7.6 %, D 11.6 % | сц. 43 | |
| сц. 19 (50 %, 100 %): R 11.5 %, D 10.9 % | сц. 45 (200 %, 50 %): R 14.0 %, D 21.9 % | сц. 7: R 8.3 %, D 9.1 % | сц. 44: R 14.2 %, D 30.9 % |
И сравнение лучших вариантов с равновзвешенным портфелем на том же периоде:
| Набор, IS | Модель | R | V | D | CR5 | Шарп | 3y |
|---|---|---|---|---|---|---|---|
| сц. 10 / сц. 17 | 13.1 / 13.6 % | 8.8 / 9.6 % | 11.5 / 12.8 % | 70.8 / 66.9 % | 1.27 / 1.21 | 89.5 / 91.7 % | |
| равный вес | 8.9 % | 10.1 % | 54.9 % | 7.1 % | 0.68 | ||
| сц. 20 / сц. 43 | 8.6 / 11.2 % | 7.1 / 12.2 % | 12.5 / 39.1 % | 29.0 / 15.8 % | 0.93 / 0.75 | 37.7 / 62.3 % | |
| равный вес | 8.0 % | 13.6 % | 67.6 % | 4.4 % | 0.44 | ||
| сц. 19 / сц. 45 | 11.5 / 14.0 % | 7.8 / 12.0 % | 10.9 / 21.9 % | 59.7 / 41.2 % | 1.21 / 1.00 | 78.7 / 87.7 % | |
| равный вес | 8.0 % | 12.5 % | 65.1 % | 4.5 % | 0.48 | ||
| все | S&P 500 | 10.1 % | 21.4 % | 83.5 % | 6.2 % | 0.38 |
Шарп здесь переведён из процентов таблиц работы в обычный коэффициент (126.6 % это 1.27) без пересчёта. Набор секторов США выделяется: лучшая по модель (сценарий 20) там обгоняла равный вес по доходности только в 37.7 % трёхлетних периодов, и авторы сами называют это "somewhat disappointing". Общее наблюдение авторов: чем защитнее модель, тем ниже этот показатель.
8. «Золотые» параметры
Обычная схема проверки вне выборки взяла бы для каждого набора свои лучшие параметры. Авторы делают иначе: ищут две пары степеней, хорошие сразу для всех трёх наборов. Довод: для произвольных новых активов обучающая история будет гораздо короче, и параметры, подогнанные под один набор, переносить рискованно. По их формулировке, такие пары "are not optimal on any one universe", но близки к оптимальным везде.
"After some experimentation on all three universes, exclusively on IS" авторы пришли к двум парам:
- золотая защитная: , , сценарий 19, выбрана по ;
- золотая атакующая: , , сценарий 45, выбрана по .
Где они оказываются на каждом наборе, по словам авторов:
| Набор | Защитная (сц. 19) | Атакующая (сц. 45) |
|---|---|---|
| лучшая по из 49 | лучшая по из 49 | |
| в верхних 5 % по | в верхних 25 % по , просадка 32 % против 39 % у лучшей по | |
| в верхних 10 % по | в верхних 15 % по |
Ещё довод авторов: Шарп у золотых пар близок к лучшему. Худший случай, атакующая пара на секторах США, даёт 78 % против 93 % у лучшего сценария и 44 % у равного веса. И главное условие: золотые пары "were completely determined on IS, without looking at OS".
Подстановка золотых степеней в формулу (4) при и даёт формулы (11) и (12) работы, разобранные в разделе 2. Вместе с правилом корня для числа активов и защитой от обвала это две полные модели, которым нужна история не длиннее 12 месяцев.
9. Вне выборки, 1964–2014
Золотые модели применены без изменений к апрелю 1964 – августу 2014 на всех трёх наборах.
| Набор, OS | Модель | R | V | D | CR5 | Шарп | 3y | Издержки в год |
|---|---|---|---|---|---|---|---|---|
| защитная | 13.1 % | 9.7 % | 19.1 % | 42.4 % | 0.83 | 68.5 % | 0.5 % | |
| атакующая | 14.5 % | 11.4 % | 25.3 % | 37.6 % | 0.83 | 79.0 % | 0.6 % | |
| равный вес | 9.5 % | 11.3 % | 43.4 % | 10.4 % | 0.40 | |||
| защитная | 10.3 % | 8.8 % | 12.5 % | 42.6 % | 0.60 | 50.5 % | 0.6 % | |
| атакующая | 11.7 % | 10.1 % | 12.5 % | 53.4 % | 0.66 | 64.4 % | 0.7 % | |
| равный вес | 9.6 % | 10.7 % | 34.8 % | 13.4 % | 0.43 | |||
| защитная | 12.8 % | 7.9 % | 8.6 % | 90.2 % | 0.97 | 76.0 % | 0.6 % | |
| атакующая | 14.3 % | 10.1 % | 14.1 % | 65.7 % | 0.91 | 79.3 % | 0.6 % | |
| равный вес | 9.6 % | 9.6 % | 36.7 % | 12.6 % | 0.48 | |||
| все | S&P 500 | 9.9 % | 15.0 % | 50.8 % | 9.6 % | 0.32 |
Шарп в этих таблицах работы подписан как «SR2 (Sharpe Rf)», то есть относительно безрисковой ставки, и переведён нами из процентов в коэффициент без пересчёта.
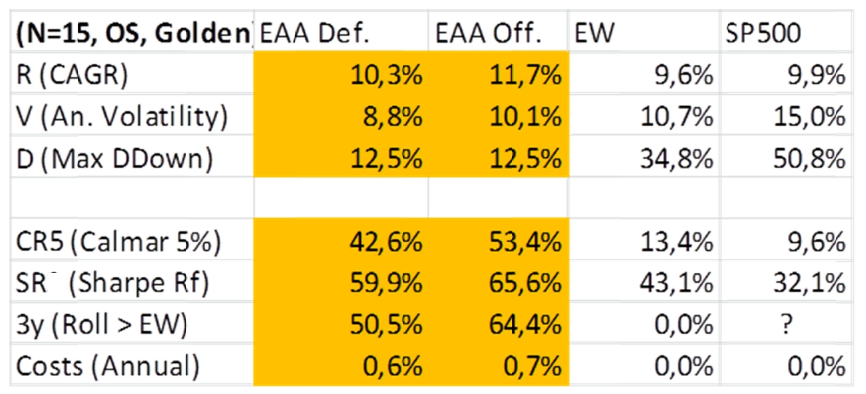
Почему эта таблица показана картинкой. В тексте работы её нет, только изображение, поэтому числа для набора из 15 активов в таблице выше переписаны с неё.
Что нужно увидеть. У обеих моделей максимальная просадка одинаковая, 12.5 %, при просадке равного веса 34.8 % и S&P 500 50.8 %. Доля трёхлетних периодов, когда защитная модель обогнала равный вес, 50.5 %, то есть примерно половина: на секторах США преимущество защитной модели держится на просадке, а не на доходности.
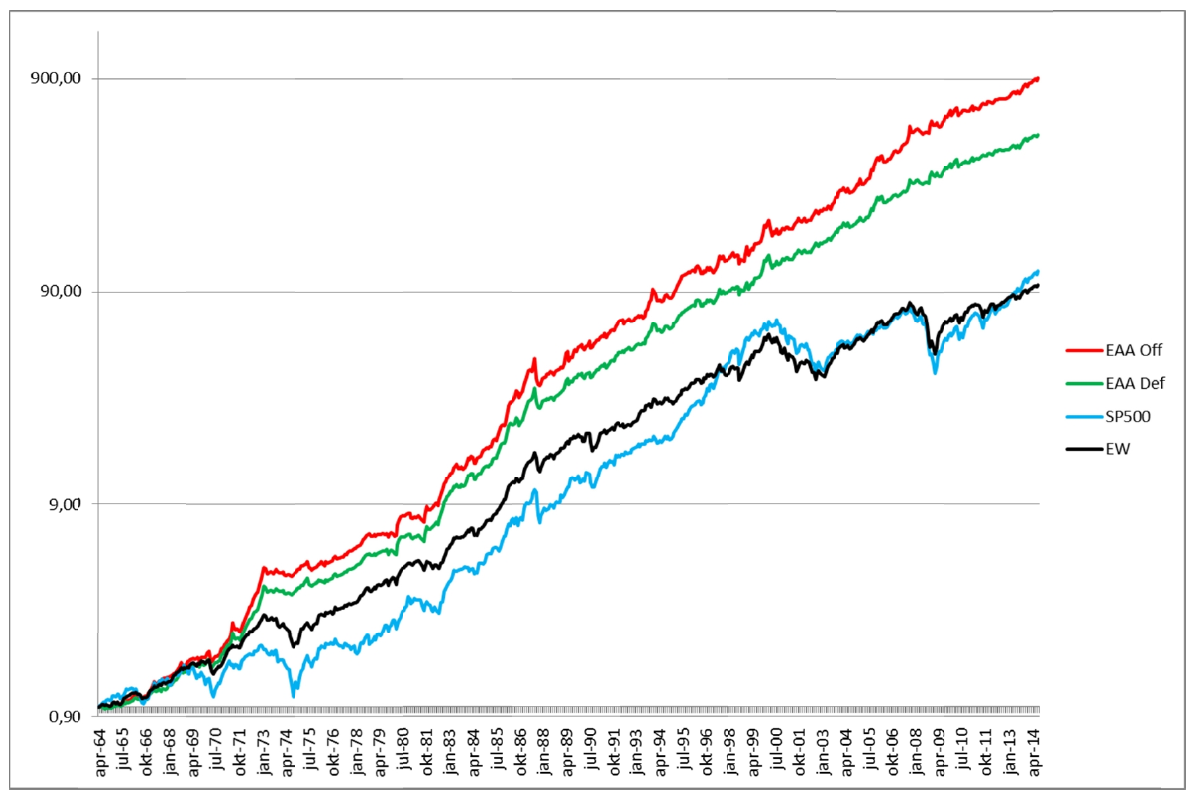
Как его читать. Вертикальная ось логарифмическая: деления 0.9, 9, 90 и 900, каждое следующее в десять раз больше. На такой оси одинаковый наклон значит одинаковый процент роста. Красная линия атакующая модель, зелёная защитная, голубая S&P 500, чёрная равный вес.
Что нужно увидеть. Обе модели EAA с середины 1970-х устойчиво выше равного веса и S&P 500, и разрыв со временем растёт. Провалы на голубой и чёрной линиях в 1974, 2002 и 2009 годах у моделей EAA почти не видны; самый заметный их провал около 1987 года.
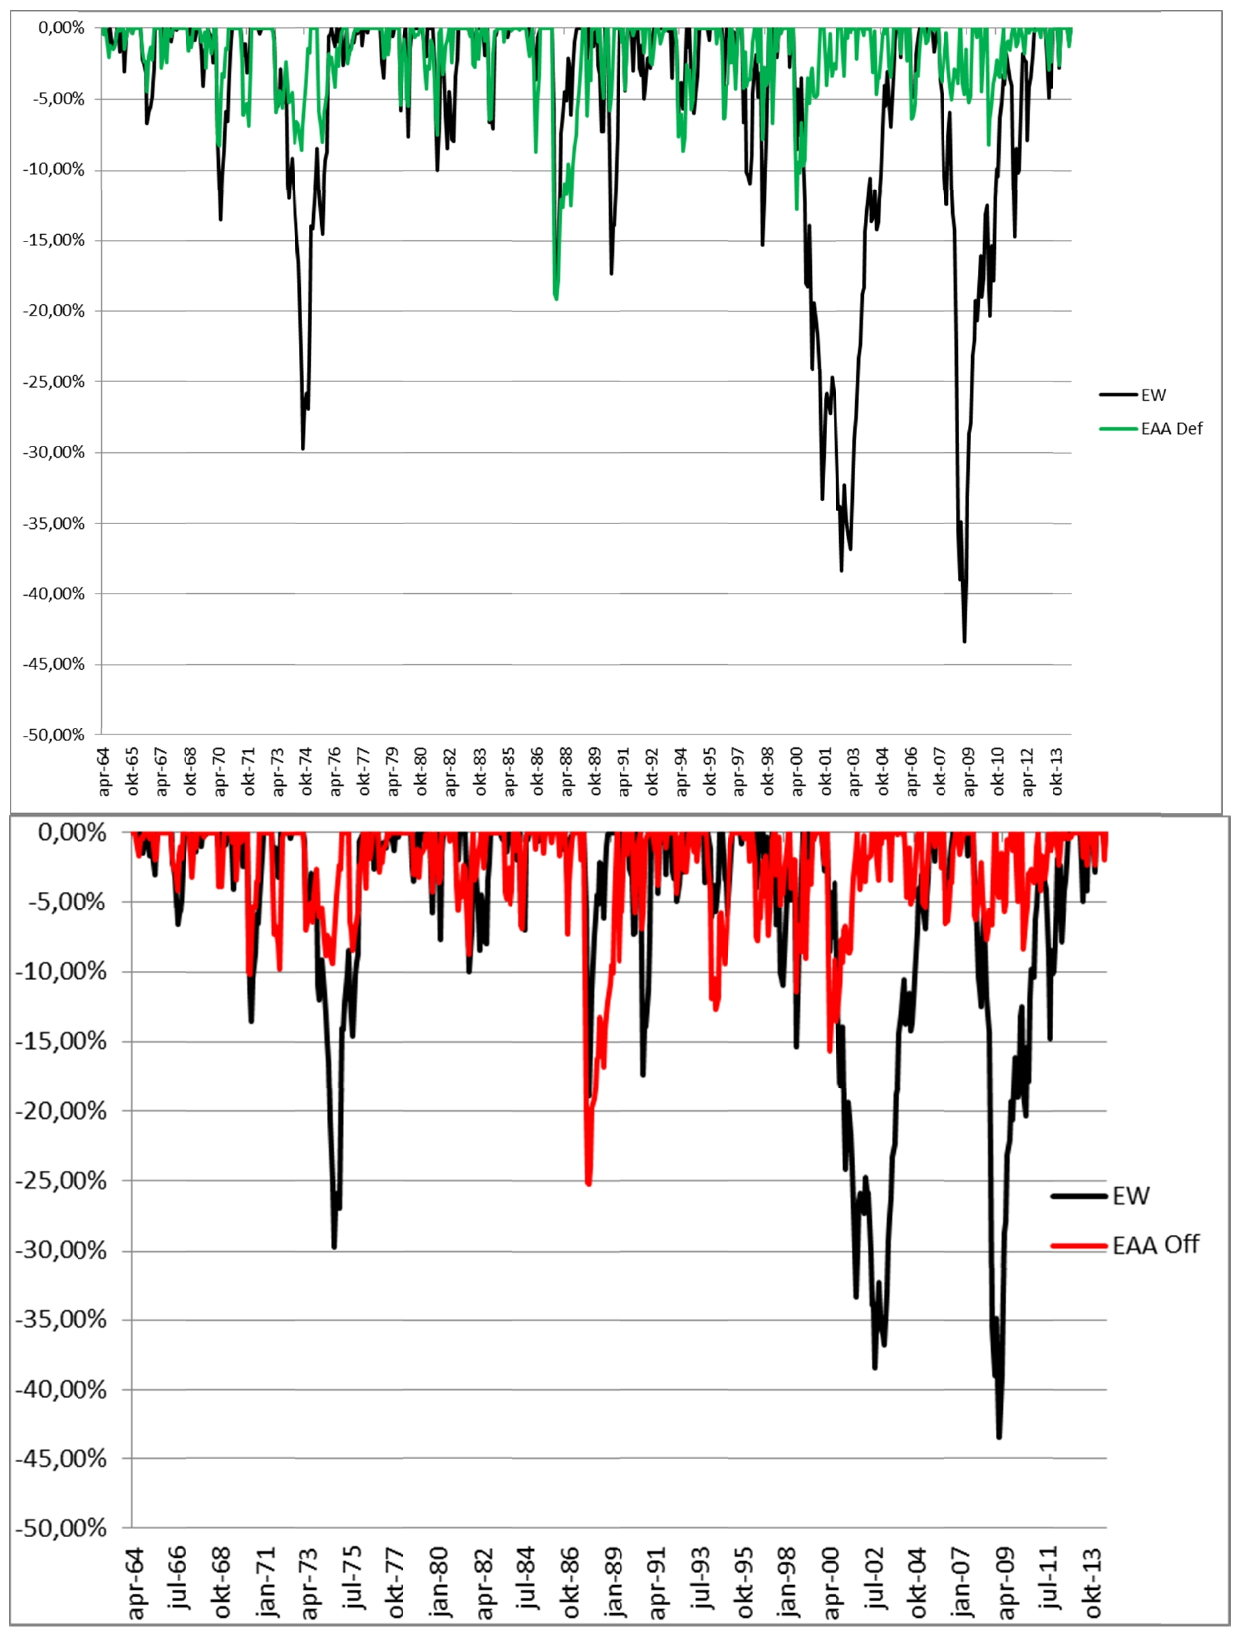
Как его читать. Каждая линия показывает, насколько капитал в данный месяц ниже своего предыдущего максимума. Ноль значит новый пик. Чем глубже провал, тем больше просадка.
Что нужно увидеть. У равного веса три глубоких провала: около 30 % в 1974 году, около 38 % в 2002-м и около 43 % в 2009-м. У обеих моделей EAA в эти периоды просадки небольшие. Самая глубокая просадка у моделей приходится на октябрь 1987 года: по тексту работы 19 % у защитной и 25 % у атакующей. Следующая по глубине в мае 2000 года, 13 % и 15 %. Остальные, по словам авторов, в основном не больше 10 %.
Практический вывод. Защита по абсолютному моментуму на месячных данных срабатывает на затяжных медвежьих рынках и не успевает на однодневном обвале. Именно однодневный обвал задал худшую просадку моделей вне выборки.
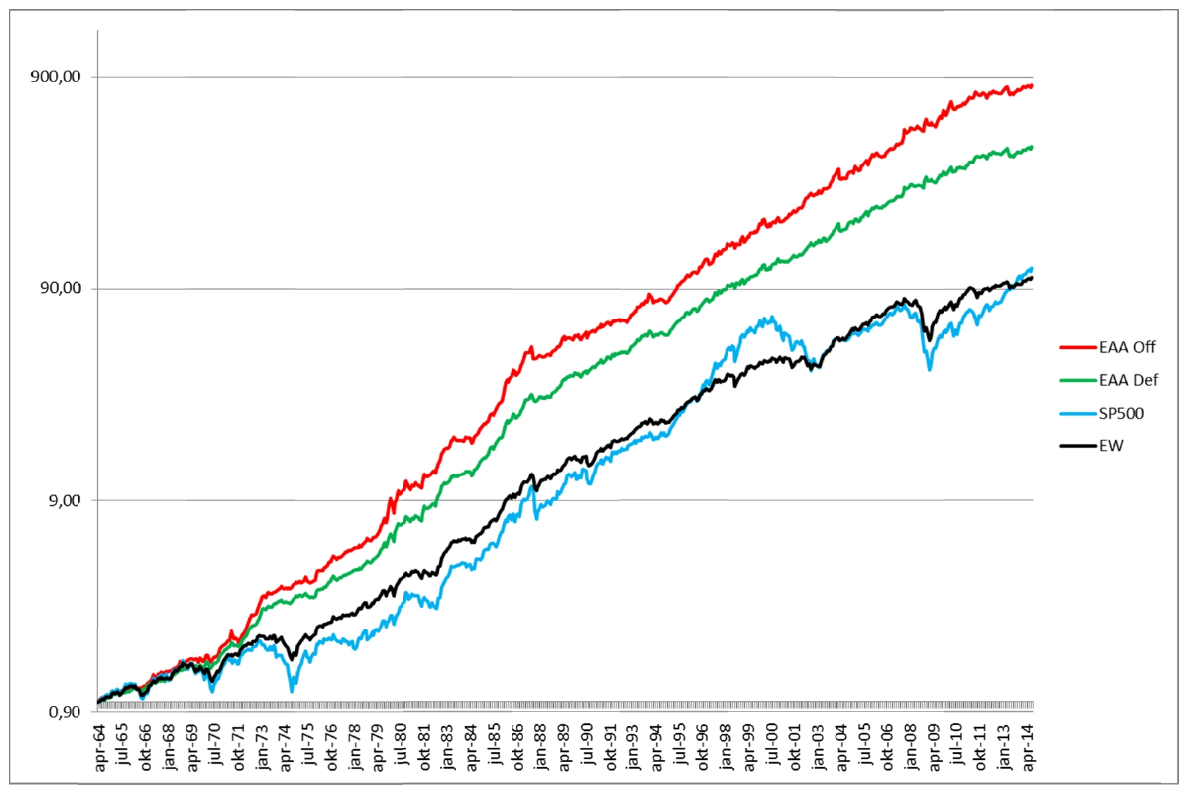
Как его читать. Та же логарифмическая ось и те же цвета, что на рисунке для 7 активов.
Что нужно увидеть. Линии EAA более гладкие, чем на малом наборе: у защитной модели на этом наборе максимальная просадка вне выборки 8.6 % за 50 лет, и, по словам авторов, все её просадки меньше 10 %, включая октябрь 1987 года. У атакующей все просадки меньше 15 %. Сами авторы называют результат
"impressive in terms of its maximum drawdown (8,6% over 50 years OS)". Ещё при обсуждении метрики Калмара (раздел 4.4 работы) они писали, что любой портфель из многих активов с максимальной просадкой около 10 % за 100 лет, как этот защитный на 38 индексах,"clearly exceptional".
Итог авторов по проверке вне выборки: золотые модели на всех трёх наборах показали лучшие абсолютные и скорректированные на риск результаты, чем равный вес и S&P 500. Отсюда их вывод о работе DeMiguel и соавторов, по которой равновзвешенный портфель выгодно отличается от оптимизированных: "This conclusion is in contrast to the seminal article of DeMiguel (2007)". По их словам, преимущество оптимизации появляется, когда параметры оценивают тактически, по последнему году.
Ещё два вывода, которые авторы делают в заключении. Матрица ковариаций размером заменяется двумя векторами длины : волатильностями и корреляциями с равновзвешенным индексом. И в итоговых моделях главными двигателями оказались "return momentum and low beta (more precisely: low index correlation)".
10. Что в работе шатко
Оговорки самих авторов
Просадка как цель оптимизации. Первая оговорка в списке авторов: "Focusing on maximum drawdown effectively reduces sample size". Максимальная просадка определяется несколькими крупными эпизодами, и подбор параметров под них, по словам авторов, "amplifies bias". Оптимизация по Шарпу, пишут они, могла бы быть информативнее и привычнее читателю.
Своевременность старых данных. "Could the data have been compiled in a timely manner in the past?" На обучающем периоде и в начале проверочного уровень индекса мог становиться известен с задержкой в неделю или месяц, и это могло бы заметно испортить стратегию. Авторы предлагают проверку с задержкой на месяц, но не делают её: "We leave this for subsequent research".
Трение при повторении индексов. Фондов, повторяющих индексы, в начале выборки не было; если бы они были, "Frictions may have been very high", гораздо выше принятых 0.1 % в одну сторону, а сама торговля таких фондов влияла бы на цены. Об издержках 0.1 % авторы пишут и в рецепте: "This cost is realistic only for the most recent OS years". В сноске 6 есть быстрая предварительная проверка: атакующая модель на наборе из 38 активов при издержках до 0.7 % в одну сторону сохраняет преимущество над равным весом по доходности, волатильности и просадке, и авторы заключают осторожно: "So there seems some room to allow for larger costs".
Рецепт подобран грубо. Сам рецепт, по словам авторов, получен «грубой» оптимизацией на обучающем периоде с оглядкой на простоту. Избыточная доходность в оказалась лишь "marginally optimal".
Причина отказа от волатильности дана как вероятная. Связь с коллинеарностью волатильности и корреляции авторы формулируют через "probably", отдельного теста этого объяснения в работе нет.
Что видно при чтении, но в работе не обсуждается
Это наши замечания, а не оговорки авторов.
Вне выборки по датам, но не по истории идеи. Авторы пишут, что при обучении только на 1914–1964 "there is no datasnooping involved". По датам параметров это так. Но вид модели (оценка из доходности, волатильности и корреляции, защита по абсолютному моментуму, месячная пересборка) пришёл из FAA и MAA, а их, как сказано в самой работе, проверяли на дневных данных последних десятилетий, то есть внутри проверочного периода. Горизонты 1, 3, 6 и 12 месяцев обоснованы ссылками на литературу, построенную на тех же годах. Проверочный период свободен от подбора чисел, но не от выбора конструкции.
Сколько всего было вариантов, не сказано. Число 49 относится только к сетке двух степеней. Кроме них на обучающем периоде выбирались горизонты доходности, избыточная или номинальная доходность, правило числа активов, защитный актив, а в выводах упомянут и "cursory analysis to specify universe selection". Общее число опробованных сочетаний не названо, и поправить результат на число испытаний по тексту нельзя.
Защитный актив выбран на одном режиме, работал на другом. 10-летние облигации США выиграли на 1914–1964. На проверочном периоде с начала 1980-х по 2014 год шёл долгий рост облигаций на падающих ставках, тот самый режим, от которого авторы уходили при выборе обучающего периода. Сколько результата вне выборки приходится на защитную долю в облигациях, работа отдельно не показывает.
Набор «из 38» почти никогда не был из 38. На обучающем периоде в нём было от 4 до 28 активов, все 38 доступны только с 1994 по середину 2011 года, к 2014 году их 13. Набор секторов США в 1914 году состоял из 2 активов, в 1921 году из 4, а все 15 в нём только с 1927 года. Авторы это раскрывают и называют проверкой на расширяющихся и сужающихся наборах, но сравнение с равным весом на таких периодах это сравнение на очень маленьком наборе.
Инерция волатильности в этой работе фактически не проверялась. Вывод 3 заключения говорит о "persistence of short-term volatilities V and index correlations C". При этом во всех тестах , волатильность в итоговые модели не входит. Вывод опирается на прежние работы FAA и MAA (в той же фразе стоит "as was demonstrated for FAA and MAA"), а не на результаты EAA.
На малом наборе просадка вне выборки заметно глубже, чем при обучении. Золотая защитная модель на 7 активах: 11.7 % на обучающем периоде и 19.1 % на проверочном; атакующая 19.7 % и 25.3 %. На 38 активах наоборот: 10.9 % и 8.6 %, 21.9 % и 14.1 %. Одно число просадки на одной истории плохо переносится на будущее, и это согласуется с первой оговоркой самих авторов.
Не проверено, что даёт каждый слой. Модель складывается из трёх частей: отбора по оценке, весов пропорционально оценке и защиты от обвала. Сравнения «EAA без защиты» или «защита поверх равного веса» в работе нет, хотя авторы сами пишут, что правило отбора и защиту можно наложить на любую схему. Какая часть разрыва с равным весом приходится на формулу оценки, а какая на уход в облигации, по работе не видно.
11. Что из этого следует на практике
Защита по доле падающих активов полезна сама по себе. Её можно наложить на любой портфель из нескольких классов активов: считать долю активов с неположительной избыточной доходностью за последние месяцы и в той же доле уходить в защитный актив. По рисункам работы на месячных данных она срезала затяжные медвежьи рынки 1974, 2002 и 2009 годов и не помогала в октябре 1987-го.
Корреляция с равновзвешенным индексом дешевле ковариационной матрицы. Для активов нужно чисел вместо , и каждое считается по 12 месячным наблюдениям. Авторы показывают, что множитель приближает портфель максимальной диверсификации. Это удобный способ ввести диверсификацию в ротационную стратегию, не решая задачу оптимизации.
Параметры брать с плато, а не с пика. На наборе из 7 активов все 49 сочетаний степеней дали просадку от 10 до 22 % при просадке равного веса 54.9 %. Это значит, что основную часть результата дают конструкция и защита, а не точные значения степеней. Перед тем как доверять конкретной паре, стоит посмотреть, как результат меняется по всей сетке.
Издержки и задержку проверить заново. Авторы сами считают 0.1 % в одну сторону символическими для большей части истории, а проверку с задержкой на месяц не делали. При годовых издержках 0.4–0.7 % уже на 0.1 % за сделку оборот моделей ощутимый; на реальных ETF и фондах эту проверку нужно делать на своих издержках.
Ориентир по просадке брать по худшему эпизоду вне выборки. Даже защитная модель на малом наборе вне выборки просела на 19 % в 1987 году, тогда как на обучающем периоде её худшая просадка была 11.7 %. Месячная пересборка не защищает от однодневного обвала.
Проверка на данных после 2014 года. Работа заканчивается августом 2014 года. Модели полностью заданы, их можно прогнать на последующих годах как настоящую проверку вне выборки, без какого-либо подбора.
12. Тестируемые идеи
| № | Идея | Тип | Где считать |
|---|---|---|---|
| 1 | Прогнать обе золотые модели EAA без изменений на ETF или индексах после августа 2014 года и сравнить с равновзвешенным портфелем того же набора по R, D, CR5 и доле трёхлетних периодов впереди | диагностика | бэктестер |
| 2 | Исполнять ребалансировку с задержкой на один месяц, как предлагают сами авторы, и мерить потерю доходности и рост просадки | метрика приёмки | бэктестер |
| 3 | Прогнать модель при издержках 0.1, 0.3 и 0.7 % в одну сторону и найти порог, при котором преимущество над равным весом исчезает | метрика приёмки | бэктестер |
| 4 | Разложить результат по слоям: равный вес; равный вес плюс защита по доле падающих активов; отбор лучших без защиты; полная EAA | диагностика | Python |
| 5 | Заменить защитный актив с 10-летних облигаций на векселя и посчитать, какая часть преимущества вне выборки приходится на облигационный рынок 1981–2014 годов | аудит | Python |
| 6 | Построить карту CR5 по всей сетке 7 × 7 значений и на своих данных и проверить, лежат ли золотые пары на плато или на одиночном пике | аудит | Python |
| 7 | Вернуть волатильность в оценку ( = 0.5 и 1) и посчитать корреляцию между и по активам набора, чтобы проверить объяснение авторов про коллинеарность | диагностика | Python |
| 8 | Выбрать степени по Шарпу вместо коэффициента Калмара на том же обучающем периоде и сравнить выбранные пары и результат вне выборки | аудит | Python |