Як читати цей розбір. Формул у роботі немає, вона вся на таблицях і графіках. Головне в розділі 3 (таблиця за десятиліттями) і в розділі 6 (що відбувається в кризи). Розділи 4 і 8 потрібні, якщо ви самі будуєте трендову стратегію: там про затримку сигналу і про те, від чого залежить результат. Числа ми не перераховували, усі вони з таблиць роботи.
Головна теза
Робота відповідає на одне питання: добрі результати трендових стратегій останніх десятиліть це статистична випадковість чи стійке явище? Щоб відповісти, автори подовжують історію на сто з гаком років назад, до 1880 року, і застосовують до неї заздалегідь задане правило.
Відповідь: моментум часового ряду давав додатну середню дохідність у кожному десятилітті з 1880 року, з низькою кореляцією з акціями й облігаціями. Він був у плюсі у 8 з 10 найбільших криз портфеля «60 % акцій, 40 % облігацій» і працював схоже в різних макроекономічних режимах. Найсильніше на результат впливала кореляція між ринками: що вона нижча, то краще.
Автори прямо застерігають межу свого твердження: "we are not claiming that this strategy would have been implementable as described back in the 1880s". Ф'ючерсів на індекси акцій і облігації тоді не було, як і сучасного фінансування. Заявлена мета вужча: "The main point of the study is to show that markets have exhibited statistically significant trends for well over a century".
1. Дані: 67 ринків і 137 років
Місячні дохідності 67 ринків: 29 товарів, 11 індексів акцій, 15 ринків облігацій і 12 валютних пар. Головна новинка в товарах: автори вручну оцифрували денні ціни ф'ючерсів з річних звітів Чиказької торговельної палати («Annual Report of the Trade and Commerce of the Chicago Board of Trade»), починаючи з 1877 року й до 1951-го, коли з'являються електронні дані. Щоб виключити помилки розшифрування, "two independent data vendors transcribed the same data set", і їхні розшифровки звірили між собою.
Рол ф'ючерса симулюється двома одночасними угодами: продаж старого контракту й купівля наступного, обидві за поточними цінами. У ранній частині вибірки цін закриття немає, лише максимум і мінімум, і береться їхнє середнє. В оцифрованих даних щомісяця тримається найближчий контракт, до поставки за яким не менше двох місяців.
Для акцій, облігацій і валют ф'ючерсів до 1877 року немає, і до їхньої появи використовуються касові індекси, профінансовані за місцевою короткою ставкою. За словами авторів, до 1980-х більша частина дохідностей уже ф'ючерсна, а товарна частина ф'ючерсна на всій довжині й тому найреалістичніша.
Що означає «профінансовані за короткою ставкою». Ф'ючерс не вимагає повної оплати, а індекс акцій вимагає. Щоб їх можна було порівнювати, з дохідності індексу віднімають відсоток за коротку позику: ніби гроші взяли в борг, купили індекс і платять за кредит. Виходить величина, порівнянна з дохідністю ф'ючерса.
Стратегії потрібно три роки історії для оцінки волатильності, тому її результати починаються з 1880 року. Не за всіма 67 ринками є дані в кожному місяці: стратегія торгує тим набором ринків, який доступний у цей момент. Додаток A роботи перелічує джерела за ринками й періодами.
У виносці 5 автори пояснюють, чому важливі саме ф'ючерсні ціни. Схожі довгі дослідження на спотових цінах, за їхніми словами, "are not implementable": навіть якщо спот трендує, торгівля трендом у ф'ючерсах не принесе грошей, якщо ціни ф'ючерсів у середньому вже враховують тренд.
2. Метод в один рядок
Щомісяця за кожним ринком три сигнали: знак надлишкової дохідності за 1, 3 і 12 місяців; плюс означає лонг, мінус шорт, стратегія завжди в позиції; кожна позиція з однаковою цільовою волатильністю; три стратегії усереднюються з рівними вагами, і весь портфель масштабується на прогнозну волатильність 10 % річних.
Методика повторює роботу Moskowitz, Ooi і Pedersen (2012) і роботу самих авторів про фонди managed futures (Hurst, Ooi, Pedersen, 2013), і тому, за словами авторів, "can thus be viewed as an out-of-sample test of those papers". Коваріаційна матриця для масштабування портфеля рахується за ковзними трьома роками місячних дохідностей з рівними вагами.
Що означає «таргет волатильності 10 %». Заздалегідь вирішують, наскільки сильно має коливатися рахунок, і підганяють розмір усіх позицій так, щоб очікуване річне коливання було близько 10 %. Тому результати різних епох порівнянні: без масштабування в спокійні роки стратегія ледве ворушилася б, а в бурхливі її кидало б удвічі сильніше. У таблиці нижче фактична волатильність за десятиліттями від 8.1 % до 12.6 %.
Далі вираховуються витрати й комісії.
Витрати. Односторонні витрати на угоду за класами активів, включно з впливом на ринок і комісіями, це "proprietary estimates" 2012 року. Для 1993–2002 їх подвоєно, для 1880–1992 збільшено вшестеро, за оцінками з роботи Jones (2002) про історичну ліквідність ринку акцій.
| Клас активів | 1880–1992 | 1993–2002 | 2003–2016 |
|---|---|---|---|
| Акції | 0.34 % | 0.11 % | 0.06 % |
| Облігації | 0.06 % | 0.02 % | 0.01 % |
| Товари | 0.58 % | 0.19 % | 0.10 % |
| Валюти | 0.18 % | 0.06 % | 0.03 % |
Як читати. Вартість однієї угоди в один бік у відсотках від обороту. Купівля товарного ф'ючерса на 100 одиниць до 1993 року коштувала в симуляції 0.58 одиниці, після 2003-го 0.10. Обидві оцінки, за словами авторів, зроблено
"with a significant amount of uncertainty", а витрати на рол ф'ючерсів до симуляції не входять зовсім.
Комісії. 2 % на рік за управління і 20 % з прибутку з річною позначкою максимуму (high-water mark): плата з прибутку береться за рік, лише якщо вартість фонду на кінець року вища за всі минулі річні значення. Автори застерігають у виносці 8, що раніше частина керуючих брала більше, а сьогодні є ті, хто бере за цю стратегію менше.
Що таке «2 і 20» та позначка максимуму. Звичайна схема оплати хедж-фонду. 2 % беруться з активів незалежно від результату, 20 % з прибутку. Позначка максимуму означає, що за прибуток не платять, доки не відіграно минулий збиток: якщо рахунок упав зі 100 до 80 і виріс до 95, плати за успіх немає.
3. Результат за десятиліттями
Exhibit 1 роботи, річні дохідності понад безризикову ставку:
| Період | До вирахувань | Після витрат | Після витрат і 2/20 | Волатильність | Шарп після всього | Кор. з акціями США | Кор. з 10-річними облігаціями США |
|---|---|---|---|---|---|---|---|
| 1880–2016 | 18.0 % | 11.0 % | 7.3 % | 9.7 % | 0.76 | −0.01 | −0.03 |
| 1880–1889 | 12.1 % | 5.2 % | 2.6 % | 9.5 % | 0.27 | −0.11 | −0.04 |
| 1890–1899 | 17.4 % | 10.0 % | 6.5 % | 8.9 % | 0.73 | −0.02 | −0.15 |
| 1900–1909 | 15.3 % | 6.0 % | 3.3 % | 9.5 % | 0.34 | 0.02 | −0.35 |
| 1910–1919 | 12.5 % | 4.1 % | 1.6 % | 12.6 % | 0.13 | 0.12 | −0.01 |
| 1920–1929 | 20.8 % | 13.3 % | 9.2 % | 8.5 % | 1.09 | 0.15 | 0.06 |
| 1930–1939 | 15.4 % | 9.8 % | 6.3 % | 8.6 % | 0.74 | −0.11 | 0.20 |
| 1940–1949 | 23.8 % | 14.8 % | 10.4 % | 10.6 % | 0.99 | 0.33 | 0.31 |
| 1950–1959 | 26.7 % | 17.6 % | 13.1 % | 9.1 % | 1.45 | 0.23 | −0.19 |
| 1960–1969 | 21.0 % | 9.5 % | 6.0 % | 10.9 % | 0.56 | −0.09 | −0.37 |
| 1970–1979 | 27.4 % | 20.5 % | 15.1 % | 8.9 % | 1.70 | −0.24 | −0.25 |
| 1980–1989 | 20.1 % | 13.3 % | 9.1 % | 9.4 % | 0.96 | 0.18 | −0.16 |
| 1990–1999 | 16.8 % | 12.3 % | 8.3 % | 8.4 % | 0.98 | 0.01 | 0.21 |
| 2000–2009 | 11.6 % | 9.9 % | 6.3 % | 10.3 % | 0.61 | −0.34 | 0.27 |
| 2010–2016 | 7.6 % | 6.2 % | 3.3 % | 8.1 % | 0.41 | −0.15 | 0.28 |
Що це таке. Коефіцієнт Шарпа: скільки дохідності понад безризикову ставку припадає на одиницю коливань.
Що означає кожен значок. («ер з рискою»): середня річна дохідність стратегії; («ер еф»): безризикова ставка; («сигма»): річна волатильність. У таблиці дохідності вже понад ставку, тому Шарп це просто дохідність, поділена на волатильність.
Приклад на числах роботи. За всю вибірку після витрат і комісій дохідність понад ставку 7.3 % за волатильності 9.7 %, Шарп у таблиці 0.76. Ділити треба дохідність на волатильність за той самий період і після тих самих вирахувань.
Навіщо це потрібно. Дві стратегії з різним ризиком порівнюються лише так. 15 % річних за волатильності 30 % гірше, ніж 7.3 % за 9.7 %.
Що читається з таблиці насамперед. Між 18.0 % до вирахувань і 7.3 % після на повній вибірці понад 10 процентних пунктів: більше половини валової дохідності йде на витрати й винагороду керуючого. У 1880-х з 12.1 % до вирахувань лишається 2.6 %, близько п'ятої частини; уже після витрат, де діє шестикратний множник, лишається 5.2 %. Кореляції з акціями й облігаціями на повній вибірці близько нуля й у жодному десятилітті не виходять за 0.37 за модулем.
Наше зауваження: після 1970-х Шарп після всіх вирахувань загалом знижується: 1.70, 0.96, 0.98, 0.61, 0.41. Автори цей ряд окремо не обговорюють. Виходячи з нього, вони пишуть, що результат "has been surprisingly consistent" на всій довжині, а далеке минуле це "out-of-sample evidence relative to the literature", і роблять висновок, що існування трендів навряд чи пояснюється випадковістю або підгонкою даних.
Чому тренди взагалі існують, автори пояснюють посиланням на літературу: поведінкові перекоси інвесторів (якоріння, стадність) і торгівля учасників, які не прагнуть прибутку, наприклад центральних банків і корпоративних програм хеджування. Центральний банк, що згладжує рухи валюти чи ставок, може сповільнювати включення інформації в ціну й тим створювати тренд. Це пояснення автори дають як імовірне, а не доведене в роботі.
4. Сигнали окремо й затримка на місяць
Exhibit 2 роботи показує Шарп до витрат і комісій для кожного сигналу окремо й для версії, де угода виконується на місяць пізніше: сигнал пораховано в останній торговий день січня, а угоду в кінці лютого.
| Період | 1 міс. | 1 міс., із затримкою | 3 міс. | 3 міс., із затримкою | 12 міс. | 12 міс., із затримкою |
|---|---|---|---|---|---|---|
| 1880–2016 | 1.38 | 0.45 | 1.19 | 0.64 | 1.32 | 1.04 |
| 1880–1889 | 1.02 | −0.34 | 0.78 | −0.23 | 1.03 | 0.89 |
| 1960–1969 | 1.81 | 0.31 | 1.31 | 0.68 | 1.01 | 0.42 |
| 1970–1979 | 2.24 | 0.82 | 2.13 | 1.34 | 1.91 | 1.66 |
| 2000–2009 | 0.70 | 0.38 | 0.67 | 0.66 | 1.10 | 0.86 |
| 2010–2016 | 0.06 | 0.13 | 0.30 | 0.33 | 0.73 | 0.70 |
Навіщо такий тест. Він показує, чи тримається стратегія на самому ефекті, чи на швидкості виконання. Якщо затримка майже не шкодить, сигнал повільний і витримує будь-яку інфраструктуру. Якщо результат розсипається, гроші приносить швидкість, і будь-яка заминка у виконанні його з'їсть.
Що кажуть числа. На повній вибірці 12-місячний сигнал від затримки втрачає близько п'ятої частини Шарпа (з 1.32 до 1.04), місячний близько двох третин (з 1.38 до 0.45). Автори пишуть, що результати із затримкою додатні в більшості десятиліть, але погіршуються,
"especially for the shorter-term signals". У 1880-х місячний і тримісячний сигнали із затримкою від'ємні.
Ще одна річ видна в останньому рядку, і автори її окремо не коментують: у 2010–2016 місячний сигнал дав Шарп 0.06 до всяких витрат, тримісячний 0.30, а 12-місячний 0.73. Швидкий тренд у цьому періоді майже зник, повільний зберігся.
5. За окремими ринками
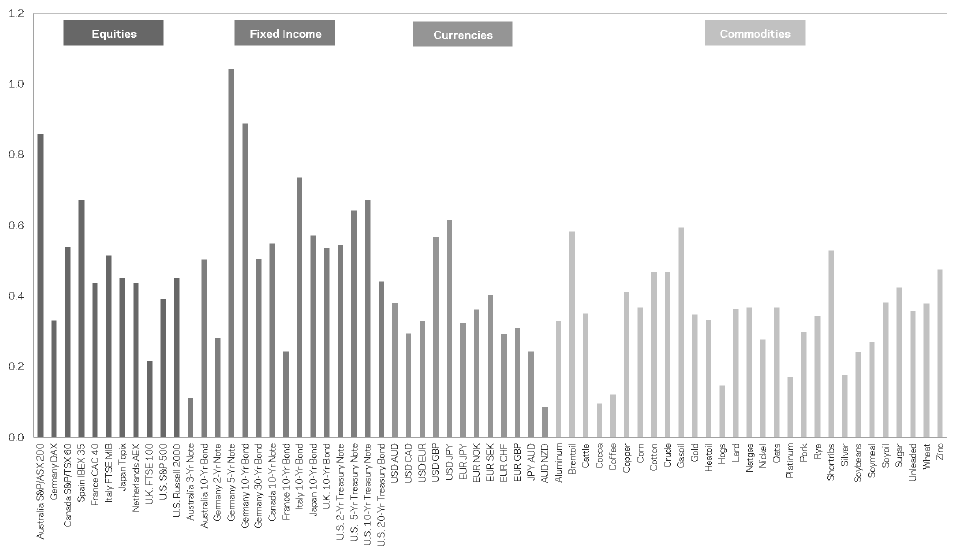
Як його читати. По горизонталі всі 67 ринків у чотирьох групах: акції, облігації (Fixed Income), валюти, товари. По вертикалі Шарп стратегії на кожному ринку окремо, до витрат і комісій, 1880–2016.
Що треба побачити. Усі стовпчики вище нуля. Автори пишуть про додатну середню дохідність на кожному ринку
"with an average Sharpe ratio of approximately 0.4". Найвищі в німецьких 5- і 10-річних облігацій (близько 1.0 і 0.9), найнижчі близько 0.1 (австралійські 3-річні облігації, AUD/NZD, какао).Чому це сильніше за портфельний Шарп. Портфельна цифра може триматися на кількох вдалих ринках. Тут ефект видно на кожному окремо.
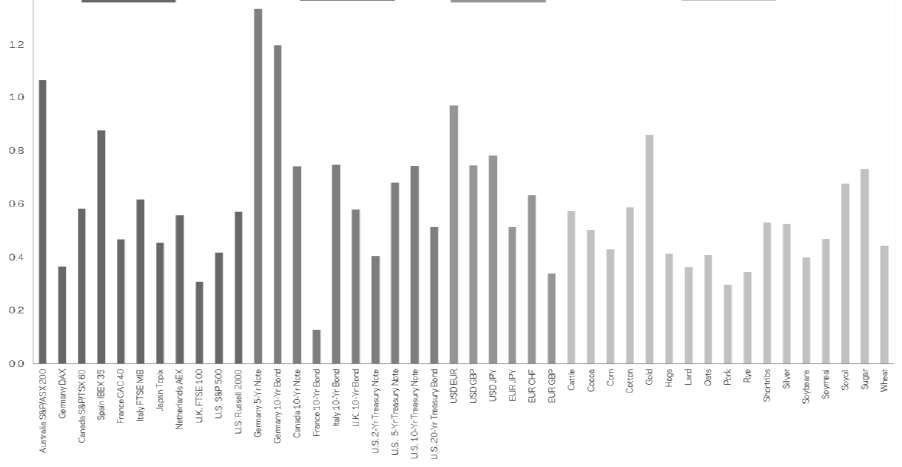
Як його читати. Той самий графік, порахований на даних 1880–1984 для ринків, які мають у цьому періоді не менше 10 років історії. Підпис роботи: ці дані поза вибіркою щодо дослідження Moskowitz, Ooi і Pedersen (2012), яке починалося з 1985 року.
Що треба побачити. Усі стовпчики знову додатні, у більшості Шарп від 0.3 до 0.8; найнижчий, близько 0.1, у французьких 10-річних облігацій. Автори називають це
"remarkably consistent performance across markets and asset classes".
6. Кризи: усмішка й найгірші просадки 60/40
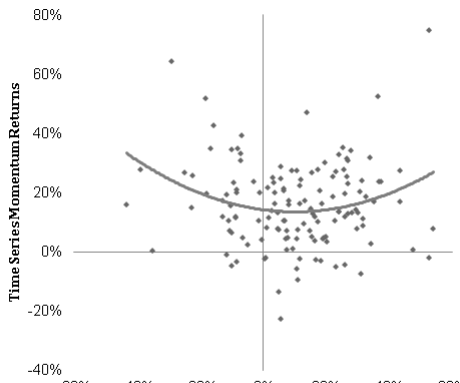
Як його читати. Кожна точка один рік. По горизонталі дохідність ринку акцій США (підписи осі на вирізці обрізано), по вертикалі дохідність трендової стратегії до комісій, але після витрат. Лінія: підігнаний многочлен другого степеня.
Що треба побачити. Точки лягають у чашу: найкращі роки стратегії припадають на роки найсильніших падінь і найсильніших зростань ринку. Це та сама «усмішка», що в роботі 2012 року на даних 1985–2009, лише на значно довшому періоді, який включає й той.
Другий погляд на кризи: 10 найгірших просадок від піку до дна портфеля 60/40 (60 % в акціях США, 40 % у 10-річних облігаціях США, ребалансування щомісяця, без комісій і витрат) і що в ці періоди робила трендова стратегія.
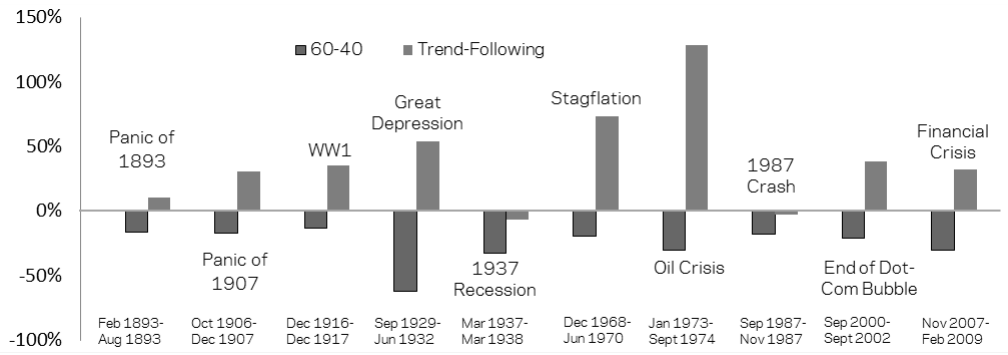
Як його читати. Темний стовпчик: портфель 60/40, світлий: трендова стратегія. Періоди підписано на рисунку: паніка 1893 року, паніка 1907-го, Перша світова (грудень 1916 – грудень 1917), Велика депресія (вересень 1929 – червень 1932), рецесія 1937 року, стагфляція (грудень 1968 – червень 1970), нафтова криза (січень 1973 – вересень 1974), крах 1987 року, кінець бульбашки доткомів, фінансова криза (листопад 2007 – лютий 2009).
Що треба побачити. Темні стовпчики всі вниз за побудовою. Світлі вгору у восьми випадках з десяти, іноді дуже високо: у нафтову кризу близько +130 %, у стагфляцію близько +75 %, у Велику депресію близько +55 %. Два винятки з невеликим мінусом: рецесія 1937 року і крах 1987-го.
Пояснення авторів: більшість ведмежих ринків розвивалися поступово, за кілька місяців, а не обвалювалися за кілька днів. Це дає трендовій стратегії час перевернутися в шорт після першого падіння й заробити на продовженні. Середня довжина цих десяти просадок від піку до дна близько 15 місяців. У швидкому обвалі на кшталт жовтня 1987 року стратегія, за словами авторів, "may not perform as consistently": вона не встигає зайняти позицію.
Практичний висновок. Тренд це диверсифікатор від затяжних ведмежих ринків, а не страховка від раптового обвалу. Купувати його як захист від падіння за один день означає чекати від нього того, чого в історії не було.
Exhibit 7 показує, що дала б частка тренду у звичайному портфелі за 1880–2016:
| Портфель | Дохідність понад кеш | Волатильність | Макс. просадка | Шарп |
|---|---|---|---|---|
| 60/40 | 4.1 % | 10.7 % | −62.3 % | 0.39 |
| 80 % у 60/40 і 20 % у тренді | 4.8 % | 8.7 % | −50.2 % | 0.55 |
Що таке максимальна просадка. Найглибше падіння від досягнутого піку до подальшого дна. −62.3 % означає, що був момент, коли портфель коштував на 62 % менше, ніж у свій найкращий день. Це міра того, що доведеться пережити, а не того, скільки заробиш.
На що звернути увагу. Портфель 60/40 узято до комісій і витрат, а трендову частину після комісій і витрат. Порівняння зроблено на користь 60/40, і тренд усе одно покращує всі чотири показники.
7. Власні просадки трендової стратегії
У самої стратегії теж бувають важкі періоди: за словами авторів, це різкі розвороти одразу на багатьох ринках або довгі періоди, коли на багатьох ринках немає чітких трендів. Exhibit 8, до комісій, після витрат:
| № | Початок | Дно | Відновлення | Глибина | Довжина падіння, міс. | Довжина відновлення, міс. |
|---|---|---|---|---|---|---|
| 1 | серп. 1947 | груд. 1948 | лют. 1951 | −24.7 % | 16 | 26 |
| 2 | квіт. 1912 | січ. 1913 | серп. 1914 | −22.8 % | 9 | 19 |
| 3 | лют. 1937 | черв. 1940 | серп. 1941 | −21.2 % | 40 | 14 |
| 4 | бер. 1918 | лют. 1919 | лют. 1920 | −20.4 % | 11 | 12 |
| 5 | серп. 1966 | груд. 1966 | бер. 1968 | −17.7 % | 4 | 15 |
| 6 | черв. 1964 | серп. 1965 | груд. 1965 | −17.2 % | 14 | 4 |
| 7 | бер. 2015 | трав. 2016 | не відновлена до кінця 2016 | −16.1 % | 14 | н/д |
| 8 | серп. 1896 | черв. 1897 | груд. 1898 | −15.0 % | 10 | 18 |
| 9 | квіт. 1885 | черв. 1885 | лип. 1887 | −14.4 % | 2 | 25 |
| 10 | лют. 1904 | лип. 1904 | черв. 1906 | −14.1 % | 5 | 23 |
У таблиці роботи є ще стовпець надлишкової дохідності за час падіння: вона трохи глибша за саму просадку, наприклад −26.1 % у першої і −26.3 % у другої.
Як користуватися цією таблицею. Це калібрування очікувань. Автори пишуть прямо: стратегія
"losing up to 25%, over extended time periods". Наш переказ у трьох числах: глибина до 24.7 % за цільової волатильності 10 %, тобто приблизно два з половиною таргети; найдовше падіння 40 місяців; найдовше відновлення 26 місяців. І це за 67 ринків, тобто за дуже широкої диверсифікації.
8. Макроекономічні режими
Exhibit 9 ділить місяці на дві групи за чотирма ознаками й порівнює дохідність стратегії до комісій, після витрат. Панель A бере режим того самого місяця.
| Режим | Група 1 | Група 2 | Різниця (t) |
|---|---|---|---|
| Рецесія / піднесення | 10.4 %, Шарп 0.90 | 11.2 %, Шарп 1.07 | 0.8 % (0.4) |
| Низька / висока інфляція | 10.5 %, Шарп 1.01 | 11.5 %, Шарп 1.03 | 1.0 % (0.5) |
| Війна / мир | 13.5 %, Шарп 1.17 | 10.2 %, Шарп 0.97 | −3.3 % (−1.5) |
| Бичачий / ведмежий ринок акцій | 10.2 %, Шарп 0.96 | 15.5 %, Шарп 1.30 | 5.3 % (1.9) |
Як читати t-статистику різниці. Вона відповідає на питання, чи не випадкова різниця між групами. Значення за модулем менші за 2 зазвичай вважають незначущими. Тут порогу не досягає жоден рядок, найближче ведмежий ринок з 1.9; автори називають цю різницю
"only marginally significant"і додають, що надійніший результат, можливо, «усмішка» з розділу 6.Визначення. Рецесії за датуванням NBER. Війна: лише конфлікти з понад мільйоном загиблих і щонайменше трьома воюючими країнами, тобто дві світові війни, Корея і В'єтнам, усе інше вважається миром. Ведмежий ринок: просадка ринку акцій США понад 20 % від піку. Інфляція за індексом споживчих цін США з 1913 року, раніше за історичним індексом цін.
Панель B бере режим попереднього місяця, тобто дивиться на питання очима інвестора, який міг би за ним розраховувати позицію. Автори перелічують застереження: частина величин у реальному часі невідома (датування рецесій), поділ на високу й низьку інфляцію зроблено заднім числом. І підсумок: результати за групами й тут схожі, тож "it appears difficult to improve the strategy via timing decisions".
Exhibit 10 ділить історію на квінтилі за чотирма числовими показниками: волатильність S&P за 36 місяців, її зміна за 3 місяці, середня абсолютна попарна кореляція між ринками портфеля і дохідність казначейських векселів. Нижче Шарп за панеллю B, де показник узято за попередній місяць.
| Показник (попередній місяць) | Q1 | Q2 | Q3 | Q4 | Q5 |
|---|---|---|---|---|---|
| Рівень волатильності S&P, 36 міс. | 0.65 | 1.43 | 1.47 | 0.61 | 1.00 |
| Зміна волатильності S&P, 3 міс. | 1.40 | 0.98 | 0.73 | 1.11 | 0.91 |
| Середня абсолютна попарна кореляція ринків | 1.61 | 1.29 | 0.93 | 0.69 | 0.57 |
| Дохідність казначейських векселів | 1.04 | 1.12 | 0.84 | 0.96 | 1.13 |
Що таке квінтилі. Уся історія сортується за значенням показника й ріжеться на п'ять рівних за кількістю місяців груп. Q1 це 20 % місяців з найнижчим значенням, Q5 з найвищим. У кожній групі рахується результат стратегії.
Що шукати. Монотонність: рівне спадання або зростання зліва направо. Якщо числа скачуть, як у рівня волатильності (0.65, 1.43, 1.47, 0.61, 1.00), це, найпевніше, шум; автори самі пишуть про кращий результат у 2-му і 3-му квінтилях, що це
"could also simply reflect randomness in the data". У кореляції числа спадають рівно: дохідність з 18.8 % у першому квінтилі до 6.2 % у п'ятому, Шарп з 1.61 до 0.57.
У панелі A, де показник береться за той самий місяць, картина за кореляцією схожа, але не строго монотонна: Шарп 1.54, 1.42, 0.83, 0.66, 0.67. Автори формулюють обережно: низькі кореляції "appear to have been associated with better performance", а в панелі B це єдиний показник з монотонним зв'язком.
Пояснень в авторів два. Механічне: за заданих позицій висока кореляція підвищує ризик портфеля, а оскільки стратегія тримає сталий таргет волатильності, вона в такі періоди зменшує всі позиції, і менші позиції "may lead to lower average returns". Змістовне: коли кореляції високі, "there are fewer truly different trends to bet on".
Що це таке. Волатильність портфеля з двох позицій. Формули в роботі немає, це наше пояснення до механічного пояснення авторів.
Що означає кожен значок. : розміри позицій; («сигма»): волатильності ринків; («ро»): кореляція між ними, від −1 до 1; : волатильність портфеля.
Наш приклад. Дві позиції по 1, у кожного ринку волатильність 10 %. За волатильність портфеля . За уже . Щоб утримати той самий таргет, обидві позиції доведеться зменшити приблизно на п'яту частину.
Навіщо це потрібно. Видно, чому зростання кореляцій саме собою урізає позиції за сталого таргету: портфель «бачить» менше незалежних ставок.
Про поширене твердження, що тренд це стратегія «long volatility», автори пишуть, що за квінтилями зміни волатильності результат "relatively consistent" і за її зростання, і за падіння. У панелі A найкращий Шарп (1.32) навіть у квінтилі з найсильнішим падінням волатильності, а найгірший (0.83) у квінтилі з найсильнішим зростанням.
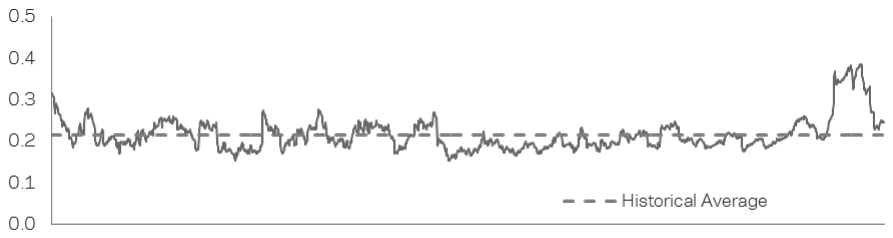
Як його читати. Суцільна лінія: середня абсолютна кореляція між усіма ринками, доступними в цей момент, за вікном 36 місяців. Пунктир: історичне середнє, близько 0.21. Підписів років на вирізці немає.
Що треба побачити. Майже все століття лінія ходить у вузькому коридорі близько 0.2. Наприкінці вона різко піднімається майже до 0.4: за текстом роботи, з кінця 2008 року до середини 2014-го, коли ринки рухалися разом за схемою «risk-on / risk-off», і всередині класів активів, і між ними.
Практичний висновок. Це показник, який рахується з тих самих цін, що й сама стратегія, без зовнішніх даних. За квінтилями вище видно, чого від тренду чекати за його високих значень. Зауважимо, що період високої кореляції 2008–2014 майже збігається зі слабким останнім десятиліттям таблиці розділу 3; у роботі цей зв'язок прямо не проведено.
9. Що в роботі хитке
Застереження самих авторів
Виконуваність. Автори не стверджують, що стратегію можна було виконати так у 1880-х. Ф'ючерсів на індекси акцій і облігації тоді не було, і їх симульовано через касові індекси з фінансуванням за короткою ставкою.
Витрати. Оцінки зроблено "with a significant amount of uncertainty", а стратегія може нести й інші витрати, зокрема рол ф'ючерсів, "which are not accounted for in our simulations".
Комісії. Схема 2/20 умовна: частина керуючих у минулому брала більше, частина сьогодні бере менше.
Таймінг за макро. Датування рецесій у реальному часі невідоме, поділ на високу й низьку інфляцію зроблено заднім числом. Тому автори не пропонують таймінг, а радше доходять висновку, що покращити стратегію таймінгом важко.
Шум у квінтилях. Кращий результат за середньої волатильності ринку автори самі допускають пояснити випадковістю.
Що видно під час читання, але в роботі не обговорюється
Витрати минулого задано одним множником. Множники 2 і 6 узято з роботи про ліквідність ринку акцій і, судячи з таблиці витрат, застосовано до всіх чотирьох класів активів однаково. Для товарів і валют XIX століття це припущення, а не вимірювання, і саме воно визначає розрив між 12.1 % і 2.6 % у 1880-х.
Склеювання з касових індексів. Для акцій, облігацій і валют більша частина ранньої історії це не ф'ючерси. Форма ф'ючерсної кривої й рол-дохідність там не відтворюються. У виносці 5 самі автори пояснюють, чому спотові ряди не дорівнюють реалізовній стратегії, але їхня власна нетоварна частина до появи ф'ючерсів теж побудована на касових індексах, хоч і з фінансуванням.
Виживаність ринків. 67 ринків це ті, за якими вдалося знайти й оцифрувати дані. Ринки, які зникли або за якими записи не збереглися, до вибірки не потрапили.
«Поза вибіркою» із застереженням. Правило задано роботами 2012 і 2013 років, дані до 1985 року в них не використовувалися, і для цих років перевірка справді поза вибіркою. Але поєднання сигналів 1, 3 і 12 місяців і таргет 10 % на портфель відрізняються від базової конструкції 2012 року (один 12-місячний сигнал і 40 % на позицію), тож «те саме правило» тут означає ту саму родину правил. А останні три десятиліття таблиці розділу 3 збігаються з періодом, на якому ці правила вивчалися, і перевіркою поза вибіркою не є.
Послаблення в останніх періодах. Шарп після всіх вирахувань у 2000–2009 і 2010–2016 (0.61 і 0.41) нижчий за середній за всю вибірку, а швидкий сигнал у 2010–2016 майже нічого не давав навіть до витрат. У тексті акцент на сталості результату, і цей ряд окремо не розбирається.
10. Що з цього випливає на практиці
Витрати вирішують більше, ніж сигнал. Від 18.0 % до вирахувань лишається 11.0 % після витрат і 7.3 % після комісій. Оцінка трендової стратегії без чесної моделі витрат буде помітно завищена. Для того, хто торгує власні гроші без керуючого, орієнтир за цією роботою це колонка «після витрат»: 11.0 % за волатильності 9.7 % за всю історію, 6.2 % у 2010–2016.
Горизонт сигналу задає допустиму затримку. Місяць затримки забирає в 12-місячного сигналу близько п'ятої частини Шарпа, у місячного близько двох третин. Допустиму затримку виконання розумно міряти в частках горизонту сигналу, а не в секундах.
Короткому тренду потрібно більше доказів. У 2010–2016 місячний сигнал дав Шарп 0.06 до витрат. Трендова ідея на короткому горизонті має показати, що працює на свіжих даних, а не лише на довгій історії.
Кореляція ринків це головний зовнішній чинник. З чотирьох перевірених показників лише вона пов'язана з результатом монотонно, і рахується вона з тих самих даних. Це не сигнал на вхід, а спосіб зрозуміти, чому трендовий кошик у якийсь період працює гірше.
Просадки калібрувати за історією, а не за таргетом. За таргету волатильності 10 % історичні просадки сягали майже 25 %, а падіння тривало до 40 місяців. Якщо ліміт просадки рахунку 10 %, чистий трендовий кошик з таким таргетом без додаткового ризик-контролю в нього не вміщається.
Не чекати від тренду захисту від миттєвого обвалу. Він допомагав у затяжних ведмежих ринках (у середньому близько 15 місяців від піку до дна), а в 1987 році був у невеликому мінусі.
11. Тестовані ідеї
| № | Ідея | Тип | Де рахувати |
|---|---|---|---|
| 1 | Рахувати для кожної стратегії Шарп за виконання із затримкою на один період сигналу й частку втрати; якщо втрачається більше половини, стратегія тримається на швидкості виконання | метрика приймання | бектестер |
| 2 | Вести трендовий кошик трьома окремими рядами (сигнали 1, 3 і 12 місяців) і дивитися їх за періодами; перевірити, чи збереглося згасання короткого сигналу після 2016 року | діагностика | Python |
| 3 | Рахувати середню абсолютну попарну кореляцію ринків портфеля за вікном 36 місяців, ділити історію на квінтилі й міряти результат у кожному | діагностика | Python |
| 4 | Проганяти бектест за поточних, подвоєних і ушестерених витрат, як у роботі, і дивитися, за якого множника стратегія перестає бути прибутковою | метрика приймання | бектестер |
| 5 | Розбити історичні просадки ринку акцій за тривалістю (швидкі й затяжні) і виміряти результат трендового кошика в кожній групі | діагностика | Python |
| 6 | Скласти таблицю 10 найбільших власних просадок трендового кошика з довжинами падіння й відновлення і порівняти глибину з таргетом волатильності | метрика приймання | Python |
| 7 | Перевірити твердження «тренд це long volatility» на своєму кошику: квінтилі за зміною волатильності ринку; явна залежність означає, що всередині сидить не лише тренд | аудит | Python |
| 8 | Перевірити, як у бектестері реалізовано рол ф'ючерса: як склеювання ряду чи як дві угоди з витратами; у другому випадку порахувати, скільки коштує рол на рік | аудит | бектестер |