Як читати цей розбір. Головний висновок і вся конструкція стратегії в розділі «Метод в один рядок»: одна формула сигналу й одна формула розміру позиції. Розділи 4–8 показують, на чому тримається висновок, їх можна читати вибірково. Розділ 10 про хеджерів і спекулянтів найбільш спірний за інтерпретацією. Числа ми не перераховували: усі вони взяті з таблиць і тексту роботи, наші приклади позначено.
Головна теза
Автори називають аномалією «моментум часового ряду» (time series momentum, TSMOM) те, що дохідність інструмента за останні 12 місяців понад безризикову ставку додатно передбачає його дохідність у наступному місяці. Ефект тримається близько року і потім частково розвертається на горизонті двох–п'яти років. Перевірку зроблено на 58 ліквідних ф'ючерсах і форвардах: індекси акцій, валюти, товари й державні облігації, понад 25 років даних.
Три висновки йдуть далі за сам факт. Перший: моментум часового ряду пов'язаний із класичним крос-секційним моментумом, але не збігається з ним, хоча обидві стратегії живляться здебільшого однією й тією самою автоковаріацією. Другий: стратегія заробляє найбільше в квартали найсильніших рухів ринку акцій, угору й униз, тому її премія, за словами авторів, "not likely to be compensation for crash risk". Третій: за тижневими позиціями CFTC спекулянти тримають позиції за трендом і, судячи з усього, заробляють за рахунок хеджерів.
Автори обережні з поясненням. Картина «моментум, потім частковий розворот» "may be consistent" з теоріями початкової недореакції та запізнілої переоцінки, але у вступі прямо сказано: "we cannot rule out the existence of a rational theory that can explain these findings".
1. Чим часовий моментум відрізняється від крос-секційного
Класичний моментум порівнює папери між собою: купити ті, що за рік зросли сильніше за інших, продати відстаючих. Це крос-секція, погляд поперек ринку в один момент часу. У такому портфелі завжди є і лонги, і шорти: хтось завжди відстає.
Моментум часового ряду дивиться на кожен інструмент окремо. Нафта за рік зросла понад безризикову ставку, отже лонг нафти, хоч би що робили золото та єна. Це погляд уздовж історії одного інструмента. Портфель може опинитися в лонгу по всьому одразу або в шорті по всьому одразу.
Автори наголошують ще на одній відмінності від старої літератури про автокореляцію дохідностей. Там вікно, за яким дивляться на минуле, зазвичай дорівнює горизонту, на якому передбачають. Коли ці два строки розведено, видно передбачуваність, яку річна автокореляція пропускає: минулі 12 місяців сильно передбачають наступний один місяць.
2. Метод в один рядок
Щомісяця по кожному інструменту: якщо дохідність за минулі 12 місяців понад безризикову ставку додатна, лонг, якщо від'ємна, шорт; розмір позиції такий, щоб її річна волатильність становила 40 %; портфель це рівнозважене середнє за всіма інструментами.
Що це таке. Перший рядок: що стратегія робить з одним інструментом за один місяць (рівняння 5 роботи). Другий: як усе складається в портфель.
Що означає кожен значок.
- («ес»): номер інструмента, верхній індекс, а не степінь.
- : надлишкова дохідність інструмента за останні 12 місяців. Це сигнал.
- («сайн», знак): для додатного числа, для від'ємного. Величина зростання не важлива, важливий лише напрям.
- («сигма»): прогнозна річна волатильність інструмента (формула нижче).
- : розмір позиції. У чисельнику скільки ризику ми хочемо на позицію, у знаменнику скільки ризику дає інструмент.
- : дохідність інструмента в наступному місяці. Єдине, що в момент рішення невідоме.
- : скільки інструментів доступно в місяці ; це звичайне середнє.
Рахунок за кроками, наш приклад. Нафта за 12 місяців зросла на 25 %: знак . Прогнозна волатильність нафти 30 %: розмір . У наступному місяці нафта зросла на 4 %. Внесок: . Якби нафта за рік упала, знак був би і те саме зростання на 4 % дало б збиток 5.3 %.
Навіщо 40 %. Автори пишуть:
"The choice of 40% is inconsequential". Множення всіх позицій на одну константу змінює дохідність і волатильність в одній пропорції, Шарп не змінюється. 40 % обрано тому, що це приблизно ризик окремої акції, а після усереднення за всіма інструментами портфель отримує близько 12 % річної волатильності на 1985–2009, як у звичних академічних факторів. У виносці 8 додано, що така конструкція потребує"margin capital of about 5–20%", тобто вона реалізовна.
Прогнозну волатильність рахують за денними дохідностями з експоненційними вагами:
Що це таке. Наскільки сильно інструмент смикається зараз, причому свіжі дні важать більше за старі (рівняння 1 роботи).
Що означає кожен значок.
- : дисперсія на момент , волатильність це корінь із неї.
- : кількість торговельних днів у році; переводить денну величину в річну.
- : сума за всіма минулими днями, це вчора, позавчора.
- : денна дохідність днів тому; («ер з рискою»): середня дохідність, порахована з тими самими спадними вагами.
- («дельта»): коефіцієнт забування, трохи менший за одиницю; це вага дня , ваги в сумі дають одиницю.
Як обрано . З умови, що центр мас ваг припадає на 60 днів: , звідки . За інерцією оцінка близька до звичайного середнього приблизно за три місяці.
Як працюють ваги, наш приклад. За вага вчорашнього дня 0.02, позавчорашнього 0.0196, дня місячної давнини () близько 0.013, дня річної давнини () близько 0.0001. Пам'ять є, але тьмяніє.
Навіщо це потрібно. В авторів три застереження, важливіші за саму формулу. Модель одна й та сама для всіх активів у всі моменти, підгонки під інструмент немає. Її обрали
"due to its simplicity and lack of look-ahead bias", і результати, за словами авторів, стійкі до складніших моделей волатильності. І головне: скрізь у роботі до дохідності місяця застосовують оцінку волатильності моменту , щоб у розмір позиції не потрапила інформація з майбутнього.
3. Дані
Вибірка: 24 товарні ф'ючерси, 12 крос-курсів із дев'яти валют, 9 індексів акцій розвинених країн і 13 ф'ючерсів на державні облігації, із січня 1965 по грудень 2009. Інструменти відібрано за ліквідністю, щоб на результат не впливали неліквідність і застарілі ціни. У виносці 4 сказано, що на неліквідних інструментах (feeder cattle, канзаська пшениця, ліс, апельсиновий сік, каучук, олово, валюти й акції ринків, що розвиваються) результат теж тримається, але ці числа не наведено. Головні результати рахують із 1985 року, коли інструментів уже багато і ринки ліквідні; з даними від 1965 року, за словами авторів, результати схожі й зазвичай значущіші.
Ряд дохідностей кожного інструмента будують так: щодня беруть надлишкову дохідність найліквіднішого контракту (зазвичай найближчого або наступного за ним), і денні дохідності перемножують у накопичений індекс. Для перевірки стійкості взято «дальній» контракт, наступний після найліквіднішого: для товарів моментум на ньому навіть трохи сильніший, для фінансових ф'ючерсів майже не змінюється. Дохідності ф'ючерсів на облігації зводять до сталої дюрації (2 роки для 2- і 3-річних, 4 для 5-річних, 7 для 10-річних, 20 для 30-річних). До появи ф'ючерсів використовують касові індекси: MSCI за країнами для акцій, індекси JP Morgan для облігацій.
Таблиця 1 роботи показує дві речі. Середні дохідності далеко не всі додатні: у кукурудзи −3.19 % річних, у природного газу −9.74 %, у пшениці −1.84 %, у шведської крони −0.05 %. Значущо додатні середні є лише у ф'ючерсів на акції й облігації. А розкид волатильності величезний: у природного газу 53.30 % річних, у дворічних німецьких облігацій 1.53 %, у дворічних американських 1.86 %. Тому позиції й доводиться масштабувати на волатильність: рівні за грошима позиції віддали б портфель природному газу.
4. Передбачуваність без жодної стратегії
Спершу автори перевіряють сам факт, що минуле передбачає майбутнє, двома регресіями за всіма інструментами й місяцями одразу:
Що це таке. Зв'язок між дохідністю цього місяця й дохідністю місяців тому (рівняння 2 і 3 роботи). Регресія підбирає пряму до хмари точок «що було тоді, що стало зараз» і каже, наскільки впевнено нахил відрізняється від нуля.
Що означає кожен значок.
- : затримка в місяцях, від 1 до 60.
- («бета»): сила зв'язку для даної затримки. Головна величина.
- («альфа»): вільний член, тут нецікавий.
- («епсилон»): усе, чого зв'язок не пояснює.
- Ділення на : зведення до спільного масштабу. Без нього природний газ задавив би статистику, а дворічних облігацій не було б видно. Автори порівнюють це з узагальненим методом найменших квадратів і пишуть у виносці 7, що без такої поправки результати якісно ті самі.
Чим відрізняються два рядки. У першому передбачає величина минулої дохідності, у другому лише її знак. Другий грубіший, але саме він відповідає торговельному правилу.
Про похибки. Стандартні похибки кластеризовано за місяцями. Усі 58 контрактів в один місяць частково рухаються разом, і без такої поправки статистика вважала б їх 58 незалежними спостереженнями, а впевненість була б завищена.
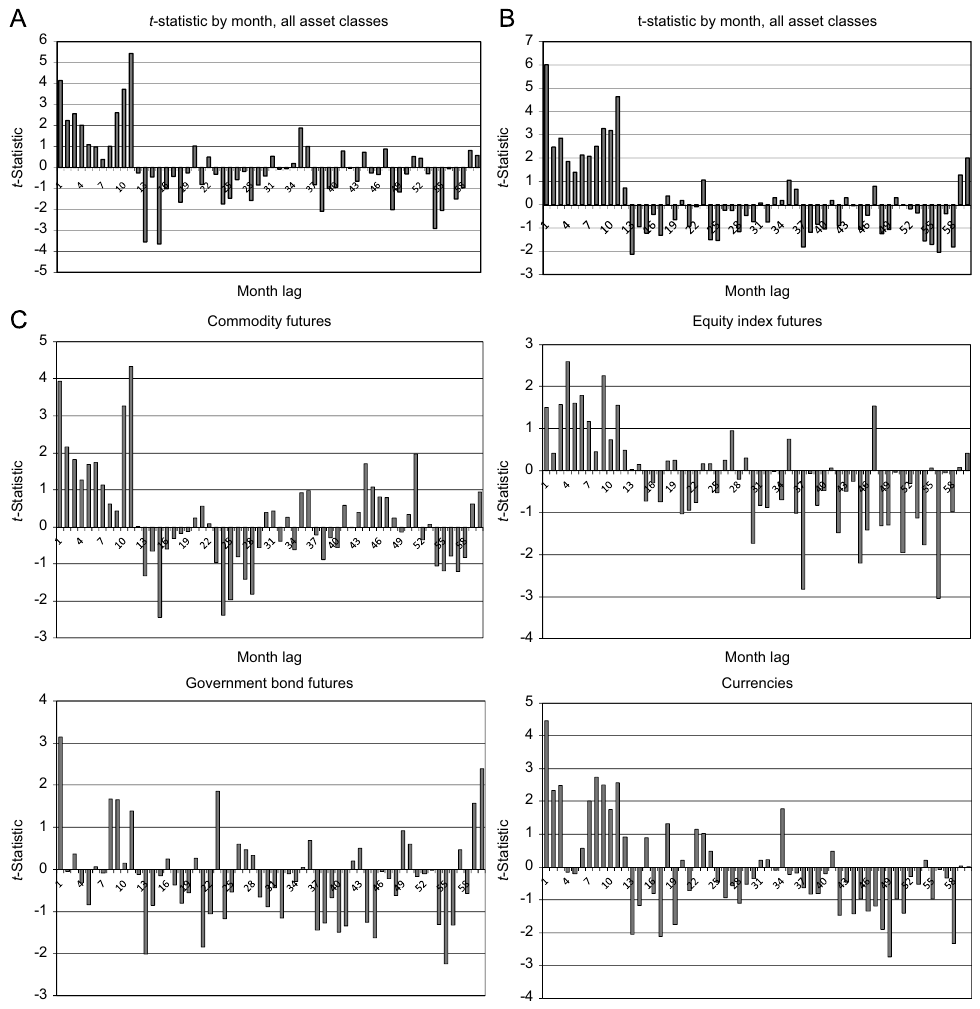
Як його читати. По горизонталі затримка в місяцях, по вертикалі t-статистика. Значення понад 2 за модулем прийнято вважати значущими. Панель A: предиктор це величина минулої дохідності; панель B: лише її знак; панель C: регресія за знаком окремо для товарів, індексів акцій, облігацій і валют. Вибірка січень 1985 – грудень 2009.
Що треба побачити. На панелі B усі 12 перших стовпчиків додатні, дев'ять із них значущі (це сказано в тексті). Далі більшість стовпчиків від'ємні: те, що зростало два-три роки тому, потім частіше падало. У розбивці за класами активів форма та сама, хоча в облігацій і валют перші місяці виглядають нерівніше.
Практичний висновок. Однакова форма в чотирьох різних класах активів, якими торгують різні люди з різних причин. Це сильніше за будь-яку окрему цифру.
5. Сітка вікна й утримання
Далі будують стратегії: вікно сигналу (скільки місяців минулої дохідності враховуємо) і строк утримання (скільки місяців тримаємо), від 1 до 48 місяців кожне. Щоб за утримання довше за місяць не отримати спостережень, що перекриваються, дохідність місяця рахують як середнє за всіма портфелями, які цього місяця ще тримаються. Це метод Jegadeesh–Titman: один ряд місячних дохідностей на кожну пару , без подвійного рахунку тих самих грошей.
Альфу кожної стратегії рахують регресією на ринок акцій (MSCI World), облігацій (Barclays Aggregate), товарів (S&P GSCI), на два фактори Фами–Френча, розмір (SMB) і вартість (HML), і на фактор крос-секційного моментуму (UMD, Carhart). Нижче t-статистики альф за всіма активами, панель A таблиці 2.
| Вікно \ утримання, міс. | 1 | 3 | 6 | 9 | 12 | 24 | 36 | 48 |
|---|---|---|---|---|---|---|---|---|
| 1 | 4.34 | 4.68 | 3.83 | 4.29 | 5.12 | 3.02 | 2.74 | 1.90 |
| 3 | 5.35 | 4.42 | 3.54 | 4.73 | 4.50 | 2.60 | 1.97 | 1.52 |
| 6 | 5.03 | 4.54 | 4.93 | 5.32 | 4.43 | 2.79 | 1.89 | 1.42 |
| 9 | 6.06 | 6.13 | 5.78 | 5.07 | 4.10 | 2.57 | 1.45 | 1.19 |
| 12 | 6.61 | 5.60 | 4.44 | 3.69 | 2.85 | 1.68 | 0.66 | 0.46 |
| 24 | 3.95 | 3.19 | 2.44 | 1.95 | 1.50 | 0.20 | −0.09 | −0.33 |
| 36 | 2.70 | 2.20 | 1.44 | 0.96 | 0.62 | 0.28 | 0.07 | 0.20 |
| 48 | 1.84 | 1.55 | 1.16 | 1.00 | 0.86 | 0.38 | 0.46 | 0.74 |
Що таке альфа. Частина дохідності, яка лишається після вирахування всього, що можна було отримати, просто тримаючи ринки акцій, облігацій і товарів та три відомі фактори акцій. У таблиці не самі альфи, а їхні t-статистики: впевненість, що альфа відмінна від нуля. Поріг значущості близько 2.
Як читати таблицю. Рядки це вікно сигналу, стовпці строк утримання. Значущість займає майже весь верхній лівий кут, де обидва строки не довші за 12 місяців. Автори так і пишуть: ефект стійкий за горизонтами й класами активів,
"particularly when the look-back and holding periods are 12 months or less".Чому це цінніше за одну велику цифру. Якби результат тримався на одній клітинці й розвалювався в сусідніх, це було б схоже на підгонку: з 64 варіантів один випадково вистрілив. Тут значущість розмазана по десятках сусідніх поєднань.
Панелі B–E таблиці 2 дають ту саму сітку за класами активів. У валют, наприклад, за вікна 24–48 місяців і довгого утримання t-статистики альф уже від'ємні, тобто розворот там виражений сильніше. Для подальшого аналізу автори беруть одну стратегію: вікно 12 місяців, утримання 1 місяць, її й називають TSMOM.
6. Диверсифікований фактор TSMOM
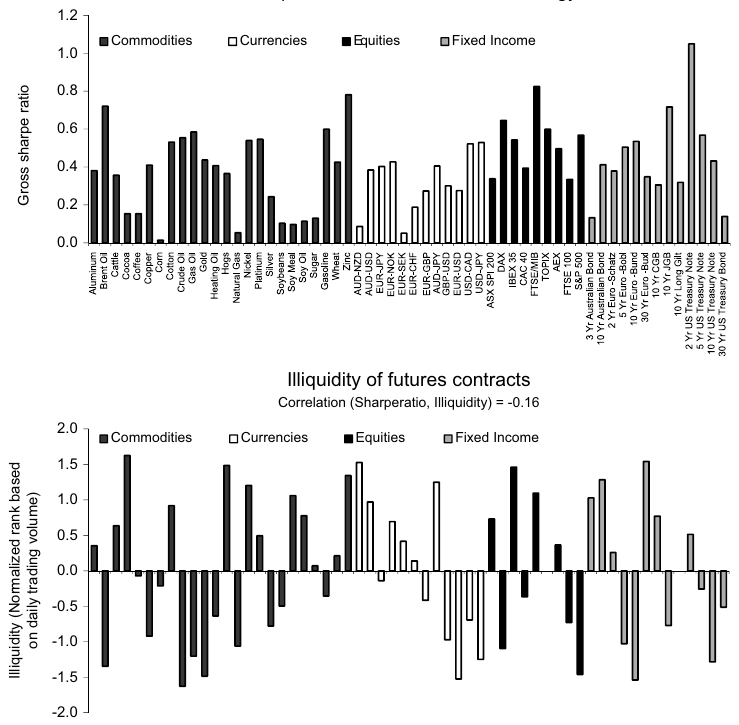
Як його читати. Угорі по горизонталі всі контракти, згруповані за класами активів, по вертикалі річний Шарп стратегії на кожному з них окремо. Вісь підписано
Gross sharpe ratio: це Шарп до витрат. Унизу міра неліквідності: ранг контракту за денним обсягом усередині свого класу, нормований; додатне значення означає менш ліквідний, ніж медіанний контракт класу. Над нижньою панеллю підпис:Correlation (Sharperatio, Illiquidity) = -0.16.Що треба побачити. Усі стовпчики верхньої панелі вище нуля, у частини з них Шарп менший за 0.2, а найбільший близько 1 у дворічних облігацій США. У тексті:
"every single futures contract exhibits positive predictability", усі 58 додатні, 52 значущі на 5 %-ному рівні.Навіщо нижня панель. Це відповідь на заперечення «ефект живе лише в неліквідних кутках ринку». Кореляція −0.16, тобто, за словами авторів,
"if anything, more liquid contracts exhibit greater time series momentum profits".
Якщо регресувати TSMOM кожного інструмента на стратегію «завжди лонг» по тому самому інструменту, альфа додатна в 90 % випадків, з них значущі 26 %, а серед нечисленних від'ємних значущих немає. Тобто тренд дає щось понад пасивний лонг для більшості інструментів.
Таблиця 3 зводить результат диверсифікованого портфеля:
| Регресія | MSCI World | SMB | HML | UMD | Альфа | R² |
|---|---|---|---|---|---|---|
| Місячна | 0.09 (1.89) | −0.05 (−0.84) | −0.01 (−0.21) | 0.28 (6.78) | 1.58 % на місяць (7.99) | 14 % |
| Квартальна | 0.07 (1.00) | −0.18 (−1.44) | 0.01 (0.11) | 0.32 (4.44) | 4.75 % на квартал (7.73) | 23 % |
Як читати. У дужках t-статистики. Коефіцієнт 0.09 при MSCI World означає, що стратегія майже не пов'язана з ринком акцій. Єдиний помітний зв'язок з UMD, крос-секційним моментумом акцій США: 0.28 за t = 6.78. Обидві стратегії про інерцію, тож це очікувано. Але альфа 1.58 % на місяць з t = 7.99 лишається, отже TSMOM не зводиться до UMD. R² 14 % означає, що фактори пояснюють лише малу частину рухів стратегії. Квартальна регресія потрібна на випадок, якщо ринки торгуються несинхронно.
Проти факторів value і momentum «everywhere» Asness, Moskowitz і Pedersen (їх будують за багатьма класами активів одразу) навантаження на моментум 0.66 (t = 9.74), а альфа падає, але лишається: 1.09 % на місяць з t = 5.40 за R² 30 %, або 2.93 % на квартал з t = 4.12.
Загальна характеристика в тексті: річний Шарп диверсифікованого портфеля вище одиниці, приблизно в 2.5 раза вищий за Шарп ринку акцій. На ранній вибірці 1966–1985, де інструментів мало, річний Шарп 1.1 і значущий; цю перевірку, як сказано у виносці 9, попросив зробити рецензент.
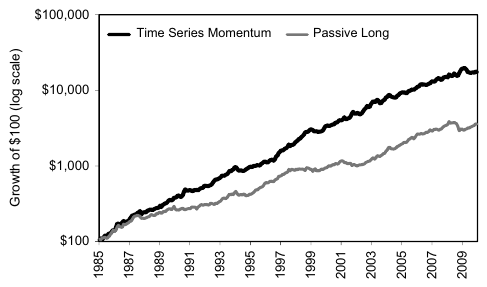
Як його читати. Зростання $100 у логарифмічній шкалі з 1985 по 2009. Чорна лінія: TSMOM, сіра: пасивний лонг за всіма контрактами з тим самим ризиком на кожен інструмент. У логарифмічній шкалі однакові відстані означають однакові відсотки, тому ранні роки не сплющуються біля нуля.
Що треба побачити. Обидві лінії зростають, трендова вища й рівніша. Наприкінці 2008 року в неї ривок угору, у пасивного лонгу провал. У 2009 році в трендової лінії помітний відкат.
Автори докладно розбирають 2008 рік. У третьому кварталі стратегія втрачала, розвертаючись у шорти по багатьох контрактах. У жовтні–грудні, на піку кризи, вона заробила великі гроші: товари й акції падали далі, облігації зростали, валюти сильно рухалися. У березні–травні 2009 року, коли криза закінчилася різким розворотом, вона зазнала різких втрат. Закінчення кризи це і є різка зміна тренду, на якій трендова стратегія втрачає.
7. Усмішка: найкраще на екстремальних ринках
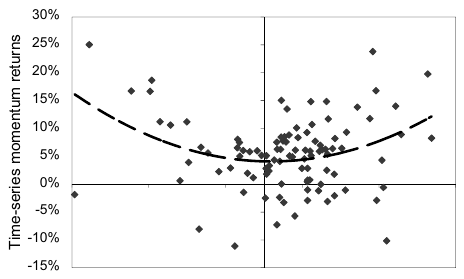
Як його читати. Кожна точка один квартал. По горизонталі дохідність S&P 500 (на вирізку підписи осі не потрапили; у роботі шкала від −25 % до 25 %), по вертикалі дохідність TSMOM. Пунктирна крива це підігнана парабола.
Що треба побачити. Точки лягають не на похилу пряму, а в чашу: найвищі дохідності стратегії стоять біля лівого й правого країв, у квартали найсильніших падінь і зростань. Посередині результати скромні.
Перевірка цього регресією в панелі C таблиці 3: квартальна дохідність TSMOM на дохідність MSCI World та її квадрат. Коефіцієнт при самій дохідності ринку −0.01 (t = −0.17), при квадраті 1.99 (t = 3.88).
Що означає коефіцієнт при квадраті. Квадрат прибирає знак: і −20 %, і +20 % дають 0.04. Отже цей член відповідає на питання, чи пов'язаний результат стратегії з величиною руху ринку, байдуже в який бік. Додатний значущий коефіцієнт: що сильніше ринок рушив, то краще стратегії.
Що таке стредл. Опціонна позиція, де одночасно куплено право продати і право купити. Вона заробляє на будь-якому сильному русі й потроху втрачає, коли нічого не відбувається. Автори пишуть:
"TSMOM, therefore, has payoffs similar to an option straddle", хоча опціонів у стратегії немає, і посилаються на Fung і Hsieh (2001), які пояснили таку форму виплат у трендових фондів.
Звідси автори роблять обережний висновок: середня дохідність TSMOM навряд чи є платою за ризик обвалу. Історично стратегія добре проходила кризи, бо криза зазвичай розвивається від нормального стану до поганого (стратегія стає в шорт ризикових активів) і від поганого до гіршого (стратегія заробляє). Звідси ж і слова "may be a hedge for extreme events": може бути, а не є.
У тій самій панелі перевірено й відкинуто інші пояснення. Ні TED-спред (міра напруження у фондуванні банків), ні VIX, ні індекси настроїв інвесторів Baker–Wurgler, ні їхні зміни, ні 20 % найекстремальніших значень цих величин не дають значущих коефіцієнтів.
8. Кореляції стратегій вищі за кореляції ринків
Таблиця 4 порівнює кореляції трендових стратегій з кореляціями пасивних лонгів по тих самих інструментах, за місячними дохідностями 1985–2009.
| Товари | Акції | Облігації | Валюти | |
|---|---|---|---|---|
| Середня попарна кореляція TSMOM усередині класу | 0.07 | 0.37 | 0.38 | 0.10 |
| Те саме для пасивного лонгу | 0.19 | 0.60 | 0.63 | −0.04 |
Усередині класу активів трендові стратегії корелюють слабше, ніж самі ринки (крім валют). Між класами картина протилежна. Кореляції TSMOM між класами всі додатні, від 0.05 до 0.21. У пасивних лонгів багато від'ємних: наприклад, товари й облігації −0.12, а трендові стратегії на товарах і на облігаціях +0.07. За кожною парою класів кореляція трендових стратегій вища за кореляцію пасивних позицій.
Чому це важливо. Автори роблять висновок про спільну складову, яка впливає на трендові стратегії в усіх класах активів одночасно і якої немає в самих активах. Для практики звідси випливає, що диверсифікацію трендового портфеля не можна оцінювати за кореляціями базових ринків: «товари, облігації, валюти й акції майже не пов'язані» не означає, що не пов'язані стратегії на них.
9. Часовий і крос-секційний моментум: одна пожива
Регресія TSMOM на крос-секційний моментум тих самих активів (XSMOM) дає бету 0.66 (t = 15.17) і R² 44 %, але альфа лишається: 0.76 % на місяць з t = 5.90. Стратегії пов'язані, але не однакові. Для XSMOM автори, слідом за Asness, Moskowitz і Pedersen, виключають останній місяць із 12-місячного вікна і пишуть у виносці 10, що від цього результати не залежать.
Щоб зрозуміти, звідки у двох стратегій прибуток, автори розкладають його очікування на частини за схемою Lo–MacKinlay і Lewellen. Для цього в цьому розділі портфель будують не за знаком, а лінійно: вага інструмента пропорційна його минулій дохідності.
Що тут відбувається без формул. Прибуток стратегії розкладають, як рахунок у ресторані, на статті. Джерел три. Перше: інструмент передбачає сам себе (нафта зростала і зростатиме далі); це автоковаріація. Друге: один інструмент передбачає інший (нафта зросла, за місяць зріс інший ринок); це перехресні ефекти, вони ж «ведучий і відстаючий». Третє: в інструментів просто різні середні дохідності, і стратегія «купувати те, що зростає» частіше тримає те, що зростає в середньому, без жодного передбачення.
Що означає кожен значок.
- : очікування, середнє на довгій дистанції.
- : кількість інструментів.
- («омега»): таблиця ; у клітинці «нафта, золото» стоїть коваріація минулої річної дохідності нафти з майбутньою місячною дохідністю золота.
- («слід»): сума чисел на діагоналі, де рядок і стовпець один інструмент. Це джерело 1.
- : сума всіх чисел таблиці; за вирахуванням діагоналі це джерело 2.
- («мю»): вектор середніх місячних дохідностей; їхній розкид між інструментами, середній квадрат середніх. Це джерело 3.
- Множник 12 пов'язує річну дохідність сигналу з місячною дохідністю утримання. Автори застерігають у виносці 11, що співвідношення точне для сумованих дохідностей і наближене для складних відсотків.
Головне, що читається з двох рядків. У крос-секційного моментуму є всі три джерела, причому перехресні ефекти входять зі знаком мінус. У часового моментуму перехресного члена немає зовсім: стратегія дивиться лише на історію кожного інструмента. Якщо середні дохідності малі, часовий моментум тримається майже цілком на автоковаріації.
| XSMOM: Auto | Cross | Mean | Разом | TSMOM: Auto | Mean² | Разом | |
|---|---|---|---|---|---|---|---|
| Усі активи | 0.53 % | −0.03 % | 0.12 % | 0.61 % | 0.54 % | 0.29 % | 0.83 % |
| Товари | 0.41 % | −0.13 % | 0.11 % | 0.39 % | 0.43 % | 0.17 % | 0.59 % |
| Акції | 0.74 % | −0.62 % | 0.02 % | 0.14 % | 0.83 % | 0.17 % | 1.00 % |
| Облігації | 0.32 % | −0.10 % | 0.05 % | 0.27 % | 0.35 % | 0.70 % | 1.05 % |
| Валюти | 0.71 % | −0.55 % | 0.02 % | 0.18 % | 0.80 % | 0.17 % | 0.96 % |
Як читати, на рядку «Акції». Крос-секційний моментум отримує 0.74 % на самопередбаченні, втрачає 0.62 % на перехресних ефектах і додає 0.02 % на різниці середніх, разом 0.14 %. Часовий отримує 0.83 % на самопередбаченні, нічого не втрачає на перехресних ефектах і додає 0.17 % на середніх, разом 1.00 %.
Рядок «Облігації». Тут Mean² дорівнює 0.70 % з 1.05 %: понад половину очікуваного прибутку часового моментуму на облігаціях дають не передбачення, а додатна середня дохідність облігацій за вибірку. Автори так і пишуть: середні квадрати дають малу частину прибутку TSMOM,
"except for fixed income".
Панель C таблиці 5 перевертає питання: TSMOM стоїть праворуч і пояснює інші стратегії.
| Залежна змінна | Бета на TSMOM | Альфа | R² |
|---|---|---|---|
| XSMOM, усі активи | 0.66 (15.17) | −0.16 % (−1.17) | 44 % |
| XSMOM, товари | 0.65 (14.61) | −0.09 % (−0.66) | 42 % |
| XSMOM, індекси акцій | 0.39 (7.32) | 0.29 % (1.86) | 15 % |
| XSMOM, облігації | 0.37 (6.83) | −0.14 % (−0.87) | 14 % |
| XSMOM, валюти | 0.75 (19.52) | −0.19 % (−1.71) | 56 % |
| UMD | 0.49 (6.56) | −0.28 % (−0.93) | 13 % |
| HML | −0.07 (−1.46) | 0.43 % (2.08) | 1 % |
| SMB | −0.01 (−0.26) | 0.10 % (0.49) | 0 % |
| DJCS Managed Futures | 0.55 (9.60) | −0.30 % (−1.37) | 33 % |
| DJCS Global Macro | 0.32 (5.64) | 0.52 % (2.38) | 14 % |
Як читати. Якщо альфа в рядку незначуща (t-статистика за модулем менша за 2), середня дохідність цієї стратегії пояснюється навантаженням на TSMOM.
Два найсильніші результати. Перший: UMD, моментум окремих акцій США. Жодного спільного інструмента з TSMOM немає, там акції, тут ф'ючерси на індекси, товари, валюти й облігації, а альфа UMD незначуща. Другий: індекс фондів managed futures Dow Jones/Credit Suisse за 1994–2009. Бета 0.55, альфа незначуща, і автори пишуть, що фактор TSMOM
"captures its average return entirely". Середню дохідність індексу пояснено, але R² 33 %: дві третини коливань індексу фактор не пояснює. В індексу Global Macro альфа лишається значущою.
10. Хто торгує тренд: спекулянти і хеджери
Дані CFTC: регулятор зобов'язує великих учасників ф'ючерсного ринку звітувати про позиції та відносити себе до комерційних (їх прийнято вважати хеджерами) або некомерційних (спекулянтів). Дані тижневі, з 1986 по 2009 рік, і охоплюють не всі контракти вибірки: більшість товарів і валют, а з акцій та облігацій лише американські.
Що це таке. Перевага спекулянтів в один бік, поділена на загальну кількість відкритих контрактів, щоб великий ринок можна було порівнювати з маленьким. Значення 0.20 означає, що чистий лонг спекулянтів дорівнює 20 % відкритого інтересу. Хеджери з поправкою на дрібних учасників стоять рівно з іншого боку, тому автори дивляться лише на спекулянтів.
Хто ці двоє. Хеджер це виробник або споживач товару: фермер, що продає майбутній урожай, авіакомпанія, що фіксує ціну пального. Йому потрібна визначеність, а не прибуток. Спекулянт бере ризик заради прибутку.
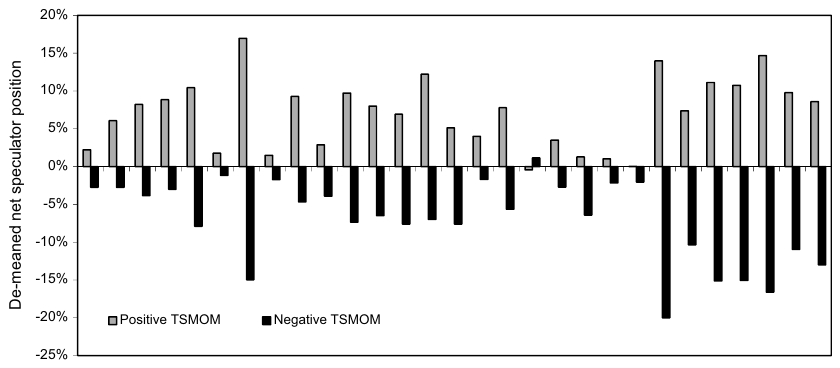
Як його читати. По горизонталі контракти з даними CFTC. Світлий стовпчик (
Positive TSMOM): середня позиція спекулянтів у місяці, коли дохідність за минулі 12 місяців була додатною, темний (Negative TSMOM): коли від'ємною. Обидві величини за вирахуванням середньої позиції по контракту.Що треба побачити. Майже скрізь світлий стовпчик вище нуля, темний нижче: спекулянти стоять за трендом. Виняток один контракт, у якого знаки протилежні й близькі до нуля; у тексті це S&P 500.
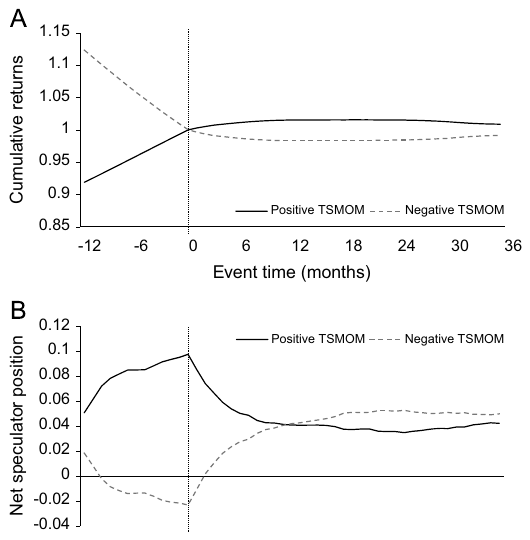
Як його читати. Нуль по горизонталі це момент формування: дивимося на дохідність минулого року і вирішуємо, лонг чи шорт. Суцільна лінія: випадки з додатним минулим роком, пунктир: з від'ємним. Панель A: накопичена дохідність, зведена до нульового середнього й до одиниці в момент формування. Панель B: чиста позиція спекулянтів у ті самі місяці.
Що треба побачити. Ліворуч від нуля лінії розходяться за побудовою. Праворуч дохідність продовжує йти в той самий бік приблизно рік і потім частково розвертається. Позиції спекулянтів зростають до моменту формування, а після нього повертаються до середніх і виходять на плато приблизно через рік, коли тренд і починає розвертатися. За від'ємного тренду, за словами авторів, можливо, трохи довше.
Звідси висновок авторів: спекулянти не докуповують тренд із запізненням, а скорочують позицію до моменту, коли прибуток від тренду зникає. Хеджери на іншому боці нарощують позиції в напрямку тренду. Тому, якщо переоцінку й викликано чиєюсь торгівлею, це має бути торгівля хеджерів, а не спекулянтів. Причинність між дохідностями й позиціями автори прямо називають невизначеною, і формулювання в них відповідні: спекулянти "appear to be profiting" від трендів за рахунок хеджерів.
Той самий висновок перевіряють векторною авторегресією: місячні дохідності та зміни позицій спекулянтів, 24 лаги, коефіцієнти спільні для всіх контрактів, шок розкладають за Холецьким. Лагів більше за 12, щоб уловити запізнілий розворот; за словами авторів, результат стійкий до кількості лагів від 12 до 24.
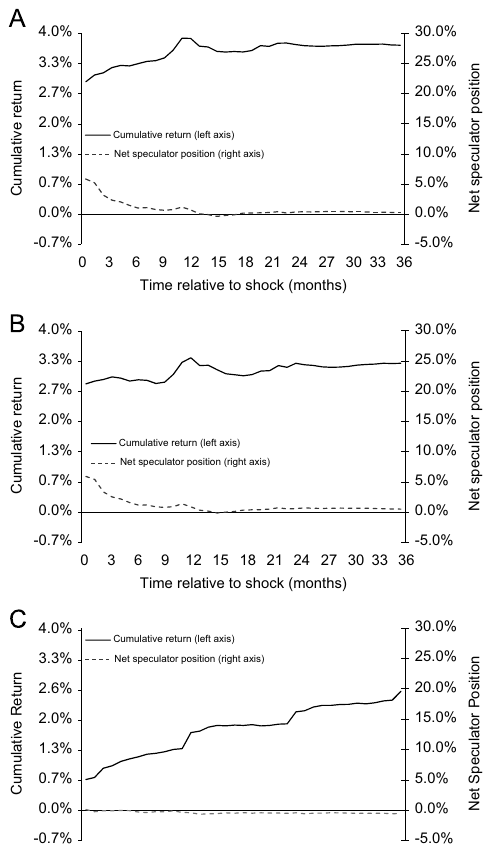
Як його читати. По горизонталі місяці після шоку величиною в одне стандартне відхилення, суцільна лінія (ліва шкала): накопичена дохідність, пунктир (права шкала): позиція спекулянтів. Панель A: шок повної дохідності ф'ючерса, B: лише спотової ціни, C: лише рол-дохідності.
Що треба побачити. Панелі A і B схожі: дохідність зростає близько року, потім частково відкочується, позиція спекулянтів зростає разом із шоком і до року повертається до нуля. Панель C інша: дохідність зростає всі 36 місяців і не розвертається, позиція спекулянтів майже не реагує.
11. Спот і рол: два різні джерела тренду
Дохідність ф'ючерса за 12 місяців автори розкладають на зміну спотової ціни понад безризикову ставку і рол-дохідність:
Що таке рол-дохідність. Ф'ючерси з різними строками коштують по-різному. Наш приклад: найближчий контракт нафти коштує 80, наступний 78. Тримаючи лонг, ви перед експірацією продаєте найближчий і купуєте наступний дешевше; у міру наближення до поставки він підтягується до спота, і ви заробляєте на перекладанні, навіть якщо ціна нафти стояла на місці. Якщо наступний контракт дорожчий за найближчий, перекладання щоразу коштує грошей. У фінансових ф'ючерсів з малими витратами зберігання рол, за словами авторів, близький до нуля, у товарів може бути значним.
Навіщо розділяти. Гіпотеза авторів: спот рухається від інформації, а рол від тиску хеджерів, які готові платити за страховку. Якщо хеджери, наприклад виробники товару, масово продають ф'ючерси, рол-дохідність додатна; Кейнс називав це нормальною беквордацією.
Таблиця 6 дає регресії місячної дохідності ф'ючерса на ці предиктори окремо й разом. Окремо значущі всі: повна дохідність за 12 місяців (коефіцієнт 0.019, t = 3.57), зміна спота (0.014, t = 2.29), рол (0.024, t = 3.22), зміна чистої позиції спекулянтів (0.007, t = 2.67) та її рівень (0.007, t = 2.33). Разом із минулою дохідністю зміна позицій спекулянтів втрачає значущість (0.004, t = 1.65). Автори читають це так: рол і позиції спекулянтів міряють один і той самий тиск хеджерів, кожен по-своєму й неточно.
Наше зауваження: R² цих місячних регресій, за таблицею 6, від 0.2 % до 0.8 %. Передбачуваність значуща статистично на великій панелі, але частка поясненої дисперсії окремого місяця дуже мала. Для передбачень місячної дохідності це звично, а в роботі окремо не обговорюється.
Разом із рисунком 7 висновок такий. Передбачають і спот, і рол, але частково розвертаються лише шоки спота: "only shocks to price changes partially reverse". Це узгоджується із запізнілою переоцінкою інформації на споті. Тиск хеджерів, відображений у ролі, живе довше і не розвертається: хеджери тримають позиції в один бік довго й готові віддавати рол-дохідність заради хеджу, а спекулянти отримують її як плату за ліквідність.
12. Що в роботі хитке
Застереження самих авторів
Класифікація CFTC груба. Серед комерційних учасників є і спекулянти. Автори пишуть у виносці 6, що помилка класифікації вносить шум, але таке зміщення "may only weaken our results".
Неліквідність виміряно одним знімком. Історичних рядів обсягу в авторів немає, і вони "use a snapshot of their daily volume in June 2010" для порівняння контрактів за всю історію з 1985 року.
Причинність не встановлено. Напрям причинності між позиціями й дохідностями автори називають невизначеним. Твердження «спекулянти заробляють за рахунок хеджерів» описує спільну динаміку, а не доведений механізм.
Пояснення відкрите. Автори не виключають раціональної теорії, яка пояснить результати, а наявні поведінкові моделі, за їхніми словами, не пояснюють, чому трендові стратегії різних класів активів корелюють сильніше за самі активи і чому різні інвестори на різних ринках дають одну картину в один час.
Склеєні ряди. Де ф'ючерсів ще не було, взято касові індекси: MSCI для акцій, JP Morgan для облігацій, спот і міжбанківські ставки для валют. Для індексів акцій автори перевіряють, що ф'ючерсні ряди "almost perfectly correlated" з касовими індексами понад ставку за казначейськими векселями і що результати за касовими індексами майже ті самі.
Що видно під час читання, але в роботі не обговорюється
Витрат немає. Ні Шарпи, ні альфи не враховують комісій, спредів і прослизання; вісь рисунка 2 так і підписано: Gross sharpe ratio. Для стратегії з місячним ребалансуванням і рівним ризиком на 58 ринків витрати ролу й ребалансування не нульові, особливо на товарах.
Вибірка закінчується 2009 роком. Роботу опубліковано у 2012-му, і її головний період 1985–2009. Як стратегія поводилася після фінансової кризи, звідси не дізнатися; це частково закривають пізніші роботи, де той самий фактор продовжено.
Рання перевірка на малому наборі. Річний Шарп 1.1 на 1966–1985 отримано на невеликій кількості інструментів, і ні їхнього складу, ні таблиці за цей період у роботі не наведено.
Примітивна оцінка волатильності. Це свідомий вибір авторів заради відсутності підгонки, але він означає, що числа роботи описують одну конкретну реалізацію, а не верхню межу того, що дає трендовий сигнал.
13. Що з цього випливає на практиці
Сигнал простий, конструкція позиції ні. Знак дохідності за 12 місяців пишеться одним рядком. Усе, що дає цьому рядку Шарп вище одиниці на портфелі, сидить в іншому місці: прогнозна волатильність зі зсувом на період назад, масштабування позицій на рівний ризик і рівні ваги за багатьма некорельованими ринками. Без масштабування портфелем правитимуть природний газ і цукор, а облігацій у ньому майже не буде видно.
Стійкість за параметрами важливіша за найкращий параметр. Таблиця 2 значуща на всьому квадранті від 1 до 12 місяців за обома строками. Розумний критерій приймання трендового бектесту: результат тримається за вікна 6, 9 і 12 місяців, а не лише за одного значення.
Від'ємна середня дохідність ринку не заважає тренду. Кукурудза, природний газ і пшениця з від'ємними середніми входять у стратегію нарівні з рештою, і стратегія на кожному з них у плюсі. Відбирати ринки для трендового кошика за ліквідністю, а не за гарною історією самого активу.
Місце втрат передбачуване. Тренд втрачає на різких розворотах із поганого стану в добрий, як у березні–травні 2009 року. Це наслідок конструкції, а не поломка.
Кореляції рахувати за стратегіями, а не за ринками. Трендові стратегії на різних класах активів пов'язані сильніше, ніж самі класи. Оцінка диверсифікації за кореляціями базових активів виявиться надто оптимістичною.
Є еталон для перевірки своєї реалізації. Фактор TSMOM будується за описом роботи, а індекс managed futures навантажений на нього з бетою 0.55. Якщо власна трендова стратегія на ф'ючерсах не дає значущої альфи щодо такого фактора, вона, найімовірніше, його й відтворює. А Шарп тієї самої конструкції, помітно вищий за вказаний у роботі (понад 1 до витрат), варто вважати ознакою помилки у своїй реалізації: зазирання вперед, неправильного склеювання контрактів, забутих витрат.
14. Тестовані ідеї
| № | Ідея | Тип | Де рахувати |
|---|---|---|---|
| 1 | Будувати для трендової стратегії всю сітку t-статистик «вікно × утримання» від 1 до 48 місяців і приймати її, лише якщо значущість займає зв'язну область, а не окремі клітинки | метрика приймання | бектестер |
| 2 | Перевірити в усіх стратегіях з масштабуванням позиції на волатильність, що оцінку беруть строго на , а не на | аудит | бектестер |
| 3 | Розкласти очікуваний прибуток свого трендового кошика на автоковаріацію і середній квадрат середніх (рівняння 7): якщо другий член домінує, це прихований лонг ринку | діагностика | Python |
| 4 | Порівняти матрицю кореляцій трендових стратегій з матрицею кореляцій самих ринків; якщо перша вища між класами, оцінку диверсифікації за ринками завищено | діагностика | Python |
| 5 | Регресія квартальної дохідності трендового кошика на дохідність ринку та її квадрат: значущий додатний коефіцієнт при квадраті підтверджує стредл-профіль, його відсутність потребує пояснення | діагностика | Python |
| 6 | Побудувати фактор TSMOM за описом роботи (12 місяців, 40 % на позицію, рівні ваги) і регресувати на нього кожну нову трендову розробку; незначуща альфа означає, що стратегія його відтворює | метрика приймання | Python |
| 7 | Повторити подієве дослідження (від −12 до +36 місяців навколо моменту формування) на даних після 2009 року і перевірити, чи зберігся злам близько 12 місяців | діагностика | Python |
| 8 | Використовувати зміну чистої позиції спекулянтів за звітами CFTC як фільтр поверх тренду, а не як самостійний сигнал: у роботі вона втрачає значущість за контролю на минулу дохідність | зміна конструкції | Python |
| 9 | На товарних ф'ючерсах будувати трендовий сигнал окремо за спотовою ціною і за рол-дохідністю та перевірити, чи тримається сигнал за ролом довше | зміна конструкції | Python |
| 10 | Перевірити, чи потрапляли ринки у свій трендовий кошик через гарну історію активу; відбирати за ліквідністю і порівняти результат | аудит | будь-яка |