Как читать этот разбор. Формул в работе нет, она вся на таблицах и графиках. Главное в разделе 3 (таблица по десятилетиям) и в разделе 6 (что происходит в кризисы). Разделы 4 и 8 нужны, если вы сами строите трендовую стратегию: там про задержку сигнала и про то, от чего зависит результат. Числа мы не пересчитывали, все они из таблиц работы.
Главный тезис
Работа отвечает на один вопрос: хорошие результаты трендовых стратегий последних десятилетий это статистическая случайность или устойчивое явление? Для ответа авторы продлевают историю на сто с лишним лет назад, до 1880 года, и применяют к ней заранее заданное правило.
Ответ: моментум временного ряда давал положительную среднюю доходность в каждом десятилетии с 1880 года, с низкой корреляцией с акциями и облигациями. Он был в плюсе в 8 из 10 крупнейших кризисов портфеля «60 % акций, 40 % облигаций» и работал сходно в разных макроэкономических режимах. Сильнее всего на результат влияла корреляция между рынками: чем она ниже, тем лучше.
Авторы прямо оговаривают границу своего утверждения: "we are not claiming that this strategy would have been implementable as described back in the 1880s". Фьючерсов на индексы акций и облигации тогда не было, как и современного финансирования. Заявленная цель уже: "The main point of the study is to show that markets have exhibited statistically significant trends for well over a century".
1. Данные: 67 рынков и 137 лет
Месячные доходности 67 рынков: 29 товаров, 11 индексов акций, 15 рынков облигаций и 12 валютных пар. Главная новинка в товарах: авторы вручную оцифровали дневные цены фьючерсов из годовых отчётов Чикагской торговой палаты («Annual Report of the Trade and Commerce of the Chicago Board of Trade»), начиная с 1877 года и до 1951-го, когда появляются электронные данные. Чтобы исключить ошибки расшифровки, "two independent data vendors transcribed the same data set", и их расшифровки сверили между собой.
Ролл фьючерса симулируется двумя одновременными сделками: продажа старого контракта и покупка следующего, обе по текущим ценам. В ранней части выборки цен закрытия нет, только максимум и минимум, и берётся их среднее. В оцифрованных данных каждый месяц держится ближайший контракт, до поставки по которому не меньше двух месяцев.
Для акций, облигаций и валют фьючерсов до 1877 года нет, и до их появления используются кассовые индексы, профинансированные по местной короткой ставке. По словам авторов, к 1980-м большая часть доходностей уже фьючерсная, а товарная часть фьючерсная на всей длине и потому самая реалистичная.
Что значит «профинансированные по короткой ставке». Фьючерс не требует полной оплаты, а индекс акций требует. Чтобы их можно было сравнивать, из доходности индекса вычитают процент по короткому займу: как будто деньги взяли в долг, купили индекс и платят за кредит. Получается величина, сопоставимая с доходностью фьючерса.
Стратегии нужно три года истории для оценки волатильности, поэтому её результаты начинаются с 1880 года. Не по всем 67 рынкам есть данные в каждый месяц: стратегия торгует тем набором рынков, который доступен в данный момент. Приложение A работы перечисляет источники по рынкам и периодам.
В сноске 5 авторы объясняют, почему важны именно фьючерсные цены. Похожие длинные исследования на спотовых ценах, по их словам, "are not implementable": даже если спот трендует, торговля трендом во фьючерсах не принесёт денег, если цены фьючерсов в среднем уже учитывают тренд.
2. Метод в одну строку
Каждый месяц по каждому рынку три сигнала: знак избыточной доходности за 1, 3 и 12 месяцев; плюс значит лонг, минус шорт, стратегия всегда в позиции; каждая позиция с одинаковой целевой волатильностью; три стратегии усредняются с равными весами, и весь портфель масштабируется на прогнозную волатильность 10 % годовых.
Методика повторяет работу Moskowitz, Ooi и Pedersen (2012) и работу самих авторов о фондах managed futures (Hurst, Ooi, Pedersen, 2013), и потому, по словам авторов, "can thus be viewed as an out-of-sample test of those papers". Ковариационная матрица для масштабирования портфеля считается по скользящим трём годам месячных доходностей с равными весами.
Что означает «таргет волатильности 10 %». Заранее решают, насколько сильно должен колебаться счёт, и подгоняют размер всех позиций так, чтобы ожидаемое годовое колебание было около 10 %. Поэтому результаты разных эпох сравнимы: без масштабирования в спокойные годы стратегия еле шевелилась бы, а в бурные её бросало бы вдвое сильнее. В таблице ниже фактическая волатильность по десятилетиям от 8.1 % до 12.6 %.
Дальше вычитаются издержки и комиссии.
Издержки. Односторонние издержки на сделку по классам активов, включая влияние на рынок и комиссии, это "proprietary estimates" 2012 года. Для 1993–2002 они удвоены, для 1880–1992 увеличены вшестеро, по оценкам из работы Jones (2002) об исторической ликвидности рынка акций.
| Класс активов | 1880–1992 | 1993–2002 | 2003–2016 |
|---|---|---|---|
| Акции | 0.34 % | 0.11 % | 0.06 % |
| Облигации | 0.06 % | 0.02 % | 0.01 % |
| Товары | 0.58 % | 0.19 % | 0.10 % |
| Валюты | 0.18 % | 0.06 % | 0.03 % |
Как читать. Стоимость одной сделки в одну сторону в процентах от оборота. Покупка товарного фьючерса на 100 единиц до 1993 года стоила в симуляции 0.58 единицы, после 2003-го 0.10. Обе оценки, по словам авторов, сделаны
"with a significant amount of uncertainty", а издержки ролла фьючерсов в симуляцию не входят вовсе.
Комиссии. 2 % в год за управление и 20 % с прибыли с годовой отметкой максимума (high-water mark): плата с прибыли берётся за год, только если стоимость фонда на конец года выше всех прошлых годовых значений. Авторы оговаривают в сноске 8, что раньше часть управляющих брала больше, а сегодня есть те, кто берёт за эту стратегию меньше.
Что такое «2 и 20» и отметка максимума. Обычная схема оплаты хедж-фонда. 2 % берутся с активов независимо от результата, 20 % с прибыли. Отметка максимума означает, что за прибыль не платят, пока не отыгран прошлый убыток: если счёт упал со 100 до 80 и вырос до 95, платы за успех нет.
3. Результат по десятилетиям
Exhibit 1 работы, годовые доходности сверх безрисковой ставки:
| Период | До вычетов | После издержек | После издержек и 2/20 | Волатильность | Шарп после всего | Корр. с акциями США | Корр. с 10-летними облигациями США |
|---|---|---|---|---|---|---|---|
| 1880–2016 | 18.0 % | 11.0 % | 7.3 % | 9.7 % | 0.76 | −0.01 | −0.03 |
| 1880–1889 | 12.1 % | 5.2 % | 2.6 % | 9.5 % | 0.27 | −0.11 | −0.04 |
| 1890–1899 | 17.4 % | 10.0 % | 6.5 % | 8.9 % | 0.73 | −0.02 | −0.15 |
| 1900–1909 | 15.3 % | 6.0 % | 3.3 % | 9.5 % | 0.34 | 0.02 | −0.35 |
| 1910–1919 | 12.5 % | 4.1 % | 1.6 % | 12.6 % | 0.13 | 0.12 | −0.01 |
| 1920–1929 | 20.8 % | 13.3 % | 9.2 % | 8.5 % | 1.09 | 0.15 | 0.06 |
| 1930–1939 | 15.4 % | 9.8 % | 6.3 % | 8.6 % | 0.74 | −0.11 | 0.20 |
| 1940–1949 | 23.8 % | 14.8 % | 10.4 % | 10.6 % | 0.99 | 0.33 | 0.31 |
| 1950–1959 | 26.7 % | 17.6 % | 13.1 % | 9.1 % | 1.45 | 0.23 | −0.19 |
| 1960–1969 | 21.0 % | 9.5 % | 6.0 % | 10.9 % | 0.56 | −0.09 | −0.37 |
| 1970–1979 | 27.4 % | 20.5 % | 15.1 % | 8.9 % | 1.70 | −0.24 | −0.25 |
| 1980–1989 | 20.1 % | 13.3 % | 9.1 % | 9.4 % | 0.96 | 0.18 | −0.16 |
| 1990–1999 | 16.8 % | 12.3 % | 8.3 % | 8.4 % | 0.98 | 0.01 | 0.21 |
| 2000–2009 | 11.6 % | 9.9 % | 6.3 % | 10.3 % | 0.61 | −0.34 | 0.27 |
| 2010–2016 | 7.6 % | 6.2 % | 3.3 % | 8.1 % | 0.41 | −0.15 | 0.28 |
Что это такое. Коэффициент Шарпа: сколько доходности сверх безрисковой ставки приходится на единицу колебаний.
Что означает каждый значок. («эр с чертой»): средняя годовая доходность стратегии; («эр эф»): безрисковая ставка; («сигма»): годовая волатильность. В таблице доходности уже сверх ставки, поэтому Шарп это просто доходность, делённая на волатильность.
Пример на числах работы. За всю выборку после издержек и комиссий доходность сверх ставки 7.3 % при волатильности 9.7 %, Шарп в таблице 0.76. Делить нужно доходность на волатильность за тот же период и после тех же вычетов.
Зачем это нужно. Две стратегии с разным риском сравниваются только так. 15 % годовых при волатильности 30 % хуже, чем 7.3 % при 9.7 %.
Что читается из таблицы в первую очередь. Между 18.0 % до вычетов и 7.3 % после на полной выборке больше 10 процентных пунктов: больше половины валовой доходности уходит на издержки и вознаграждение управляющего. В 1880-х из 12.1 % до вычетов остаётся 2.6 %, около пятой части; уже после издержек, где действует шестикратный множитель, остаётся 5.2 %. Корреляции с акциями и облигациями на полной выборке около нуля и ни в одном десятилетии не выходят за 0.37 по модулю.
Наше замечание: после 1970-х Шарп после всех вычетов в целом снижается: 1.70, 0.96, 0.98, 0.61, 0.41. Авторы этот ряд отдельно не обсуждают. Исходя из него, они пишут, что результат "has been surprisingly consistent" на всей длине, а дальнее прошлое это "out-of-sample evidence relative to the literature", и делают вывод, что существование трендов вряд ли объясняется случайностью или подгонкой данных.
Почему тренды вообще существуют, авторы объясняют ссылкой на литературу: поведенческие перекосы инвесторов (якорение, стадность) и торговля участников, которые не стремятся к прибыли, например центральных банков и корпоративных программ хеджирования. Центральный банк, сглаживающий движения валюты или ставок, может замедлять включение информации в цену и тем создавать тренд. Это объяснение авторы дают как вероятное, а не доказанное в работе.
4. Сигналы по отдельности и задержка на месяц
Exhibit 2 работы показывает Шарп до издержек и комиссий для каждого сигнала отдельно и для версии, где сделка исполняется на месяц позже: сигнал посчитан в последний торговый день января, а сделка в конце февраля.
| Период | 1 мес. | 1 мес., с задержкой | 3 мес. | 3 мес., с задержкой | 12 мес. | 12 мес., с задержкой |
|---|---|---|---|---|---|---|
| 1880–2016 | 1.38 | 0.45 | 1.19 | 0.64 | 1.32 | 1.04 |
| 1880–1889 | 1.02 | −0.34 | 0.78 | −0.23 | 1.03 | 0.89 |
| 1960–1969 | 1.81 | 0.31 | 1.31 | 0.68 | 1.01 | 0.42 |
| 1970–1979 | 2.24 | 0.82 | 2.13 | 1.34 | 1.91 | 1.66 |
| 2000–2009 | 0.70 | 0.38 | 0.67 | 0.66 | 1.10 | 0.86 |
| 2010–2016 | 0.06 | 0.13 | 0.30 | 0.33 | 0.73 | 0.70 |
Зачем такой тест. Он показывает, держится ли стратегия на самом эффекте или на скорости исполнения. Если задержка почти не вредит, сигнал медленный и переносит любую инфраструктуру. Если результат рассыпается, деньги приносит скорость, и любая заминка в исполнении его съест.
Что говорят числа. На полной выборке 12-месячный сигнал от задержки теряет около пятой части Шарпа (с 1.32 до 1.04), месячный около двух третей (с 1.38 до 0.45). Авторы пишут, что результаты с задержкой положительны в большинстве десятилетий, но ухудшаются,
"especially for the shorter-term signals". В 1880-х месячный и трёхмесячный сигналы с задержкой отрицательны.
Ещё одна вещь видна в последней строке, и авторы её отдельно не комментируют: в 2010–2016 месячный сигнал дал Шарп 0.06 до всяких издержек, трёхмесячный 0.30, а 12-месячный 0.73. Быстрый тренд в этом периоде почти исчез, медленный сохранился.
5. По отдельным рынкам
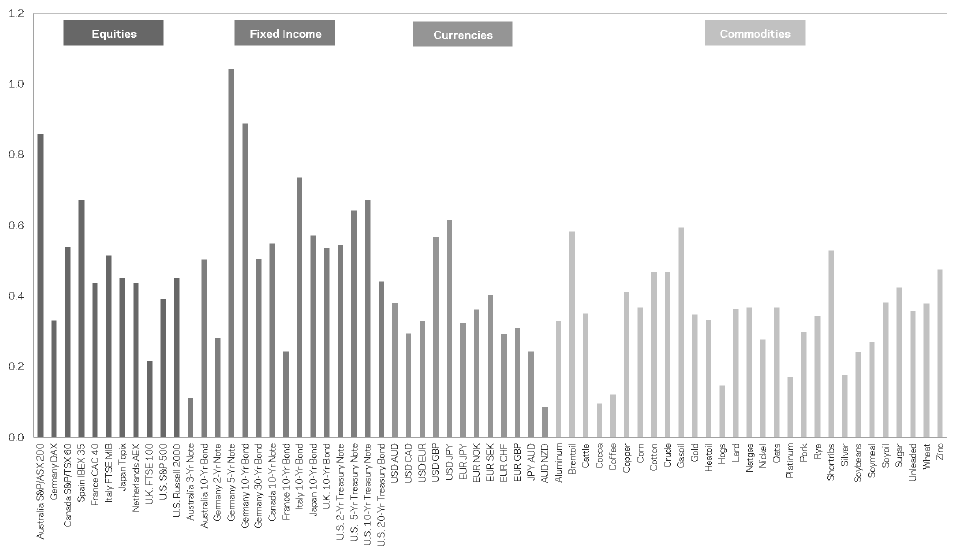
Как его читать. По горизонтали все 67 рынков в четырёх группах: акции, облигации (Fixed Income), валюты, товары. По вертикали Шарп стратегии на каждом рынке отдельно, до издержек и комиссий, 1880–2016.
Что нужно увидеть. Все столбики выше нуля. Авторы пишут о положительной средней доходности на каждом рынке
"with an average Sharpe ratio of approximately 0.4". Самые высокие у немецких 5- и 10-летних облигаций (около 1.0 и 0.9), самые низкие около 0.1 (австралийские 3-летние облигации, AUD/NZD, какао).Почему это сильнее портфельного Шарпа. Портфельная цифра может держаться на нескольких удачных рынках. Здесь эффект виден на каждом по отдельности.
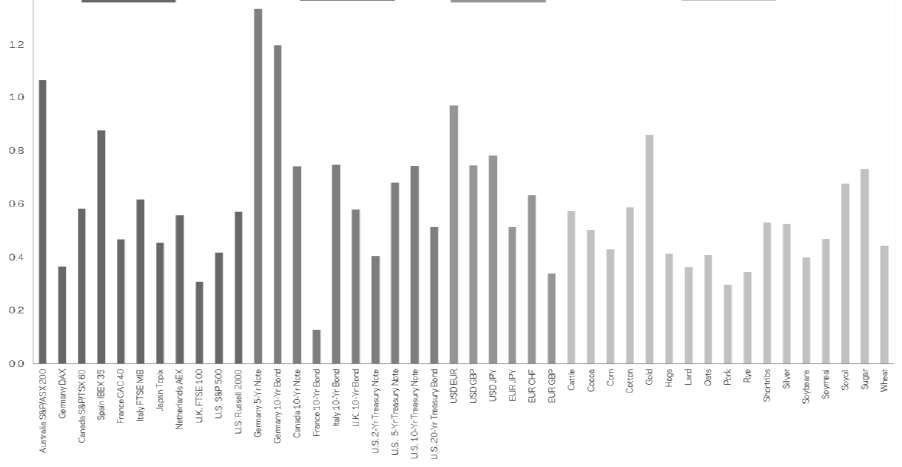
Как его читать. Тот же график, посчитанный на данных 1880–1984 для рынков, у которых в этом периоде не меньше 10 лет истории. Подпись работы: эти данные вне выборки относительно исследования Moskowitz, Ooi и Pedersen (2012), начинавшегося с 1985 года.
Что нужно увидеть. Все столбики снова положительны, у большинства Шарп от 0.3 до 0.8; самый низкий около 0.1 у французских 10-летних облигаций. Авторы называют это
"remarkably consistent performance across markets and asset classes".
6. Кризисы: улыбка и худшие просадки 60/40
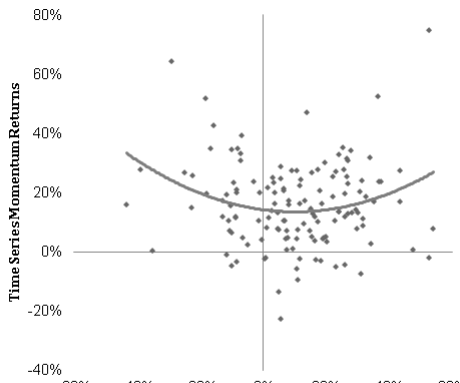
Как его читать. Каждая точка один год. По горизонтали доходность рынка акций США (подписи оси на вырезке обрезаны), по вертикали доходность трендовой стратегии до комиссий, но после издержек. Линия: подогнанный многочлен второй степени.
Что нужно увидеть. Точки ложатся в чашу: лучшие годы стратегии приходятся на годы самых сильных падений и самых сильных ростов рынка. Это та же «улыбка», что в работе 2012 года на данных 1985–2009, только на гораздо более длинном периоде, который включает и тот.
Второй взгляд на кризисы: 10 худших просадок от пика до дна портфеля 60/40 (60 % в акциях США, 40 % в 10-летних облигациях США, ребалансировка ежемесячно, без комиссий и издержек) и что в эти периоды делала трендовая стратегия.
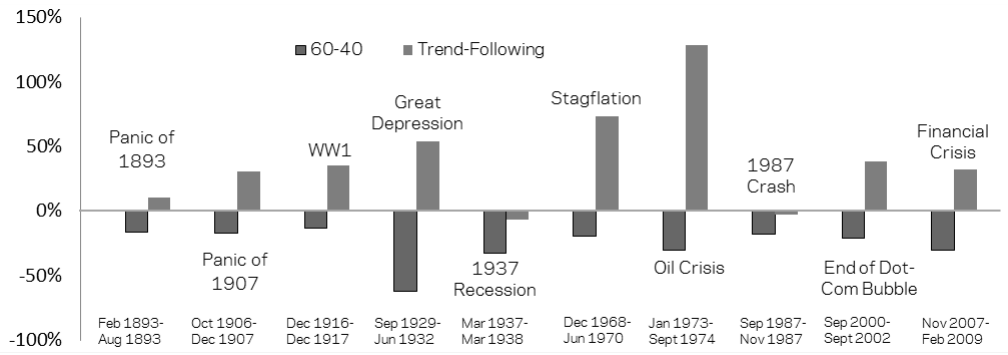
Как его читать. Тёмный столбик: портфель 60/40, светлый: трендовая стратегия. Периоды подписаны на рисунке: паника 1893 года, паника 1907-го, Первая мировая (декабрь 1916 – декабрь 1917), Великая депрессия (сентябрь 1929 – июнь 1932), рецессия 1937 года, стагфляция (декабрь 1968 – июнь 1970), нефтяной кризис (январь 1973 – сентябрь 1974), крах 1987 года, конец пузыря доткомов, финансовый кризис (ноябрь 2007 – февраль 2009).
Что нужно увидеть. Тёмные столбики все вниз по построению. Светлые вверх в восьми случаях из десяти, иногда очень высоко: в нефтяной кризис около +130 %, в стагфляцию около +75 %, в Великую депрессию около +55 %. Два исключения с небольшим минусом: рецессия 1937 года и крах 1987-го.
Объяснение авторов: большинство медвежьих рынков развивались постепенно, за несколько месяцев, а не обрушивались за несколько дней. Это даёт трендовой стратегии время перевернуться в шорт после первого падения и заработать на продолжении. Средняя длина этих десяти просадок от пика до дна около 15 месяцев. В быстром обвале вроде октября 1987 года стратегия, по словам авторов, "may not perform as consistently": она не успевает занять позицию.
Практический вывод. Тренд это диверсификатор от затяжных медвежьих рынков, а не страховка от внезапного обвала. Покупать его как защиту от падения за один день значит ждать от него того, чего в истории не было.
Exhibit 7 показывает, что дала бы доля тренда в обычном портфеле за 1880–2016:
| Портфель | Доходность сверх кэша | Волатильность | Макс. просадка | Шарп |
|---|---|---|---|---|
| 60/40 | 4.1 % | 10.7 % | −62.3 % | 0.39 |
| 80 % в 60/40 и 20 % в тренде | 4.8 % | 8.7 % | −50.2 % | 0.55 |
Что такое максимальная просадка. Самое глубокое падение от достигнутого пика до последующего дна. −62.3 % значит, что был момент, когда портфель стоил на 62 % меньше, чем в свой лучший день. Это мера того, что придётся пережить, а не того, сколько заработаешь.
На что обратить внимание. Портфель 60/40 взят до комиссий и издержек, а трендовая часть после комиссий и издержек. Сравнение сделано в пользу 60/40, и тренд всё равно улучшает все четыре показателя.
7. Собственные просадки трендовой стратегии
У самой стратегии тоже бывают тяжёлые периоды: по словам авторов, это резкие развороты сразу на многих рынках или долгие периоды, когда на многих рынках нет ясных трендов. Exhibit 8, до комиссий, после издержек:
| № | Начало | Дно | Восстановление | Глубина | Длина падения, мес. | Длина восстановления, мес. |
|---|---|---|---|---|---|---|
| 1 | авг. 1947 | дек. 1948 | фев. 1951 | −24.7 % | 16 | 26 |
| 2 | апр. 1912 | янв. 1913 | авг. 1914 | −22.8 % | 9 | 19 |
| 3 | фев. 1937 | июн. 1940 | авг. 1941 | −21.2 % | 40 | 14 |
| 4 | мар. 1918 | фев. 1919 | фев. 1920 | −20.4 % | 11 | 12 |
| 5 | авг. 1966 | дек. 1966 | мар. 1968 | −17.7 % | 4 | 15 |
| 6 | июн. 1964 | авг. 1965 | дек. 1965 | −17.2 % | 14 | 4 |
| 7 | мар. 2015 | май 2016 | не восстановлена к концу 2016 | −16.1 % | 14 | н/д |
| 8 | авг. 1896 | июн. 1897 | дек. 1898 | −15.0 % | 10 | 18 |
| 9 | апр. 1885 | июн. 1885 | июл. 1887 | −14.4 % | 2 | 25 |
| 10 | фев. 1904 | июл. 1904 | июн. 1906 | −14.1 % | 5 | 23 |
В таблице работы есть ещё столбец избыточной доходности за время падения: она немного глубже самой просадки, например −26.1 % у первой и −26.3 % у второй.
Как пользоваться этой таблицей. Это калибровка ожиданий. Авторы пишут прямо: стратегия
"losing up to 25%, over extended time periods". Наш пересказ в трёх числах: глубина до 24.7 % при целевой волатильности 10 %, то есть примерно два с половиной таргета; самое долгое падение 40 месяцев; самое долгое восстановление 26 месяцев. И это при 67 рынках, то есть при очень широкой диверсификации.
8. Макроэкономические режимы
Exhibit 9 делит месяцы на две группы по четырём признакам и сравнивает доходность стратегии до комиссий, после издержек. Панель A берёт режим того же месяца.
| Режим | Группа 1 | Группа 2 | Разница (t) |
|---|---|---|---|
| Рецессия / подъём | 10.4 %, Шарп 0.90 | 11.2 %, Шарп 1.07 | 0.8 % (0.4) |
| Низкая / высокая инфляция | 10.5 %, Шарп 1.01 | 11.5 %, Шарп 1.03 | 1.0 % (0.5) |
| Война / мир | 13.5 %, Шарп 1.17 | 10.2 %, Шарп 0.97 | −3.3 % (−1.5) |
| Бычий / медвежий рынок акций | 10.2 %, Шарп 0.96 | 15.5 %, Шарп 1.30 | 5.3 % (1.9) |
Как читать t-статистику разницы. Она отвечает на вопрос, не случайна ли разница между группами. Значения по модулю меньше 2 обычно считают незначимыми. Здесь порога не достигает ни одна строка, ближе всех медвежий рынок с 1.9; авторы называют эту разницу
"only marginally significant"и добавляют, что более надёжный результат, возможно, «улыбка» из раздела 6.Определения. Рецессии по датировке NBER. Война: только конфликты с более чем миллионом погибших и хотя бы тремя воюющими странами, то есть две мировые войны, Корея и Вьетнам, всё остальное считается миром. Медвежий рынок: просадка рынка акций США больше 20 % от пика. Инфляция по индексу потребительских цен США с 1913 года, раньше по историческому индексу цен.
Панель B берёт режим прошлого месяца, то есть смотрит на вопрос глазами инвестора, который мог бы по нему рассчитывать позицию. Авторы перечисляют оговорки: часть величин в реальном времени неизвестна (датировка рецессий), деление на высокую и низкую инфляцию сделано задним числом. И итог: результаты по группам и здесь похожи, так что "it appears difficult to improve the strategy via timing decisions".
Exhibit 10 делит историю на квинтили по четырём числовым показателям: волатильность S&P за 36 месяцев, её изменение за 3 месяца, средняя абсолютная попарная корреляция между рынками портфеля и доходность казначейских векселей. Ниже Шарп по панели B, где показатель взят за прошлый месяц.
| Показатель (прошлый месяц) | Q1 | Q2 | Q3 | Q4 | Q5 |
|---|---|---|---|---|---|
| Уровень волатильности S&P, 36 мес. | 0.65 | 1.43 | 1.47 | 0.61 | 1.00 |
| Изменение волатильности S&P, 3 мес. | 1.40 | 0.98 | 0.73 | 1.11 | 0.91 |
| Средняя абсолютная попарная корреляция рынков | 1.61 | 1.29 | 0.93 | 0.69 | 0.57 |
| Доходность казначейских векселей | 1.04 | 1.12 | 0.84 | 0.96 | 1.13 |
Что такое квинтили. Вся история сортируется по значению показателя и режется на пять равных по числу месяцев групп. Q1 это 20 % месяцев с самым низким значением, Q5 с самым высоким. В каждой группе считается результат стратегии.
Что искать. Монотонность: ровное убывание или рост слева направо. Если числа скачут, как у уровня волатильности (0.65, 1.43, 1.47, 0.61, 1.00), это, скорее всего, шум; авторы сами пишут про лучший результат во 2-м и 3-м квинтилях, что это
"could also simply reflect randomness in the data". У корреляции числа убывают ровно: доходность с 18.8 % в первом квинтиле до 6.2 % в пятом, Шарп с 1.61 до 0.57.
В панели A, где показатель берётся за тот же месяц, картина по корреляции похожая, но не строго монотонная: Шарп 1.54, 1.42, 0.83, 0.66, 0.67. Авторы формулируют осторожно: низкие корреляции "appear to have been associated with better performance", а в панели B это единственный показатель с монотонной связью.
Объяснений у авторов два. Механическое: при заданных позициях высокая корреляция повышает риск портфеля, а поскольку стратегия держит постоянный таргет волатильности, она в такие периоды уменьшает все позиции, и меньшие позиции "may lead to lower average returns". Содержательное: когда корреляции высоки, "there are fewer truly different trends to bet on".
Что это такое. Волатильность портфеля из двух позиций. Формулы в работе нет, это наше пояснение к механическому объяснению авторов.
Что означает каждый значок. : размеры позиций; («сигма»): волатильности рынков; («ро»): корреляция между ними, от −1 до 1; : волатильность портфеля.
Наш пример. Две позиции по 1, у каждого рынка волатильность 10 %. При волатильность портфеля . При уже . Чтобы удержать тот же таргет, обе позиции придётся уменьшить примерно на пятую часть.
Зачем это нужно. Видно, почему рост корреляций сам по себе урезает позиции при постоянном таргете: портфель «видит» меньше независимых ставок.
Про расхожее утверждение, что тренд это стратегия «long volatility», авторы пишут, что по квинтилям изменения волатильности результат "relatively consistent" и при её росте, и при падении. В панели A лучший Шарп (1.32) даже в квинтиле с самым сильным падением волатильности, а худший (0.83) в квинтиле с самым сильным ростом.
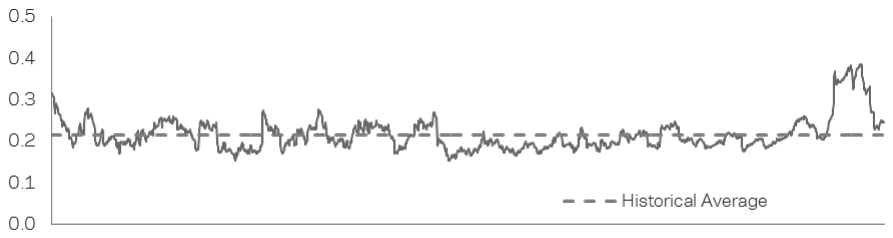
Как его читать. Сплошная линия: средняя абсолютная корреляция между всеми рынками, доступными в данный момент, по окну 36 месяцев. Пунктир: историческое среднее, около 0.21. Подписи годов на вырезке нет.
Что нужно увидеть. Почти весь век линия ходит в узком коридоре около 0.2. В конце она резко поднимается почти до 0.4: по тексту работы, с конца 2008 года до середины 2014-го, когда рынки двигались вместе по схеме «risk-on / risk-off», и внутри классов активов, и между ними.
Практический вывод. Это показатель, который считается из тех же цен, что и сама стратегия, без внешних данных. По квинтилям выше видно, чего от тренда ждать при его высоких значениях. Заметим, что период высокой корреляции 2008–2014 почти совпадает со слабым последним десятилетием таблицы раздела 3; в работе эта связь прямо не проведена.
9. Что в работе шатко
Оговорки самих авторов
Исполнимость. Авторы не утверждают, что стратегию можно было исполнить так в 1880-х. Фьючерсов на индексы акций и облигации тогда не было, и они симулированы через кассовые индексы с финансированием по короткой ставке.
Издержки. Оценки сделаны "with a significant amount of uncertainty", а стратегия может нести и другие издержки, в частности ролл фьючерсов, "which are not accounted for in our simulations".
Комиссии. Схема 2/20 условна: часть управляющих в прошлом брала больше, часть сегодня берёт меньше.
Тайминг по макро. Датировка рецессий в реальном времени неизвестна, деление на высокую и низкую инфляцию сделано задним числом. Поэтому авторы не предлагают тайминг, а скорее приходят к выводу, что улучшить стратегию таймингом трудно.
Шум в квинтилях. Лучший результат при средней волатильности рынка авторы сами допускают объяснить случайностью.
Что видно при чтении, но в работе не обсуждается
Издержки прошлого заданы одним множителем. Множители 2 и 6 взяты из работы о ликвидности рынка акций и, судя по таблице издержек, применены ко всем четырём классам активов одинаково. Для товаров и валют XIX века это допущение, а не измерение, и именно оно определяет разрыв между 12.1 % и 2.6 % в 1880-х.
Склейка из кассовых индексов. Для акций, облигаций и валют большая часть ранней истории это не фьючерсы. Форма фьючерсной кривой и ролл-доходность там не воспроизводятся. В сноске 5 сами авторы объясняют, почему спотовые ряды не равны реализуемой стратегии, но их собственная нетоварная часть до появления фьючерсов тоже построена на кассовых индексах, хотя и с финансированием.
Выживаемость рынков. 67 рынков это те, по которым удалось найти и оцифровать данные. Рынки, которые исчезли или по которым записи не сохранились, в выборку не попали.
«Вне выборки» с оговоркой. Правило задано работами 2012 и 2013 годов, данные до 1985 года в них не использовались, и для этих лет проверка действительно вне выборки. Но сочетание сигналов 1, 3 и 12 месяцев и таргет 10 % на портфель отличаются от базовой конструкции 2012 года (один 12-месячный сигнал и 40 % на позицию), так что «то же правило» здесь означает то же семейство правил. А последние три десятилетия таблицы раздела 3 совпадают с периодом, на котором эти правила изучались, и проверкой вне выборки не являются.
Ослабление в последних периодах. Шарп после всех вычетов в 2000–2009 и 2010–2016 (0.61 и 0.41) ниже среднего за всю выборку, а быстрый сигнал в 2010–2016 почти ничего не давал даже до издержек. В тексте акцент на постоянстве результата, и этот ряд отдельно не разбирается.
10. Что из этого следует на практике
Издержки решают больше, чем сигнал. От 18.0 % до вычетов остаётся 11.0 % после издержек и 7.3 % после комиссий. Оценка трендовой стратегии без честной модели издержек будет заметно завышена. Для того, кто торгует на свои деньги без управляющего, ориентир по этой работе это колонка «после издержек»: 11.0 % при волатильности 9.7 % за всю историю, 6.2 % в 2010–2016.
Горизонт сигнала задаёт допустимую задержку. Месяц задержки отнимает у 12-месячного сигнала около пятой части Шарпа, у месячного около двух третей. Допустимую задержку исполнения разумно мерить в долях горизонта сигнала, а не в секундах.
Короткому тренду нужно больше доказательств. В 2010–2016 месячный сигнал дал Шарп 0.06 до издержек. Трендовая идея на коротком горизонте должна показать, что работает на свежих данных, а не только на длинной истории.
Корреляция рынков это главный внешний фактор. Из четырёх проверенных показателей только она связана с результатом монотонно, и считается она из тех же данных. Это не сигнал на вход, а способ понять, почему трендовая корзина в какой-то период работает хуже.
Просадки калибровать по истории, а не по таргету. При таргете волатильности 10 % исторические просадки доходили почти до 25 %, а падение длилось до 40 месяцев. Если лимит просадки счёта 10 %, чистая трендовая корзина с таким таргетом без дополнительного риск-контроля в него не помещается.
Не ждать от тренда защиты от мгновенного обвала. Он помогал в затяжных медвежьих рынках (в среднем около 15 месяцев от пика до дна), а в 1987 году был в небольшом минусе.
11. Тестируемые идеи
| № | Идея | Тип | Где считать |
|---|---|---|---|
| 1 | Считать для каждой стратегии Шарп при исполнении с задержкой на один период сигнала и долю потери; если теряется больше половины, стратегия держится на скорости исполнения | метрика приёмки | бэктестер |
| 2 | Вести трендовую корзину тремя отдельными рядами (сигналы 1, 3 и 12 месяцев) и смотреть их по периодам; проверить, сохранилось ли угасание короткого сигнала после 2016 года | диагностика | Python |
| 3 | Считать среднюю абсолютную попарную корреляцию рынков портфеля по окну 36 месяцев, делить историю на квинтили и мерить результат в каждом | диагностика | Python |
| 4 | Прогонять бэктест при текущих, удвоенных и ушестерённых издержках, как в работе, и смотреть, при каком множителе стратегия перестаёт быть прибыльной | метрика приёмки | бэктестер |
| 5 | Разбить исторические просадки рынка акций по длительности (быстрые и затяжные) и измерить результат трендовой корзины в каждой группе | диагностика | Python |
| 6 | Составить таблицу 10 крупнейших собственных просадок трендовой корзины с длинами падения и восстановления и сравнить глубину с таргетом волатильности | метрика приёмки | Python |
| 7 | Проверить утверждение «тренд это long volatility» на своей корзине: квинтили по изменению волатильности рынка; явная зависимость означает, что внутри сидит не только тренд | аудит | Python |
| 8 | Проверить, как в бэктестере реализован ролл фьючерса: как склейка ряда или как две сделки с издержками; во втором случае посчитать, сколько стоит ролл в год | аудит | бэктестер |