Як читати цей розбір. Головне в розділах «Метод в один рядок» (сигнал і тест) та «Насичення сигналу»: це найпрактичніша частина роботи. Розділ 4 про те, як зібрано двісті років даних, корисний сам по собі, якщо ви працюєте з довгими історичними рядами. Формули розібрано за значками і на числах; числа прикладів або з роботи, або позначені як наші. Самі числа роботи ми не перераховували.
Головна теза
Робота відповідає на питання, чи існує тренд як аномалія, і робить це статистичним тестом, а не побудовою інвестиційного продукту. Автори беруть простий трендовий сигнал з горизонтом близько п'яти місяців і перевіряють його на 27 ринках чотирьох класів активів: спочатку на ф'ючерсах з 1960 року, потім на спотових рядах, які дають змогу піти до 1800 року за індексами акцій і товарами.
Результат: t-статистика надлишкової дохідності близько 5 з 1960 року і близько 10 з 1800 року після врахування загального зростання ринків. Ефект стабільний у часі й за класами активів. Автори роблять сильний висновок: це "one of the most statistically significant anomalies in financial markets".
Ще два результати. Зв'язок між силою сигналу і рухом ціни в наступному місяці не лінійний, а насичується: сильний тренд передбачає не пропорційно більше, ніж помірний. І слабкий результат трендових фондів у 2011–2014 роках, за оцінкою авторів, вкладається у звичайну статистичну флуктуацію для стратегії з таким Шарпом; а от короткі тренди порядку трьох днів справді ослабли, і пояснити це автори не можуть.
Позиція авторів обережніша за заголовок. Про «кінець трендів» вони пишуть: "Although we cannot exclude that this recent period is a precursor of the" кінця трендів, "we argue theoretically that this is an unlikely scenario".
1. Чим цей тест відрізняється від портфельних робіт
У роботах Moskowitz, Ooi, Pedersen (2012) і Hurst, Ooi, Pedersen (2017) будується портфель, близький до того, який міг би тримати інвестор, а в другій ще й з витратами та комісіями. Тут задача інша: показати, що ефект є, і виміряти його значущість. Витрати не моделюються: "We call this a fictitious P&L since no attempt is made to model any realistic implementation costs of the strategy".
Набір ринків свідомо вузький: лише інструменти з довгою історією. Для індексів, облігацій і валют це сім країн: Австралія, Канада, Німеччина, Японія, Швейцарія, Велика Британія і США. Товари: нафта, природний газ Henry Hub, кукурудза, пшениця, цукор, жива худоба і мідь. Разом 7 товарів, 7 десятирічних облігацій, 7 індексів акцій і 6 валют, усі дані з Global Financial Data. Автори застерігають: "We believe the results of this section would only be improved by the choice of a wider pool".
Для масштабу явища автори наводять галузеві числа: станом на 4-й квартал 2013 року трендові фонди (CTA) керували щонайменше 325 млрд доларів, близько 16 % активів усієї індустрії хедж-фондів, і давали кілька відсотків денного обороту ф'ючерсних ринків.
2. Метод в один рядок
Щомісяця: наскільки минула ціна відійшла від своєї експоненційної середньої за місяців, в одиницях типового місячного ходу; знак цього числа визначає лонг або шорт розміром ; значущість ефекту це t-статистика накопиченого результату.
Що це таке. Сила тренду одним числом: наскільки далеко ціна відійшла від свого недавнього середнього, якщо міряти в одиницях звичайного місячного ходу (рівняння 1 роботи).
Що означає кожен значок.
- : ціна закриття минулого місяця. Береться минулий місяць, а не поточний: сигнал відомий на початку місяця , до того як за цей місяць рахується результат.
- : кутові дужки позначають середнє. Тут це експоненційна ковзна середня минулих цін з часом згасання місяців, без поточної ціни.
- : горизонт пам'яті в місяцях. Основний варіант у роботі .
- («сигма»): експоненційна середня абсолютних місячних змін ціни з тим самим , тобто типовий розмір ходу без урахування знака.
Рахунок за кроками, наш приклад. Ціна минулого місяця 120, ковзна середня 100, типовий місячний хід 10. Тоді : ціна пішла вгору на два звичайні ходи, тренд сильний. За ціни 103 було б , тренд слабкий.
Навіщо ділити на . Щоб число було безрозмірним і порівнянним між ринками. Відрив на 5 доларів у нафти й в облігації це різні події, а «пішла на два свої звичайні ходи» означає одне й те саме всюди.
Що це таке. Накопичений результат стратегії на одному інструменті (рівняння 2 роботи). Стратегія купує або продає залежно від знака сигналу кількість контракту, тобто тримає сталий ризик.
Що означає кожен значок.
- : накопичений «фіктивний» результат; тут просто номер інструмента, а не альфа.
- : сума за всіма минулими місяцями; читається «те штрих».
- : лише знак сигналу, або . Величина сигналу свідомо не використовується, її досліджують окремо (розділ 6).
- : зміна ціни за місяць в одиницях типового ходу. Результат міряється не в грошах, а в «скільки звичайних ходів узято».
Як це співвідноситься з іншими роботами. Ділення результату на рівносильне позиції, обернено пропорційній волатильності, як у Moskowitz, Ooi і Pedersen: там ділиться розмір позиції, тут результат, підсумок той самий.
Шарп автори визначають як середню дохідність, поділену на волатильність, обидві в річному вираженні. Безризикову ставку не віднімають: P&L не включає відсотків на капітал, а ф'ючерси самофінансовані. Звідси t-статистика:
Що це таке. Наскільки впевнено середній результат відрізняється від нуля. Значення близько 2 і вище зазвичай вважають значущим.
Що означає кожен значок. : річний Шарп; : кількість років роботи стратегії; : квадратний корінь.
Що вона каже. Впевненість зростає не пропорційно довжині історії, а як корінь з неї. Щоб подвоїти впевненість, потрібно вчетверо більше даних.
Наші приклади. Шарп 0.7 на 5 роках: , не значущо. Він же на 10 роках: , на межі. На двох століттях: , звідси порядок «близько 10» у цій роботі. Шарп 2.0 на 3 роках: , значущо, але лише якщо це була єдина перевірена гіпотеза, а не найкраща із сотні перебраних.
Навіщо це потрібно. Гарний Шарп на короткій історії доводить мало. Цей добуток варто рахувати в голові до того, як радіти бектесту.
Поправка на загальне зростання ринків. Більшість ринків за історію зростали, і стратегія, яка часто стоїть у лонгу, заробила б на цьому без жодного передбачення. Тому автори рахують ще «очищену» (de-biased) версію: залишок трендового результату після вирахування його бети до стратегії «завжди лонг». Дрейф ряду автори визначають як середню денну дохідність інструмента, тобто результат стратегії «завжди лонг» без урахування вартості фінансування. Поправка виявилася невеликою, бо трендовий результат і «завжди лонг» пов'язані слабко, кореляція "+15 % correlated": t-статистика на ф'ючерсах знижується з 5.9 до 5.0.
3. Ф'ючерси з 1960 року
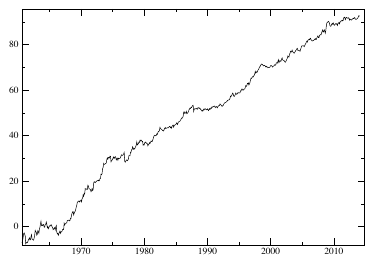
Як його читати. Накопичений результат за рівнянням 2, сума за всіма інструментами. Одиниці по вертикалі умовні (ходи в одиницях волатильності), важлива форма лінії. Підпис роботи: t-статистика 5.9 (Шарп 0.8), після очищення від лонгу 5.0.
Що треба побачити. Лінія зростає досить рівномірно, без одного періоду, який давав би весь результат. У перші роки, коли у вибірці майже самі товари, вона коливається біля нуля.
Залежність від горизонту (таблиця 1 роботи):
| , міс. | Шарп | t-stat | t-stat очищена |
|---|---|---|---|
| 2 | 0.80 | 5.9 | 5.5 |
| 3 | 0.83 | 6.1 | 5.5 |
| 5 | 0.78 | 5.7 | 5.0 |
| 7 | 0.80 | 5.9 | 5.0 |
| 10 | 0.76 | 5.6 | 5.1 |
| 15 | 0.65 | 4.8 | 4.5 |
| 20 | 0.57 | 4.2 | 3.3 |
Як читати. Плато від 2 до 10 місяців, спад після 15. Результат не тримається на одному вдалому значенні горизонту: це ознака ефекту, а не підгонки. У роботі 2012 року Moskowitz, Ooi і Pedersen дійшли схожого висновку своєю сіткою параметрів на інших даних.
За секторами (таблиця 2, ):
| Сектор | Шарп тренду | t-stat | t-stat очищена | Шарп дрейфу | t-stat дрейфу | Початок |
|---|---|---|---|---|---|---|
| Валюти | 0.57 | 3.6 | 3.4 | 0.05 | 0.32 | 05/1973 |
| Товари | 0.80 | 5.9 | 5.0 | 0.33 | 2.45 | 01/1960 |
| Облігації | 0.49 | 2.8 | 1.6 | 0.58 | 3.3 | 05/1982 |
| Індекси | 0.41 | 2.3 | 2.1 | 0.40 | 2.3 | 01/1982 |
Що таке дрейф. Середня дохідність самого інструмента, тобто результат «купити й тримати». Колонка потрібна для порівняння: чи заробив тренд щось понад просте утримання.
Рядок «Облігації». Після очищення від лонгу t-статистика падає з 2.8 до 1.6, а в самого дрейфу 3.3. На ф'ючерсній вибірці з 1982 року помітна частина трендового результату за облігаціями пояснюється їхнім загальним зростанням. На двовіковій вибірці картина за облігаціями інша (розділ 5).
За десятиліттями (таблиця 3):
| Період | Шарп тренду | t-stat | t-stat очищена | Шарп дрейфу |
|---|---|---|---|---|
| 1960–1970 | 0.66 | 2.1 | 1.8 | 0.17 |
| 1970–1980 | 1.15 | 3.64 | 2.5 | 0.78 |
| 1980–1990 | 1.05 | 3.3 | 2.85 | −0.03 |
| 1990–2000 | 1.12 | 3.5 | 3.03 | 0.79 |
| після 2000 | 0.75 | 2.8 | 1.9 | 0.68 |
Автори підсумовують: t-статистика тренду не нижча за 2.1 в усіх секторах і десятиліттях і не нижча за 1.6 після очищення. Але ф'ючерсна історія лише близько 50 років, і перші 10 з них майже самі товари. Тому її треба продовжити.
4. Як зібрано двісті років
Ключове правило відбору: тренд може розвиватися лише на вільно торгованому інструменті, де ціну не спотворює держава, і на досить ліквідному, щоб ціни мали сенс. Це правило ріже історію по-різному для різних класів активів. Проксі для ф'ючерсів: спотові ціни валют, індексів акцій і товарів, а для облігацій, як написано в роботі, "government rates for bonds".
Валюти: лише з 1973 року. У 1944–1971 роках діяла Бреттон-Вудська система: курси прив'язані до долара в коридорі 1 %, і тренду у вузькій смузі навколо опорного значення бути не може. До неї діяв золотий стандарт з тим самим ефектом. У 1930-ті багато країн вийшли з нього з масовими девальваціями, але це дало керовані курси, а не вільні тренди. Вільно плавальної заміни ф'ючерсам до 1973 року автори не знаходять.
Облігації: з 1918 року. Для тренду у ставках потрібен ліквідний вторинний ринок, де борг можна продати будь-якої миті. Більшу частину історії держави позичали на надзвичайні видатки, передусім війни, а потім борг гасився або розмивався зростанням економіки.
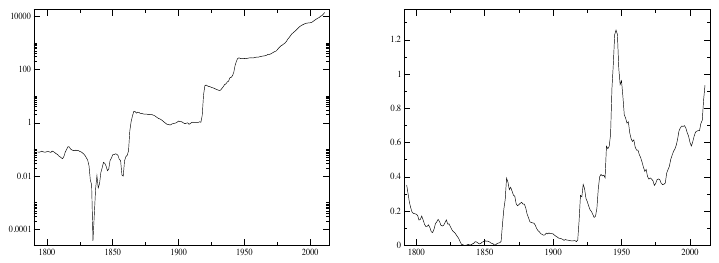
Як його читати. Ліва панель: борг США в мільярдах доларів, логарифмічна шкала (кожна поділка в 100 разів більша за попередню). Права: борг як частка ВВП, звичайна шкала.
Що треба побачити. Борг Війни за незалежність до 1835–1836 років практично зникає, на лівій панелі це глибокий провал. Сплеск 1860–1865 років (Громадянська війна) потім розмивається зростанням. Лише з Першої світової борг перестає гаситися і далі переходить з випуску у випуск.
Навіщо цей рисунок у роботі про тренд. Він обґрунтовує дату початку: поки борг то з'являється, то зникає, сталого ліквідного ринку облігацій немає.
Друге обґрунтування: на початку XX століття право друкувати гроші переходить до центральних банків (таблиця 4 роботи: Швейцарія 1907, Японія 1904, Австралія 1911, США 1913, Німеччина 1914, Канада 1935, Велика Британія ще 1844), і це підвищує довіру до державного боргу. За словами авторів, крім Австралії з її рівним зростанням боргу і Японії з переломом близько 1905 року (війна з Росією), в інших країнах картина як у США. Воєнні й найближчі повоєнні роки в Японії та Німеччині виключено як період керованої економіки.
Індекси й товари: з XVIII–XIX століть. Акції та товари активно торгувалися все XIX століття. Індекси: Велика Британія з 1693 року, США з 1791, Німеччина з 1870, Австралія з 1875, Канада, Швейцарія і Японія з 1914. Товари: цукор з 1784, мідь з 1800, пшениця з 1841, кукурудза і жива худоба з 1858, нафта з 1859, природний газ з 1986. Виключено закриття бірж (Друга світова в Німеччині та Японії) і період фіксованої ціни на нафту в другій половині XX століття.
Перевірка проксі. Перш ніж іти в минуле, автори порівнюють тренд на спотових рядах і на ф'ючерсах на спільному періоді.
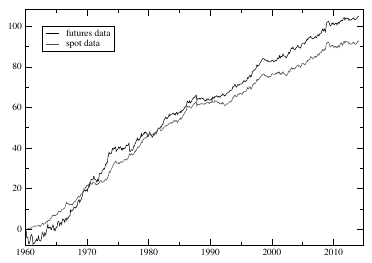
Як його читати. Чорна лінія: тренд на ф'ючерсах, сіра: на спотових цінах, спільний період з 1960 року.
Що треба побачити. З кінця 1960-х, коли ф'ючерсів стає досить, лінії йдуть близько. З часом спотова трохи відстає: підпис роботи каже, що нахил на споті трохи менший,
"as expected".
З 1982 року, коли ф'ючерси є в усіх чотирьох секторах, кореляція двох версій 91 %. За секторами з 1960 року (таблиця 7): індекси 0.92, облігації 0.91, товари 0.65. Низьку кореляцію за товарами автори пояснюють вартістю зберігання і фінансування (cost of carry), якої в спотових даних немає і яка в товарів особливо велика й мінлива. Висновок авторів: "In any case the addition of the cost of carry can only improve the performance of the trend on futures", і висновки на споті, за їхніми словами, ф'ючерси лише підтвердять. Чому додавання carry може лише покращити результат, у роботі не показано (розділ 9).
5. Два століття
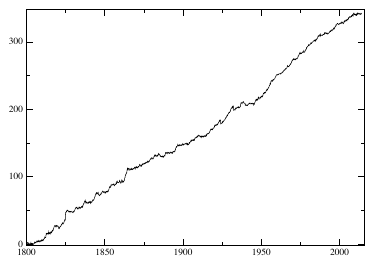
Як його читати. Той самий розрахунок на двохсотрічній історії. Підпис роботи: t-статистика 10.5, після очищення від лонгу 9.8, Шарп 0.72.
З чим порівнювати. t-статистика самого дрейфу, тобто «купити й тримати все», на тих самих рядах 4.6. Тренд статистично помітніший за загальне зростання ринків за два століття.
Чому в другій половині лінія крутіша. За словами авторів, імовірно, тому, що інструментів стає більше: облігації входять з 1918 року, валюти з 1973-го. Диверсифікація зростає, тренди при цьому не обов'язково сильніші.
За секторами за всю історію (таблиця 8):
| Сектор | Шарп тренду | t-stat | t-stat очищена | Шарп дрейфу | t-stat дрейфу | Початок |
|---|---|---|---|---|---|---|
| Валюти | 0.47 | 2.9 | 2.9 | 0.10 | 0.63 | 1973 |
| Товари | 0.28 | 4.1 | 3.1 | 0.30 | 4.5 | 1800 |
| Облігації | 0.40 | 3.9 | 2.7 | −0.10 | −1.0 | 1918 |
| Індекси | 0.70 | 10.2 | 6.3 | 0.40 | 5.7 | 1800 |
Як читати. Кожен сектор значущий сам по собі: t-статистика тренду не нижча за 2.9, після очищення не нижча за 2.7. Очищена t-статистика тренду вища за t-статистику «завжди лонг» всюди, крім товарів (3.1 проти 4.5).
Рядок «Облігації». Дрейф ряду облігацій з 1918 року від'ємний (Шарп −0.10, t = −1.0), а тренд на ньому дає Шарп 0.40 з t = 3.9. Тренд працює і там, де в ряду немає додатного дрейфу. Застереження: для облігацій проксі це ряди державних ставок, і як саме визначено дрейф такого ряду, робота докладно не пояснює.
За піввіковими відрізками (таблиця 9):
| Період | Шарп тренду | t-stat | Шарп дрейфу | t-stat дрейфу |
|---|---|---|---|---|
| 1800–1850 | 0.60 | 4.2 | 0.06 | 0.4 |
| 1850–1900 | 0.57 | 3.7 | 0.43 | 3.0 |
| 1900–1950 | 0.81 | 5.7 | 0.34 | 2.4 |
| після 1950 | 0.99 | 7.9 | 0.41 | 2.9 |
У 1800–1850 роках дрейф майже нульовий (Шарп 0.06), а тренд дає 0.60. Автори пишуть, що результат додатний у кожному десятилітті вибірки.
6. Насичення сигналу
Замість накопиченого результату автори дивляться на хмару точок: по горизонталі сила сигналу , по вертикалі рух ціни в наступному місяці . На око хмара безформна, в авторів "very little structure". Але пряма крізь неї має значущий нахил:
Що означають ці числа.
- : де пряма перетинає вертикальну вісь, тобто середній рух за нульового сигналу. означає, що стратегія «завжди лонг» у середньому прибуткова: це загальне зростання ринків.
- : нахил. означає, що чим сильніший тренд, тим більший рух у наступному місяці. Це і є ефект.
- «»: похибка оцінки. 0.018 за похибки 0.003 це шість похибок, оцінка надійна.
- («ксі»): шум, усе непояснене.
Але лінійний зв'язок не мусить бути правильним. Кубічна регресія дає дуже малий коефіцієнт при і явно від'ємний при : сильні сигнали сплощуються. Однак від'ємний кубічний член передбачав би сильний розворот за дуже великих , і автори називають такий висновок підозрілим ("is suspicious"). Натомість вони моделюють насичення гіперболічним тангенсом:
Що таке («тангенс гіперболічний»). Функція, яка стискає будь-яке число в проміжок від −1 до +1. Малі значення майже не змінює: , . Середні підтискає: . Великі сплющує: , . На графіку це літера S: майже пряма посередині, плато по краях.
Що означає . Масштаб перегину. Сигнал ділиться на , тому саме воно задає межу між «слабким» і «сильним» трендом. Коли набагато менше за , формула працює як лінійна, коли більше за , вмикається насичення. За знову виходить пряма.
Результат підгонки. , . Перегин приблизно там, де ціна відійшла від середньої на дев'ять десятих звичайного місячного ходу. Далі рух наступного місяця в середньому майже не зростає. За словами авторів, ця модель краща і за кубічну, і за лінійну, а значення , і майже не змінюються за від 2.5 до 10 місяців.
Рахунок за кроками, наш приклад за коефіцієнтами роботи. Сигнал . Пряма: . Тангенс: , , , разом з близько 0.083. Сигнал : пряма дає 0.037, тангенс близько 0.052. У моделі з тангенсом нахил посередині крутіший ( проти 0.038), тому слабкі й середні сигнали вона оцінює вище за пряму, а сильні нижче. Значення для моделі з тангенсом у роботі окремо не наведено, ми взяли те саме 0.018.
Навіщо це потрібно. Якщо зв'язок насичується, позицію безглуздо нарощувати пропорційно силі сигналу без обмеження: найсильніші сигнали не дають пропорційно більшого руху.
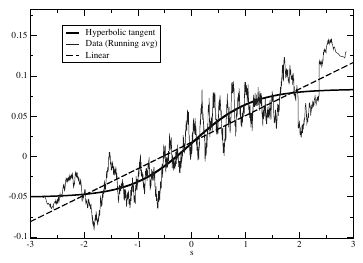
Як його читати. По горизонталі сила сигналу від −3 до 3, по вертикалі рух ціни в наступному місяці. Тонка ламана лінія: дані, ковзне середнє за 5 000 сусідніх точок із 240 000. Товста S-подібна: підгонка тангенсом. Пунктир: пряма. Важлива деталь із підпису: підгонку зроблено
"for futures data only", тобто на ф'ючерсах, а не на двовікових спотових рядах.Що треба побачити. Посередині, за до 1, три лінії йдуть разом. Між 1 і 2 дані лежать нижче за пряму і ближче до тангенса. Лівіше за −2 дані теж ближче до плато тангенса. Праворуч, за більше 2, де точок мало, ковзне середнє знову піднімається до 0.14, вище за обидві криві. За крива проходить трохи вище нуля: це , загальне зростання ринків.
Практичний висновок. Насичення видно в діапазоні від 1 до 2, де даних багато. На найкрайніших значеннях даних мало, і форма там визначена погано.
Пояснення авторів: фундаменталісти не опираються слабким трендам, але, коли ціна відходить помітно, починають вважати її неправильною і вступають проти. У висновках це сформульовано обережно: вони "might step in when their own signal becomes strong enough". Детальної поведінкової моделі насичення в роботі немає, автори називають її побудову цікавою задачею.
7. Про «кінець трендів»
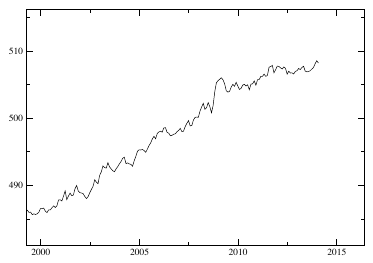
Як його читати. Той самий накопичений результат, лише з 2000 року. Підпис роботи: з 2011 року стратегія практично пласка.
Що треба побачити. Зростання до 2008 року зі стрибком у 2008-му, а потім майже горизонтальна ділянка. Саме це плато обговорювали керуючі й інвестори трендових фондів на момент написання роботи.
Відповідь авторів із двох частин. Перша статистична: у стратегії з історичним Шарпом нижче 0.8 довгі просадки не мають дивувати.
Що це таке. Типова тривалість просадки стратегії з річним Шарпом у роках. Автори наводять її як відомий результат з посиланнями на інші роботи, виведення в тексті немає.
Рахунок за кроками. Піднести Шарп до квадрата, поділити одиницю на результат.
Приклад роботи. Шарп 0.7: роки типової просадки, і
"drawdowns of 4 years are not exceptional".Наші приклади. Шарп 1.0: близько року. Шарп 1.5: близько 5 місяців. Шарп 2.0: близько 3 місяців.
Навіщо це потрібно. Це критерій, який можна застосувати заздалегідь. Піврічна просадка в стратегії з Шарпом 1.0 вкладається в норму; дворічна в стратегії із заявленим Шарпом 2.0 означає, що щось не так з нею або з оцінкою Шарпа.
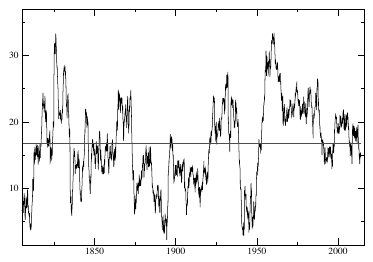
Як його читати. У кожній точці результат стратегії за попередні 10 років, горизонтальна лінія: історичне середнє, близько 17 в умовних одиницях.
Що треба побачити. Крива сильно коливається і багато разів опускалася нижче за середнє, глибше, ніж у 2014 році; найглибші провали близько 1900 року і в 1940-х. Автори пишуть:
"A much worse performance was in fact observed in the 1940s". І головне: за два століття 10-річний результат"never been negative in two centuries".Практичний висновок. Оцінювати трендову стратегію корисніше за результатом за вікно в кілька типових просадок, ніж за поточною просадкою.
Друга частина змістовна: гіпотеза переповненості, «забагато грошей в одній ідеї». Її, за словами авторів, "is not borne out by our analysis", і це узгоджується з їхньою оцінкою, що CTA дають лише кілька відсотків обороту. Крім того, автори вказують на логічну складність: якщо тренди породжуються екстраполятивними очікуваннями, приплив нових трендослідувачів мав би радше прискорювати тренди, бо керуючі намагаються випередити конкурентів, а не знищувати їх.
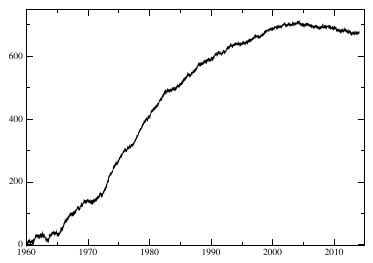
Як його читати. Те саме, що рисунок 1, але з горизонтом близько трьох днів замість п'яти місяців. У підписі сказано «з 1970 року», вісь рисунка починається з 1960-го.
Що треба побачити. Упевнене зростання до початку 2000-х, далі плато і легке зниження. У тексті: короткі тренди
"significantly decayed since 1990"; у підписі:"The effect seems to have completely disappeared since 2003 (or has maybe even inverted)".Чому це важливо. Автори називають це загадкою: швидкі тренди поступово зникли і жодного разу за цей час не посилювалися.
"Coming up with a plausible mechanism that explains how these fast trends have disappeared would be highly valuable". Схоже спостереження є в Hurst, Ooi і Pedersen на іншій вибірці: у 2010–2016 місячний сигнал там дав Шарп 0.06 до витрат, а 12-місячний 0.73.
8. Звідки береться тренд: дві версії
Недостатня реакція на новини. Інформація входить у ціну поступово. Приклад авторів: оголошена на кілька місяців серія підвищень ставки не відображається в цінах облігацій одразу, бо учасники вірять тому, що бачать, і повільно змінюють очікування («консерватизм»). Якби зміни політики правильно передбачалися, ціна одразу стрибнула б у кінцеву точку; якщо ні, вона йде слідом, і ця інерція дає тренд.
Екстраполятивні очікування. Минулі дохідності безпосередньо формують очікування: зростало, отже зростатиме. Автори посилаються на експерименти зі штучними ринками, на опитування й на агентні моделі, де дисбаланс між трендослідувачами і фундаменталістами потрібен, щоб відтворити товсті хвости й кластеризацію волатильності. У виносці 6 вони додають, "Anecdotally", власний досвід: за багаторічною історією припливів і відпливів у фонди CFM професійні інвестори схильні гнатися за результатом, вкладаючи після зростання і забираючи гроші після падіння.
Чому різниця практична. Якщо тренд породжений недостатньою реакцією, він може зникнути, коли учасники навчаться передбачати зміни політики. Якщо екстраполятивними очікуваннями, ефект самопідтримується. Автори схиляються до другого: свідчення на його користь їм здаються
"strong enough to advocate extrapolative expectations over under-reactions". При цьому вони зауважують, що тренди існували задовго до зростання активів CTA, і, судячи з даних, CTA не зробили довгострокові тренди ні помітно сильнішими, ні помітно слабшими.
9. Що в роботі хитке
Застереження самих авторів
Витрати. P&L названо фіктивним: реалістичні витрати виконання не моделюються.
Вузький набір. 27 інструментів семи розвинених країн; автори вважають, що ширший набір лише покращив би результат.
Спот замість ф'ючерсів. Для товарів кореляція трендової стратегії на споті й на ф'ючерсах 0.65. Автори визнають, що вартість carry в товарів особливо велика й мінлива, але вважають рівень кореляції достатнім.
Кінець трендів не виключено. Автори прямо пишуть, що не можуть виключити, що останній період віщує кінець трендів, хоча й вважають це малоймовірним.
Швидкі тренди не пояснено. Механізму зникнення триденного тренду в авторів немає.
Переповненість. Деградацію останніх років "might be attributed" до переповненості, але автори не бачать, як це працювало б за екстраполятивних очікувань.
Що видно під час читання, але в роботі не обговорюється
«Carry може лише покращити». Твердження, що врахування вартості carry на ф'ючерсах може лише покращити результат тренду, подано без доведення. Вартість перенесення позиції в товарів може бути і на користь, і проти позиції, і для трендової стратегії з лонгами й шортами її знак заздалегідь не очевидний. Наш висновок, а не авторський.
Премія за ризик. Твердження, що надлишкову дохідність тренду не можна віднести до жодної премії за ризик, зроблено з посиланням на огляд моментуму і на роботу самих авторів, яка на момент виходу препринту була «in preparation». У цій роботі воно не перевіряється. Там же, у виносці 4, сказано, що тренд корелює зі стратегіями «long-vol».
Насичення виміряно лише на ф'ючерсах. Підпис рисунка 5 прямо каже, що 240 000 точок це ф'ючерсні дані. Двовікова частина в оцінку не входить. А на крайніх значеннях сигналу ковзне середнє даних іде вище і за тангенс, і за пряму, тож форму насичення впевнено видно в середній області, а не на краях.
Облігації і ставки. Для облігацій проксі це ряди ставок, а таблиця 8 дає їм «дрейф» з від'ємним Шарпом. Що означає дрейф ставки в термінах дохідності власника облігації, у роботі не розібрано, і прямого висновку «тримати облігації з 1918 року було збитково» з цього рядка зробити не можна.
Немає врахування перебору. Горизонт обрано основним після того, як автори подивилися на результати за від 2 до 20; плато за таблицею 1 широке, тож вибір навряд чи вирішує, але поправки на кількість випробувань немає.
10. Що з цього випливає на практиці
Значущість рахувати за довжиною історії. t-статистика близько 10 вийшла за Шарпа 0.72 тому, що історія двохсотрічна. Бектест на 10 роках із Шарпом 1.0 дає близько 3.2, із Шарпом 0.7 близько 2.2 (наш розрахунок за формулою ), і це за однієї перевіреної гіпотези, а не за сотні перебраних.
Очікування щодо просадок калібрувати правилом . Це швидкий орієнтир: за Шарпа 1.0 піврічна просадка нормальна, за Шарпа 0.7 дворічна теж.
Насичення сигналу можна виміряти на своїх даних. В авторів в одиницях «відхилення від експоненційної середньої, поділене на середню абсолютну місячну зміну». Це число стосується їхнього визначення сигналу і їхніх ринків; на інших ринках і за іншого нормування його треба міряти заново.
Короткі тренди потребують більше доказів, ніж довгі. Дві незалежні роботи на різних даних бачать згасання швидкого тренду у 2000-х і 2010-х.
Тренд перевіряти і на ринках без зростання. Робота показує тренд на рядах з нульовим і від'ємним дрейфом. Якщо трендова стратегія заробляє лише там, де базовий актив зростав, це привід перевірити, чи не прихований це лонг.
Довгі історичні ряди відбирати за правилом «вільно торгується і ліквідний». Валюти за фіксованого курсу, ціни під державним контролем, закриті біржі не мають потрапляти у вибірку мовчки. Прийом корисний не лише для тренду.
11. Тестовані ідеї
| № | Ідея | Тип | Де рахувати |
|---|---|---|---|
| 1 | Побудувати хмару «сила сигналу проти руху наступного місяця» за своїми інструментами, усереднити за бінами й підігнати лінійну, кубічну й тангенс-модель; отримати своє і використовувати його як масштаб обмеження позиції | зміна конструкції | Python |
| 2 | Перевірити, чи стійке своє за зміни горизонту від 2.5 до 10 місяців; сильно плавуче значення означає підгонку, а не властивість ринку | діагностика | Python |
| 3 | Рахувати для будь-якого трендового результату очищену версію: залишок після регресії на «завжди лонг» з тими самими розмірами позицій, і звітувати обидві t-статистики | метрика приймання | Python |
| 4 | Рахувати за заявленим Шарпом очікувану тривалість типової просадки і порівнювати з фактичною; сигнал до перегляду це вихід за 2–3 такі строки, а не сама просадка | метрика приймання | будь-яка |
| 5 | Побудувати на своїх даних чотири трендові ряди з горизонтами 3 дні, 1, 5 і 12 місяців і дивитися ковзну 10-річну дохідність кожного | діагностика | Python |
| 6 | Відстежувати ковзну дохідність трендової стратегії за вікно в кілька типових просадок як показник здоров'я ефекту, замість поточної просадки | метрика приймання | Python |
| 7 | Перевірити історичні ряди на періоди фіксованих курсів, цінових коридорів і зупинок торгів і виключати їх явно | аудит | будь-яка |
| 8 | Розділяти перевірку існування ефекту (P&L за знаком сигналу) і перевірку масштабування позиції (за величиною сигналу), як у роботі | зміна конструкції | Python |
| 9 | Відібрати ринки з нульовим або від'ємним дрейфом «купи й тримай» і перевірити трендову стратегію окремо на них | діагностика | Python |