Как читать этот разбор. Главное в разделах «Метод в одну строку» (сигнал и тест) и «Насыщение сигнала»: это самая практичная часть работы. Раздел 4 о том, как собраны двести лет данных, полезен сам по себе, если вы работаете с длинными историческими рядами. Формулы разобраны по значкам и на числах; числа примеров либо из работы, либо помечены как наши. Сами числа работы мы не пересчитывали.
Главный тезис
Работа отвечает на вопрос, существует ли тренд как аномалия, и делает это статистическим тестом, а не построением инвестиционного продукта. Авторы берут простой трендовый сигнал с горизонтом около пяти месяцев и проверяют его на 27 рынках четырёх классов активов: сначала на фьючерсах с 1960 года, затем на спотовых рядах, которые позволяют уйти до 1800 года по индексам акций и товарам.
Результат: t-статистика избыточной доходности около 5 с 1960 года и около 10 с 1800 года после учёта общего роста рынков. Эффект стабилен во времени и по классам активов. Авторы делают сильный вывод: это "one of the most statistically significant anomalies in financial markets".
Ещё два результата. Связь между силой сигнала и движением цены в следующем месяце не линейная, а насыщается: сильный тренд предсказывает не пропорционально больше, чем умеренный. И слабый результат трендовых фондов в 2011–2014 годах, по оценке авторов, укладывается в обычную статистическую флуктуацию для стратегии с таким Шарпом; а вот короткие тренды порядка трёх дней действительно ослабли, и объяснить это авторы не могут.
Позиция авторов осторожнее заголовка. Про «конец трендов» они пишут: "Although we cannot exclude that this recent period is a precursor of the" конца трендов, "we argue theoretically that this is an unlikely scenario".
1. Чем этот тест отличается от портфельных работ
В работах Moskowitz, Ooi, Pedersen (2012) и Hurst, Ooi, Pedersen (2017) строится портфель, близкий к тому, что мог бы держать инвестор, а во второй ещё и с издержками и комиссиями. Здесь задача другая: показать, что эффект есть, и измерить его значимость. Издержки не моделируются: "We call this a fictitious P&L since no attempt is made to model any realistic implementation costs of the strategy".
Набор рынков сознательно узкий: только инструменты с длинной историей. Для индексов, облигаций и валют это семь стран: Австралия, Канада, Германия, Япония, Швейцария, Великобритания и США. Товары: нефть, природный газ Henry Hub, кукуруза, пшеница, сахар, живой скот и медь. Итого 7 товаров, 7 десятилетних облигаций, 7 индексов акций и 6 валют, все данные из Global Financial Data. Авторы оговаривают: "We believe the results of this section would only be improved by the choice of a wider pool".
Для масштаба явления авторы приводят отраслевые числа: по состоянию на 4-й квартал 2013 года трендовые фонды (CTA) управляли не меньше чем 325 млрд долларов, около 16 % активов всей индустрии хедж-фондов, и давали несколько процентов дневного оборота фьючерсных рынков.
2. Метод в одну строку
Каждый месяц: насколько прошлая цена ушла от своей экспоненциальной средней за месяцев, в единицах типичного месячного хода; знак этого числа определяет лонг или шорт размером ; значимость эффекта это t-статистика накопленного результата.
Что это такое. Сила тренда одним числом: насколько далеко цена ушла от своего недавнего среднего, если мерить в единицах обычного месячного хода (уравнение 1 работы).
Что означает каждый значок.
- : цена закрытия прошлого месяца. Берётся прошлый месяц, а не текущий: сигнал известен в начале месяца , до того как за этот месяц считается результат.
- : угловые скобки обозначают среднее. Здесь это экспоненциальная скользящая средняя прошлых цен с временем затухания месяцев, без текущей цены.
- : горизонт памяти в месяцах. Основной вариант в работе .
- («сигма»): экспоненциальная средняя абсолютных месячных изменений цены с тем же , то есть типичный размер хода без учёта знака.
Счёт по шагам, наш пример. Цена в прошлом месяце 120, скользящая средняя 100, типичный месячный ход 10. Тогда : цена ушла вверх на два обычных хода, тренд сильный. При цене 103 было бы , тренд слабый.
Зачем деление на . Чтобы число было безразмерным и сравнимым между рынками. Отрыв на 5 долларов у нефти и у облигации это разные события, а «ушла на два своих обычных хода» означает одно и то же везде.
Что это такое. Накопленный результат стратегии на одном инструменте (уравнение 2 работы). Стратегия покупает или продаёт в зависимости от знака сигнала количество контракта, то есть держит постоянный риск.
Что означает каждый значок.
- : накопленный «фиктивный» результат; здесь просто номер инструмента, а не альфа.
- : сумма по всем прошлым месяцам; читается «тэ штрих».
- : только знак сигнала, или . Величина сигнала сознательно не используется, её исследуют отдельно (раздел 6).
- : изменение цены за месяц в единицах типичного хода. Результат меряется не в деньгах, а в «сколько обычных ходов взято».
Как это соотносится с другими работами. Деление результата на равносильно позиции обратно пропорциональной волатильности, как у Moskowitz, Ooi и Pedersen: там делится размер позиции, здесь результат, итог тот же.
Шарп авторы определяют как среднюю доходность, делённую на волатильность, обе в годовом выражении. Безрисковую ставку не вычитают: P&L не включает процентов на капитал, а фьючерсы самофинансируемы. Отсюда t-статистика:
Что это такое. Насколько уверенно средний результат отличается от нуля. Значение около 2 и выше обычно считают значимым.
Что означает каждый значок. : годовой Шарп; : число лет работы стратегии; : квадратный корень.
Что она говорит. Уверенность растёт не пропорционально длине истории, а как корень из неё. Чтобы удвоить уверенность, нужно вчетверо больше данных.
Наши примеры. Шарп 0.7 на 5 годах: , не значимо. Он же на 10 годах: , на грани. На двух веках: , отсюда порядок «около 10» в этой работе. Шарп 2.0 на 3 годах: , значимо, но только если это была единственная проверенная гипотеза, а не лучшая из сотни перебранных.
Зачем это нужно. Красивый Шарп на короткой истории доказывает мало. Это произведение стоит считать в уме до того, как радоваться бэктесту.
Поправка на общий рост рынков. Большинство рынков за историю росли, и стратегия, которая часто стоит в лонге, заработала бы на этом без всякого предсказания. Поэтому авторы считают ещё «очищенную» (de-biased) версию: остаток трендового результата после вычета его беты к стратегии «всегда лонг». Дрейф ряда авторы определяют как среднюю дневную доходность инструмента, то есть результат стратегии «всегда лонг» без учёта стоимости финансирования. Поправка оказалась небольшой, потому что трендовый результат и «всегда лонг» связаны слабо, корреляция "+15 % correlated": t-статистика на фьючерсах снижается с 5.9 до 5.0.
3. Фьючерсы с 1960 года
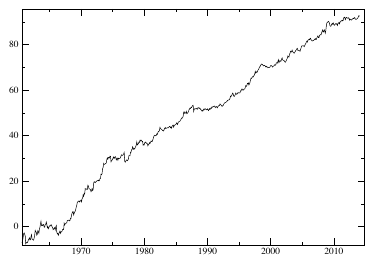
Как его читать. Накопленный результат по уравнению 2, сумма по всем инструментам. Единицы по вертикали условные (ходы в единицах волатильности), важна форма линии. Подпись работы: t-статистика 5.9 (Шарп 0.8), после очистки от лонга 5.0.
Что нужно увидеть. Линия растёт довольно равномерно, без одного периода, который давал бы весь результат. В первые годы, когда в выборке почти одни товары, она колеблется около нуля.
Зависимость от горизонта (таблица 1 работы):
| , мес. | Шарп | t-stat | t-stat очищенная |
|---|---|---|---|
| 2 | 0.80 | 5.9 | 5.5 |
| 3 | 0.83 | 6.1 | 5.5 |
| 5 | 0.78 | 5.7 | 5.0 |
| 7 | 0.80 | 5.9 | 5.0 |
| 10 | 0.76 | 5.6 | 5.1 |
| 15 | 0.65 | 4.8 | 4.5 |
| 20 | 0.57 | 4.2 | 3.3 |
Как читать. Плато от 2 до 10 месяцев, спад после 15. Результат не держится на одном удачном значении горизонта: это признак эффекта, а не подгонки. В работе 2012 года Moskowitz, Ooi и Pedersen пришли к похожему выводу своей сеткой параметров на других данных.
По секторам (таблица 2, ):
| Сектор | Шарп тренда | t-stat | t-stat очищенная | Шарп дрейфа | t-stat дрейфа | Начало |
|---|---|---|---|---|---|---|
| Валюты | 0.57 | 3.6 | 3.4 | 0.05 | 0.32 | 05/1973 |
| Товары | 0.80 | 5.9 | 5.0 | 0.33 | 2.45 | 01/1960 |
| Облигации | 0.49 | 2.8 | 1.6 | 0.58 | 3.3 | 05/1982 |
| Индексы | 0.41 | 2.3 | 2.1 | 0.40 | 2.3 | 01/1982 |
Что такое дрейф. Средняя доходность самого инструмента, то есть результат «купить и держать». Колонка нужна для сравнения: заработал ли тренд что-то сверх простого удержания.
Строка «Облигации». После очистки от лонга t-статистика падает с 2.8 до 1.6, а у самого дрейфа 3.3. На фьючерсной выборке с 1982 года заметная часть трендового результата по облигациям объясняется их общим ростом. На двухвековой выборке картина по облигациям другая (раздел 5).
По десятилетиям (таблица 3):
| Период | Шарп тренда | t-stat | t-stat очищенная | Шарп дрейфа |
|---|---|---|---|---|
| 1960–1970 | 0.66 | 2.1 | 1.8 | 0.17 |
| 1970–1980 | 1.15 | 3.64 | 2.5 | 0.78 |
| 1980–1990 | 1.05 | 3.3 | 2.85 | −0.03 |
| 1990–2000 | 1.12 | 3.5 | 3.03 | 0.79 |
| после 2000 | 0.75 | 2.8 | 1.9 | 0.68 |
Авторы подытоживают: t-статистика тренда не ниже 2.1 во всех секторах и десятилетиях и не ниже 1.6 после очистки. Но фьючерсная история всего около 50 лет, и первые 10 из них почти одни товары. Поэтому её нужно продлить.
4. Как собраны двести лет
Ключевое правило отбора: тренд может развиваться только на свободно торгуемом инструменте, где цену не искажает государство, и на достаточно ликвидном, чтобы цены имели смысл. Это правило режет историю по-разному для разных классов активов. Прокси для фьючерсов: спотовые цены валют, индексов акций и товаров, а для облигаций, как написано в работе, "government rates for bonds".
Валюты: только с 1973 года. В 1944–1971 годах действовала Бреттон-Вудская система: курсы привязаны к доллару в коридоре 1 %, и тренда в узкой полосе вокруг опорного значения не может быть. До неё действовал золотой стандарт с тем же эффектом. В 1930-е многие страны вышли из него с массовыми девальвациями, но это дало управляемые курсы, а не свободные тренды. Свободно плавающей замены фьючерсам до 1973 года авторы не находят.
Облигации: с 1918 года. Для тренда в ставках нужен ликвидный вторичный рынок, где долг можно продать в любой момент. Большую часть истории государства занимали под чрезвычайные расходы, прежде всего войны, а потом долг гасился или размывался ростом экономики.
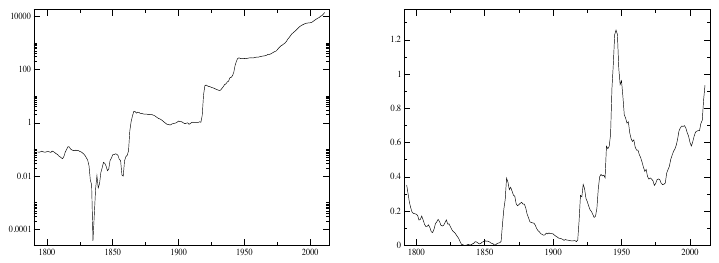
Как его читать. Левая панель: долг США в миллиардах долларов, логарифмическая шкала (каждое деление в 100 раз больше предыдущего). Правая: долг как доля ВВП, обычная шкала.
Что нужно увидеть. Долг Войны за независимость к 1835–1836 годам практически исчезает, на левой панели это глубокий провал. Всплеск 1860–1865 годов (Гражданская война) затем размывается ростом. Только с Первой мировой долг перестаёт гаситься и дальше переходит из выпуска в выпуск.
Зачем этот рисунок в работе о тренде. Он обосновывает дату начала: пока долг то появляется, то исчезает, постоянного ликвидного рынка облигаций нет.
Второе обоснование: в начале XX века право печатать деньги передаётся центральным банкам (таблица 4 работы: Швейцария 1907, Япония 1904, Австралия 1911, США 1913, Германия 1914, Канада 1935, Великобритания ещё в 1844), и это повышает доверие к государственному долгу. По словам авторов, кроме Австралии с её ровным ростом долга и Японии с переломом около 1905 года (война с Россией), в остальных странах картина как в США. Военные и ближайшие послевоенные годы в Японии и Германии исключены как период управляемой экономики.
Индексы и товары: с XVIII–XIX веков. Акции и товары активно торговались весь XIX век. Индексы: Великобритания с 1693 года, США с 1791, Германия с 1870, Австралия с 1875, Канада, Швейцария и Япония с 1914. Товары: сахар с 1784, медь с 1800, пшеница с 1841, кукуруза и живой скот с 1858, нефть с 1859, природный газ с 1986. Исключены закрытия бирж (Вторая мировая в Германии и Японии) и период фиксированной цены на нефть во второй половине XX века.
Проверка прокси. Прежде чем уходить в прошлое, авторы сравнивают тренд на спотовых рядах и на фьючерсах на общем периоде.
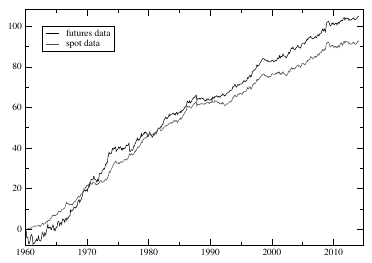
Как его читать. Чёрная линия: тренд на фьючерсах, серая: на спотовых ценах, общий период с 1960 года.
Что нужно увидеть. С конца 1960-х, когда фьючерсов становится достаточно, линии идут близко. Со временем спотовая чуть отстаёт: подпись работы говорит, что наклон на споте немного меньше,
"as expected".
С 1982 года, когда фьючерсы есть во всех четырёх секторах, корреляция двух версий 91 %. По секторам с 1960 года (таблица 7): индексы 0.92, облигации 0.91, товары 0.65. Низкую корреляцию по товарам авторы объясняют стоимостью хранения и финансирования (cost of carry), которой в спотовых данных нет и которая у товаров особенно велика и изменчива. Вывод авторов: "In any case the addition of the cost of carry can only improve the performance of the trend on futures", и выводы на споте, по их словам, будут только подтверждены фьючерсами. Почему добавка carry может только улучшить результат, в работе не показано (раздел 9).
5. Два столетия
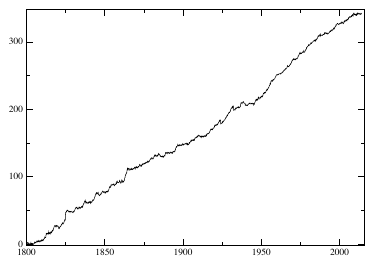
Как его читать. Тот же расчёт на двухсотлетней истории. Подпись работы: t-статистика 10.5, после очистки от лонга 9.8, Шарп 0.72.
С чем сравнивать. t-статистика самого дрейфа, то есть «купить и держать всё», на тех же рядах 4.6. Тренд статистически заметнее общего роста рынков за два века.
Почему во второй половине линия круче. По словам авторов, вероятно, потому, что инструментов становится больше: облигации входят с 1918 года, валюты с 1973-го. Диверсификация растёт, тренды при этом не обязательно сильнее.
По секторам за всю историю (таблица 8):
| Сектор | Шарп тренда | t-stat | t-stat очищенная | Шарп дрейфа | t-stat дрейфа | Начало |
|---|---|---|---|---|---|---|
| Валюты | 0.47 | 2.9 | 2.9 | 0.10 | 0.63 | 1973 |
| Товары | 0.28 | 4.1 | 3.1 | 0.30 | 4.5 | 1800 |
| Облигации | 0.40 | 3.9 | 2.7 | −0.10 | −1.0 | 1918 |
| Индексы | 0.70 | 10.2 | 6.3 | 0.40 | 5.7 | 1800 |
Как читать. Каждый сектор значим сам по себе: t-статистика тренда не ниже 2.9, после очистки не ниже 2.7. Очищенная t-статистика тренда выше t-статистики «всегда лонг» везде, кроме товаров (3.1 против 4.5).
Строка «Облигации». Дрейф ряда облигаций с 1918 года отрицательный (Шарп −0.10, t = −1.0), а тренд на нём даёт Шарп 0.40 с t = 3.9. Тренд работает и там, где у ряда нет положительного дрейфа. Оговорка: для облигаций прокси это ряды государственных ставок, и как именно определён дрейф такого ряда, работа подробно не объясняет.
По полувековым отрезкам (таблица 9):
| Период | Шарп тренда | t-stat | Шарп дрейфа | t-stat дрейфа |
|---|---|---|---|---|
| 1800–1850 | 0.60 | 4.2 | 0.06 | 0.4 |
| 1850–1900 | 0.57 | 3.7 | 0.43 | 3.0 |
| 1900–1950 | 0.81 | 5.7 | 0.34 | 2.4 |
| после 1950 | 0.99 | 7.9 | 0.41 | 2.9 |
В 1800–1850 годах дрейф почти нулевой (Шарп 0.06), а тренд даёт 0.60. Авторы пишут, что результат положителен в каждом десятилетии выборки.
6. Насыщение сигнала
Вместо накопленного результата авторы смотрят на облако точек: по горизонтали сила сигнала , по вертикали движение цены в следующем месяце . На глаз облако бесформенно, у авторов "very little structure". Но прямая через него имеет значимый наклон:
Что означают эти числа.
- : где прямая пересекает вертикальную ось, то есть среднее движение при нулевом сигнале. значит, что стратегия «всегда лонг» в среднем прибыльна: это общий рост рынков.
- : наклон. значит, что чем сильнее тренд, тем больше движение в следующем месяце. Это и есть эффект.
- «»: погрешность оценки. 0.018 при погрешности 0.003 это шесть погрешностей, оценка надёжная.
- («кси»): шум, всё необъяснённое.
Но линейная связь не обязана быть правильной. Кубическая регрессия даёт очень малый коэффициент при и явно отрицательный при : сильные сигналы уплощаются. Однако отрицательный кубический член предсказывал бы сильный разворот при очень больших , и авторы называют такой вывод подозрительным ("is suspicious"). Вместо этого они моделируют насыщение гиперболическим тангенсом:
Что такое («тангенс гиперболический»). Функция, которая сжимает любое число в промежуток от −1 до +1. Малые значения почти не меняет: , . Средние поджимает: . Большие сплющивает: , . На графике это буква S: почти прямая в середине, плато по краям.
Что означает . Масштаб перегиба. Сигнал делится на , поэтому именно оно задаёт границу между «слабым» и «сильным» трендом. При намного меньше формула работает как линейная, при больше включается насыщение. При снова получается прямая.
Результат подгонки. , . Перегиб примерно там, где цена ушла от средней на девять десятых обычного месячного хода. Дальше движение следующего месяца в среднем почти не растёт. По словам авторов, эта модель лучше и кубической, и линейной, а значения , и почти не меняются при от 2.5 до 10 месяцев.
Счёт по шагам, наш пример по коэффициентам работы. Сигнал . Прямая: . Тангенс: , , , вместе с около 0.083. Сигнал : прямая даёт 0.037, тангенс около 0.052. У модели с тангенсом наклон в середине круче ( против 0.038), поэтому слабые и средние сигналы она оценивает выше прямой, а сильные ниже. Значение для модели с тангенсом в работе отдельно не приведено, мы взяли то же 0.018.
Зачем это нужно. Если связь насыщается, позицию бессмысленно наращивать пропорционально силе сигнала без ограничения: самые сильные сигналы не дают пропорционально большего движения.
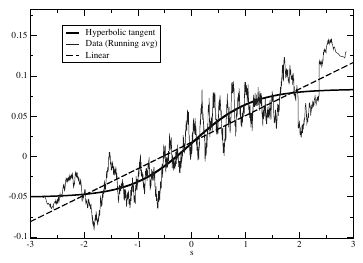
Как его читать. По горизонтали сила сигнала от −3 до 3, по вертикали движение цены в следующем месяце. Тонкая изломанная линия: данные, скользящее среднее по 5 000 соседних точек из 240 000. Толстая S-образная: подгонка тангенсом. Пунктир: прямая. Важная деталь из подписи: подгонка сделана
"for futures data only", то есть на фьючерсах, а не на двухвековых спотовых рядах.Что нужно увидеть. В середине, при до 1, три линии идут вместе. Между 1 и 2 данные лежат ниже прямой и ближе к тангенсу. Левее −2 данные тоже ближе к плато тангенса. Справа, при больше 2, где точек мало, скользящее среднее снова поднимается до 0.14, выше обеих кривых. При кривая проходит чуть выше нуля: это , общий рост рынков.
Практический вывод. Насыщение видно в области от 1 до 2, где данных много. На самых крайних значениях данных мало, и форма там определена плохо.
Объяснение авторов: фундаменталисты не сопротивляются слабым трендам, но, когда цена уходит заметно, начинают считать её неправильной и вступают против. В выводах это сформулировано осторожно: они "might step in when their own signal becomes strong enough". Детальной поведенческой модели насыщения в работе нет, авторы называют её построение интересной задачей.
7. Про «конец трендов»
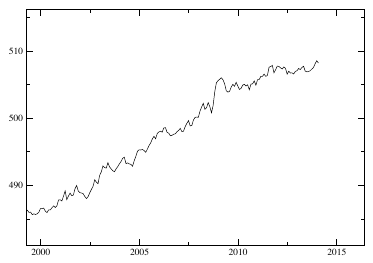
Как его читать. Тот же накопленный результат, только с 2000 года. Подпись работы: с 2011 года стратегия практически плоская.
Что нужно увидеть. Рост до 2008 года со скачком в 2008-м и затем почти горизонтальный участок. Именно это плато обсуждали управляющие и инвесторы трендовых фондов в момент написания работы.
Ответ авторов из двух частей. Первая статистическая: у стратегии с историческим Шарпом ниже 0.8 длинные просадки не должны удивлять.
Что это такое. Типичная длительность просадки стратегии с годовым Шарпом в годах. Авторы приводят её как известный результат со ссылками на другие работы, вывода в тексте нет.
Счёт по шагам. Возвести Шарп в квадрат, разделить единицу на результат.
Пример работы. Шарп 0.7: года типичной просадки, и
"drawdowns of 4 years are not exceptional".Наши примеры. Шарп 1.0: около года. Шарп 1.5: около 5 месяцев. Шарп 2.0: около 3 месяцев.
Зачем это нужно. Это критерий, который можно применить заранее. Полугодовая просадка у стратегии с Шарпом 1.0 укладывается в норму; двухлетняя у стратегии с заявленным Шарпом 2.0 означает, что что-то не так с ней или с оценкой Шарпа.
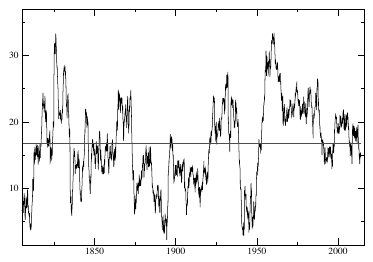
Как его читать. В каждой точке результат стратегии за предыдущие 10 лет, горизонтальная линия: историческое среднее, около 17 в условных единицах.
Что нужно увидеть. Кривая сильно колеблется и много раз опускалась ниже среднего, глубже, чем в 2014 году; самые глубокие провалы около 1900 года и в 1940-х. Авторы пишут:
"A much worse performance was in fact observed in the 1940s". И главное: за два столетия 10-летний результат"never been negative in two centuries".Практический вывод. Оценивать трендовую стратегию полезнее по результату за окно в несколько типичных просадок, чем по текущей просадке.
Вторая часть содержательная: гипотеза перегруженности, «слишком много денег в одной идее». Её, по словам авторов, "is not borne out by our analysis", и это согласуется с их оценкой, что CTA дают лишь несколько процентов оборота. Кроме того, авторы указывают на логическую трудность: если тренды порождаются экстраполятивными ожиданиями, приток новых трендовиков должен скорее ускорять тренды, потому что управляющие пытаются опередить конкурентов, а не уничтожать их.
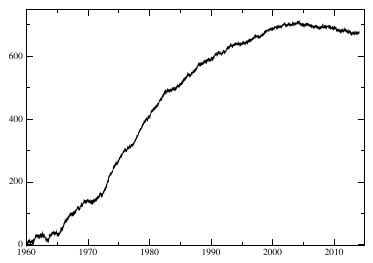
Как его читать. То же, что рисунок 1, но с горизонтом около трёх дней вместо пяти месяцев. В подписи сказано «с 1970 года», ось рисунка начинается с 1960-го.
Что нужно увидеть. Уверенный рост до начала 2000-х, затем плато и лёгкое снижение. В тексте: короткие тренды
"significantly decayed since 1990"; в подписи:"The effect seems to have completely disappeared since 2003 (or has maybe even inverted)".Почему это важно. Авторы называют это загадкой: быстрые тренды постепенно исчезли и ни разу за это время не усиливались.
"Coming up with a plausible mechanism that explains how these fast trends have disappeared would be highly valuable". Похожее наблюдение есть у Hurst, Ooi и Pedersen на другой выборке: в 2010–2016 месячный сигнал там дал Шарп 0.06 до издержек, а 12-месячный 0.73.
8. Откуда берётся тренд: две версии
Недостаточная реакция на новости. Информация входит в цену постепенно. Пример авторов: объявленная на несколько месяцев серия повышений ставки не отражается в ценах облигаций сразу, потому что участники верят тому, что видят, и медленно меняют ожидания («консерватизм»). Если бы изменения политики правильно предвосхищались, цена сразу прыгнула бы в конечную точку; если нет, она идёт следом, и эта инерция даёт тренд.
Экстраполятивные ожидания. Прошлые доходности напрямую формируют ожидания: росло, значит будет расти. Авторы ссылаются на эксперименты с искусственными рынками, на опросы и на агентные модели, где дисбаланс между трендследящими и фундаменталистами нужен, чтобы воспроизвести толстые хвосты и кластеризацию волатильности. В сноске 6 они добавляют, "Anecdotally", собственный опыт: по многолетней истории притоков и оттоков в фонды CFM профессиональные инвесторы склонны гнаться за результатом, вкладываясь после роста и забирая деньги после падения.
Почему разница практическая. Если тренд порождён недостаточной реакцией, он может исчезнуть, когда участники научатся предвосхищать изменения политики. Если экстраполятивными ожиданиями, эффект самоподдерживается. Авторы склоняются ко второму: свидетельства в его пользу им кажутся
"strong enough to advocate extrapolative expectations over under-reactions". При этом они замечают, что тренды существовали задолго до роста активов CTA, и, судя по данным, CTA не сделали долгосрочные тренды ни заметно сильнее, ни заметно слабее.
9. Что в работе шатко
Оговорки самих авторов
Издержки. P&L назван фиктивным: реалистичные издержки исполнения не моделируются.
Узкий набор. 27 инструментов семи развитых стран; авторы считают, что более широкий набор только улучшил бы результат.
Спот вместо фьючерсов. Для товаров корреляция трендовой стратегии на споте и на фьючерсах 0.65. Авторы признают, что стоимость carry у товаров особенно велика и изменчива, но считают уровень корреляции достаточным.
Конец трендов не исключён. Авторы прямо пишут, что не могут исключить, что последний период предвещает конец трендов, хотя и считают это маловероятным.
Быстрые тренды не объяснены. Механизма исчезновения трёхдневного тренда у авторов нет.
Перегруженность. Деградация последних лет "might be attributed" к перегруженности, но авторы не видят, как это работало бы при экстраполятивных ожиданиях.
Что видно при чтении, но в работе не обсуждается
«Carry может только улучшить». Утверждение, что учёт стоимости carry на фьючерсах может только улучшить результат тренда, дано без доказательства. Стоимость переноса позиции у товаров может быть и в пользу, и против позиции, и для трендовой стратегии с лонгами и шортами её знак заранее не очевиден. Наш вывод, а не авторский.
Премия за риск. Утверждение, что избыточную доходность тренда нельзя отнести ни к какой премии за риск, сделано со ссылкой на обзор моментума и на работу самих авторов, которая на момент выхода препринта была «in preparation». В этой работе оно не проверяется. Там же, в сноске 4, сказано, что тренд коррелирует со стратегиями «long-vol».
Насыщение измерено только на фьючерсах. Подпись рисунка 5 прямо говорит, что 240 000 точек это фьючерсные данные. Двухвековая часть в оценку не входит. А на крайних значениях сигнала скользящее среднее данных уходит выше и тангенса, и прямой, так что форма насыщения уверенно видна в средней области, а не на краях.
Облигации и ставки. Для облигаций прокси это ряды ставок, а таблица 8 даёт им «дрейф» с отрицательным Шарпом. Что значит дрейф ставки в терминах доходности держателя облигации, в работе не разобрано, и прямой вывод «держать облигации с 1918 года было убыточно» из этой строки сделать нельзя.
Нет учёта перебора. Горизонт выбран основным после того, как авторы посмотрели на результаты при от 2 до 20; плато по таблице 1 широкое, так что выбор вряд ли решает, но поправки на число испытаний нет.
10. Что из этого следует на практике
Значимость считать по длине истории. t-статистика около 10 получилась при Шарпе 0.72 потому, что история двухсотлетняя. Бэктест на 10 годах с Шарпом 1.0 даёт около 3.2, с Шарпом 0.7 около 2.2 (наш расчёт по формуле ), и это при одной проверенной гипотезе, а не при сотне перебранных.
Ожидания по просадкам калибровать правилом . Это быстрый ориентир: при Шарпе 1.0 полугодовая просадка нормальна, при Шарпе 0.7 двухлетняя тоже.
Насыщение сигнала можно измерить на своих данных. У авторов в единицах «отклонение от экспоненциальной средней, делённое на среднее абсолютное месячное изменение». Это число относится к их определению сигнала и их рынкам; на других рынках и при другой нормировке его надо мерить заново.
Короткие тренды требуют больше доказательств, чем длинные. Две независимые работы на разных данных видят угасание быстрого тренда в 2000-х и 2010-х.
Тренд проверять и на рынках без роста. Работа показывает тренд на рядах с нулевым и отрицательным дрейфом. Если трендовая стратегия зарабатывает только там, где базовый актив рос, это повод проверить, не скрытый ли это лонг.
Длинные исторические ряды отбирать по правилу «свободно торгуется и ликвиден». Валюты при фиксированном курсе, цены под государственным контролем, закрытые биржи не должны попадать в выборку молча. Приём полезен не только для тренда.
11. Тестируемые идеи
| № | Идея | Тип | Где считать |
|---|---|---|---|
| 1 | Построить облако «сила сигнала против движения следующего месяца» по своим инструментам, усреднить по бинам и подогнать линейную, кубическую и тангенс-модель; получить своё и использовать его как масштаб ограничения позиции | изменение конструкции | Python |
| 2 | Проверить, устойчиво ли своё при изменении горизонта от 2.5 до 10 месяцев; сильно плавающее значение означает подгонку, а не свойство рынка | диагностика | Python |
| 3 | Считать для любого трендового результата очищенную версию: остаток после регрессии на «всегда лонг» с теми же размерами позиций, и отчитывать обе t-статистики | метрика приёмки | Python |
| 4 | Считать по заявленному Шарпу ожидаемую длительность типичной просадки и сравнивать с фактической; сигнал к пересмотру это выход за 2–3 таких срока, а не сама просадка | метрика приёмки | любая |
| 5 | Построить на своих данных четыре трендовых ряда с горизонтами 3 дня, 1, 5 и 12 месяцев и смотреть скользящую 10-летнюю доходность каждого | диагностика | Python |
| 6 | Отслеживать скользящую доходность трендовой стратегии за окно в несколько типичных просадок как показатель здоровья эффекта, вместо текущей просадки | метрика приёмки | Python |
| 7 | Проверить исторические ряды на периоды фиксированных курсов, ценовых коридоров и остановок торгов и исключать их явно | аудит | любая |
| 8 | Разделять проверку существования эффекта (P&L по знаку сигнала) и проверку масштабирования позиции (по величине сигнала), как в работе | изменение конструкции | Python |
| 9 | Отобрать рынки с нулевым или отрицательным дрейфом «купи и держи» и проверить трендовую стратегию отдельно на них | диагностика | Python |