Как читать этот разбор. Главный вывод и вся конструкция стратегии в разделе «Метод в одну строку»: одна формула сигнала и одна формула размера позиции. Разделы 4–8 показывают, на чём держится вывод, их можно читать вразбивку. Раздел 10 про хеджеров и спекулянтов самый спорный по интерпретации. Числа мы не пересчитывали: все они взяты из таблиц и текста работы, наши примеры помечены.
Главный тезис
Авторы называют аномалией «моментум временного ряда» (time series momentum, TSMOM) то, что доходность инструмента за последние 12 месяцев сверх безрисковой ставки положительно предсказывает его доходность в следующем месяце. Эффект держится около года и затем частично разворачивается на горизонте двух–пяти лет. Проверка сделана на 58 ликвидных фьючерсах и форвардах: индексы акций, валюты, товары и государственные облигации, больше 25 лет данных.
Три вывода идут дальше самого факта. Первый: моментум временного ряда связан с классическим кросс-секционным моментумом, но не совпадает с ним, хотя обе стратегии кормятся в основном одной и той же автоковариацией. Второй: стратегия зарабатывает больше всего в кварталы самых сильных движений рынка акций, вверх и вниз, поэтому её премия, по словам авторов, "not likely to be compensation for crash risk". Третий: по недельным позициям CFTC спекулянты держат позиции по тренду и, судя по всему, зарабатывают за счёт хеджеров.
Авторы осторожны с объяснением. Картина «моментум, затем частичный разворот» "may be consistent" с теориями начальной недореакции и запоздалой переоценки, но в введении прямо сказано: "we cannot rule out the existence of a rational theory that can explain these findings".
1. Чем временной моментум отличается от кросс-секционного
Классический моментум сравнивает бумаги между собой: купить те, что за год выросли сильнее остальных, продать отстающих. Это кросс-секция, взгляд поперёк рынка в один момент времени. В таком портфеле всегда есть и лонги, и шорты: кто-то всегда отстаёт.
Моментум временного ряда смотрит на каждый инструмент отдельно. Нефть за год выросла сверх безрисковой ставки, значит лонг нефти, что бы ни делали золото и иена. Это взгляд вдоль истории одного инструмента. Портфель может оказаться в лонге по всему сразу или в шорте по всему сразу.
Авторы подчёркивают ещё одно отличие от старой литературы об автокорреляции доходностей. Там окно, по которому смотрят на прошлое, обычно равно горизонту, на котором предсказывают. Когда эти два срока разведены, видна предсказуемость, которую годовая автокорреляция пропускает: прошлые 12 месяцев сильно предсказывают следующий один месяц.
2. Метод в одну строку
Каждый месяц по каждому инструменту: если доходность за прошлые 12 месяцев сверх безрисковой ставки положительна, лонг, если отрицательна, шорт; размер позиции такой, чтобы её годовая волатильность была 40 %; портфель это равновзвешенное среднее по всем инструментам.
Что это такое. Первая строка: что стратегия делает с одним инструментом за один месяц (уравнение 5 работы). Вторая: как всё складывается в портфель.
Что означает каждый значок.
- («эс»): номер инструмента, верхний индекс, а не степень.
- : избыточная доходность инструмента за последние 12 месяцев. Это сигнал.
- («сайн», знак): для положительного числа, для отрицательного. Величина роста не важна, важно только направление.
- («сигма»): прогнозная годовая волатильность инструмента (формула ниже).
- : размер позиции. В числителе сколько риска мы хотим на позицию, в знаменателе сколько риска даёт инструмент.
- : доходность инструмента в следующем месяце. Единственное, что в момент решения неизвестно.
- : сколько инструментов доступно в месяц ; это обычное среднее.
Счёт по шагам, наш пример. Нефть за 12 месяцев выросла на 25 %: знак . Прогнозная волатильность нефти 30 %: размер . В следующем месяце нефть выросла на 4 %. Вклад: . Если бы нефть за год упала, знак был бы и тот же рост на 4 % дал бы убыток 5.3 %.
Зачем 40 %. Авторы пишут:
"The choice of 40% is inconsequential". Умножение всех позиций на одну константу меняет доходность и волатильность в одной пропорции, Шарп не меняется. 40 % выбраны потому, что это примерно риск отдельной акции, а после усреднения по всем инструментам портфель получает около 12 % годовой волатильности на 1985–2009, как у привычных академических факторов. В сноске 8 добавлено, что такая конструкция требует"margin capital of about 5–20%", то есть реализуема.
Прогнозная волатильность считается по дневным доходностям с экспоненциальными весами:
Что это такое. Насколько сильно инструмент дёргается сейчас, причём свежие дни весят больше старых (уравнение 1 работы).
Что означает каждый значок.
- : дисперсия на момент , волатильность это корень из неё.
- : число торговых дней в году; переводит дневную величину в годовую.
- : сумма по всем прошлым дням, это вчера, позавчера.
- : дневная доходность дней назад; («эр с чертой»): средняя доходность, посчитанная с теми же убывающими весами.
- («дельта»): коэффициент забывания, чуть меньше единицы; это вес дня , веса в сумме дают единицу.
Как выбран . Из условия, что центр масс весов приходится на 60 дней: , откуда . По инерции оценка близка к обычному среднему примерно за три месяца.
Как работают веса, наш пример. При вес вчерашнего дня 0.02, позавчерашнего 0.0196, дня месячной давности () около 0.013, дня годовой давности () около 0.0001. Память есть, но тускнеет.
Зачем это нужно. У авторов три оговорки, которые важнее самой формулы. Модель одна и та же для всех активов во все моменты, подгонки под инструмент нет. Её выбрали
"due to its simplicity and lack of look-ahead bias", и результаты, по словам авторов, устойчивы к более сложным моделям волатильности. И главное: везде в работе к доходности месяца применяется оценка волатильности момента , чтобы в размер позиции не попала информация из будущего.
3. Данные
Выборка: 24 товарных фьючерса, 12 кросс-курсов из девяти валют, 9 индексов акций развитых стран и 13 фьючерсов на государственные облигации, с января 1965 по декабрь 2009. Инструменты отобраны по ликвидности, чтобы на результат не влияли неликвидность и устаревшие цены. В сноске 4 сказано, что на неликвидных инструментах (feeder cattle, канзасская пшеница, лес, апельсиновый сок, каучук, олово, валюты и акции развивающихся рынков) результат тоже держится, но эти числа не приводятся. Главные результаты считаются с 1985 года, когда инструментов уже много и рынки ликвидны; с данными от 1965 года, по словам авторов, результаты похожие и обычно значимее.
Ряд доходностей каждого инструмента строится так: каждый день берётся избыточная доходность самого ликвидного контракта (обычно ближнего или следующего за ним), и дневные доходности перемножаются в накопленный индекс. Для проверки устойчивости взят «дальний» контракт, следующий после самого ликвидного: по товарам моментум на нём даже чуть сильнее, по финансовым фьючерсам почти не меняется. Доходности фьючерсов на облигации приводятся к постоянной дюрации (2 года для 2- и 3-летних, 4 для 5-летних, 7 для 10-летних, 20 для 30-летних). До появления фьючерсов используются кассовые индексы: MSCI по странам для акций, индексы JP Morgan для облигаций.
Таблица 1 работы показывает две вещи. Средние доходности далеко не все положительны: у кукурузы −3.19 % годовых, у природного газа −9.74 %, у пшеницы −1.84 %, у шведской кроны −0.05 %. Значимо положительные средние есть только у фьючерсов на акции и облигации. А разброс волатильности огромен: у природного газа 53.30 % годовых, у двухлетних немецких облигаций 1.53 %, у двухлетних американских 1.86 %. Поэтому позиции и приходится выравнивать по волатильности: равные по деньгам позиции отдали бы портфель природному газу.
4. Предсказуемость без всякой стратегии
Сначала авторы проверяют сам факт, что прошлое предсказывает будущее, двумя регрессиями по всем инструментам и месяцам сразу:
Что это такое. Связь между доходностью этого месяца и доходностью месяцев назад (уравнения 2 и 3 работы). Регрессия подбирает прямую к облаку точек «что было тогда, что стало сейчас» и говорит, насколько уверенно наклон отличается от нуля.
Что означает каждый значок.
- : задержка в месяцах, от 1 до 60.
- («бета»): сила связи для данной задержки. Главная величина.
- («альфа»): свободный член, здесь неинтересен.
- («эпсилон»): всё, что связь не объясняет.
- Деление на : приведение к общему масштабу. Без него природный газ задавил бы статистику, а двухлетние облигации были бы не видны. Авторы сравнивают это с обобщённым методом наименьших квадратов и пишут в сноске 7, что без такой поправки результаты качественно те же.
Чем отличаются две строки. В первой предсказывает величина прошлой доходности, во второй только её знак. Вторая грубее, но именно она соответствует торговому правилу.
Про погрешности. Стандартные ошибки кластеризованы по месяцам. Все 58 контрактов в один месяц частично движутся вместе, и без такой поправки статистика считала бы их 58 независимыми наблюдениями, а уверенность была бы завышена.
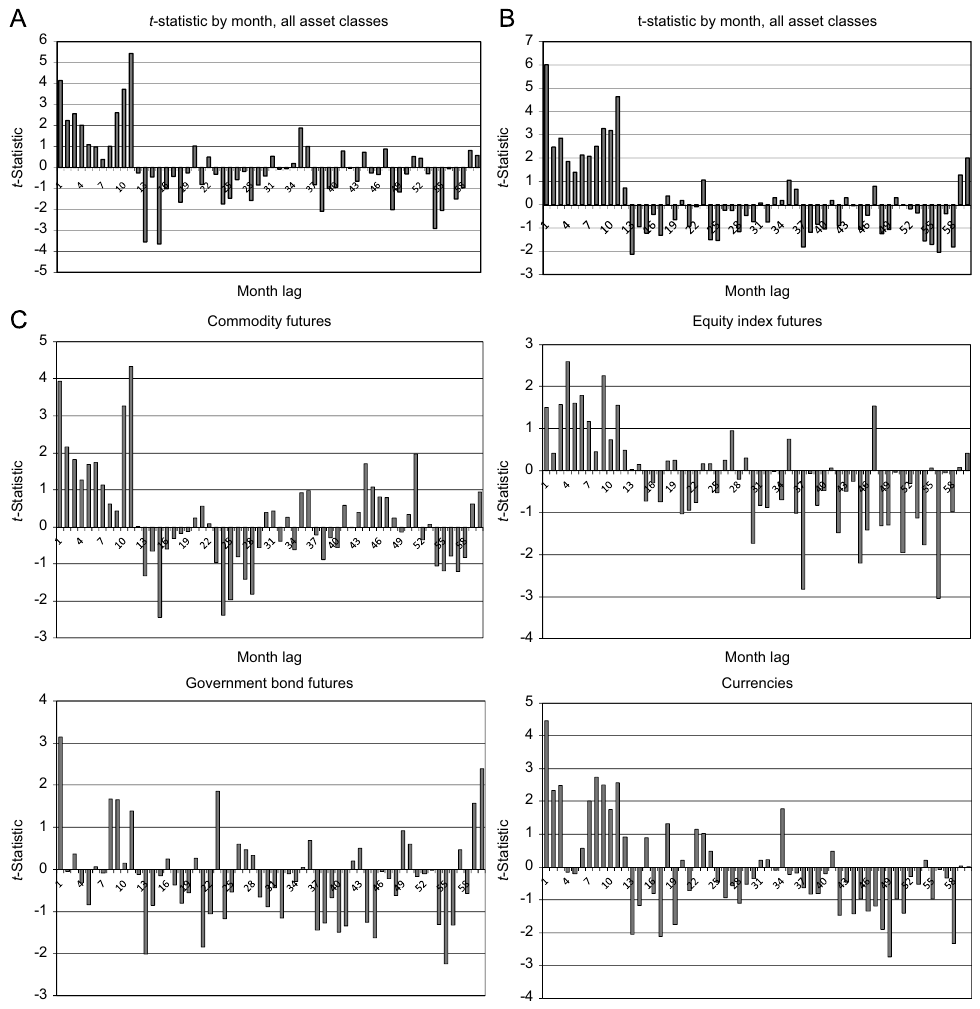
Как его читать. По горизонтали задержка в месяцах, по вертикали t-статистика. Значения выше 2 по модулю принято считать значимыми. Панель A: предсказатель это величина прошлой доходности; панель B: только её знак; панель C: регрессия по знаку отдельно для товаров, индексов акций, облигаций и валют. Выборка январь 1985 – декабрь 2009.
Что нужно увидеть. На панели B все 12 первых столбиков положительны, девять из них значимы (это сказано в тексте). Дальше большинство столбиков отрицательные: то, что росло два-три года назад, потом чаще падало. В разбивке по классам активов форма та же, хотя у облигаций и валют первые месяцы выглядят неровнее.
Практический вывод. Одинаковая форма в четырёх разных классах активов, которые торгуют разные люди по разным причинам. Это сильнее любой отдельной цифры.
5. Сетка окна и удержания
Дальше строятся стратегии: окно сигнала (сколько месяцев прошлой доходности смотрим) и срок удержания (сколько месяцев держим), от 1 до 48 месяцев каждое. Чтобы при удержании дольше месяца не получить перекрывающиеся наблюдения, доходность месяца считается как среднее по всем портфелям, которые в этот месяц ещё держатся. Это метод Jegadeesh–Titman: один ряд месячных доходностей на каждую пару , без двойного счёта одних и тех же денег.
Альфа каждой стратегии считается регрессией на рынок акций (MSCI World), облигаций (Barclays Aggregate), товаров (S&P GSCI), на два фактора Фамы–Френча, размер (SMB) и стоимость (HML), и на фактор кросс-секционного моментума (UMD, Carhart). Ниже t-статистики альф по всем активам, панель A таблицы 2.
| Окно \ удержание, мес. | 1 | 3 | 6 | 9 | 12 | 24 | 36 | 48 |
|---|---|---|---|---|---|---|---|---|
| 1 | 4.34 | 4.68 | 3.83 | 4.29 | 5.12 | 3.02 | 2.74 | 1.90 |
| 3 | 5.35 | 4.42 | 3.54 | 4.73 | 4.50 | 2.60 | 1.97 | 1.52 |
| 6 | 5.03 | 4.54 | 4.93 | 5.32 | 4.43 | 2.79 | 1.89 | 1.42 |
| 9 | 6.06 | 6.13 | 5.78 | 5.07 | 4.10 | 2.57 | 1.45 | 1.19 |
| 12 | 6.61 | 5.60 | 4.44 | 3.69 | 2.85 | 1.68 | 0.66 | 0.46 |
| 24 | 3.95 | 3.19 | 2.44 | 1.95 | 1.50 | 0.20 | −0.09 | −0.33 |
| 36 | 2.70 | 2.20 | 1.44 | 0.96 | 0.62 | 0.28 | 0.07 | 0.20 |
| 48 | 1.84 | 1.55 | 1.16 | 1.00 | 0.86 | 0.38 | 0.46 | 0.74 |
Что такое альфа. Часть доходности, которая остаётся после вычета всего, что можно было получить, просто держа рынки акций, облигаций и товаров и три известных фактора акций. В таблице не сами альфы, а их t-статистики: уверенность, что альфа отлична от нуля. Порог значимости около 2.
Как читать таблицу. Строки это окно сигнала, столбцы срок удержания. Значимость занимает почти весь верхний левый угол, где оба срока не длиннее 12 месяцев. Авторы так и пишут: эффект устойчив по горизонтам и классам активов,
"particularly when the look-back and holding periods are 12 months or less".Почему это ценнее одной большой цифры. Если бы результат держался на одной ячейке и разваливался у соседей, это было бы похоже на подгонку: из 64 вариантов один случайно выстрелил. Здесь значимость размазана по десяткам соседних сочетаний.
Панели B–E таблицы 2 дают ту же сетку по классам активов. У валют, например, при окне 24–48 месяцев и долгом удержании t-статистики альф уже отрицательные, то есть разворот там выражен сильнее. Для дальнейшего анализа авторы берут одну стратегию: окно 12 месяцев, удержание 1 месяц, её и называют TSMOM.
6. Диверсифицированный фактор TSMOM
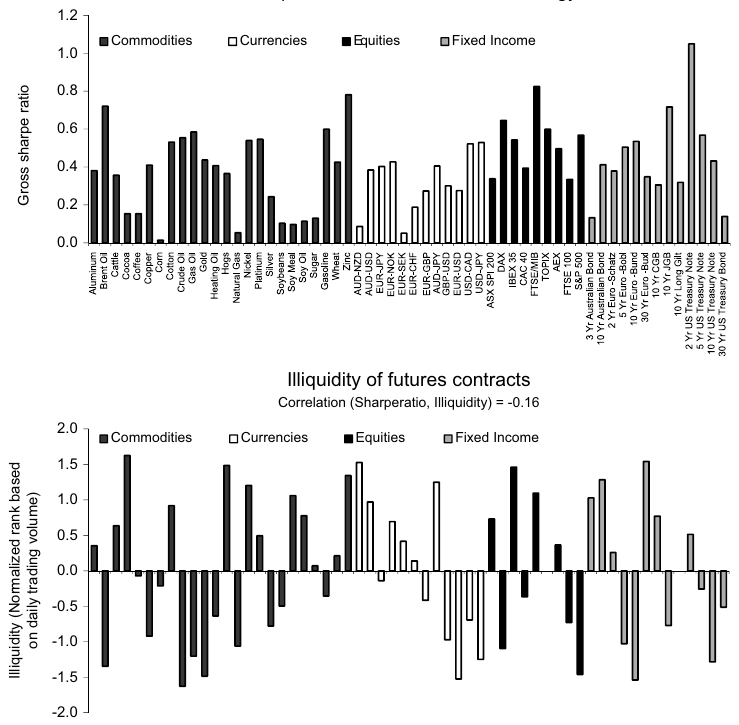
Как его читать. Вверху по горизонтали все контракты, сгруппированные по классам активов, по вертикали годовой Шарп стратегии на каждом из них по отдельности. Ось подписана
Gross sharpe ratio: это Шарп до издержек. Внизу мера неликвидности: ранг контракта по дневному объёму внутри своего класса, нормированный; положительное значение значит менее ликвидный, чем медианный контракт класса. Над нижней панелью подпись:Correlation (Sharperatio, Illiquidity) = -0.16.Что нужно увидеть. Все столбики верхней панели выше нуля, у части из них Шарп меньше 0.2, а наибольший около 1 у двухлетних облигаций США. В тексте:
"every single futures contract exhibits positive predictability", все 58 положительны, 52 значимы на 5 %-ном уровне.Зачем нижняя панель. Это ответ на возражение «эффект живёт только в неликвидных углах рынка». Корреляция −0.16, то есть, по словам авторов,
"if anything, more liquid contracts exhibit greater time series momentum profits".
Если регрессировать TSMOM каждого инструмента на стратегию «всегда в лонге» по тому же инструменту, альфа положительна в 90 % случаев, из них значимы 26 %, а среди немногих отрицательных значимых нет. То есть тренд даёт что-то сверх пассивного лонга для большинства инструментов.
Таблица 3 сводит результат диверсифицированного портфеля:
| Регрессия | MSCI World | SMB | HML | UMD | Альфа | R² |
|---|---|---|---|---|---|---|
| Месячная | 0.09 (1.89) | −0.05 (−0.84) | −0.01 (−0.21) | 0.28 (6.78) | 1.58 % в месяц (7.99) | 14 % |
| Квартальная | 0.07 (1.00) | −0.18 (−1.44) | 0.01 (0.11) | 0.32 (4.44) | 4.75 % в квартал (7.73) | 23 % |
Как читать. В скобках t-статистики. Коэффициент 0.09 при MSCI World значит, что стратегия почти не связана с рынком акций. Единственная заметная связь с UMD, кросс-секционным моментумом акций США: 0.28 при t = 6.78. Обе стратегии про инерцию, так что это ожидаемо. Но альфа 1.58 % в месяц с t = 7.99 остаётся, значит TSMOM не сводится к UMD. R² 14 % значит, что факторы объясняют лишь малую часть движений стратегии. Квартальная регрессия нужна на случай, если рынки торгуются несинхронно.
Против факторов value и momentum «everywhere» Asness, Moskowitz и Pedersen (они строятся по многим классам активов сразу) нагрузка на моментум 0.66 (t = 9.74), а альфа падает, но остаётся: 1.09 % в месяц с t = 5.40 при R² 30 %, или 2.93 % в квартал с t = 4.12.
Общая характеристика в тексте: годовой Шарп диверсифицированного портфеля выше единицы, примерно в 2.5 раза выше Шарпа рынка акций. На ранней выборке 1966–1985, где инструментов мало, годовой Шарп 1.1 и значим; эту проверку, как сказано в сноске 9, попросил сделать рецензент.
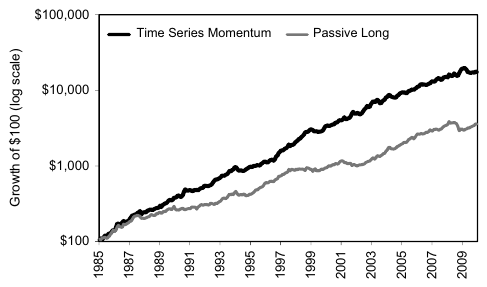
Как его читать. Рост $100 по логарифмической шкале с 1985 по 2009. Чёрная линия: TSMOM, серая: пассивный лонг по всем контрактам с тем же риском на каждый инструмент. На логарифмической шкале одинаковые расстояния означают одинаковые проценты, поэтому ранние годы не сплющиваются у нуля.
Что нужно увидеть. Обе линии растут, трендовая выше и ровнее. В конце 2008 года у неё рывок вверх, у пассивного лонга провал. В 2009 году у трендовой линии заметный откат.
Авторы разбирают 2008 год подробно. В третьем квартале стратегия теряла, разворачиваясь в шорты по многим контрактам. В октябре–декабре, на пике кризиса, она заработала крупно: товары и акции падали дальше, облигации росли, валюты сильно двигались. В марте–мае 2009 года, когда кризис закончился резким разворотом, она понесла резкие потери. Окончание кризиса это и есть резкая смена тренда, на которой трендовая стратегия теряет.
7. Улыбка: лучше всего в экстремальные рынки
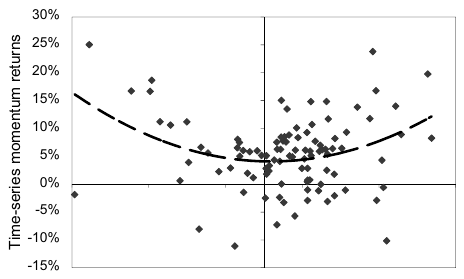
Как его читать. Каждая точка один квартал. По горизонтали доходность S&P 500 (на вырезке подписи оси не попали; в работе шкала от −25 % до 25 %), по вертикали доходность TSMOM. Пунктирная кривая это подогнанная парабола.
Что нужно увидеть. Точки ложатся не на наклонную прямую, а в чашу: самые высокие доходности стратегии стоят у левого и правого краёв, в кварталы самых сильных падений и ростов. В середине результаты скромные.
Проверка этого регрессией в панели C таблицы 3: квартальная доходность TSMOM на доходность MSCI World и её квадрат. Коэффициент при самой доходности рынка −0.01 (t = −0.17), при квадрате 1.99 (t = 3.88).
Что означает коэффициент при квадрате. Квадрат убирает знак: и −20 %, и +20 % дают 0.04. Значит этот член отвечает на вопрос, связан ли результат стратегии с величиной движения рынка, неважно в какую сторону. Положительный значимый коэффициент: чем сильнее рынок двинулся, тем лучше стратегии.
Что такое стрэддл. Опционная позиция, где одновременно куплены право продать и право купить. Она зарабатывает на любом сильном движении и понемногу теряет, когда ничего не происходит. Авторы пишут:
"TSMOM, therefore, has payoffs similar to an option straddle", хотя опционов в стратегии нет, и ссылаются на Fung и Hsieh (2001), объяснивших такую форму выплат у трендовых фондов.
Из этого авторы делают осторожный вывод: средняя доходность TSMOM вряд ли плата за риск обвала. Исторически стратегия хорошо проходила кризисы, потому что кризис обычно развивается от нормального состояния к плохому (стратегия встаёт в шорт рисковых активов) и от плохого к худшему (стратегия зарабатывает). Отсюда же и слова "may be a hedge for extreme events": может быть, а не является.
В той же панели проверены и отвергнуты другие объяснения. Ни TED-спред (мера напряжения в фондировании банков), ни VIX, ни индексы настроений инвесторов Baker–Wurgler, ни их изменения, ни 20 % самых экстремальных значений этих величин не дают значимых коэффициентов.
8. Корреляции стратегий выше корреляций рынков
Таблица 4 сравнивает корреляции трендовых стратегий с корреляциями пассивных лонгов по тем же инструментам, по месячным доходностям 1985–2009.
| Товары | Акции | Облигации | Валюты | |
|---|---|---|---|---|
| Средняя попарная корреляция TSMOM внутри класса | 0.07 | 0.37 | 0.38 | 0.10 |
| То же для пассивного лонга | 0.19 | 0.60 | 0.63 | −0.04 |
Внутри класса активов трендовые стратегии коррелируют слабее, чем сами рынки (кроме валют). Между классами картина обратная. Корреляции TSMOM между классами все положительные, от 0.05 до 0.21. У пассивных лонгов многие отрицательные: например, товары и облигации −0.12, а трендовые стратегии на товарах и на облигациях +0.07. По каждой паре классов корреляция трендовых стратегий выше корреляции пассивных позиций.
Почему это важно. Авторы делают вывод об общей составляющей, которая влияет на трендовые стратегии во всех классах активов одновременно и которой нет в самих активах. Для практики отсюда следует, что диверсификацию трендового портфеля нельзя оценивать по корреляциям базовых рынков: «товары, облигации, валюты и акции почти не связаны» не значит, что не связаны стратегии на них.
9. Временной и кросс-секционный моментум: одна пища
Регрессия TSMOM на кросс-секционный моментум тех же активов (XSMOM) даёт бету 0.66 (t = 15.17) и R² 44 %, но альфа остаётся: 0.76 % в месяц с t = 5.90. Стратегии связаны, но не одинаковы. Для XSMOM авторы, следуя Asness, Moskowitz и Pedersen, исключают последний месяц из 12-месячного окна и пишут в сноске 10, что от этого результаты не зависят.
Чтобы понять, откуда у двух стратегий прибыль, авторы раскладывают её ожидание на части по схеме Lo–MacKinlay и Lewellen. Для этого в этом разделе портфель строится не по знаку, а линейно: вес инструмента пропорционален его прошлой доходности.
Что здесь происходит без формул. Прибыль стратегии раскладывается, как счёт в ресторане, на статьи. Источников три. Первый: инструмент предсказывает сам себя (нефть росла и продолжит расти); это автоковариация. Второй: один инструмент предсказывает другой (нефть выросла, через месяц вырос другой рынок); это перекрёстные эффекты, они же «ведущий и отстающий». Третий: у инструментов просто разные средние доходности, и стратегия «покупать растущее» чаще держит то, что растёт в среднем, без всякого предсказания.
Что означает каждый значок.
- : ожидание, среднее в долгую.
- : число инструментов.
- («омега»): таблица ; в клетке «нефть, золото» стоит ковариация прошлой годовой доходности нефти с будущей месячной доходностью золота.
- («след»): сумма чисел на диагонали, где строка и столбец один инструмент. Это источник 1.
- : сумма всех чисел таблицы; за вычетом диагонали это источник 2.
- («мю»): вектор средних месячных доходностей; их разброс между инструментами, средний квадрат средних. Это источник 3.
- Множитель 12 связывает годовую доходность сигнала с месячной доходностью удержания. Авторы оговаривают в сноске 11, что соотношение точное для суммируемых доходностей и приближённое для сложных процентов.
Главное, что читается из двух строк. У кросс-секционного моментума есть все три источника, причём перекрёстные эффекты входят со знаком минус. У временного моментума перекрёстного члена нет вовсе: стратегия смотрит только на историю каждого инструмента. Если средние доходности малы, временной моментум держится почти целиком на автоковариации.
| XSMOM: Auto | Cross | Mean | Итого | TSMOM: Auto | Mean² | Итого | |
|---|---|---|---|---|---|---|---|
| Все активы | 0.53 % | −0.03 % | 0.12 % | 0.61 % | 0.54 % | 0.29 % | 0.83 % |
| Товары | 0.41 % | −0.13 % | 0.11 % | 0.39 % | 0.43 % | 0.17 % | 0.59 % |
| Акции | 0.74 % | −0.62 % | 0.02 % | 0.14 % | 0.83 % | 0.17 % | 1.00 % |
| Облигации | 0.32 % | −0.10 % | 0.05 % | 0.27 % | 0.35 % | 0.70 % | 1.05 % |
| Валюты | 0.71 % | −0.55 % | 0.02 % | 0.18 % | 0.80 % | 0.17 % | 0.96 % |
Как читать, на строке «Акции». Кросс-секционный моментум получает 0.74 % на самопредсказании, теряет 0.62 % на перекрёстных эффектах и добавляет 0.02 % на разнице средних, итого 0.14 %. Временной получает 0.83 % на самопредсказании, ничего не теряет на перекрёстных эффектах и добавляет 0.17 % на средних, итого 1.00 %.
Строка «Облигации». Здесь Mean² равно 0.70 % из 1.05 %: больше половины ожидаемой прибыли временного моментума на облигациях дают не предсказания, а положительная средняя доходность облигаций за выборку. Авторы так и пишут: средние квадраты дают малую часть прибыли TSMOM,
"except for fixed income".
Панель C таблицы 5 переворачивает вопрос: TSMOM стоит справа и объясняет другие стратегии.
| Зависимая переменная | Бета на TSMOM | Альфа | R² |
|---|---|---|---|
| XSMOM, все активы | 0.66 (15.17) | −0.16 % (−1.17) | 44 % |
| XSMOM, товары | 0.65 (14.61) | −0.09 % (−0.66) | 42 % |
| XSMOM, индексы акций | 0.39 (7.32) | 0.29 % (1.86) | 15 % |
| XSMOM, облигации | 0.37 (6.83) | −0.14 % (−0.87) | 14 % |
| XSMOM, валюты | 0.75 (19.52) | −0.19 % (−1.71) | 56 % |
| UMD | 0.49 (6.56) | −0.28 % (−0.93) | 13 % |
| HML | −0.07 (−1.46) | 0.43 % (2.08) | 1 % |
| SMB | −0.01 (−0.26) | 0.10 % (0.49) | 0 % |
| DJCS Managed Futures | 0.55 (9.60) | −0.30 % (−1.37) | 33 % |
| DJCS Global Macro | 0.32 (5.64) | 0.52 % (2.38) | 14 % |
Как читать. Если альфа в строке незначима (t-статистика по модулю меньше 2), средняя доходность этой стратегии объясняется нагрузкой на TSMOM.
Два самых сильных результата. Первый: UMD, моментум отдельных акций США. Ни одного общего инструмента с TSMOM нет, там акции, здесь фьючерсы на индексы, товары, валюты и облигации, а альфа UMD незначима. Второй: индекс фондов managed futures Dow Jones/Credit Suisse за 1994–2009. Бета 0.55, альфа незначима, и авторы пишут, что фактор TSMOM
"captures its average return entirely". Средняя доходность индекса объяснена, но R² 33 %: две трети колебаний индекса фактором не объясняются. У индекса Global Macro альфа остаётся значимой.
10. Кто торгует тренд: спекулянты и хеджеры
Данные CFTC: регулятор обязывает крупных участников фьючерсного рынка отчитываться о позициях и относить себя к коммерческим (их принято считать хеджерами) или некоммерческим (спекулянтам). Данные недельные, с 1986 по 2009 год, и покрывают не все контракты выборки: большинство товаров и валют, а из акций и облигаций только американские.
Что это такое. Перевес спекулянтов в одну сторону, делённый на общее число открытых контрактов, чтобы большой рынок можно было сравнивать с маленьким. Значение 0.20 значит, что чистый лонг спекулянтов равен 20 % открытого интереса. Хеджеры с поправкой на мелких участников стоят ровно с другой стороны, поэтому авторы смотрят только на спекулянтов.
Кто эти двое. Хеджер это производитель или потребитель товара: фермер, продающий будущий урожай, авиакомпания, фиксирующая цену топлива. Ему нужна определённость, а не прибыль. Спекулянт берёт риск ради прибыли.
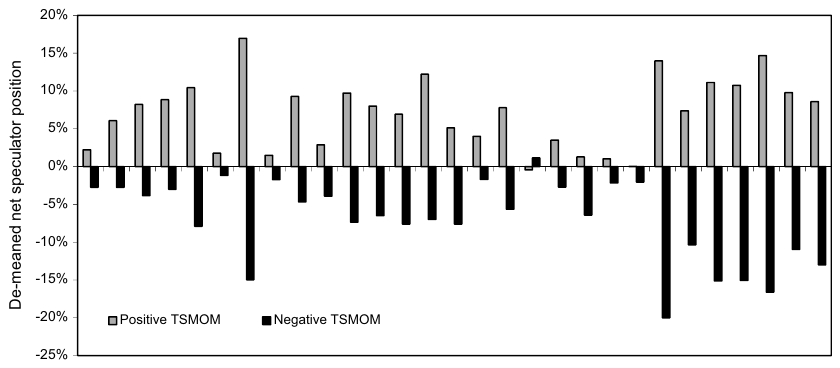
Как его читать. По горизонтали контракты с данными CFTC. Светлый столбик (
Positive TSMOM): средняя позиция спекулянтов в месяцы, когда доходность за прошлые 12 месяцев была положительной, тёмный (Negative TSMOM): когда отрицательной. Обе величины за вычетом средней позиции по контракту.Что нужно увидеть. Почти везде светлый столбик выше нуля, тёмный ниже: спекулянты стоят по тренду. Исключение один контракт, у которого знаки обратные и близки к нулю; в тексте это S&P 500.
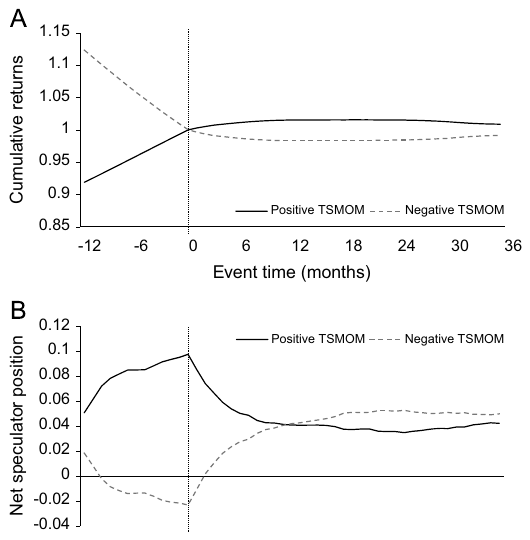
Как его читать. Ноль по горизонтали это момент формирования: смотрим на доходность прошлого года и решаем, лонг или шорт. Сплошная линия: случаи с положительным прошлым годом, пунктир: с отрицательным. Панель A: накопленная доходность, приведённая к нулевому среднему и к единице в момент формирования. Панель B: чистая позиция спекулянтов в те же месяцы.
Что нужно увидеть. Слева от нуля линии расходятся по построению. Справа доходность продолжает идти в ту же сторону примерно год и затем частично разворачивается. Позиции спекулянтов растут до момента формирования, а после него возвращаются к средним и выходят на плато примерно через год, когда тренд и начинает разворачиваться. При отрицательном тренде, по словам авторов, возможно чуть дольше.
Отсюда вывод авторов: спекулянты не докупают тренд с опозданием, а сокращают позицию к моменту, когда прибыль от тренда исчезает. Хеджеры на другой стороне наращивают позиции по направлению тренда. Поэтому, если переоценка и вызвана чьей-то торговлей, это должна быть торговля хеджеров, а не спекулянтов. Причинность между доходностями и позициями авторы прямо называют неопределённой, и формулировки у них соответствующие: спекулянты "appear to be profiting" от трендов за счёт хеджеров.
Тот же вывод проверяется векторной авторегрессией: месячные доходности и изменения позиций спекулянтов, 24 лага, коэффициенты общие для всех контрактов, шок раскладывается по Холецкому. Лагов больше 12, чтобы поймать запоздалый разворот; по словам авторов, результат устойчив к числу лагов от 12 до 24.
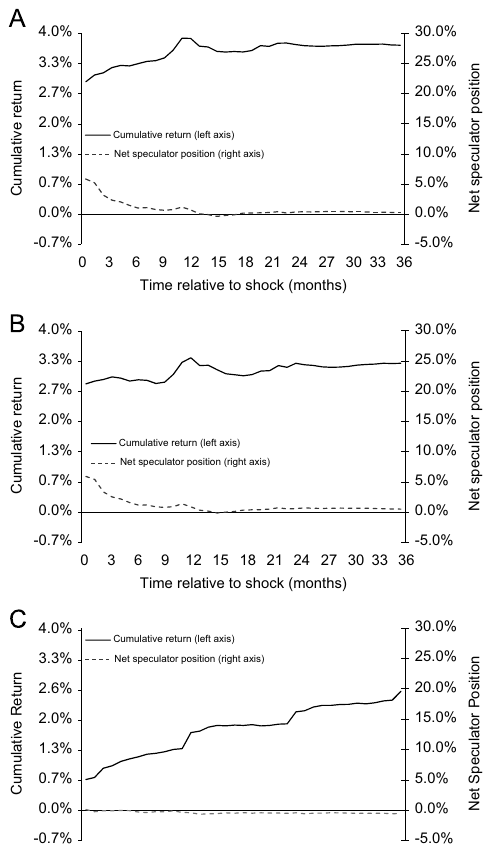
Как его читать. По горизонтали месяцы после шока величиной в одно стандартное отклонение, сплошная линия (левая шкала): накопленная доходность, пунктир (правая шкала): позиция спекулянтов. Панель A: шок полной доходности фьючерса, B: только спотовой цены, C: только ролл-доходности.
Что нужно увидеть. Панели A и B похожи: доходность растёт около года, затем частично откатывается, позиция спекулянтов растёт вместе с шоком и к году возвращается к нулю. Панель C другая: доходность растёт все 36 месяцев и не разворачивается, позиция спекулянтов почти не реагирует.
11. Спот и ролл: два разных источника тренда
Доходность фьючерса за 12 месяцев авторы раскладывают на изменение спотовой цены сверх безрисковой ставки и ролл-доходность:
Что такое ролл-доходность. Фьючерсы с разными сроками стоят по-разному. Наш пример: ближний контракт нефти стоит 80, следующий 78. Держа лонг, вы перед экспирацией продаёте ближний и покупаете следующий дешевле; по мере приближения к поставке он подтягивается к споту, и вы зарабатываете на перекладывании, даже если цена нефти стояла на месте. Если следующий контракт дороже ближнего, перекладывание каждый раз стоит денег. У финансовых фьючерсов с малыми издержками хранения ролл, по словам авторов, близок к нулю, у товаров может быть значительным.
Зачем разделять. Гипотеза авторов: спот движется от информации, а ролл от давления хеджеров, которые готовы платить за страховку. Если хеджеры, например производители товара, массово продают фьючерсы, ролл-доходность положительна; Кейнс называл это нормальной бэквордацией.
Таблица 6 даёт регрессии месячной доходности фьючерса на эти предсказатели по отдельности и вместе. По отдельности значимы все: полная доходность за 12 месяцев (коэффициент 0.019, t = 3.57), изменение спота (0.014, t = 2.29), ролл (0.024, t = 3.22), изменение чистой позиции спекулянтов (0.007, t = 2.67) и её уровень (0.007, t = 2.33). Вместе с прошлой доходностью изменение позиций спекулянтов теряет значимость (0.004, t = 1.65). Авторы читают это так: ролл и позиции спекулянтов меряют одно и то же давление хеджеров, каждый по-своему и неточно.
Наше замечание: R² этих месячных регрессий, по таблице 6, от 0.2 % до 0.8 %. Предсказуемость значима статистически на большой панели, но доля объяснённой дисперсии отдельного месяца очень мала. Для предсказаний месячной доходности это обычно, а в работе отдельно не обсуждается.
Вместе с рисунком 7 вывод такой. Предсказывают и спот, и ролл, но частично разворачиваются только шоки спота: "only shocks to price changes partially reverse". Это согласуется с запоздалой переоценкой информации на споте. Давление хеджеров, отражённое в ролле, живёт дольше и не разворачивается: хеджеры держат позиции в одну сторону долго и готовы отдавать ролл-доходность ради хеджа, а спекулянты получают её как плату за ликвидность.
12. Что в работе шатко
Оговорки самих авторов
Классификация CFTC грубая. Среди коммерческих участников есть и спекулянты. Авторы пишут в сноске 6, что ошибка классификации вносит шум, но такое смещение "may only weaken our results".
Неликвидность измерена одним снимком. Исторических рядов объёма у авторов нет, и они "use a snapshot of their daily volume in June 2010" для сравнения контрактов за всю историю с 1985 года.
Причинность не установлена. Направление причинности между позициями и доходностями авторы называют неопределённым. Утверждение «спекулянты зарабатывают за счёт хеджеров» описывает совместную динамику, а не доказанный механизм.
Объяснение открыто. Авторы не исключают рациональную теорию, которая объяснит результаты, а существующие поведенческие модели, по их словам, не объясняют, почему трендовые стратегии разных классов активов коррелируют сильнее самих активов и почему разные инвесторы на разных рынках дают одну картину в одно время.
Склеенные ряды. Где фьючерсов ещё не было, взяты кассовые индексы: MSCI для акций, JP Morgan для облигаций, спот и межбанковские ставки для валют. Для индексов акций авторы проверяют, что фьючерсные ряды "almost perfectly correlated" с кассовыми индексами сверх ставки по казначейским векселям, и что результаты по кассовым индексам почти те же.
Что видно при чтении, но в работе не обсуждается
Издержек нет. Ни Шарпы, ни альфы не учитывают комиссий, спредов и проскальзывания; ось рисунка 2 так и подписана: Gross sharpe ratio. Для стратегии с месячной ребалансировкой и равным риском на 58 рынков издержки ролла и перебалансировки не нулевые, особенно на товарах.
Выборка кончается 2009 годом. Работа опубликована в 2012-м, и её главный период 1985–2009. Как стратегия вела себя после финансового кризиса, отсюда не узнать; это отчасти закрывают более поздние работы, где тот же фактор продлён.
Ранняя проверка на малом наборе. Годовой Шарп 1.1 на 1966–1985 получен на небольшом числе инструментов, и ни их состав, ни таблица по этому периоду в работе не приведены.
Примитивная оценка волатильности. Это сознательный выбор авторов ради отсутствия подгонки, но он означает, что числа работы описывают одну конкретную реализацию, а не верхнюю границу того, что даёт трендовый сигнал.
13. Что из этого следует на практике
Сигнал простой, конструкция позиции нет. Знак доходности за 12 месяцев пишется одной строкой. Всё, что даёт этой строке Шарп выше единицы на портфеле, сидит в другом месте: прогнозная волатильность со сдвигом на период назад, выравнивание позиций по риску и равные веса по многим некоррелированным рынкам. Без выравнивания портфелем будут править природный газ и сахар, а облигаций в нём будет почти не видно.
Устойчивость по параметрам важнее лучшего параметра. Таблица 2 значима на всём квадранте от 1 до 12 месяцев по обоим срокам. Разумный критерий приёмки трендового бэктеста: результат держится при окне 6, 9 и 12 месяцев, а не только при одном значении.
Отрицательная средняя доходность рынка не мешает тренду. Кукуруза, природный газ и пшеница с отрицательными средними входят в стратегию наравне с остальными, и стратегия на каждом из них в плюсе. Отбирать рынки для трендовой корзины по ликвидности, а не по красивой истории самого актива.
Место потерь предсказуемо. Тренд теряет на резких разворотах из плохого состояния в хорошее, как в марте–мае 2009 года. Это следствие конструкции, а не поломка.
Корреляции считать по стратегиям, а не по рынкам. Трендовые стратегии на разных классах активов связаны сильнее, чем сами классы. Оценка диверсификации по корреляциям базовых активов окажется слишком оптимистичной.
Есть эталон для проверки своей реализации. Фактор TSMOM строится по описанию работы, а индекс managed futures нагружен на него с бетой 0.55. Если собственная трендовая стратегия на фьючерсах не даёт значимой альфы к такому фактору, она, скорее всего, его и воспроизводит. А Шарп той же конструкции, заметно выше указанного в работе (больше 1 до издержек), стоит считать признаком ошибки в своей реализации: заглядывания вперёд, неправильной склейки контрактов, забытых издержек.
14. Тестируемые идеи
| № | Идея | Тип | Где считать |
|---|---|---|---|
| 1 | Строить для трендовой стратегии всю сетку t-статистик «окно × удержание» от 1 до 48 месяцев и принимать её, только если значимость занимает связную область, а не отдельные ячейки | метрика приёмки | бэктестер |
| 2 | Проверить во всех стратегиях с размером позиции по волатильности, что оценка берётся строго на , а не на | аудит | бэктестер |
| 3 | Разложить ожидаемую прибыль своей трендовой корзины на автоковариацию и средний квадрат средних (уравнение 7): если второй член доминирует, это скрытый лонг рынка | диагностика | Python |
| 4 | Сравнить матрицу корреляций трендовых стратегий с матрицей корреляций самих рынков; если первая выше между классами, оценка диверсификации по рынкам завышена | диагностика | Python |
| 5 | Регрессия квартальной доходности трендовой корзины на доходность рынка и её квадрат: значимый положительный коэффициент при квадрате подтверждает стрэддл-профиль, его отсутствие требует объяснения | диагностика | Python |
| 6 | Построить фактор TSMOM по описанию работы (12 месяцев, 40 % на позицию, равные веса) и регрессировать на него каждую новую трендовую разработку; незначимая альфа значит, что стратегия его воспроизводит | метрика приёмки | Python |
| 7 | Повторить событийное исследование (от −12 до +36 месяцев вокруг момента формирования) на данных после 2009 года и проверить, сохранился ли перелом около 12 месяцев | диагностика | Python |
| 8 | Использовать изменение чистой позиции спекулянтов по отчётам CFTC как фильтр поверх тренда, а не как самостоятельный сигнал: в работе оно теряет значимость при контроле на прошлую доходность | изменение конструкции | Python |
| 9 | На товарных фьючерсах строить трендовый сигнал отдельно по спотовой цене и по ролл-доходности и проверить, держится ли сигнал по роллу дольше | изменение конструкции | Python |
| 10 | Проверить, попадали ли рынки в свою трендовую корзину из-за красивой истории актива; отбирать по ликвидности и сравнить результат | аудит | любая |