Як читати цей розбір. Формули розібрані з нуля: словами, за значками, на числах. Головний висновок можна забрати, не читаючи жодної формули: він у розділі «Метод в один рядок» і в першому абзаці розділу 7.
Головна теза
Критерій Келлі дає найшвидше зростання капіталу на довгій дистанції, але дорогою капітал глибоко провалюється, і це давно відомо. Звичайні ліки полягають у тому, щоб ставити не повний Келлі, а його частку, «половину Келлі» або «чверть Келлі». Автори називають це прийомом «ad hoc»: частку обирають на око, і жодної конкретної ймовірності просадки вона не гарантує.
Робота ставить задачу прямо: максимізувати зростання за умови, що ймовірність хоч раз опуститися нижче заданої частки початкового капіталу не перевищує заданого числа. У вихідній формі це задача складна, і автори цього не приховують ("seems very difficult to solve"). Тому вони виводять достатню умову, яку просто перевірити і яка перетворює задачу на опуклу, тобто розв'язувану стандартними програмами. Умова консервативна: справжня ймовірність просадки виходить нижчою за обіцяну, на їхніх прикладах приблизно на третину.
Для торгівлі з лімітом збитку це пряма відповідь на питання «з яким ризиком на угоду торгувати, щоб шанс вибити ліміт був не більшим за 20 %».
1. Як влаштована задача
Є ставок. Частку капіталу, поставлену на ставку , позначають ; усі частки невід'ємні й у сумі дають одиницю. Остання ставка особлива: вона завжди повертає рівно 1, тобто це гроші, що лишилися на руках. Кожного раунду капітал множиться на , зважену суму повернень. Раунди незалежні й однаково розподілені.
Що таке . Множник капіталу за один раунд. Якщо на ставку з поверненням 1.5 покладено 20 % капіталу, на ставку з поверненням 0 ще 10 %, а 70 % лежить у касі, то множник дорівнює : капітал не змінився.
Логарифм капіталу після раундів є сумою логарифмів множників, тобто випадковим блуканням. Його середній крок називають темпом зростання. Критерій Келлі обирає частки так, щоб цей темп був максимальним. Задача опукла, і для двох результатів у неї є формула, яку знає кожен: ставити капіталу, де ймовірність виграшу, а у скільки разів виграш множить поставлене.
Просадка в цій роботі рахується від початкового капіталу
Це перше, що треба тримати в голові під час перенесення на торгівлю. Автори визначають
найменше значення капіталу за весь час за початкового капіталу 1. Просадкою називають : "A drawdown of 0.3 means that our wealth dropped 30% from its initial value (one), before increasing". Це не просадка від максимуму, до якої звикли в бектестах. Це рівно статичний ліміт збитку проп-фірми: «рахунок закривається, якщо баланс упав на 10 % від стартового».
Горизонт нескінченний: умова стосується всієї майбутньої траєкторії, а не місяця оцінки.
2. Метод в один рядок
Що це таке. Перевірка, яку можна зробити для будь-якого набору ставок до початку гри. Якщо вона виконана, ймовірність колись опуститися нижче частки початкового капіталу строго менша за .
Що означає кожен значок. (альфа): поріг капіталу в частках початкового. Ліміт збитку 10 % це . (бета): допустима ймовірність пробити цей поріг хоч раз. (лямбда): число, яке з них виходить. Читається як «параметр неприйняття ризику». : середнє за всіма можливими результатами одного раунду. : множник капіталу за раунд у степені мінус лямбда. Погані раунди (множник менший за 1) від цього роздуваються, добрі стискаються. : натуральний логарифм.
Рахунок за кроками. 1) Обери і . 2) Порахуй діленням логарифмів. 3) Для запропонованих часток перебери всі результати раунду, піднеси множник кожного до степеня і усередни з вагами ймовірностей. 4) Якщо вийшло не більше одиниці, частки проходять.
Приклад на числах роботи. , : «просадка понад 30 % з імовірністю не вище 10 %». Тоді . Робота зазначає, що та сама перевірка заодно обіцяє : втратити половину капіталу можна не частіше ніж в 1.1 % випадків.
Навіщо це потрібно. Одне число задає одразу всю криву ризиків: для будь-якого . Обравши його під один поріг, отримуєш гарантії і для всіх інших.
Задача RCK (risk-constrained Kelly) виходить заміною складної умови на цю:
Вона опукла, бо опукла за частками, а середнє опуклих функцій опукле. Для скінченного числа результатів умова записується через функцію log-sum-exp, і CVXPY розв'язує задачу напряму; специфікація займає шість рядків у додатку B.
3. Чому межа правильна
Цей розділ можна пропустити: висновки далі від нього не залежать.
Доведення спирається на тотожність Вальда з теорії випадкового блукання (лема 5 у додатку). Її зміст можна передати так. Візьмемо величину , капітал у степені мінус лямбда. Умова означає, що в середньому за раунд ця величина не зростає. Починає вона з одиниці. У момент, коли капітал уперше падає нижче , вона стає більшою за , тобто більшою за . Величина, яка в середньому не зростає і стартує з одиниці, може піднятися вище з імовірністю не більшою за . Звідси й межа.
Зв'язок із роботою Hall (2026), наш висновок. Якщо логарифм множника за раунд розподілений нормально із середнім і розкидом , то за , і межа перетворюється на . Це точно формула першого досягнення рівня для броунівського руху з дрейфом, яку Hall наводить як Твердження 3. Дві роботи, що вийшли з різницею в десять років і одна на одну не посилаються, використовують одну й ту саму межу: одна для частки капіталу, інша для ліміту в доларах. Перевірено чисельно: за , , обидві форми дають 0.5905.
Два граничні режими
За дуже великого умова вимагає, щоб множник був не меншим за одиницю в кожному результаті: допустимі лише безризикові ставки.
За малого умова переходить у
Що це таке. Дисперсія логарифмічного зростання, поділена на середнє зростання, не має перевищувати . Це те саме співвідношення «дохідність до ризику», що в Марковіца, тільки для логарифма капіталу.
Приклад, наш. За дисперсія лог-зростання за раунд може бути не більшою за середнього зростання за раунд.
4. Що показують чисельні приклади
Скінченне число результатів
Двадцять ставок (дев'ятнадцять ризикових і каса), сто результатів. Повернення рівномірні від 0.7 до 1.3, плюс по тридцять випадково обраних повернень замінено на 0.2 і на 2. Автори вважають, що хоча б одне «крайнє» повернення трапляється в раунді з імовірністю близько 0.45; перерахунок дає , сходиться. Кожен набір ставок прогнано десятьма тисячами траєкторій по сто раундів.
| Ставка | Темп зростання | Межа | Ризик за Монте-Карло | Межа / ризик |
|---|---|---|---|---|
| Келлі | 0.062 | немає | 0.397 | немає |
| RCK, | 0.043 | 0.100 | 0.073 | 1.37 |
| RCK, | 0.047 | 0.141 | 0.099 | 1.42 |
Таблиця 1 роботи, останній стовпець наш. Повний Келлі пробиває 70 % початкового капіталу в чотирьох випадках із десяти. RCK з гарантією 10 % дає 7.3 % і втрачає близько третини темпу зростання. Якщо послабити до 5.5, ризик підходить впритул до 10 %, а зростання відновлюється до 0.047.
Звідси автори роблять акуратний висновок про найскладнішу задачу: її оптимум лежить між 0.047 і 0.062. Нижню межу дає ставка з : вона допустима за Монте-Карло, хоча формальної гарантії в неї немає.
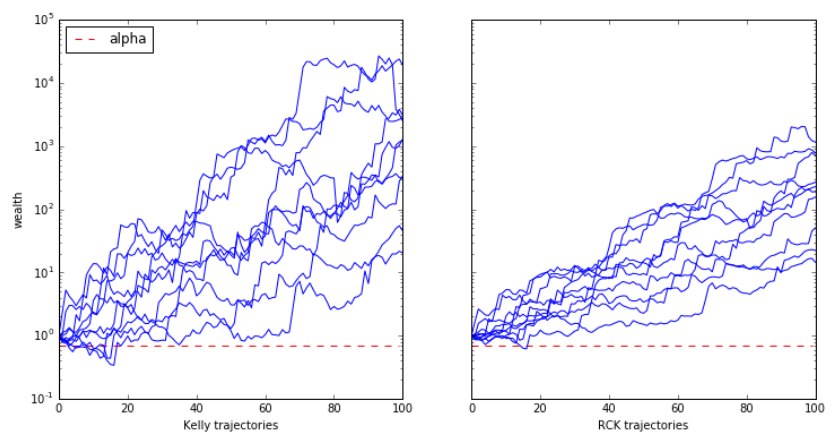
Як його читати. По горизонталі номер раунду, від 0 до 100. По вертикалі капітал на логарифмічній шкалі: кожна поділка вдесятеро більша за попередню. Червоний пунктир на рівні 0.7 початкового капіталу.
Що треба побачити. Ліворуч траєкторії до кінця розходяться приблизно на три порядки, і чотири з десяти пірнають під пунктир. Праворуч віяло помітно вужче, під пунктир іде одна.
Практичний висновок. RCK купує вузькість віяла ціною медіанного результату: до сотого раунду праві траєкторії приблизно на порядок нижчі за ліві.
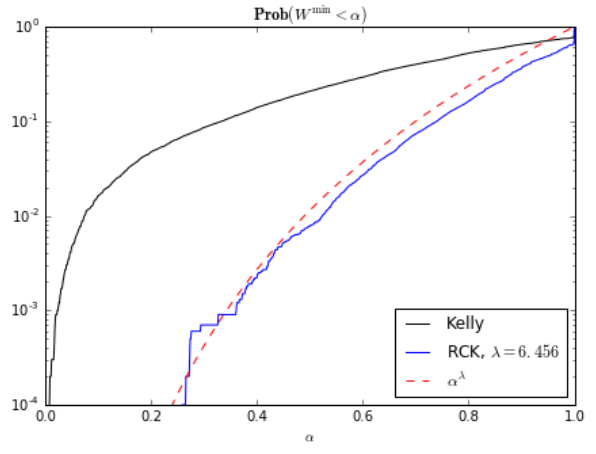
Як його читати. По горизонталі поріг , від 0 до 1. По вертикалі частка траєкторій, що опустилися нижче цього порогу, на логарифмічній шкалі. Чорна крива повний Келлі, синя RCK, червоний пунктир обіцяна межа .
Що треба побачити. Синя крива майже всюди нижча за червону й іде з нею майже паралельно: межа не просто правильна, вона повторює форму справжнього розподілу. Чорна вища на один-два порядки: у повного Келлі шанс втратити 90 % капіталу порядку одного-двох відсотків.
Чого автори не коментують. За від 0.27 до 0.33 синя сходинка піднімається вище пунктиру: близько 6–9 траєкторій із 10 000 проти приблизно 2–8, які допускає межа. Межу доведено, тому це або шум на поодиноких подіях, або наслідок того, що чисельний розв'язок виконує умову лише наближено. У тексті про це ані слова.
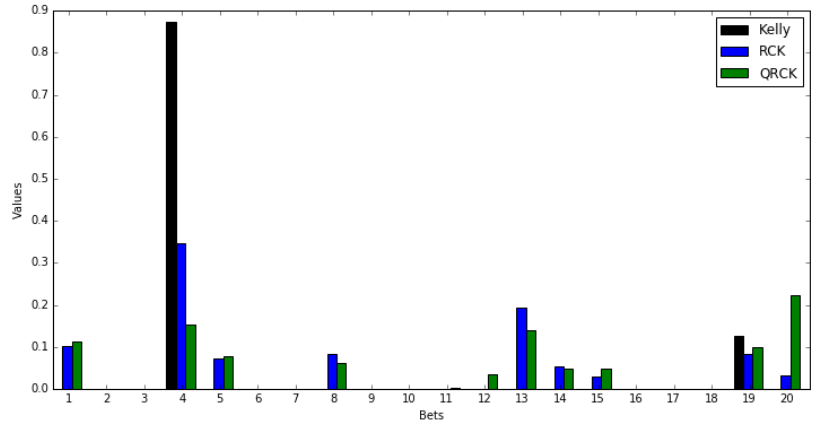
Як його читати. По горизонталі номер ставки від 1 до 20, двадцята це каса. По вертикалі частка капіталу.
Що треба побачити. Келлі кладе 87 % в одну ставку (номер 4) і залишок у ставку 19, у касі нічого. RCK ріже ставку 4 у два з половиною рази, розкладає капітал по восьми ризикових ставках і трохи лишає в касі. QRCK тримає в касі понад 20 %.
Практичний висновок. Обмеження на просадку працює як примусова диверсифікація. Це не окреме правило, воно саме виходить з умови.
| Ставка | Темп зростання | Межа | Ризик за Монте-Карло |
|---|---|---|---|
| QRCK, | 0.054 | 1.000 | 0.218 |
| QRCK, | 0.027 | 0.100 | 0.025 |
| QRCK, | 0.044 | 0.368 | 0.100 |
Таблиця 2 роботи. Квадратична версія (розділ 5) за тієї самої зростає на 0.027 проти 0.043 у RCK, а ризик у неї 2.5 % за допустимих 10 %: вона перестраховується. Підібрана під ризик 10 %, вона зростає на 0.044 проти 0.047 у RCK.
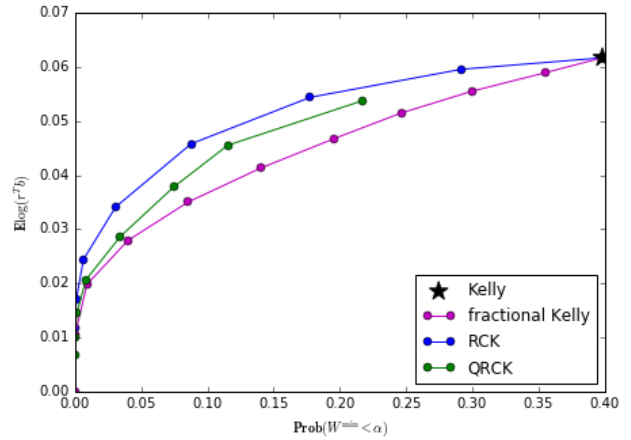
Як його читати. По горизонталі ймовірність опуститися нижче 0.7 початкового капіталу. По вертикалі темп зростання. Кожна точка одна ставка; криві з'єднують ставки однієї родини за різних або різних часток Келлі. Зірка повний Келлі.
Що треба побачити. Синя крива RCK усюди вища за фіолетову криву дробового Келлі. За ризику 10 % дробовий Келлі зростає приблизно на 0.035–0.037, RCK на 0.047. Автори називають 0.035.
Практичний висновок. На розподілі з крайніми результатами дробовий Келлі помітно неефективний: він ріже всі ставки пропорційно, хоча ризик створюють конкретні.
Неперервний розподіл
Суміш двох логнормальних розподілів, 20 активів, мільйон спостережень для розв'язання і десять тисяч траєкторій для перевірки.
| Ставка | Темп зростання | Межа | Ризик за Монте-Карло | Межа / ризик |
|---|---|---|---|---|
| Келлі | 0.077 | немає | 0.569 | немає |
| RCK, | 0.039 | 0.100 | 0.080 | 1.25 |
| RCK, | 0.043 | 0.131 | 0.101 | 1.30 |
Таблиця 3 роботи, останній стовпець наш. Тут повний Келлі пробиває поріг у 57 % випадків, а RCK удвічі знижує зростання.
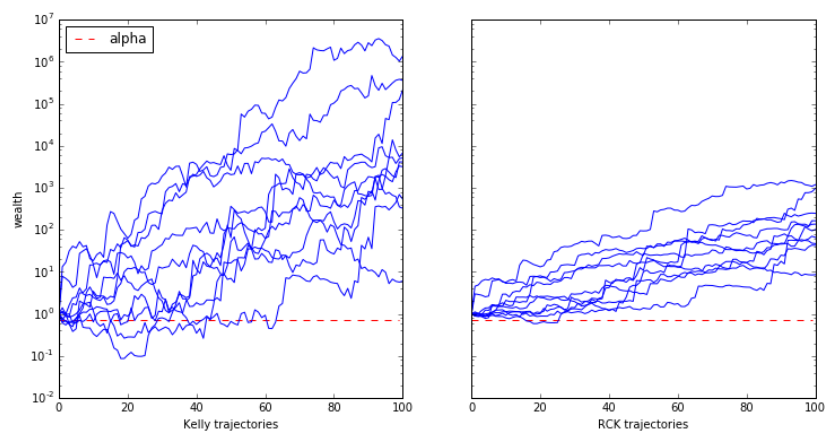
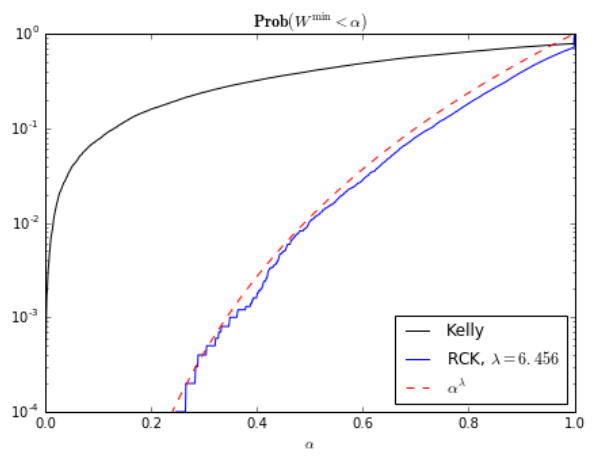
Як читати рисунки 5 і 6. Так само, як 1 і 2. На рисунку 6 синя крива лежить нижче пунктиру в усьому видимому діапазоні, перевищення, як на рисунку 2, немає.
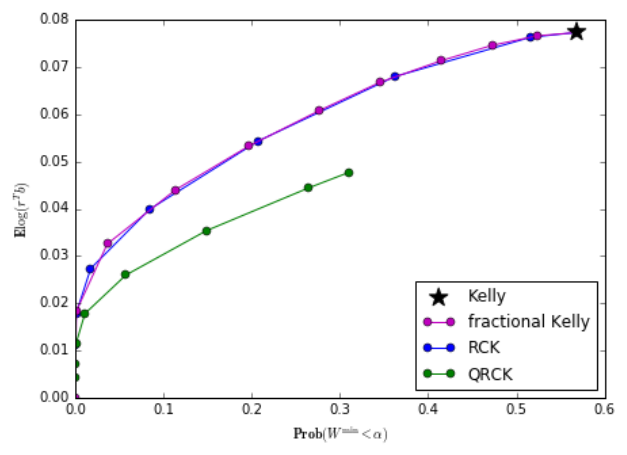
Як його читати. Осі як на рисунку 4.
Що треба побачити. Сині точки RCK лежать на фіолетовій кривій дробового Келлі. Виграшу немає. Зелена крива QRCK помітно нижча за обидві.
Практичний висновок. На гладкому, схожому на ринковий розподілі дробовий Келлі так само добрий, як RCK. Перевага RCK з'являється там, де в розподілу є крайні результати, нерівномірно розподілені між ставками.
5. Квадратичне наближення і Марковіц
Якщо множник за раунд близький до одиниці, логарифм і степінь можна замінити першими членами розкладу. Позначивши надлишкове повернення , автори отримують квадратичну задачу QRCK:
Що це таке. Той самий RCK, але з очікуванням і другим моментом замість повного розподілу. Розв'язується будь-якою програмою квадратичної оптимізації.
Що означає кожен значок. (ро): на скільки ставка збільшує капітал понад одиницю. : середній приріст за раунд. : середній квадрат приросту, тобто дисперсія плюс квадрат середнього.
Рахунок за кроками. Умова переписується як «середній приріст не менший, ніж , помножене на середній квадрат приросту». Що більше , то жорсткіше обмеження на розмах.
Автори доводять, що розв'язок QRCK завжди є портфелем Марковіца за деякого коефіцієнта неприйняття ризику, якщо немає арбітражу. Наша інтерпретація, у роботі її немає: це пояснює, чому підхід Марковіца так довго працював «на око» для задачі про просадку, адже він і є грубим наближенням до правильної задачі.
Простий наслідок, якого в роботі немає, наш висновок. Для однієї ставки умова QRCK дає розмір не більший за , де середній приріст, а середній квадрат приросту. Келлі в тому самому наближенні дорівнює . Отже
Приклад на числах роботи. За це , тобто «чверть Келлі з невеликим».
Перевірка точним розв'язком, наш приклад. Угода з відношенням прибутку до ризику 1.5 і часткою виграшів 42 %, ліміт збитку 10 % (), допустимий шанс його вибити 20 % (). Тоді . Келлі ризикує 3.33 % капіталу на угоду. Точний RCK, знайдений бісекцією за умовою роботи, ризикує 0.41 %, тобто 12.2 % Келлі; формула дає 12.3 %. Монте-Карло на 2 000 угод: повний Келлі вибиває ліміт у 88 % випадків, RCK у 18.8 % за обіцяних 20 %. Для ліміту 4 % за : , точний RCK 6.5 % Келлі, формула 6.6 %.
6. Що в роботі хитке
Що автори визнають самі
Вихідна задача зі справжнім обмеженням на ймовірність просадки лишається нерозв'язаною: RCK розв'язує суворішу, і ціну цієї суворості видно в таблицях (обіцяно 10 %, отримано 7–8 %). Автори називають межу "reasonably close" в анотації й пишуть, що ризик за Монте-Карло нижчий за межу, "but not dramatically so". Наш перерахунок за їхніми таблицями: межа вища за фактичний ризик у 1.25–1.42 раза, що узгоджується з їхніми словами "typically around 30% or so higher than the actual risk".
Стохастичний градієнт для неперервного випадку "can be slow to converge", і параметри та доводиться вгадувати з подальшою перевіркою. Це чесно застережено.
Що знайшлося під час звірки
Анотація обіцяє більше, ніж показує розділ 7.2. В анотації сказано без застережень: "Simulations show that this method yields bets that out perform fractional-Kelly bets for the same drawdown risk level or growth rate." У розділі 7.2.2, на єдиному прикладі з неперервним розподілом, стоїть протилежне: "The fractional Kelly bets, in this case, show instead the (essentially) same performance as RCK." Рисунок 7 це підтверджує: сині точки лежать на фіолетовій кривій. Перевагу над дробовим Келлі показано на одному штучному розподілі з крайніми результатами з двох. Читач, який обмежиться анотацією, винесе сильніше твердження, ніж дають дані. Для ринку, де дохідності ближчі до другого прикладу, це суттєво.
Одруківки в задачі для двох результатів (10). У другому доданку цільової функції пропущено логарифм: стоїть замість . Нижче, у рівнянні для бісекції, показник степеня записано як замість . Обидві одруківки звірено з відрендереною сторінкою 9, це не артефакт видобування тексту. На висновки не впливають, але формулу з (10) не можна переписувати в код як є.
Дрібниця. У розділі 7.1.1 «задачу Келлі з ризиком просадки» двічі названо з посиланням на (9), хоча це задача (5); (9) лише сама умова.
Чого робота не покриває
Просадка рахується від початкового капіталу, горизонт нескінченний, раунди незалежні. Для торгівлі це три окремі припущення, і кожне значуще. Повзучий ліміт від максимуму балансу робота не моделює взагалі (розділ 7). Зв'язаності між днями, смуг збитків, зміни волатильності в моделі немає. Приклади синтетичні, ринкових даних немає в жодному.
7. Що з цього практично випливає
Для статичного ліміту збитку розмір позиції обирається формулою, а не на око. Порахувати з ліміту й допустимого шансу його вибити, потім знайти найбільший розмір, за якого середнє за розподілом угод не більше одиниці. Для однієї угоди це одновимірна бісекція; швидка прикидка від Келлі (розділ 5). На ліміті 10 % із шансом вибити 20 % це близько восьмої частини Келлі. Це помітно менше, ніж зазвичай ризикують на проп-рахунках.
До повзучого ліміту межа не застосовується. Якщо ліміт відраховується від максимуму балансу, а горизонт не обмежений, то будь-яка стратегія, у якої бувають збиткові раунди, рано чи пізно виб'є його з імовірністю одиниця: просадка від максимуму оновлюється з кожним новим максимумом. Осмислене питання для повзучого ліміту ставиться лише на скінченному горизонті, і це задача робіт Yuan & Li (2021) і Hall (2026). Наш висновок, у роботі його немає.
RCK максимізує зростання, а не ймовірність пройти оцінку. Це різні задачі. На стадії оцінки, де важливо дійти до цілі раніше за ліміт, критерій інший, і там за нульової або від'ємної переваги вигідніше збільшувати розмір (Hall, 2026, розділ 5.3; Yuan & Li, 2021). RCK відповідає на питання фондованого рахунку: як зростати, не втрачаючи рахунок.
Дробовий Келлі не гірший за RCK на гладких розподілах і програє на розподілах з важкими хвостами. Для портфеля з багатьох стратегій із рідкісними великими провалами RCK за історичними днями як скінченними результатами може дати помітно кращий компроміс, ніж пропорційне урізання. Це перевіряється на власній історії: історичні дні портфеля і є «скінченне число результатів» з розділу 4.
8. Тестовані ідеї
| № | Ідея | Тип | Де рахувати |
|---|---|---|---|
| 1 | Ризик на угоду для статичного ліміту збитку за RCK: , найбільша частка з за розподілом угод стратегії в кратних R; порівняти з прикидкою від Келлі | діагностика | Python |
| 2 | Бутстрепом реальних угод виміряти, у скільки разів межа вища за фактичну частоту пробою; у роботі 1.25–1.42 на синтетиці, на ринкових хвостах може бути інакше | метрика приймання | Python |
| 3 | Не застосовувати межу RCK до повзучого ліміту від максимуму: за нескінченного горизонту ймовірність його вибити дорівнює одиниці; для повзучого ліміту рахувати лише на горизонті оцінки | аудит | будь-яка |
| 4 | Портфельний RCK для набору стратегій: історичні дні як скінченні результати, CVXPY з log-sum-exp, обмеження «портфель не нижче 0.9 початкового з імовірністю ≥ 0.8»; порівняти з вагами за кореляцією просадок або з рівними вагами | зміна конструкції | Python |
| 5 | Побудувати криву «темп зростання проти ймовірності пробою» для RCK і для дробового Келлі на своїй історії (аналог рис. 4 і 7); перевірити гіпотезу роботи, що виграш RCK є лише за нерівномірних хвостів | метрика приймання | Python |
| 6 | Квадратичну версію QRCK (Марковіц із підібраним ) використовувати лише як стартову точку: у роботі за того самого ризику вона дає зростання 0.044 проти 0.047, а за тієї самої дає ризик 2.5 % замість допустимих 10 % | діагностика | Python |
| 7 | Перевіряти чисельний розв'язок RCK на виконання умови на незалежній вибірці, а не на тій, на якій розв'язували; на рисунку 2 роботи вибірковий ризик місцями вищий за межу | аудит | Python |