Як читати цей розбір. Робота цілком математична, і майже весь її зміст у формулах. Головний висновок без формул: у розділі «Метод в один рядок» і в перших двох абзацах розділу 7. Найважливіша для довіри частина в розділі 6: формули ймовірності (3.9) і (3.10) надруковані з помилками, формула стратегії (3.11) правильна, і перевірку цього винесено в окремі блоки.
Головна теза
Інвестор тримає безризиковий актив і кілька ризикових, витрачає гроші на споживання й може позичати, але не більше частки від поточного капіталу. Він хоче максимізувати ймовірність того, що капітал дійде до «безпечного рівня» раніше, ніж упаде до частки від свого історичного максимуму. Відповідь отримано в явному вигляді: нижче певного порога інвестор позичає максимально, вище порога він вкладає в ризиковий актив дедалі менше, а біля безпечного рівня перестає ризикувати зовсім.
Дві особливості відповіді автори виокремлюють самі. Стратегія не залежить від рівня просадки : від нього залежить лише підсумкова ймовірність. А за одного ризикового активу стратегія не залежить і від його волатильності, що автори називають "a rather surprising result".
Для торгівлі з лімітом збитку це найближча за змістом задача до проходження оцінки: дійти до цілі раніше за повзучий ліміт. Нижче показано, де ця аналогія працює і де ламається.
1. Як влаштована модель
Капітал змінюється так:
Що це таке. Правило, за яким капітал змінюється за малий проміжок часу. Перша дужка задає передбачуваний дрейф, другий доданок випадковий шум.
Що означає кожен значок. : безризикова ставка. , : споживання влаштоване як , тобто частка капіталу плюс стала сума. (пі): частки капіталу в ризикових активах; їхня сума. Якщо вона більша за одиницю, інвестор позичає. (мю): очікувані дохідності ризикових активів; (сигма) матриця їхніх волатильностей. : броунівський рух, джерело випадковості.
Рахунок за кроками, наш приклад. Параметри розділу 4 роботи: , , , , . За капіталу 2 і без ризикових вкладень дрейф дорівнює на рік: капітал тане.
Безпечний рівень . За такого капіталу відсоток за безризиковим активом рівно покриває споживання, і вище нього капітал без жодного ризику лише зростає. Нижче нього безризиковий актив програє споживанню, і капітал без ризику тане. У прикладі .
Просадку визначено від історичного максимуму : це момент, коли . За це звичайне розорення.
Обмеження на позику: . У прикладі , тобто плече не більше 1.5.
Мета: максимізувати , ймовірність дійти до раніше за просадку.
Як це співвідноситься з проп-оцінкою
Ціль тут не довільна. Це рівень, за якого споживання перестає з'їдати капітал, і його задають параметри і . У проп-оцінці ціль задана правилами. Формально модель можна підігнати, підібравши і так, щоб збігся з ціллю; тоді нижче цілі в трейдера від'ємний дрейф без торгівлі, що схоже на учасника, який платить витрати й підписку. Але горизонт нескінченний, торгівля неперервна, стрибків немає, ризиковий актив у середньому зростає. Це наша інтерпретація, автори проп-фірм не згадують.
2. Метод в один рядок
Для одного ризикового активу оптимальна частка в ньому:
Що це таке. Що далі капітал від безпечного рівня, то більша частка в ризиковому активі, доки вона не впреться в стелю позики.
Що означає кожен значок. : поточний капітал. : безпечний рівень. : максимальне плече. Дріб : відношення «наскільки безризиковий актив програє споживанню» до «наскільки ризиковий виграє в безризикового».
Рахунок за кроками. 1) Порахуй , відстань до безпечного рівня. 2) Поділи на . 3) Помнож на . 4) Якщо вийшло більше за , бери .
Приклад на параметрах роботи, наш підрахунок. . За : , у ризиковому активі 40 % капіталу. За : . За частка доходить до 1.5 і далі вниз лишається на стелі.
Де це ламається. Увага: у самій статті цю формулу (розділ 4) надруковано без ділення на , і поріг там виведено з неправильної версії. Тут записано правильну: вона випливає з (3.11) і (3.7) роботи й збігається з рисунками. Докладно в розділі 6.
Поріг, нижче якого інвестор позичає максимально:
Це (3.8) роботи, записана для одного активу (наша підстановка , ). На параметрах розділу 4: . Волатильність скоротилася: звідси «дивовижна» незалежність стратегії від волатильності.
Чому стратегія виглядає саме так
Нижче безризиковий актив програє споживанню, тобто гра загалом невигідна. У невигідній грі ймовірність дійти до цілі раніше за бар'єр вища в того, хто ставить великими ставками: менше кроків, менше часу, щоб дрейф потягнув униз. У вигідній грі навпаки, ймовірність вища в обережного. Тут інвестор перебуває в невигідній грі всюди нижче , але що ближче до , то слабший від'ємний дрейф і то більше сенсу берегти досягнуте. Автори описують це так: "only when the wealth condition keeps deteriorating, the investor chooses to gamble on the risky asset in order to avoid the appearance of drawdown. When the value of wealth is close to the safe level, the investor becomes cautious and invests less in the risky asset."
Зв'язок із класичним результатом про «сміливу гру» (bold play) Дубінса і Севіджа наш, у роботі його немає.
3. Як автори обходять обмеження на позику
Цей розділ можна пропустити.
З обмеженням ринок стає неповним, і стандартні методи перестають працювати напряму. Автори використовують прийом Каратзаса і Шріва: будують допоміжний ринок без обмеження, але з підправленими дохідностями (фіктивний параметр і опорна функція множини допустимих часток). Якщо обмеження не порушується, поправка нульова. Якщо порушується, вона «штрафує» дохідності рівно настільки, щоб оптимальна стратегія на допоміжному ринку сама вперлася в межу. Потім береться допоміжний ринок із найгіршим для інвестора , і його оптимум збігається з оптимумом вихідної задачі (лема 2.1, доведення в роботі опущено з посиланням на Каратзаса і Шріва).
Далі розв'язується рівняння Гамільтона–Якобі–Беллмана (HJB): рівняння на функцію ймовірності , з якого одночасно отримують і ймовірність, і оптимальну стратегію. Вводяться дві допоміжні функції:
для області, де позика не впирається в стелю, і (3.9) для області, де впирається. Стратегія виражається через них, ймовірність отримують подвійним інтегруванням.
Розглянуто два випадки. Якщо історичний максимум уже вищий за безпечний рівень (), бар'єр нерухомий на . Якщо нижчий, бар'єр може повзти вгору, і до ймовірності додається множник , що враховує підтягування бар'єра (теорема 3.3). Стратегія в обох випадках одна й та сама.
4. Чисельні приклади
Усі рисунки за одного ризикового активу, базові параметри , , , , , , , . По горизонталі на всіх рисунках капітал , по вертикалі оптимальна частка у ризиковому активі. Жодної ймовірності робота не малює й не зводить у таблиці.
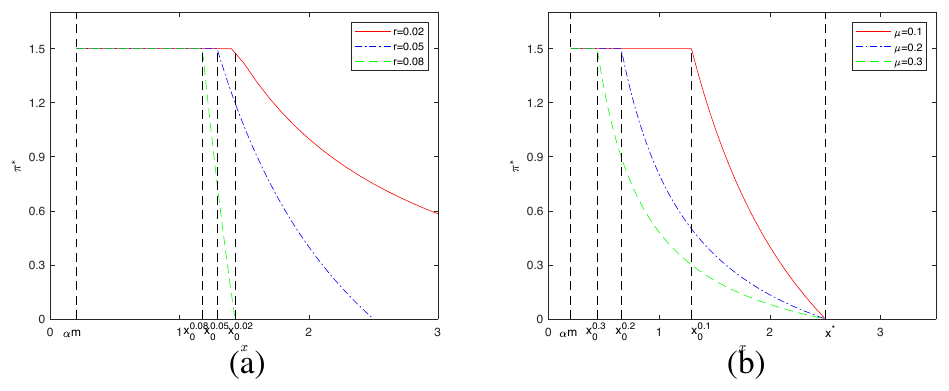
Як його читати. Кожна крива це одна стратегія. Ліворуч від своєї пунктирної вертикалі крива лежить на стелі 1.5, праворуч спадає й обнуляється на своєму безпечному рівні .
Що треба побачити. (а) Що вища безризикова ставка, то нижчий поріг і то ближче : за безпечний рівень 1.43, за він дорівнює 10 і лежить за межами рисунка. (б) Що вища очікувана дохідність, то менша частка й то нижчий поріг: за позичати доводиться лише нижче 0.44.
Перевірка, наш розрахунок. За і правильна формула дає частку 0.58, на рисунку близько 0.6. Надрукована в розділі 4 формула дала б стелю 1.5. Поріг за (3.8) дорівнює 1.18, 1.29 і 1.43 для трьох ставок, і всі три вертикалі стоять саме на цих місцях, між 1 і 2.
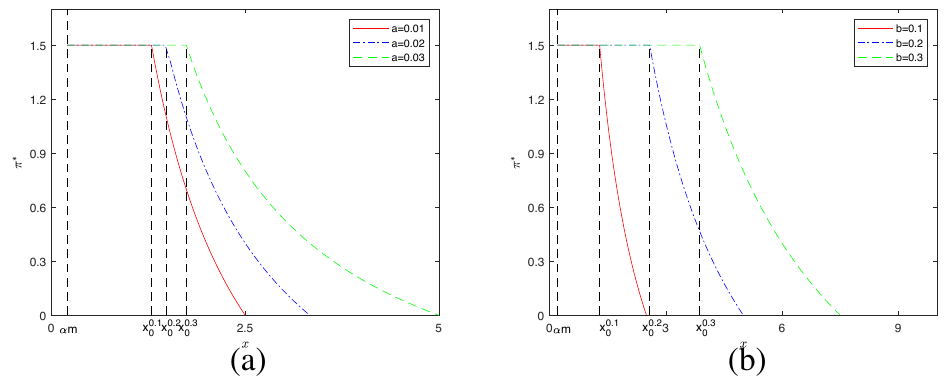
Що треба побачити. Що більше споживання, то вищий безпечний рівень і то вищий поріг, нижче якого позичають. За безпечний рівень 7.5, а поріг . Формула з розділу 4 дала б 6.56, а вертикаль на рисунку стоїть біля 3.9.
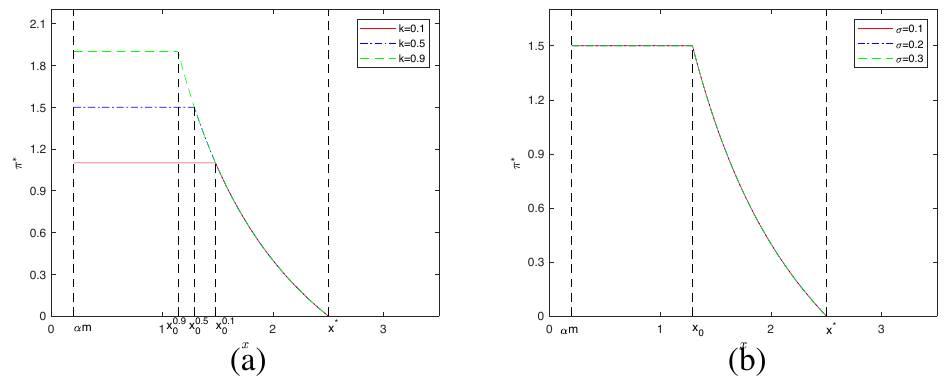
Що треба побачити. (а) Стеля позики змінює лише пласку частину: 1.1, 1.5 і 1.9. Спадна частина кривої в усіх трьох спільна. (б) Три криві для трьох волатильностей лежать точно одна на одній.
Практичний висновок. Поки обмеження не впирається в стелю, розмір позиції визначається відстанню до цілі й співвідношенням дрейфів, а не волатильністю. Це властивість моделі з одним активом і неперервною торгівлею; за кількох активів, як пишуть автори, вона не зберігається.
Імовірності, яких у роботі немає
Оскільки формули ймовірності в роботі надруковані з помилкою (розділ 6), ми порахували їх самі за виправленою формулою й перевірили симуляцією самого рівняння капіталу з оптимальною стратегією. Випадок нерухомого бар'єра: , бар'єр , решта параметрів базові. Наш розрахунок.
| Стартовий капітал | Ймовірність дійти до 2.5 раніше за 0.5, формула | Монте-Карло, 20 000 шляхів |
|---|---|---|
| 0.8 | 0.2473 | 0.2329–0.2519 |
| 1.29 () | 0.7986 | 0.7630–0.8017 |
| 1.8 | 0.9789 | 0.9537–0.9790 |
| 2.2 | 0.9994 | 0.9935–0.9994 |
Діапазон Монте-Карло: від частки шляхів, що дійшли, до частки «дійшли плюс не розв'язалися за 100 років». Біля безпечного рівня капітал підходить до нього асимптотично, тому частина шляхів формально не закінчується; формула лежить усередині діапазону в усіх чотирьох точках.
5. Що робота додає до попередників
Автори називають три внески: кілька ризикових активів замість одного (метод усічення з їхньої ж попередньої роботи [21] тут не працює, звідси допоміжний ринок); бар'єр, що повзе за максимумом, а не стоїть на місці; і чисельний аналіз впливу параметрів. Задачі про мінімізацію ймовірності розорення чи просадки виходять як окремі випадки.
6. Що в роботі хитке
Що автори визнають або залишають без доведення
Доведення леми 2.1 і теореми перевірки 3.1 опущено з посиланнями на чужі роботи ("we omit it here", "thus we omit the proof here"). Для теореми 3.2 доведено лише один із двох підвипадків, другий «доводиться аналогічно». Твердження «можна легко перевірити оптимальність» після (3.6) у тексті не перевірено.
Що знайшлося під час звірки
Формулу ймовірності (3.10) надруковано з неправильним множником, і ймовірність за нею дорівнює нулю. Це заголовковий результат: анотація обіцяє "The explicit expressions for the optimal investment strategy and the maximum goal-reaching probability before drawdown are derived in closed-form."
Перевірка (3.10), с. 8875. Вердикт: дефект джерела.
| Запис у джерелі | (і аналогічно ), с. 8875 |
| Позначення | [текст, (3.7)]; ймовірність [текст, теорема 3.2] |
| Припущення | усі з тексту: один ризиковий актив, , параметри розділу 4 |
| Виведення | з (3.7) , отже , без множника [крок відновлено нами] |
| Чисельно | Наш скрипт. Нижче функція , і з множником похідна зростає до (0.11 → 5·10⁵), тобто функція опукла, а теорема 3.1(i) вимагає угнутої. Інтеграл у знаменнику розбігається, і в усіх точках. Виправлена версія дає 0.247 / 0.799 / 0.979 / 0.9994 і лягає в діапазон Монте-Карло в усіх чотирьох точках |
| Альтернативне прочитання | що у (3.10) означає іншу величину, ніж у (3.7). Відпадає: (3.10) прямо посилається на і з (3.9) і (3.7) відповідно, а в доведенні теореми 3.3 той самий множник протягнуто в похідну , тож це не друкарська помилка набору, а запис, яким автори користувалися |
| Інші місця | функції , теореми 3.3 містять той самий множник і успадковують помилку |
Формула (3.9) для області з позикою на стелі не задовольняє власне рівняння роботи.
Перевірка (3.9), с. 8875. Вердикт: дефект джерела.
| Запис у джерелі | , , с. 8875 |
| Як перевірено | наш скрипт: ринок із двох активів (наш приклад), для кожного максимум за частками з знайдено прямим перебором, нев'язку рівняння HJB пораховано для надрукованої і для кореня нашого символьного виведення (sympy) |
| Результат | надрукована формула дає нев'язку +0.036…+0.106 і на межі значення −8.06, тоді як за неперервністю з (3.7) там має бути −0.336. Наш корінь дає нев'язку порядку , збігається з прямим чисельним розв'язком до четвертого знака й дорівнює −0.336 на межі |
| Альтернативне прочитання | що (3.9) записано для допоміжного ринку, тож вона не зобов'язана розв'язувати вихідне рівняння. Відпадає: за лемою 2.1 значення збігаються, а теорема 3.1 вимагає, щоб була двічі гладкою, тобто неперервною в |
| Додатково | за одного активу знаменник тотожно дорівнює нулю (рівність у нерівності Коші–Шварца), і (3.9) не визначена. Чисельний розділ роботи весь на одному активі; там ця область зводиться до , і рисунки від (3.9) не залежать |
Формула стратегії в розділі 4 втратила ділення на . У тексті: і поріг . З (3.11) і (3.7) за одного активу випливає , а поріг збігається з з (3.8). Рисунки побудовано за правильною версією: за вертикаль стоїть біля 3.87 (), а не біля 6.56 (); за формула дає взагалі від'ємний поріг −0.31. За надрукована формула дає частку 0.80 замість правильних 0.40.
Дрібниця. У розділі 2.1 написано "we set x > m to allow the wealth process to have a financial past", хоча це максимум і за визначенням області має бути . Друкарська помилка, на результати не впливає.
Що з цього випливає для довіри
Стратегія, тобто головний практичний результат, правильна: вона виводиться заново з рівняння роботи й збігається з усіма шістьма панелями рисунків. Формули ймовірності, друга половина заявленого в анотації, надруковані так, що за ними не можна порахувати жодного числа. Рецензування ці помилки пропустило. Жодної ймовірності в роботі не пораховано й не намальовано, тому помітити помилку за її ж прикладами було неможливо.
7. Що з цього випливає на практиці
Якщо без торгівлі капітал тане, ближче до бар'єра треба ризикувати більше, а не менше. Це головний висновок моделі, і він правильний. Він суперечить звичній інтуїції «зменшуй розмір у просадці», і суперечність пояснюється метою: інтуїція стосується виживання на нескінченному горизонті, а тут задача дійти до рівня раніше за бар'єр у невигідній грі. У проп-оцінці учасник із від'ємним дрейфом після витрат перебуває саме в такій грі. Робота Hall (2026) показує на правилах фірм, що навіть за нульової переваги збільшення розміру піднімає ймовірність проходження з 0.10 до 0.43; там це працює через денне спостереження й повзучий бар'єр, а від'ємний дрейф додає до них механізм цієї роботи.
Рівень просадки впливає не на стратегію, а лише на шанси. Повзе бар'єр чи стоїть, на якій частці від максимуму його задано, оптимальна частка залежить лише від поточного капіталу. Для правил із різною величиною ліміту це означає, що змінюється відповідь на питання «чи варто купувати», але не «як торгувати». У моделі. На дискретних днях із ціною контракту це треба перевіряти окремо.
З нульовим дрейфом розмір узагалі не важливий, якщо бар'єр нерухомий. Це не з роботи, а наш наслідок із тієї самої математики: за нульового дрейфу капітал є мартингалом, і ймовірність дійти до цілі раніше за нерухомий бар'єр дорівнює відношенню відстаней, , де відстань до бар'єра, а до цілі, за будь-якої стратегії. Розмір починає впливати лише через знак дрейфу (у ньому сидять витрати), через дискретність спостереження (денне закриття перескакує бар'єр) і через повзучий бар'єр. Це рівно ті три механізми, які розбирають роботи Villahermosa (2026) і Hall (2026).
Формули ймовірності з роботи використовувати не можна. Лише (3.11) для стратегії та (3.8) для порога; ймовірність рахувати за виправленою формулою (розділ 6) або симуляцією.
8. Тестовані ідеї
| № | Ідея | Тип | Де рахувати |
|---|---|---|---|
| 1 | Розмір позиції на стадії оцінки як функція відстані до цілі: максимум біля ліміту, спадний до цілі за ; порівняти ймовірність проходження з постійним розміром на симуляції правил | зміна конструкції | Python |
| 2 | Перевірити знак: за додатного дрейфу після витрат та сама стратегія має програвати постійному малому розміру; знайти дрейф, за якого оптимум перемикається | діагностика | Python |
| 3 | Перевірити незалежність оптимального розміру від величини ліміту () на дискретних денних даних: у моделі розмір від ліміту не залежить, на денному закритті з перескоком бар'єра залежність може з'явитися | аудит | Python |
| 4 | Не брати формули ймовірності (3.10), теореми 3.3 з цієї роботи; рахувати ймовірність за виправленою формулою або симуляцією і звіряти одне з одним | аудит | Python |
| 5 | Виміряти внесок кожного з трьох механізмів, через які розмір впливає на ймовірність проходження: знак дрейфу після витрат, дискретність спостереження, повзучий бар'єр; за нульового дрейфу, нерухомого бар'єра й неперервного спостереження внесок розміру має бути нульовим | діагностика | Python |