Как читать этот разбор. Работа короткая (14 страниц) и аккуратная. Главное в трёх таблицах: что стоит каждое правило (раздел 3), вероятность дойти до фондирования по сетке «навык × размер» (раздел 4) и справедливая цена (раздел 5). Модель мы воспроизвели независимо, результат в разделе 6.
Главный тезис
Челлендж проп-фирмы это условное требование с объявленной ценой и скрытыми вероятностями. Автор его оценивает как актуарий: капитал трейдера это броуновское движение со сносом, цель это верхний барьер, общий лимит нижний, дневной лимит ограничение на один шаг, срок это срок погашения, а фондированный счёт поток условных выплат.
Три вывода. Правила, которые выглядят симметричными (+10 % цель, −10 % лимит), не симметричны: из честной монетки 50 % срок в 30 дней и дневной лимит делают 29.8 %, и почти всё это делает срок. Стоимость контракта сосредоточена на узком гребне размера позиции около 2 % дневной волатильности, и маркетинг об этом молчит. При заданной иллюстративной популяции средняя стоимость челленджа за $500 составляет $221, маржа фирмы 56 %, до фондирования доходят 7.5 % покупателей.
Отсюда регуляторное предложение: обязать фирмы публиковать воронку по когортам, отношение выплат к выручке и медианную выплату.
1. Как устроен контракт
| Параметр | Значение |
|---|---|
| Номинал счёта | $100 000 |
| Цена | $500, возвращается с первой выплатой |
| Цель шага 1 | +10 % |
| Цель шага 2 | +5 % |
| Дневной лимит | 5 % начального баланса |
| Общий лимит | 10 % начального баланса |
| Срок шага 1 | 30 торговых дней (вариант: без срока) |
| Срок шага 2 | 60 торговых дней (вариант: без срока) |
| Доля трейдера | 80 % |
| Выплаты | каждые 20 торговых дней, баланс обнуляется |
| Горизонт фондированного счёта | 250 торговых дней |
| Проверка | по закрытиям дней |
Таблица 1 работы. Это стилизованный «классический двухшаговый» контракт, ни одна фирма в точности не воспроизведена. Лимиты статические, от начального баланса, не ползущие.
Навык задан годовым Шарпом после издержек, размер дневной волатильностью :
Что это такое. Каждый день капитал меняется на случайную величину со средним и разбросом , в долях начального баланса. Навык и размер разделены: это качество сигнала, то, насколько агрессивно его выражают.
Пример, наш счёт. Шарп 1 при дневной волатильности 2 %: , около 0.13 % в день, или $126 на счёте $100 000.
Издержки входят как доля дневной волатильности: годовой Шарп уменьшается на . При базовом это 1.59, то есть трейдер с валовым Шарпом 1.59 после издержек имеет ноль.
2. Метод в одну строку
Без дневного лимита и срока вероятность дойти до раньше известна точно:
Что это такое. Формула разорения игрока для броуновского движения со сносом: шанс дойти до цели раньше лимита.
Что означает каждый значок. : цель в долях баланса (0.10). : лимит в долях (0.10). (тета): отношение сноса к дисперсии, удвоенное. : основание натурального логарифма.
Счёт по шагам на числах работы. Шарп 2, волатильность 2 %: , , . Тогда . В работе 0.779. При формула переходит в .
Зачем это нужно. Это потолок: всё, что добавляют правила, его только снижает. Та же формула у Villahermosa (2026) и Hall (2026).
Остальное считается Монте-Карло: 200 000 путей на ячейку, сетка из 12 значений Шарпа от −5 до +4 и пяти волатильностей от 0.5 % до 5 %.
Справедливая цена с возвратом взноса:
Что означает каждый значок. : вероятность дойти до фондирования. : ожидаемая сумма выплат при фондировании. : вероятность хотя бы одной выплаты при фондировании, именно с ней возвращается взнос.
Что это такое. Цена, при которой ожидание покупателя равно нулю. Возврат взноса делает цену частично самоотменяющейся: часть любой надбавки к цене вернётся тому, кто дойдёт до первой выплаты.
Пример на числах работы. Нулевое преимущество, 2 % в день: вероятность фондирования 0.184, ожидаемые выплаты при фондировании около $7 300, первая выплата в 56 % случаев. ; в работе $1 502 (выплаты даны округлённо).
3. Что стоит каждое правило
| Набор правил | Шарп 0 | Шарп +2 |
|---|---|---|
| Только барьеры (формула) | 0.500 | 0.779 |
| + дневной лимит | 0.453 | 0.744 |
| + срок 30 дней | 0.310 | 0.550 |
| + оба (базовый контракт) | 0.298 | 0.532 |
Таблица 2 работы, шаг 1, волатильность 2 %. Дневной лимит отнимает у трейдера без преимущества 4.7 п.п., срок 19.0 п.п. Симметрия «+10 / −10» обещает монетку, а с правилами выходит 30 %. Отмена срока возвращает 45.3 %.
4. Размер важен не меньше навыка
| Шарп | 0.5 % | 1 % | 2 % | 3 % | 5 % |
|---|---|---|---|---|---|
| −3.0 | <0.001 | 0.001 | 0.022 | 0.046 | 0.070 |
| −1.0 | <0.001 | 0.008 | 0.100 | 0.128 | 0.130 |
| 0.0 | <0.001 | 0.026 | 0.184 | 0.195 | 0.172 |
| +1.0 | <0.001 | 0.066 | 0.298 | 0.278 | 0.220 |
| +2.0 | 0.001 | 0.135 | 0.434 | 0.375 | 0.275 |
| +3.0 | 0.004 | 0.241 | 0.576 | 0.471 | 0.334 |
Часть таблицы 3 работы: вероятность пройти оба шага. Трейдер с Шарпом +1 при волатильности 0.5 % почти никогда не доходит до фондирования, потому что за 30 дней не успевает. Трейдер с Шарпом −1 при 2 % доходит в 10 % случаев. Автор: "The contract cannot distinguish a modestly skilled cautious trader from an unskilled aggressive one".
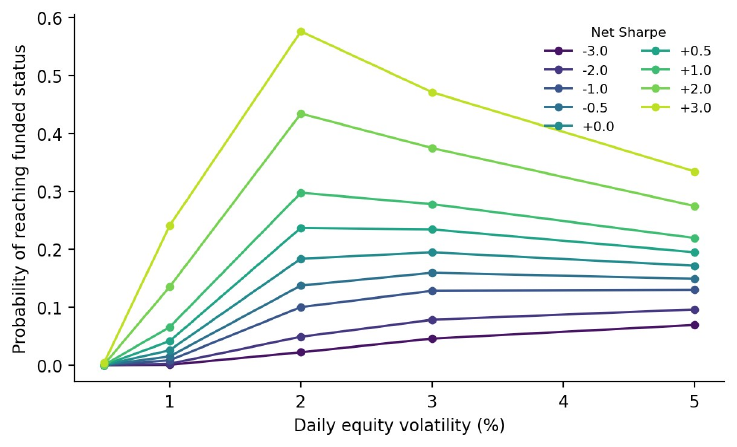
Как его читать. По горизонтали дневная волатильность в процентах, по вертикали вероятность пройти оба шага. Каждая линия один Шарп после издержек, от −3 (тёмная) до +3 (светлая).
Что нужно увидеть. У всех линий с неотрицательным Шарпом максимум около 2 %, у отрицательных около 3–5 %. Слева все линии прижаты к нулю.
Практический вывод. Слишком осторожный размер убивает шанс быстрее, чем отсутствие навыка: трейдер не успевает до конца срока.
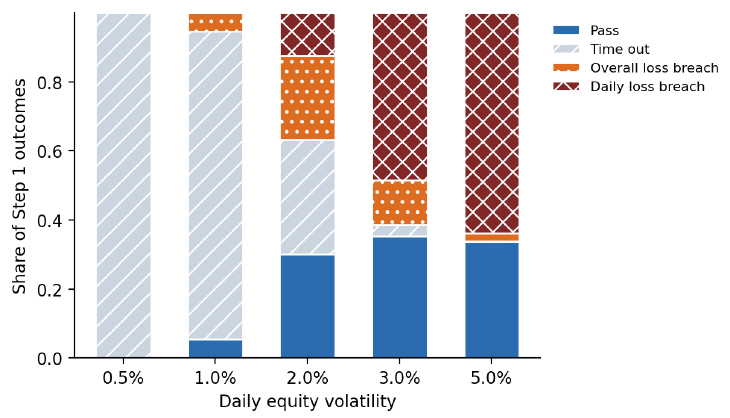
Как его читать. Столбик на каждую волатильность, доли исходов шага 1: проход, истечение срока, общий лимит, дневной лимит.
Что нужно увидеть. При 0.5 % и 1 % почти всё это истечение срока. При 3 % и 5 % почти всё пробой дневного лимита. Проход максимален посередине.
Практический вывод. Гребень образуется двумя разными способами проиграть. Срок наказывает малый размер, лимиты большой.
5. Справедливая цена и гребень
| Шарп | 0.5 % | 1 % | 2 % | 3 % | 5 % |
|---|---|---|---|---|---|
| −1.0 | 0 | 27 | 404 | 280 | 58 |
| −0.5 | 0 | 72 | 783 | 457 | 85 |
| 0.0 | 0 | 183 | 1 502 | 728 | 127 |
| +0.5 | 1 | 432 | 2 790 | 1 143 | 184 |
| +1.0 | 2 | 979 | 5 058 | 1 730 | 263 |
Часть таблицы 4 работы, в долларах. При цене $500 и волатильности 2 % безубыточен уже Шарп −0.87: "the contract forgives skill deficits of nearly one Sharpe unit". При 1 % нужен +0.56, при 5 % +1.94, при 0.5 % не хватает никакого Шарпа на сетке. Наш пересчёт интерполяцией по таблице 4: −0.87 и +0.56 сходятся точно; для 5 % линейная интерполяция даёт +1.87, а точный корень на выпуклой кривой лежит правее, так что +1.94 правдоподобно.
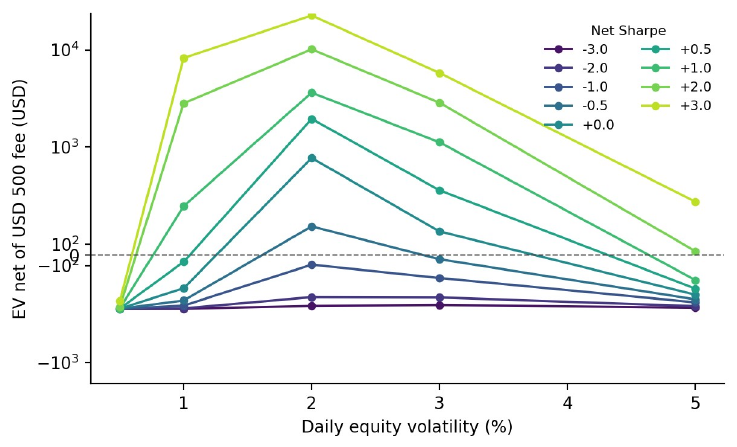
Как его читать. По горизонтали дневная волатильность, по вертикали ожидание покупателя за вычетом $500. Шкала симметрично-логарифмическая: от −1 000 до +1 000 линейная, дальше логарифмическая. Пунктир это ноль.
Что нужно увидеть. У всех линий максимум около 2 %. Линия Шарпа −0.5 выше нуля только там; линии Шарпа 0 и +0.5 выше нуля при 2–3 %, линия +1 уже от 1 %. При 0.5 % все линии внизу.
Практический вывод. Маржа фирмы, по словам автора, идёт не столько от покупателей без навыка, сколько от издержек и от покупателей, которые торгуют не на гребне.
6. Популяция и чувствительность
Иллюстративная популяция: валовой Шарп стандартный нормальный, минус 1.59 на издержки; размеры по сетке волатильности с весами 5/20/30/25/20 %.
| Величина | Значение |
|---|---|
| Средняя стоимость, с возвратом | $221 |
| То же без возврата | $203 |
| Без срока (без возврата) | $369 |
| Без издержек | $1 098 |
| Маржа фирмы | $279 (56 %) |
| Доля дошедших до фондирования, классика / без срока | 7.5 % / 10.5 % |
Таблица 5 работы. Автор сам подчёркивает: "These are model outputs under stated assumptions, not estimates from challenge-account data". Таблица 6 варьирует издержки и распределение размеров: от $60 до $557.
Наша проверка: модель воспроизведена
Мы написали модель по разделам 4–5 работы, не имея кода автора. Результат:
| Что | Работа | Наше |
|---|---|---|
| Таблица 2, Шарп 0: дневной лимит / срок / оба | 0.453 / 0.310 / 0.298 | 0.456 / 0.308 / 0.299 |
| Таблица 2, Шарп 2 | 0.744 / 0.550 / 0.532 | 0.743 / 0.549 / 0.534 |
| Таблица 3, Шарп 0, волатильность 1 / 2 / 3 / 5 % | 0.026 / 0.184 / 0.195 / 0.172 | 0.025 / 0.181 / 0.196 / 0.173 |
| Таблица 4, Шарп +1 | 979 / 5 058 / 1 730 / 263 | 976 / 5 076 / 1 733 / 269 |
| (первая выплата | фонд), Шарп 0, 2 % | 0.56 | 0.56 |
| Доля дошедших до фондирования в популяции | 7.5 % | 7.52 % |
| Средняя стоимость без возврата | $203 | $203 |
| Вклад возврата взноса | $18 | $9 |
Всё, кроме вклада возврата, совпадает в пределах ошибки Монте-Карло. Вклад возврата у нас вдвое меньше. Причина видна по ячейкам: при волатильности 5 % (вес 20 % в популяции) фондированные счета почти всегда гибнут до первой выплаты, и средняя вероятность первой выплаты среди всех фондированных у нас 0.24, а для $18 нужна около 0.48. Мы проверили альтернативное прочтение («возврат платится, если счёт дожил до первой даты выплаты, даже без прибыли»): $12, тоже не $18. Без кода автора причину не установить. На вывод это почти не влияет: средняя стоимость $212 вместо $221, маржа 58 % вместо 56 %.
7. Регуляторное предложение
Автор предлагает не запрещать продукт, а обязать раскрывать по каждому продукту и версии правил, поквартально: воронку по когортам (купленные челленджи → шаг 1 → шаг 2 → первая выплата → повторная выплата) с купленными челленджами в знаменателе и сбросами как новыми покупками; отношение выплат к выручке от взносов с явной трактовкой возвратов; медианную выплату среди получивших. Плюс предупреждение, что шанс прохода сильно зависит от размера позиции, по образцу предупреждений о плече для CFD. Образцы: раскрытие доли убыточных счетов для CFD в ЕС (ESMA 2018) и показатель возврата игроку у игровых автоматов в Великобритании.
Отдельно разобрана регуляторная позиция Чешского национального банка (2023): симуляция без исполнения обычно не инвестиционная услуга, но вознаграждение, зависящее от демо-результатов, может потребовать оценки по праву о производных инструментах. Это ровно тот контракт, который оценивает работа.
8. Что в работе шатко
Что автор признаёт сам
Шесть ограничений перечислены прямо. Доходности нормальные и независимые; с распределением Стьюдента (4 степени свободы) проход при 2 % падает с 0.298 до 0.273. Проверка по закрытиям дней, а у многих фирм внутридневная, поэтому все значения это верхняя граница. Трейдер механический, с постоянным размером. Правила консистентности, потолки выплат и отказы в выплатах не моделируются, и это снова сдвигает оценки вверх. Горизонт 250 дней срезает около 8 % стоимости при Шарпе 2. Популяция задана допущениями.
Что нашлось при сверке
1. «Восемь из девяти» на деле семь из девяти. В разделе 6.4: "The posted fee exceeds the model-implied average value in eight of nine scenarios". В таблице 6 при два значения выше $500: 557 и 517. Цена превышает стоимость в семи сценариях из девяти. Следующая фраза самого автора ("only when trading costs are at the low end (k = 0.05) does average value approach or exceed USD 500") с таблицей согласуется, так что ошибка в счёте, а не в выводе.
Не воспроизвели. Вклад возврата взноса $18 (раздел 6 выше). Это не доказанная ошибка: без кода автора нельзя исключить деталь реализации, которой нет в тексте.
Мелочи. В разделе 8 ссылка на "Tables III and IV", хотя таблицы пронумерованы арабскими цифрами (3 и 4). В аннотации «0.30» относится только к шагу 1; вероятность пройти оба шага в той же точке 0.184, и из аннотации это не видно.
Что видно при проверке, но в работе не обсуждается
Потолка выплаты нет, и от этого зависит знак. Автор моделирует 80 % от всей прибыли каждые 20 дней без потолка. У Hall (2026) потолок $1 000 за цикл, и ожидание отрицательно для любого реалистичного трейдера; здесь на гребне ожидание не ниже нуля уже начиная с Шарпа −0.87. Автор оговаривает, что потолки не моделирует и что это сдвигает оценки вверх, но не показывает, насколько. По Hall, удвоение потолка с $1 000 до $2 000 меняет ожидание хеджированной пары с +$9 до +$215: это главный параметр, а не поправка.
Популяция определяет итог. $221, 56 % и 7.5 % держатся на двух допущениях без данных: распределение навыка и распределение размеров. Таблица 6 показывает разброс от $60 до $557. Автор это говорит, но в аннотации стоят именно точечные числа.
9. Что из этого практически следует
Перед покупкой челленджа посчитать свою поверхность «вероятность × размер». Для статических лимитов и срока гребень существует всегда: слишком малый размер не успевает, слишком большой выбивает дневной лимит. Для классики 10/10/5 на 30 днях это около 2 % в день, то есть $2 000 на счёте $100 000.
Срок стоит дороже дневного лимита. 19 п.п. против 4.7. В модели вариант без срока стоит для популяции $369 против $203 у классики (оба без возврата), то есть надбавка к цене до $166 в среднем окупается (наш расчёт по таблице 5). Автор показывает, что отмена срока закрывает 56 % разрыва между стоимостью и ценой.
Издержки как доля дневной волатильности. Если издержки съедают 10 % дневного размаха, это минус 1.59 годового Шарпа. Для частой торговли на CFD это реальная величина, и её стоит измерить на своей стратегии до покупки.
10. Тестируемые идеи
| № | Идея | Тип | Где считать |
|---|---|---|---|
| 1 | Построить для правил конкретной фирмы поверхность «вероятность фондирования × дневная волатильность × Шарп» и выбрать размер на гребне до покупки | диагностика | Python |
| 2 | Разложить потерю вероятности прохода по правилам (срок, дневной лимит, общий лимит), добавляя их по одному, как в таблице 2 работы | диагностика | Python |
| 3 | Считать справедливую цену с возвратом взноса и сравнивать с ценой, а не с нулём | метрика приёмки | Python |
| 4 | Измерить издержки стратегии как долю дневной волатильности и пересчитать в поправку Шарпа | диагностика | Python |
| 5 | Проверить гребень размера при внутридневной проверке лимитов и на тяжёлых хвостах; у автора при t(4) проход падает с 0.298 до 0.273 | аудит | Python |
| 6 | Добавить в модель потолок выплаты и консистентность и показать, насколько меняется знак ожидания; в работе они опущены | изменение конструкции | Python |