Як читати цей розбір. Робота коротка (14 сторінок) і акуратна. Головне в трьох таблицях: скільки коштує кожне правило (розділ 3), імовірність дійти до фондування за сіткою «навичка × розмір» (розділ 4) і справедлива ціна (розділ 5). Модель ми відтворили незалежно, результат у розділі 6.
Головна теза
Челендж проп-фірми це умовна вимога з оголошеною ціною і прихованими ймовірностями. Автор оцінює його як актуарій: капітал трейдера це броунівський рух зі зносом, ціль це верхній бар'єр, загальний ліміт нижній, денний ліміт обмеження на один крок, строк це строк погашення, а фондований рахунок потік умовних виплат.
Три висновки. Правила, які виглядають симетричними (+10 % ціль, −10 % ліміт), не симетричні: із чесної монетки 50 % строк у 30 днів і денний ліміт роблять 29.8 %, і майже все це робить строк. Вартість контракту зосереджена на вузькому гребені розміру позиції близько 2 % денної волатильності, і маркетинг про це мовчить. За заданої ілюстративної популяції середня вартість челенджу за $500 становить $221, маржа фірми 56 %, до фондування доходять 7.5 % покупців.
Звідси регуляторна пропозиція: зобов'язати фірми публікувати лійку за когортами, відношення виплат до виручки й медіанну виплату.
1. Як влаштований контракт
| Параметр | Значення |
|---|---|
| Номінал рахунку | $100 000 |
| Ціна | $500, повертається з першою виплатою |
| Ціль кроку 1 | +10 % |
| Ціль кроку 2 | +5 % |
| Денний ліміт | 5 % початкового балансу |
| Загальний ліміт | 10 % початкового балансу |
| Строк кроку 1 | 30 торгових днів (варіант: без строку) |
| Строк кроку 2 | 60 торгових днів (варіант: без строку) |
| Частка трейдера | 80 % |
| Виплати | кожні 20 торгових днів, баланс обнуляється |
| Горизонт фондованого рахунку | 250 торгових днів |
| Перевірка | за закриттями днів |
Таблиця 1 роботи. Це стилізований «класичний двокроковий» контракт, жодну фірму не відтворено в точності. Ліміти статичні, від початкового балансу, не повзучі.
Навичку задано річним Шарпом після витрат, розмір денною волатильністю :
Що це таке. Щодня капітал змінюється на випадкову величину із середнім і розкидом , у частках початкового балансу. Навичку й розмір розділено: це якість сигналу, те, наскільки агресивно його виражають.
Приклад, наш розрахунок. Шарп 1 за денної волатильності 2 %: , близько 0.13 % на день, або $126 на рахунку $100 000.
Витрати входять як частка денної волатильності: річний Шарп зменшується на . За базового це 1.59, тобто трейдер із валовим Шарпом 1.59 після витрат має нуль.
2. Метод в один рядок
Без денного ліміту і строку ймовірність дійти до раніше за відома точно:
Що це таке. Формула розорення гравця для броунівського руху зі зносом: шанс дійти до цілі раніше за ліміт.
Що означає кожен значок. : ціль у частках балансу (0.10). : ліміт у частках (0.10). (тета): відношення зносу до дисперсії, подвоєне. : основа натурального логарифма.
Рахунок за кроками на числах роботи. Шарп 2, волатильність 2 %: , , . Тоді . У роботі 0.779. За формула переходить у .
Навіщо це потрібно. Це стеля: усе, що додають правила, її лише знижує. Та сама формула є у Villahermosa (2026) і Hall (2026).
Решту рахують методом Монте-Карло: 200 000 шляхів на комірку, сітка з 12 значень Шарпа від −5 до +4 і п'яти волатильностей від 0.5 % до 5 %.
Справедлива ціна з поверненням внеску:
Що означає кожен значок. : імовірність дійти до фондування. : очікувана сума виплат у разі фондування. : імовірність хоча б однієї виплати в разі фондування, саме з нею повертається внесок.
Що це таке. Ціна, за якої очікування покупця дорівнює нулю. Повернення внеску робить ціну частково самоскасовною: частина будь-якої надбавки до ціни повернеться тому, хто дійде до першої виплати.
Приклад на числах роботи. Нульова перевага, 2 % на день: імовірність фондування 0.184, очікувані виплати в разі фондування близько $7 300, перша виплата в 56 % випадків. ; у роботі $1 502 (виплати подано округлено).
3. Скільки коштує кожне правило
| Набір правил | Шарп 0 | Шарп +2 |
|---|---|---|
| Лише бар'єри (формула) | 0.500 | 0.779 |
| + денний ліміт | 0.453 | 0.744 |
| + строк 30 днів | 0.310 | 0.550 |
| + обидва (базовий контракт) | 0.298 | 0.532 |
Таблиця 2 роботи, крок 1, волатильність 2 %. Денний ліміт забирає в трейдера без переваги 4.7 в. п., строк 19.0 в. п. Симетрія «+10 / −10» обіцяє монетку, а з правилами виходить 30 %. Скасування строку повертає 45.3 %.
4. Розмір важить не менше за навичку
| Шарп | 0.5 % | 1 % | 2 % | 3 % | 5 % |
|---|---|---|---|---|---|
| −3.0 | <0.001 | 0.001 | 0.022 | 0.046 | 0.070 |
| −1.0 | <0.001 | 0.008 | 0.100 | 0.128 | 0.130 |
| 0.0 | <0.001 | 0.026 | 0.184 | 0.195 | 0.172 |
| +1.0 | <0.001 | 0.066 | 0.298 | 0.278 | 0.220 |
| +2.0 | 0.001 | 0.135 | 0.434 | 0.375 | 0.275 |
| +3.0 | 0.004 | 0.241 | 0.576 | 0.471 | 0.334 |
Частина таблиці 3 роботи: імовірність пройти обидва кроки. Трейдер із Шарпом +1 за волатильності 0.5 % майже ніколи не доходить до фондування, бо за 30 днів не встигає. Трейдер із Шарпом −1 за 2 % доходить у 10 % випадків. Автор: "The contract cannot distinguish a modestly skilled cautious trader from an unskilled aggressive one".
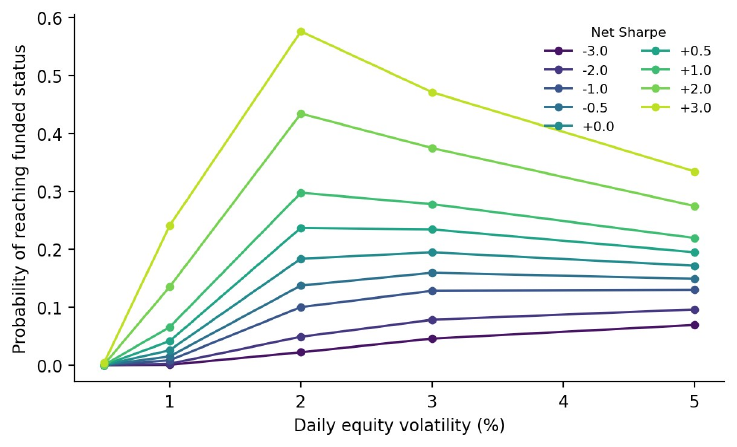
Як його читати. По горизонталі денна волатильність у відсотках, по вертикалі ймовірність пройти обидва кроки. Кожна лінія це один Шарп після витрат, від −3 (темна) до +3 (світла).
Що треба побачити. У всіх ліній із невід'ємним Шарпом максимум близько 2 %, у від'ємних близько 3–5 %. Ліворуч усі лінії притиснуті до нуля.
Практичний висновок. Надто обережний розмір убиває шанс швидше, ніж відсутність навички: трейдер не встигає до кінця строку.
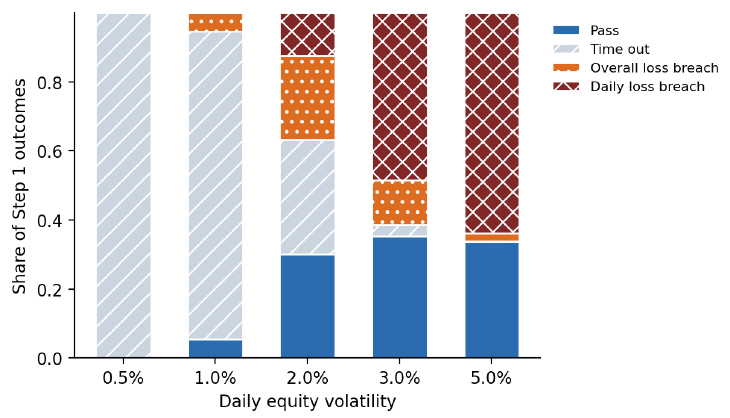
Як його читати. Стовпчик на кожну волатильність, частки результатів кроку 1: проходження, закінчення строку, загальний ліміт, денний ліміт.
Що треба побачити. За 0.5 % і 1 % майже все це закінчення строку. За 3 % і 5 % майже все це пробиття денного ліміту. Проходження максимальне посередині.
Практичний висновок. Гребінь утворюється двома різними способами програти. Строк карає малий розмір, ліміти великий.
5. Справедлива ціна і гребінь
| Шарп | 0.5 % | 1 % | 2 % | 3 % | 5 % |
|---|---|---|---|---|---|
| −1.0 | 0 | 27 | 404 | 280 | 58 |
| −0.5 | 0 | 72 | 783 | 457 | 85 |
| 0.0 | 0 | 183 | 1 502 | 728 | 127 |
| +0.5 | 1 | 432 | 2 790 | 1 143 | 184 |
| +1.0 | 2 | 979 | 5 058 | 1 730 | 263 |
Частина таблиці 4 роботи, у доларах. За ціни $500 і волатильності 2 % беззбитковий уже Шарп −0.87: "the contract forgives skill deficits of nearly one Sharpe unit". За 1 % потрібен +0.56, за 5 % +1.94, за 0.5 % не вистачає жодного Шарпа на сітці. Наш перерахунок інтерполяцією за таблицею 4: −0.87 і +0.56 сходяться точно; для 5 % лінійна інтерполяція дає +1.87, а точний корінь на опуклій кривій лежить правіше, тож +1.94 правдоподібно.
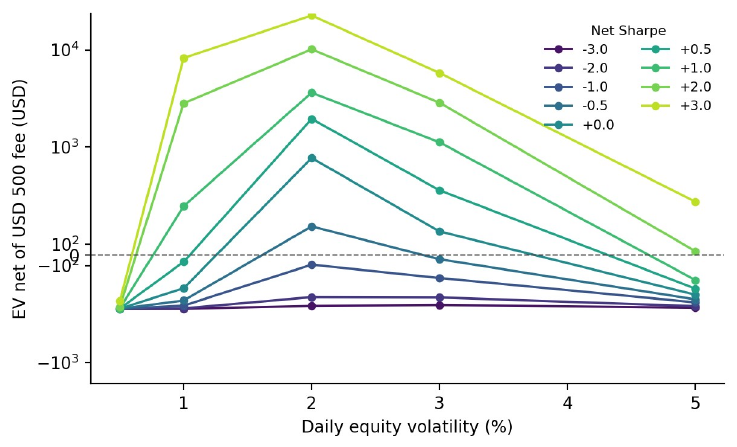
Як його читати. По горизонталі денна волатильність, по вертикалі очікування покупця за вирахуванням $500. Шкала симетрично-логарифмічна: від −1 000 до +1 000 лінійна, далі логарифмічна. Пунктир це нуль.
Що треба побачити. У всіх ліній максимум близько 2 %. Лінія Шарпа −0.5 вища за нуль лише там; лінії Шарпа 0 і +0.5 вищі за нуль за 2–3 %, лінія +1 уже від 1 %. За 0.5 % усі лінії внизу.
Практичний висновок. Маржа фірми, за словами автора, іде не стільки від покупців без навички, скільки від витрат і від покупців, які торгують не на гребені.
6. Популяція і чутливість
Ілюстративна популяція: валовий Шарп стандартний нормальний, мінус 1.59 на витрати; розміри за сіткою волатильності з вагами 5/20/30/25/20 %.
| Величина | Значення |
|---|---|
| Середня вартість, із поверненням | $221 |
| Те саме без повернення | $203 |
| Без строку (без повернення) | $369 |
| Без витрат | $1 098 |
| Маржа фірми | $279 (56 %) |
| Частка тих, хто дійшов до фондування, класика / без строку | 7.5 % / 10.5 % |
Таблиця 5 роботи. Автор сам наголошує: "These are model outputs under stated assumptions, not estimates from challenge-account data". Таблиця 6 варіює витрати й розподіл розмірів: від $60 до $557.
Наша перевірка: модель відтворено
Ми написали модель за розділами 4–5 роботи, не маючи коду автора. Результат:
| Що | Робота | Наше |
|---|---|---|
| Таблиця 2, Шарп 0: денний ліміт / строк / обидва | 0.453 / 0.310 / 0.298 | 0.456 / 0.308 / 0.299 |
| Таблиця 2, Шарп 2 | 0.744 / 0.550 / 0.532 | 0.743 / 0.549 / 0.534 |
| Таблиця 3, Шарп 0, волатильність 1 / 2 / 3 / 5 % | 0.026 / 0.184 / 0.195 / 0.172 | 0.025 / 0.181 / 0.196 / 0.173 |
| Таблиця 4, Шарп +1 | 979 / 5 058 / 1 730 / 263 | 976 / 5 076 / 1 733 / 269 |
| (перша виплата | фонд), Шарп 0, 2 % | 0.56 | 0.56 |
| Частка тих, хто дійшов до фондування, у популяції | 7.5 % | 7.52 % |
| Середня вартість без повернення | $203 | $203 |
| Що додає повернення внеску | $18 | $9 |
Усе, крім того, що додає повернення, збігається в межах похибки Монте-Карло. Повернення в нас додає вдвічі менше. Причину видно за комірками: за волатильності 5 % (вага 20 % у популяції) фондовані рахунки майже завжди гинуть до першої виплати, і середня ймовірність першої виплати серед усіх фондованих у нас 0.24, а для $18 потрібно близько 0.48. Ми перевірили альтернативне прочитання («повернення платять, якщо рахунок дожив до першої дати виплати, навіть без прибутку»): $12, теж не $18. Без коду автора причину не встановити. На висновок це майже не впливає: середня вартість $212 замість $221, маржа 58 % замість 56 %.
7. Регуляторна пропозиція
Автор пропонує не забороняти продукт, а зобов'язати розкривати за кожним продуктом і версією правил, щокварталу: лійку за когортами (куплені челенджі → крок 1 → крок 2 → перша виплата → повторна виплата) з купленими челенджами в знаменнику і скиданнями як новими покупками; відношення виплат до виручки від внесків із явним трактуванням повернень; медіанну виплату серед тих, хто її отримав. Плюс попередження, що шанс проходження сильно залежить від розміру позиції, за зразком попереджень про плече для CFD. Зразки: розкриття частки збиткових рахунків для CFD у ЄС (ESMA 2018) і показник повернення гравцеві в ігрових автоматів у Великій Британії.
Окремо розібрано регуляторну позицію Чеського національного банку (2023): симуляція без виконання зазвичай не є інвестиційною послугою, але винагорода, яка залежить від демо-результатів, може потребувати оцінки за правом про похідні інструменти. Це саме той контракт, який оцінює робота.
8. Що в роботі хитке
Що автор визнає сам
Шість обмежень перелічено прямо. Дохідності нормальні й незалежні; з розподілом Стьюдента (4 ступені свободи) проходження за 2 % падає з 0.298 до 0.273. Перевірка за закриттями днів, а в багатьох фірм внутрішньоденна, тому всі значення це верхня межа. Трейдер механічний, із постійним розміром. Правила консистентності, стелі виплат і відмови у виплатах не моделюються, і це знову зсуває оцінки вгору. Горизонт 250 днів зрізає близько 8 % вартості за Шарпа 2. Популяцію задано припущеннями.
Що знайшлося під час звірки
1. «Вісім із дев'яти» насправді сім із дев'яти. У розділі 6.4: "The posted fee exceeds the model-implied average value in eight of nine scenarios". У таблиці 6 за два значення вищі за $500: 557 і 517. Ціна перевищує вартість у семи сценаріях із дев'яти. Наступна фраза самого автора ("only when trading costs are at the low end (k = 0.05) does average value approach or exceed USD 500") з таблицею узгоджується, тож помилка в підрахунку, а не у висновку.
Не відтворили. Те, що повернення внеску додає $18 (розділ 6 вище). Це не доведена помилка: без коду автора не можна виключити деталь реалізації, якої немає в тексті.
Дрібниці. У розділі 8 посилання на "Tables III and IV", хоча таблиці пронумеровано арабськими цифрами (3 і 4). В анотації «0.30» стосується лише кроку 1; імовірність пройти обидва кроки в тій самій точці 0.184, і з анотації цього не видно.
Що видно під час перевірки, але в роботі не обговорюється
Стелі виплати немає, і від цього залежить знак. Автор моделює 80 % від усього прибутку кожні 20 днів без стелі. У Hall (2026) стеля $1 000 за цикл, і очікування від'ємне для будь-якого реалістичного трейдера; тут на гребені очікування не нижче за нуль уже починаючи з Шарпа −0.87. Автор застерігає, що стелі не моделює і що це зсуває оцінки вгору, але не показує, наскільки. За Hall, подвоєння стелі з $1 000 до $2 000 змінює очікування хеджованої пари з +$9 до +$215: це головний параметр, а не поправка.
Популяція визначає підсумок. $221, 56 % і 7.5 % тримаються на двох припущеннях без даних: розподіл навички й розподіл розмірів. Таблиця 6 показує розкид від $60 до $557. Автор це каже, але в анотації стоять саме точкові числа.
9. Що з цього практично випливає
Перед покупкою челенджу порахувати свою поверхню «імовірність × розмір». Для статичних лімітів і строку гребінь існує завжди: надто малий розмір не встигає, надто великий вибиває денний ліміт. Для класики 10/10/5 на 30 днях це близько 2 % на день, тобто $2 000 на рахунку $100 000.
Строк коштує дорожче за денний ліміт. 19 в. п. проти 4.7. У моделі варіант без строку вартий для популяції $369 проти $203 у класики (обидва без повернення), тобто надбавка до ціни до $166 у середньому окупається (наш розрахунок за таблицею 5). Автор показує, що скасування строку закриває 56 % розриву між вартістю і ціною.
Витрати як частка денної волатильності. Якщо витрати з'їдають 10 % денного розмаху, це мінус 1.59 річного Шарпа. Для частої торгівлі на CFD це реальна величина, і її варто виміряти на своїй стратегії до покупки.
10. Тестовані ідеї
| № | Ідея | Тип | Де рахувати |
|---|---|---|---|
| 1 | Побудувати для правил конкретної фірми поверхню «імовірність фондування × денна волатильність × Шарп» і вибрати розмір на гребені до покупки | діагностика | Python |
| 2 | Розкласти втрату ймовірності проходження за правилами (строк, денний ліміт, загальний ліміт), додаючи їх по одному, як у таблиці 2 роботи | діагностика | Python |
| 3 | Рахувати справедливу ціну з поверненням внеску і порівнювати з ціною, а не з нулем | метрика приймання | Python |
| 4 | Виміряти витрати стратегії як частку денної волатильності й перерахувати в поправку Шарпа | діагностика | Python |
| 5 | Перевірити гребінь розміру за внутрішньоденної перевірки лімітів і на важких хвостах; в автора за t(4) проходження падає з 0.298 до 0.273 | аудит | Python |
| 6 | Додати в модель стелю виплати й консистентність і показати, наскільки змінюється знак очікування; у роботі їх опущено | зміна конструкції | Python |