Як читати цей розбір. Робота перевіряє три деталі трендової стратегії на ф'ючерсах: чим міряти волатильність, коли відкривати позицію і як ураховувати те, що ринки ходять разом. Головні висновки зібрані в розділі «Головна теза» і в таблицях розділів 3–6. Формули розібрані за значками і на числах, але їх можна пропускати: кожна врізка починається зі слів, що це таке. Числа роботи ми не перераховували; приклади на числах, яких немає в авторів, позначені як наші.
Головна теза
Трендову стратегію на ф'ючерсах в академічній літературі зазвичай збирають однаково, за зразком Moskowitz, Ooi і Pedersen (2012). Волатильність кожного ринку рахують як стандартне відхилення денних дохідностей за закриттями. Напрям позиції беруть за знаком дохідності за 12 місяців. Розмір позиції роблять обернено пропорційним волатильності, а кореляції між ринками не враховують зовсім.
Baltas і Kosowski замінюють кожен із трьох вузлів на теоретично якісніший і дивляться, що відбувається з оборотом і з коефіцієнтом Шарпа до і після витрат. Підсумок за трьома замінами різний.
Оцінка волатильності за OHLC (оцінювач Yang–Zhang) знижує оборот приблизно на десяту частину і Шарп не змінює.
Правило за значущістю тренду (TREND: лонг або шорт лише за t-статистики нахилу за ±2, інакше поза ринком) знижує оборот утричі за статистично невідмінного Шарпа.
Поправка плеча на середню попарну кореляцію підвищує оборот у півтора раза, але покращує хвіст розподілу й подвоює Шарп у посткризові 2009–2013 роки.
Незручний для самих авторів висновок у розділі про витрати: за лінійної моделі витрат зниження обороту майже не перетворюється на зростання Шарпа. Вони пишуть, що результат вийшов "Contrary to expectations and based on this model" (вступ), і пояснюють це простотою моделі витрат.
1. Як влаштовані дані й дохідність ф'ючерса
Вибірка: 75 ф'ючерсів, денні open, high, low, close, грудень 1974 – лютий 2013 року. З них 26 товарних, 23 фондові індекси, 7 валют і 19 облігаційних і процентних контрактів. Дані Tick Data; для фондових індексів до появи ф'ючерса історію доповнено спотовими цінами з Datastream. Контракти стартують у різний час: у середньому на актив припадає 319 місяців, а до 1983 року у вибірці менше 20 ринків, і оцінки кореляцій на цьому відрізку автори просять читати з обережністю: "should be treated with caution" (розділ 5.1). Сім контрактів закінчуються раніше лютого 2013 року, EUR/USD до 1999 року склеєно з німецькою маркою.
Склеювання контрактів. Торгується найліквідніший контракт, зазвичай найближчий; за кілька днів або тижнів до постачання позиція переїжджає в другий. На кожному роловері вся минула історія множиться на відношення цін нового й старого контракту (backwards ratio adjustment).
Навіщо це потрібно. Ф'ючерс живе кілька місяців. Щоб отримати ряд «нафта з 1987 року», короткі контракти склеюють в один. У день переходу старий контракт коштує, скажімо, 100, а новий 103. Якщо просто зістикувати ряди, з'явиться стрибок +3, якого ніхто не заробив. Можна відняти 3 від усієї минулої історії (різницеве склеювання) або помножити її на 1.03 (пропорційне). Автори обирають друге: різницеве склеювання спотворює процентні зміни і, за їхніми словами, зміщує середню дохідність для ринків, які в середньому в беквордації або контанго. Пропорційне лише масштабує ряд і проценти не зачіпає. Числа 100 і 103 наш приклад.
Дохідність ф'ючерса. Автори спершу виписують дохідність з урахуванням маржі, а потім приймають припущення повного забезпечення:
Що це таке. Дохідність ф'ючерса так, ніби під контракт відкладено його повну вартість, а не лише маржу.
Що означає кожен значок. («еф те, те велике»): ціна ф'ючерса наприкінці місяця на контракт, який спливає в момент . : ціна того самого контракту місяцем пізніше. : дохідність за цей місяць.
Рахунок за кроками. Від нової ціни відняти стару, поділити на стару.
Приклад, наш. Контракт коштував 80 000 і зріс до 82 000. Дохідність . Якби ділили на маржу 5 000, вийшло б 40 %, і плече сховалося б усередині числа.
Навіщо це потрібно. За повного забезпечення ф'ючерс рахується як звичайна акція, а плече з'являється окремим множником, коли обирається розмір позиції. Автори зазначають, що така надлишкова дохідність має той самий вигляд, що повна дохідність спотової купівлі акції.
Описова статистика (Таблиця I роботи): у 67 із 75 контрактів середня надлишкова дохідність додатна, значуща на 10-відсотковому рівні у 29. У валют і товарів середні здебільшого незначущі. Товсті хвости в усіх, крім чотирьох, у фондових ф'ючерсів майже завжди від'ємна асиметрія. Розкид волатильностей величезний: природний газ близько 61 % річних, тримісячний Euribor близько 0.7 %. Цей розкид і є причиною зважувати ринки обернено до волатильності.
2. Метод в один рядок
Кожен ринок отримує напрям від торгового правила і розмір, обернений до своєї волатильності; портфель є середнім таких позицій. Оборот у такої стратегії виникає з двох незалежних причин: змінюється оцінка волатильності й змінюється сигнал. Робота лагодить кожну причину окремо й додає третій множник на кореляції.
Що це таке. Уся стратегія одним рядком: для кожного ринку напрям, помножений на розмір, помножений на те, що ринок зробив за наступний місяць; потім середнє за ринками.
Що означає кожен значок.
- («сума»): скласти за всіма ринками від першого до -го; ділить на їхню кількість, тобто це звичайне середнє.
- : скільки ринків доступно в місяць ; у 1975 році їх було мало, до 2013-го 75.
- : торгове правило для ринку , лонг, шорт, у правила TREND ще .
- («сигма цільова»): бажана волатильність однієї позиції, в авторів 40 % річних.
- («сигма»): оцінка волатильності ринку на кінець місяця .
- : дохідність ринку за наступний місяць, єдина величина, невідома в момент рішення.
Рахунок за кроками. Для кожного ринку: визначити напрям, поділити 40 % на його волатильність, перемножити напрям, розмір і дохідність. Скласти за ринками, поділити на їхню кількість.
Приклад, наш. Три ринки. Нафта: лонг, волатильність 30 %, розмір , ринок дав +5 %, внесок +6.7 %. Золото: шорт, 15 %, розмір 2.67, ринок +2 %, внесок −5.3 %. Облігації: лонг, 5 %, розмір 8, ринок +0.5 %, внесок +4.0 %. Середнє за місяць.
Навіщо це потрібно. Без ділення на волатильність портфель із 75 ринків був би портфелем із найнервовіших товарів. Цільові 40 % на позицію взято в Moskowitz і співавторів: тоді портфель виходить із волатильністю близько 12 % річних, як у стандартних академічних факторів.
Автори зауважують, що одна позиція з розміром це вже стратегія постійної волатильності (CVOL), а трендова стратегія відрізняється від неї лише множником . Тому всі висновки про оборот вони перевіряють на обох.
Два канали обороту. Перший канал: сигнал не змінювався, але змінилася оцінка волатильності, і розмір позиції треба виправити.
Що це таке. Скільки доводиться торгувати лише через те, що змінилася волатильність.
Що означає кожен значок. : «пропорційно». Вертикальні риски: модуль, узяти число без знака, бо платити доводиться і за доливання, і за скорочення. : обернена волатильність, тобто розмір позиції.
Приклад, наш. Волатильність зросла з 30 до 35 %: розмір змінюється з 3.33 до 2.86, на 0.47. Волатильність зросла з 1.0 до 1.5 %: розмір змінюється зі 100 до 66.7, на 33.3, у сімдесят разів більше.
Навіщо це потрібно. Оборот залежить від зміни оберненої величини, тому найтихіші ринки (ставки, короткі облігації) дають непропорційно багато перекладань. Автори додають, що волатильність не спостерігається, а оцінюється з помилкою: . Що шумніша оцінка, то більше зайвих угод. Звідси їхня перша гіпотеза: ефективніший оцінювач знижує оборот.
Другий канал: волатильність та сама, але сигнал розвернувся.
Що це таке. Скільки доводиться торгувати через зміну напряму.
Що означає кожен значок. («дельта ікс»): наскільки змінилося правило за місяць. Для правила-знака можливі лише два випадки: нічого не змінилося, , або розворот із у , .
Приклад, наш. Розворот на ринку з волатильністю 5 % дає оборот, пропорційний ; той самий розворот на ринку з волатильністю 40 % дає .
Навіщо це потрібно. Правило-знак на «болоті», де ціна тупцює біля нуля, перевертається з повного лонга в повний шорт. Друга гіпотеза авторів: правило, яке не перемикається за відсутності сильного тренду, знизить цей канал.
3. Оцінка волатильності: Yang–Zhang замість закриттів
Звичайна оцінка бере лише ціни закриття і викидає все, що відбувалося всередині дня. Автори наводять 9 серпня 2011 року: FTSE 100 усередині дня втрачав 5.48 % і додавав 2.10 % від відкриття, а закрився всього на 1.89 % вище. За закриттями день виглядає спокійним. Оцінювачі за діапазоном дня (range estimators) такі дні бачать. З них автори беруть Yang–Zhang: за їхніми словами, найефективніший і єдиний, що не залежить ні від нічного гепу, ні від дрейфу ціни. Решту (Parkinson, Garman–Klass, Rogers–Satchell) вони теж проганяли, але результатів не наводять.
Що це таке. Підсумкова дисперсія збирається з трьох частин.
Що означає кожен значок.
- («сигма в квадраті»): дисперсія, квадрат волатильності. Складати зручніше дисперсії, корінь береться наприкінці.
- : нічний геп (overnight jump), розкид дохідностей від учорашнього закриття до сьогоднішнього відкриття.
- : звичайна оцінка за закриттями.
- : оцінювач Rogers–Satchell за внутрішньоденним діапазоном.
- : вага, що ділить другу й третю частину; і у сумі дають одиницю.
Приклад, наш. , нічна частина 0.0001, за закриттями 0.0004, за діапазоном 0.0002. Сума , волатильність на день.
Що це таке. Вага , підібрана творцями оцінювача так, щоб розкид самої оцінки був мінімальним. Залежить лише від довжини вікна.
Що означає кожен значок. : кількість днів у вікні оцінки.
Приклад, наш. За дріб , і .
Що це таке. Оцінка дисперсії одного дня за Rogers–Satchell. Місячна оцінка є середнім таких денних.
Що означає кожен значок. («тау»): один день. , , : логарифмічні відхилення максимуму, мінімуму й закриття від ціни відкриття того самого дня.
Рахунок за кроками, наш приклад. Відкриття 100, максимум 103, мінімум 98, закриття 101: приблизно , , . Тоді , волатильність дня близько 3.5 %. За закриттям день виглядав би як зростання на 1 %.
Навіщо це потрібно. Якщо день рівно зріс від відкриття до максимуму і там закрився, перший доданок дорівнює нулю: це рух, а не бовтанка. Оцінювач карає за метання всередині дня.
За словами авторів, Yang–Zhang у раза ефективніший за звичайну оцінку. Максимум досягається на дводенному вікні (майже в 14 разів), на місячному вікні з 21 спостереження виграш 8.2 раза. «Ефективніший у 8.2 раза» означає, що для тієї самої точності звичайній оцінці потрібно приблизно у 8 разів більше даних.
Результат (Таблиця II роботи, вікно оцінки 1 місяць). Останній стовпець, PF (perfect forecast), це нереалізовний еталон: розмір позиції рахується за фактичною волатильністю майбутнього місяця.
| CVOL, закриття | CVOL, YZ | CVOL, PF | TSMOM, закриття | TSMOM, YZ | TSMOM, PF | |
|---|---|---|---|---|---|---|
| Середня дохідність, % | 12.69 | 12.55 | 14.69 | 14.95 | 14.72 | 17.33 |
| Волатильність, % | 20.98 | 21.08 | 16.50 | 17.96 | 17.91 | 13.34 |
| Асиметрія | −0.30 | −0.36 | −0.41 | −2.38 | −2.31 | −0.03 |
| Ексцес | 6.49 | 6.81 | 3.55 | 27.88 | 26.79 | 3.02 |
| Шарп | 0.61 | 0.60 | 0.89 | 0.83 | 0.82 | 1.30 |
| Місячний оборот, % | 30.63 | 26.61 | 29.44 | 46.51 | 42.79 | 45.52 |
| Зміна обороту щодо закриттів | 0 | −13.10 % | −3.87 % | 0 | −8.00 % | −2.13 % |
Шарп від зміни оцінювача не змінюється, змінюється оборот. Еталон з ідеальним прогнозом дає 1.30 проти 0.82–0.83, і тест Ledoit–Wolf відкидає рівність коефіцієнтів Шарпа (p-значення 0.08–0.10 %). Автори читають це так: у кращому прогнозі волатильності є запас, але задача прогнозу "this task is beyond the scope of this paper" (розділ 4.1.1).
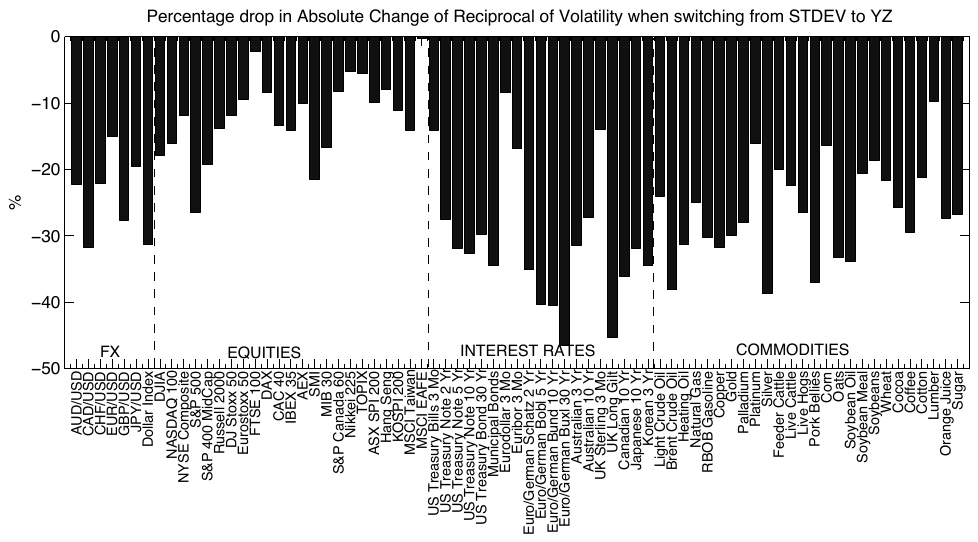
Як його читати. По горизонталі всі 75 контрактів, згруповані у валюти, акції, ставки й товари. По вертикалі на скільки відсотків упала статистика «Volatility Turnover», середня абсолютна зміна від місяця до місяця, під час переходу на Yang–Zhang.
Що треба побачити. Усі стовпчики вниз:
"Across all 75 contracts, without any exception"(розділ 4.1.1). Найдовші в блоці процентних ставок, де ділення на маленьку сигму найчутливіше. У фондових індексів середнє падіння більше 10 %, у S&P 500 близько 26 %.Практичний висновок. Шум оцінки волатильності за закриттями, за висновком авторів, головна причина зайвих перекладань у стратегіях постійної волатильності.
Довжина вікна оцінки. На Рисунках 2 і 3 роботи ту саму стратегію прогнано з вікном від 1 до 12 місяців. Автори пишуть, що Шарп трендової стратегії максимальний за вікна в три місяці, і це узгоджується з вибором Moskowitz і співавторів (експоненційні ваги з центром мас 60 торгових днів). Далі в роботі використовується вікно 3 місяці.
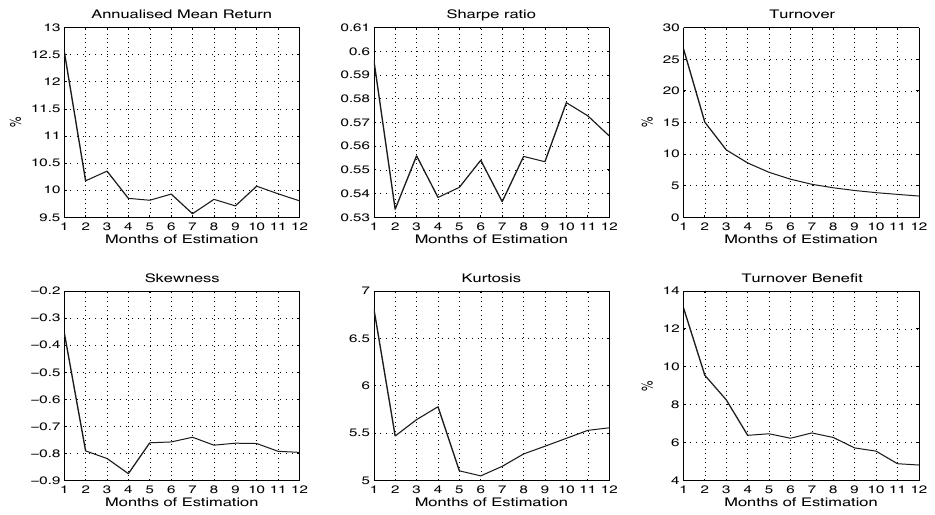
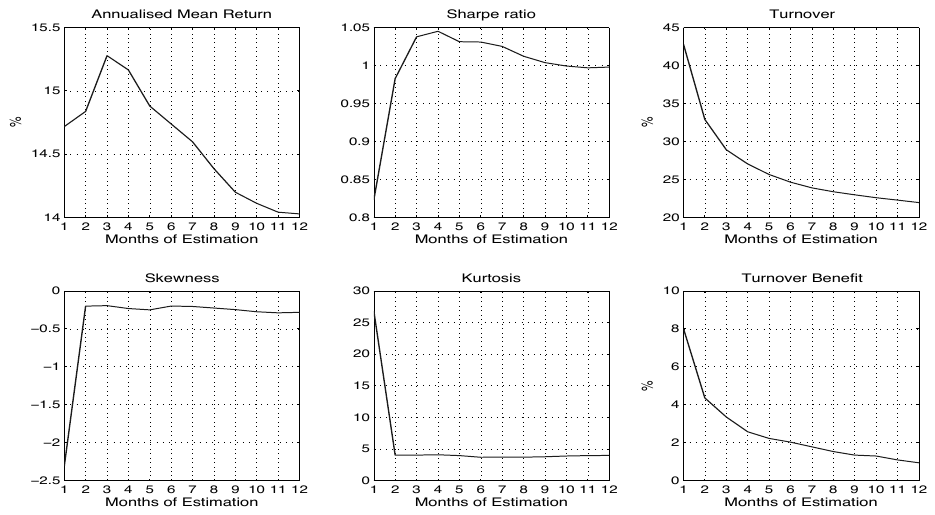
Як читати Рисунки 2 і 3. Шість панелей, у всіх по горизонталі довжина вікна в місяцях. Угорі середня дохідність, Шарп, оборот; унизу асиметрія, ексцес і виграш за оборотом від Yang–Zhang.
Що треба побачити. На Рисунку 3 Шарп трендової стратегії зростає з 0.83 за вікна в місяць до приблизно 1.04 за трьох-чотирьох місяців і далі повільно знижується до 1.0. Оборот падає з подовженням вікна з 43 до 22 % на місяць, виграш від Yang–Zhang тане з 8 до 1 %: на довгому вікні навіть груба оцінка встигає усереднитися. На Рисунку 2 у стратегії без тренду крива Шарпа зубчаста, від 0.53 до 0.60, і максимуму в районі трьох місяців немає.
Що ще видно і що легко пропустити. Асиметрія −2.3 й ексцес близько 26 у трендової стратегії є лише за вікна в один місяць. Уже за двох місяців асиметрія близько −0.2, ексцес близько 4. Важкий лівий хвіст із Таблиці II це властивість місячного вікна оцінки, а не трендової стратегії як такої.
4. Торгове правило: SIGN проти TREND
Що це таке. Стандартне правило: , якщо дохідність за 12 місяців невід'ємна, інакше .
Що означає кожен значок. («знак»): функція, якій важливий лише знак числа. : дохідність від моменту «12 місяців тому» до тепер.
Слабке місце, наш приклад. Зростання на 40 % і зростання на 0.1 % дають однаковий повний лонг, а зростання на 0.1 % і падіння на 0.1 % дають протилежні позиції.
Що це таке. Через логарифм денних цін за останній рік проводиться пряма. Якщо нахил упевнено додатний, лонг; упевнено від'ємний, шорт; в усіх інших випадках позиції немає.
Що означає кожен значок.
- : логарифм ціни в день («тау»). Логарифм потрібен, щоб пряма означала постійне процентне зростання.
- («альфа»): рівень прямої на старті, для сигналу не використовується.
- («бета»): нахил прямої, головна величина.
- : відхилення ціни від прямої в день .
- : t-статистика нахилу, тобто нахил, поділений на його стандартну помилку. Автори рахують помилку за Newey–West, з поправкою на те, що сусідні денні ціни сильно пов'язані.
Рахунок за кроками. Провести пряму за цінами за рік, поділити нахил на його похибку, порівняти з порогом 2.
Приклад, наш. Два ринки зросли за рік на 8 %. Перший зростав рівно, нахил 8, похибка 2, : лонг. Другий пів року падав і різко відскочив, похибка 9, : поза ринком. SIGN на обох дав би однаковий лонг.
Навіщо це потрібно. У TREND є третій стан, «поза ринком», якого немає в SIGN. Він перестає перевертатися на ринку без напряму. Автори свідомо не ускладнюють правило далі: мета
"avoid data mining"(виноска 10).
Передбачуваність. До порівняння стратегій автори перевіряють, чи передбачає минуле майбутнє, панельною регресією за всіма 75 контрактами:
Що це таке. Чи пов'язана дохідність цього місяця з дохідністю місяців тому. У другому варіанті праворуч замість минулої дохідності стоїть значення правила SIGN або TREND.
Що означає кожен значок. («лямбда»): затримка від 1 до 60 місяців. Ділення на зрівнює тихі й бурхливі ринки. : сила зв'язку на даній затримці. («епсилон»): те, чого зв'язок не пояснює.
Як рахується похибка. Помилки кластеризуються одночасно за часом і за активом: . Сенс: усі ринки в один місяць частково рухаються разом, і кожен ринок пов'язаний сам із собою в часі. Автори посилаються на Petersen (2009): кластеризація «не за тією» віссю занижує помилки й роздуває t-статистики. На їхніх даних кластеризація лише за активом дає роздуті t-статистики, близькі до звичайних OLS.
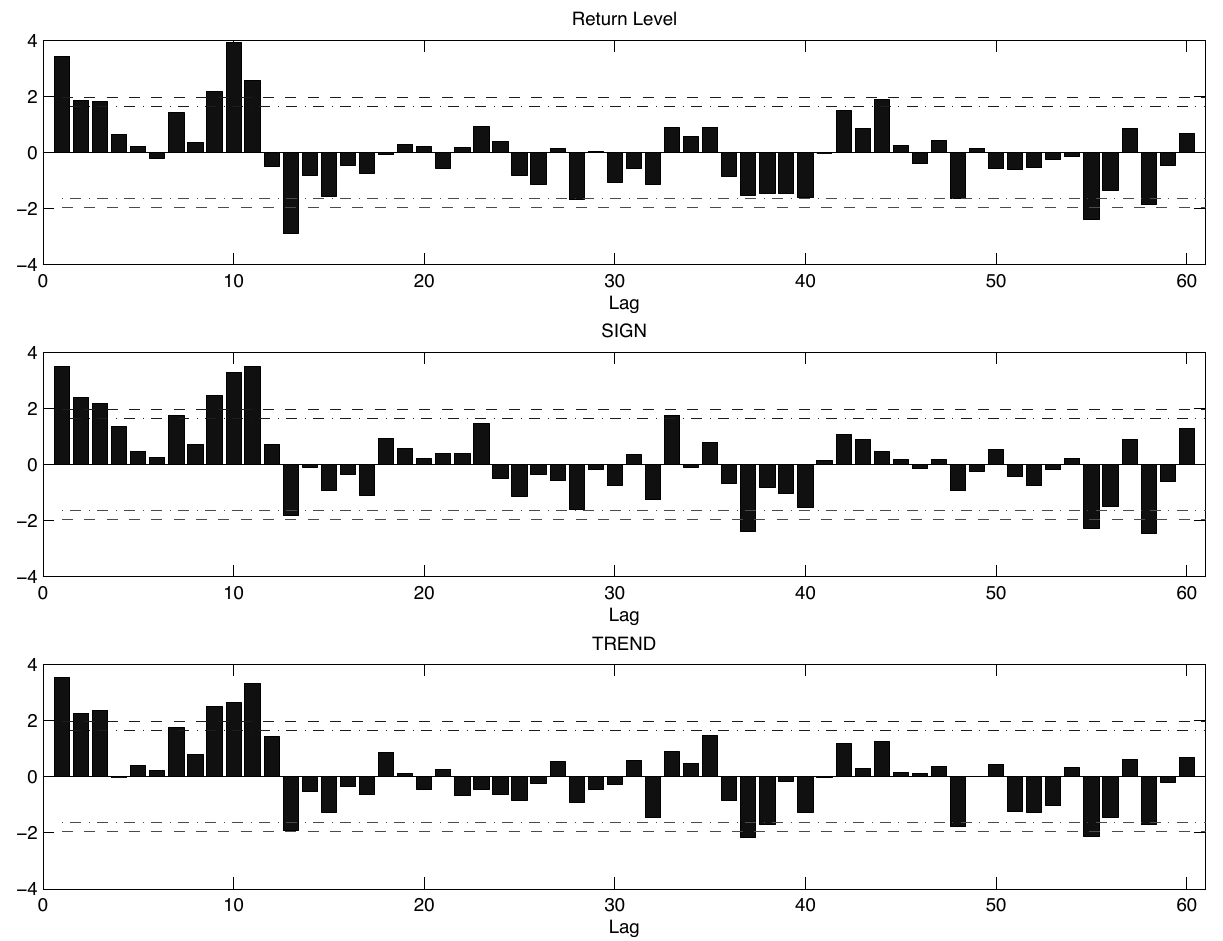
Як його читати. Три панелі: минула дохідність, минуле значення SIGN, минуле значення TREND. По горизонталі затримка в місяцях, по вертикалі t-статистика. Пунктири, за підписом рисунка, показують значущість на 5- і 10-відсотковому рівні.
Що треба побачити. Перші дванадцять затримок майже всі додатні, багато вище пунктиру: що зростало в останній рік, продовжує зростати. На 13-й затримці різкий провал униз, розворот. Панель TREND виглядає так само, як SIGN, хоча TREND часто дорівнює нулю. Автори роблять висновок, що моментум тримається на статистично значущих трендах. Частину різкого переходу після 12 місяців вони допускають пояснити сезонністю товарів (виноска 12).
Результат (Таблиця III роботи, Yang–Zhang, вікно 3 місяці).
| SIGN | TREND | |
|---|---|---|
| Середня дохідність, % | 15.28 | 14.83 |
| Волатильність, % | 14.74 | 14.96 |
| Асиметрія | −0.20 | −0.28 |
| Ексцес | 3.99 | 3.86 |
| Шарп | 1.04 | 0.99 |
| p-значення Ledoit–Wolf, % | 53.31 | |
| Місячний оборот, % | 28.89 | 9.68 |
| Зміна обороту | 0 | −66.49 % |
| Кореляція двох стратегій | 0.92 |
Що означає p = 53 %. Якби справжньої різниці між коефіцієнтами Шарпа не було, таку або більшу різницю ми бачили б приблизно в кожному другому випадку. Даних не вистачає навіть на твердження, що SIGN кращий. Кореляція 0.92 означає, що це майже одна й та сама стратегія, тільки одна з них уміє сидіти поза ринком.
За формулюванням авторів, TREND дає схожий Шарп, але "only requires one third of the trading" (розділ 4.2.2).
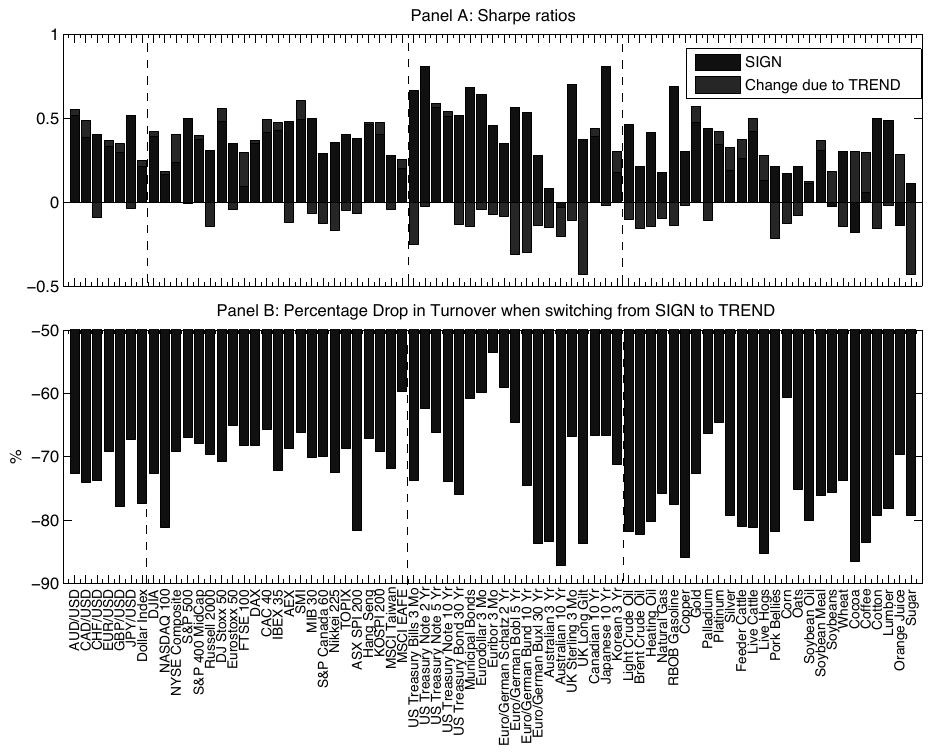
Як його читати. Панель A: темні стовпчики Шарп одиночної стратегії SIGN за кожним контрактом, світлі зміна Шарпа під час переходу на TREND. Панель B: падіння обороту під час переходу.
Що треба побачити. Падіння обороту є скрізь, приблизно від 55 до 85 %, у більшості близько двох третин. Зміна Шарпа в середньому незначуща, але не рівномірна:
"The reductions appear to be concentrated among fixed income and commodities contracts"(розділ 4.2.2). На рисунку великі мінуси видно в частини процентних контрактів і в кількох товарів.
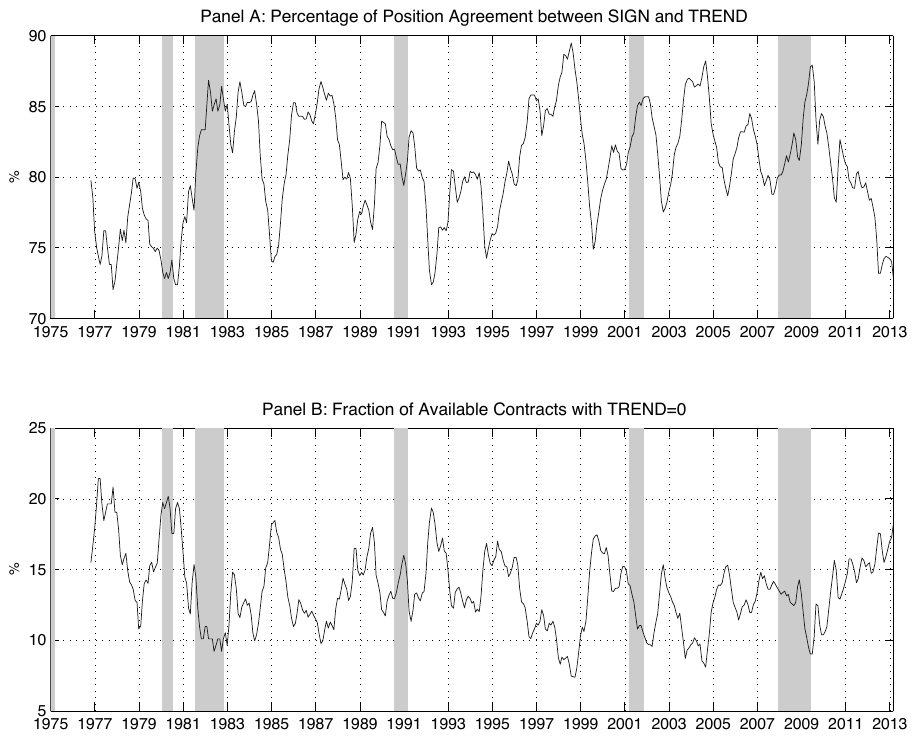
Як його читати. Верхня панель: у якому відсотку контрактів обидва правила дають один напрям, приблизно від 72 до 89 %. Нижня: частка доступних контрактів, де TREND дорівнює нулю, тобто значущого тренду немає. Сірі смуги рецесії.
Що треба побачити. Після 2008 року частка ринків без значущого тренду зростає приблизно з 9 % на початку 2009-го до 18 % на початку 2013-го. Це перше пояснення авторів, чому трендові стратегії після кризи працювали погано.
5. Кореляції та провал після 2008 року
Якщо кожну позицію налаштовано на ту саму волатильність, волатильність портфеля залежить від того, чи ходять ринки разом. Автори виводять це явно.
Що це таке. Ліва формула: волатильність портфеля з позицій з однаковою волатильністю. Права: середня попарна кореляція.
Що означає кожен значок.
- : волатильність портфеля.
- («ро»): кореляція пари ринків і , від −1 до +1.
- («ро з рискою»): середнє за всіма парами.
- Подвійна сума з перебирає кожну пару один раз; пар , звідси множник .
Приклад, наш. , на позицію 40 %. За портфель має . За уже . За усі 40 %.
Навіщо це потрібно. За тих самих позицій ризик портфеля може відрізнятися в рази лише через кореляції, а кореляції змінюються, особливо в кризу.
Обернення формули дає цільову волатильність на позицію, за якої портфель тримає заданий рівень:
Що це таке. Кореляційний множник плеча (correlation factor). Цільова волатильність однієї позиції стає .
Як він поводиться, наш приклад за . : . : . : . : .
Навіщо це потрібно. Кореляції зросли, плече автоматично ріжеться, без прогнозу і без думки про ринок. Замість коваріаційної матриці, де для 75 ринків треба оцінити 2 775 пар, оцінюється одне число.
Підсумкова стратегія TSMOM-CF:
Що змінилося порівняно з розділом 2. Замість постійної цілі на позицію стоїть ціль на портфель , перерахована через поточну середню кореляцію. Сигнал і усереднення ті самі. У таблиці результатів середня кореляція оцінюється за вікном 3 місяці. Вибір 40 % на позицію і 12 % на портфель автори називають несуттєвим:
"These choices of asset and portfolio target volatility are inconsequential"(розділ 5.2).
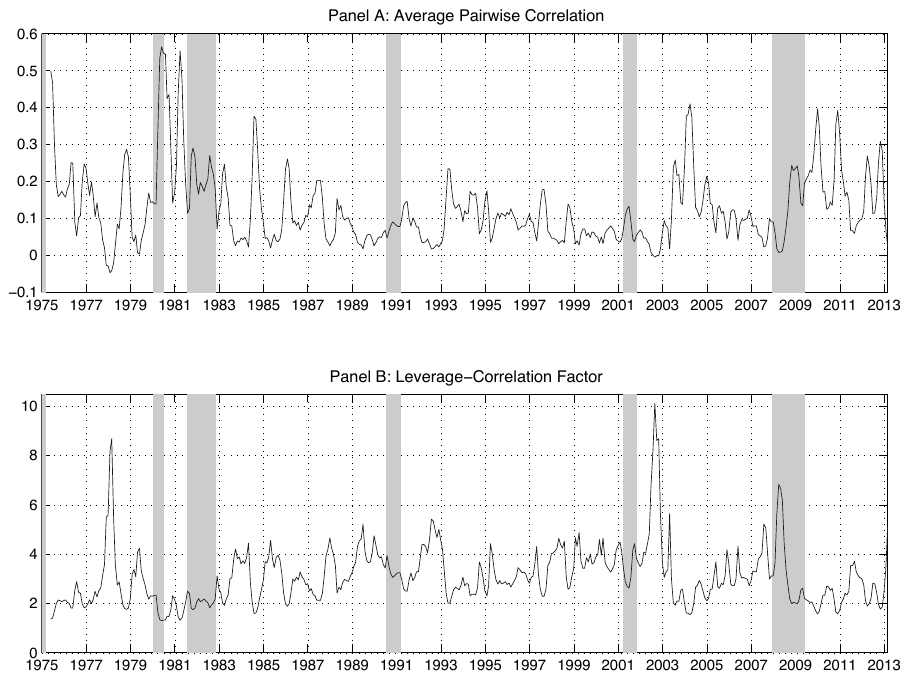
Як його читати. Верхня панель: середня попарна кореляція за вікном 6 місяців. Нижня: множник . Сірі смуги рецесії.
Що треба побачити. Панелі дзеркальні: кореляція вгору, множник униз. Більшу частину історії множник лежить приблизно між 2 і 5, піки до 8–10 бувають коротко (близько 1978 і 2002–2003 років). З 2009 року кореляція кілька разів піднімається до 0.3–0.4, і множник тримається близько 2.
Зверніть увагу. На рисунку вікно 6 місяців, у Таблиці IV вікно 3 місяці. Значення до 1983 року будуються менш ніж за 20 ринками.
Результат (Таблиця IV роботи).
| Уся вибірка, без поправки | Уся вибірка, з поправкою | 2009–2013, без поправки | 2009–2013, з поправкою | |
|---|---|---|---|---|
| Середня дохідність, % | 15.28 | 15.98 | 2.00 | 3.52 |
| Волатильність, % | 14.74 | 15.17 | 14.27 | 12.21 |
| Асиметрія | −0.20 | 0.32 | −0.07 | 0.64 |
| Ексцес | 3.99 | 7.29 | 3.69 | 6.86 |
| Шарп | 1.04 | 1.05 | 0.14 | 0.29 |
| Сортіно | 1.81 | 1.98 | 0.20 | 0.46 |
| Калмар | 0.57 | 0.70 | 0.12 | 0.24 |
| Місячний оборот, % | 28.89 | 41.23 | 20.33 | 29.49 |
| Кореляція стратегій | 0.94 | 0.96 |
Чим відрізняються три коефіцієнти. Усі три ділять дохідність на ризик, але ризик розуміють по-різному. Шарп ділить на загальну волатильність. Сортіно лише на волатильність падінь, злети не караються. Калмар на максимальну просадку.
Як читати таблицю. На всій вибірці Шарп стоїть на місці, а Сортіно, Калмар і знак асиметрії покращуються: поправка не додає дохідності, вона перекладає коливання з лівого хвоста в правий. У 2009–2013 роках, коли кореляції були високими, виграш видно і в Шарпі. Ціна: оборот зростає приблизно в півтора раза.
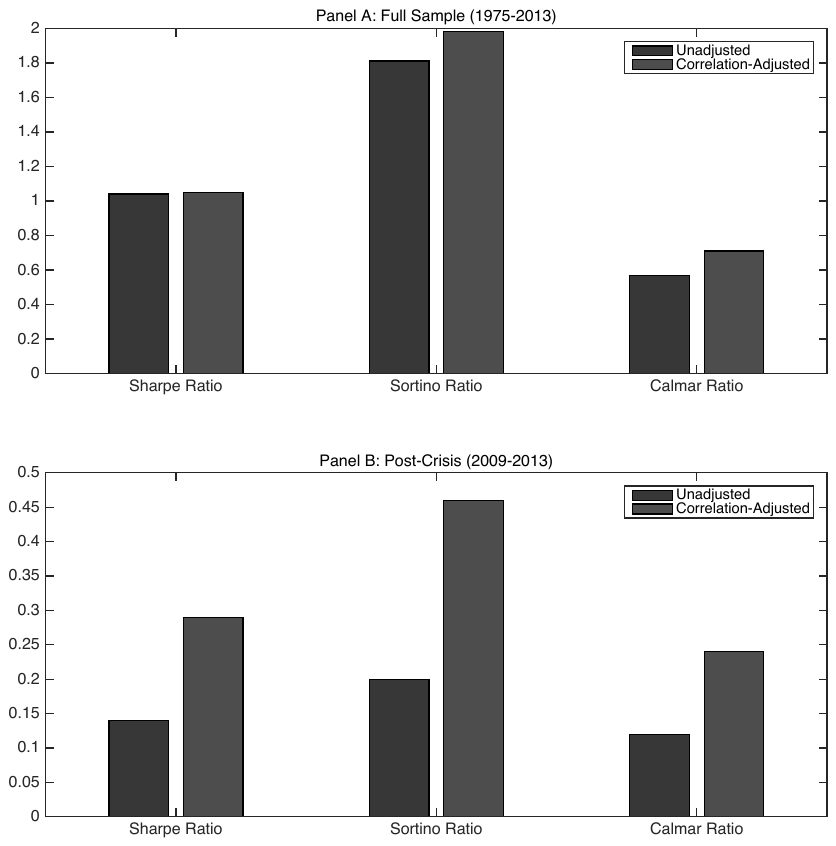
Як його читати. Темні стовпчики без поправки, світлі з поправкою. Панель A уся вибірка, панель B січень 2009 – лютий 2013.
Що треба побачити. На панелі A пара стовпчиків Шарпа однакова, розходяться Сортіно й Калмар. На панелі B усі три з поправкою приблизно вдвічі вищі.
6. Витрати
Що це таке. Модель витрат за Frazzini, Israel і Moskowitz: утрачено на торгівлі стільки, скільки наторгували, помножене на ціну одиниці торгівлі.
Що означає кожен значок. Turnover: оборот за рік. Market Impact: середній зсув ціни від власної угоди, в авторів постійний, 10 б.п. як реалістичний сценарій і 50 б.п. як консервативний. Базисний пункт це 0.01 %.
Де спрощення. Імпакт постійний. Автори самі називають це важливим обмеженням: на практиці
"the market impact typically depends, among other things, on the order size"(вступ), і залежність зазвичай опукла. Результати цього розділу вони просять вважати ілюстрацією:"intended to be illustrative"(розділ 6).
Результат (Таблиця V роботи), річні витрати й Шарп після них.
| Стратегія | Шарп до витрат | Витрати за 10 б.п., % на рік | Шарп за 10 б.п. | Витрати за 50 б.п., % на рік | Шарп за 50 б.п. |
|---|---|---|---|---|---|
| Постійна волатильність, закриття | 0.61 | 0.37 | 0.59 | 1.84 | 0.52 |
| Постійна волатильність, YZ | 0.60 | 0.32 | 0.58 | 1.60 | 0.52 |
| TSMOM, закриття | 0.83 | 0.56 | 0.80 | 2.79 | 0.68 |
| TSMOM, YZ | 0.82 | 0.51 | 0.79 | 2.57 | 0.68 |
| TSMOM, SIGN | 1.04 | 0.35 | 1.01 | 1.73 | 0.92 |
| TSMOM, TREND | 0.99 | 0.12 | 0.98 | 0.58 | 0.95 |
| TSMOM-CF, уся вибірка | 1.05 | 0.49 | 1.02 | 2.47 | 0.89 |
| TSMOM без поправки, 2009–2013 | 0.14 | 0.24 | 0.12 | 1.22 | 0.05 |
| TSMOM-CF, 2009–2013 | 0.29 | 0.35 | 0.26 | 1.77 | 0.14 |
За лінійної моделі витрати падають приблизно на ту саму частку, що й оборот: від Yang–Zhang приблизно на 8–13 % (таблиці II і V) і приблизно на 66 % від TREND. Але Шарп після витрат майже не змінюється. За 10 б.п. TREND дає 0.98 проти 1.01 у SIGN; випереджає він лише за 50 б.п. (0.95 проти 0.92). Автори називають це дивним ("This finding appears surprising", розділ 6) і пропонують пояснення через простоту моделі. Кореляційна поправка збільшує витрати на 40–50 %, але у 2009–2013 роках її виграш переживає витрати: 0.26 проти 0.12 за 10 б.п. і 0.14 проти 0.05 за 50 б.п.
7. Що в роботі хитке
Застереження, які роблять самі автори
Модель витрат. Постійний імпакт, пропорційний обороту, автори прямо називають важливим обмеженням, а результати після витрат ілюстрацією. Усі висновки «після витрат» умовні щодо цього припущення, включно з головним незручним висновком про те, що заощадження обороту не перетворюється на гроші.
Прогноз волатильності. Розрив з еталоном ідеального прогнозу (Шарп 1.30 проти 0.82–0.83) автори визнають і виносять за межі роботи.
Ранні кореляції. До 1983 року у вибірці менше 20 ринків, оцінки середньої кореляції на цьому відрізку автори просять читати з обережністю.
Простота правила. TREND свідомо залишено простим заради захисту від підгонки; складніших правил автори не перевіряли.
Покращення має ціну. Про кореляційну поправку: "does not come at no cost" (вступ), оборот зростає з 28.89 до 41.23 % на місяць.
Що видно під час читання, але в роботі не обговорюється
Це наші спостереження за таблицями й рисунками самої роботи, а не перерахунок її чисел.
Подвоєння Шарпа після 2008 року тримається на короткому відрізку. Панель B Таблиці IV це січень 2009 – лютий 2013 року, близько 50 місяців. Тесту Ledoit–Wolf, який автори наводять для Таблиць II і III, для Таблиці IV не наведено, хоча в тексті сказано, що решта коефіцієнтів "also increase significantly" (розділ 5.2). Наша груба прикидка: річний Шарп 0.29 на 4.2 року дає t-статистику близько . Твердження «Шарп подвоївся» правильне як опис вибірки, але не як оцінка того, чого чекати.
На всій вибірці за 50 б.п. поправка програє. У Таблиці V TSMOM-CF за 50 б.п. дає 0.89 проти 0.92 у стратегії без поправки. Висновок про те, що покращення переживає витрати, стосується посткризового відрізка, а на всій історії за консервативних витрат знак обернений.
Важкий лівий хвіст у Таблиці II створений вікном у місяць. Асиметрія −2.38 й ексцес 27.88 у трендової стратегії видно лише за місячного вікна оцінки волатильності; на Рисунку 3 за вікна від двох місяців асиметрія близько −0.2, ексцес близько 4. Порівнювати за хвостами Таблицю II з іншими таблицями не можна.
Поріг ±2 і кількість лагів Newey–West. Поріг t-статистики обрано без перевірки чутливості, кількість лагів у поправці Newey–West у тексті не вказано. Наскільки результат TREND тримається за порогів 1.5 або 2.5, з роботи не дізнатися.
Частка ринків без тренду до 2013 року не унікальна. На Рисунку 6 частка контрактів з TREND = 0 близько 18 % на початку 2013 року, але такі самі й більші значення були наприкінці 1970-х (близько 20 %), у 1985 і 1992 роках. Зростання після 2009 року є, але історично воно не виходить за звичайний діапазон.
Вікно для поправки на кореляцію. Рисунок 7 побудовано за вікном 6 місяців, Таблицю IV за вікном 3 місяці. Порівняння вікон немає.
Дані. Tick Data платні, коду немає. Конструкцію можна повторити за описом, але точно відтворити вибірку не можна.
8. Що з цього випливає на практиці
Заощадження обороту окупається через опуклість витрат, а не саме по собі. За лінійної моделі зниження обороту на дві третини майже не змінює Шарп. Сенс з'являється, коли витрати зростають швидше за обсяг угоди, тобто у великого капіталу або на ринках із широким спредом. Для невеликого рахунку на ліквідних ф'ючерсах прямий виграш від правила TREND за цією роботою близький до нуля, і це варто знати до ускладнення системи.
Нульова зона й згладжування сигналу лікують різне. TREND не згладжує силу сигналу, він уміє виходити в кеш, коли значущого тренду немає. Згладжування зменшує розмір перекладань за постійної присутності в ринку. Це різні інструменти, і порівнювати їх варто за часткою часу поза ринком і за поведінкою в найгірші місяці, а не лише за Шарпом.
Оцінка волатильності за OHLC майже безкоштовна. Ті самі денні дані, на місячному вікні ефективність у 8 разів вища, оборот нижчий у кожного з 75 контрактів. Особливо помітно на тихих ринках: ставки й короткі облігації.
Вікно оцінки волатильності варто перевіряти за хвостами, а не лише за Шарпом. Місячне вікно дає трендовій стратегії асиметрію −2.4 й ексцес близько 28, тримісячне близько −0.2 і 4.
Середня попарна кореляція як проста заміна коваріаційній матриці. Одне число замість тисяч оцінок, і множник ріже плече, коли ринки починають ходити разом. Міряти його користь варто за Сортіно, Калмаром і знаком асиметрії: Шарп на довгій історії майже не рухається.
Два режимні індикатори з тих самих даних. Частка ринків без значущого тренду й середня попарна кореляція рахуються без зовнішніх джерел. Автори пов'язують із ними провал трендових стратегій після 2008 року; чи передбачатимуть вони провали, робота не перевіряє.
Склеювання ф'ючерсів перевіряється до будь-яких тестів. Різницеве склеювання, за словами авторів, зміщує середні дохідності ринків у стійкому контанго або беквордації.
9. Тестовані ідеї
| № | Ідея | Тип | Де рахувати |
|---|---|---|---|
| 1 | Замінити правило-знак на TREND (t-статистика нахилу за 12 місяців, поріг ±2, інакше поза ринком) за інших рівних; міряти насамперед оборот за кожним ринком (у роботі падіння 55–85 %) і різницю коефіцієнтів Шарпа тестом Ledoit–Wolf | зміна конструкції | бектестер |
| 2 | Замінити оцінку волатильності за закриттями на Yang–Zhang; метрика приймання: середня абсолютна зміна за кожним ринком, а не Шарп | зміна конструкції | Python |
| 3 | Додати кореляційний множник поверх оберненої волатильності з ціллю 12 % на портфель; приймати за Сортіно, Калмаром і знаком асиметрії, окремо звітувати зростання обороту | зміна конструкції | бектестер |
| 4 | Рахувати частку ринків з за 12 місяців як режимний індикатор і перевірити, чи передбачає її зростання просадку трендового кошика на 3–6 місяців | діагностика | Python |
| 5 | Рахувати середню попарну кореляцію кошика за вікнами 3 і 6 місяців як другий режимний індикатор і порівняти вікна між собою | діагностика | Python |
| 6 | Перевірити, як склеєні неперервні ряди ф'ючерсів: пропорційно чи різницею; за різницевого склеювання перерахувати середні дохідності ринків у контанго й беквордації | аудит | будь-яка |
| 7 | Розкласти оборот чинної стратегії на два канали: сума і сума ; за домінантним каналом вирішувати, що лагодити, оцінювач чи сигнал | діагностика | Python |
| 8 | Прогнати стратегію з фактичною волатильністю наступного періоду замість оцінки і звітувати розрив Шарпа як стелю виграшу від кращого прогнозу волатильності | діагностика | бектестер |
| 9 | Порівняти три сигнали одного ринку: знак, TREND з нульовою зоною і неперервний стиснутий сигнал; міряти оборот, частку часу поза ринком, максимальне плече і 5 % найгірших місяців | зміна конструкції | Python |
| 10 | Перерахувати асиметрію й ексцес трендової стратегії за вікон оцінки волатильності 1, 2, 3 і 6 місяців; якщо хвости різко змінюються між 1 і 2 місяцями, як на Рисунку 3, не порівнювати хвости стратегій з різними вікнами | аудит | Python |
| 11 | Перевірити чутливість правила TREND до порогу (1.5, 2, 2.5) і до кількості лагів Newey–West; результат, що тримається лише на порозі 2, вважати підігнаним | аудит | Python |