Как читать этот разбор. Работа проверяет три детали трендовой стратегии на фьючерсах: чем мерить волатильность, когда открывать позицию и как учитывать то, что рынки ходят вместе. Главные выводы собраны в разделе «Главный тезис» и в таблицах разделов 3–6. Формулы разобраны по значкам и на числах, но их можно пропускать: каждая врезка начинается со слов, что это такое. Числа работы мы не пересчитывали; примеры на числах, которых нет у авторов, помечены как наши.
Главный тезис
Трендовая стратегия на фьючерсах в академической литературе обычно собирается одинаково, по образцу Moskowitz, Ooi и Pedersen (2012). Волатильность каждого рынка считают как стандартное отклонение дневных доходностей по закрытиям. Направление позиции берут по знаку доходности за 12 месяцев. Размер позиции делают обратно пропорциональным волатильности, а корреляции между рынками не учитывают вовсе.
Baltas и Kosowski меняют каждый из трёх узлов на теоретически более качественный и смотрят, что происходит с оборотом и с Шарпом до и после издержек. Итог по трём заменам разный.
Оценка волатильности по OHLC (оценщик Yang–Zhang) снижает оборот примерно на десятую часть и Шарп не меняет.
Правило по значимости тренда (TREND: лонг или шорт только при t-статистике наклона за ±2, иначе вне рынка) снижает оборот втрое при статистически неотличимом Шарпе.
Поправка плеча на среднюю попарную корреляцию повышает оборот в полтора раза, но улучшает хвост распределения и удваивает Шарп в посткризисные 2009–2013 годы.
Неудобный для самих авторов вывод в разделе об издержках: при линейной модели издержек снижение оборота почти не превращается в рост Шарпа. Они пишут, что результат получился "Contrary to expectations and based on this model" (введение), и объясняют это простотой модели издержек.
1. Как устроены данные и доходность фьючерса
Выборка: 75 фьючерсов, дневные open, high, low, close, декабрь 1974 – февраль 2013 года. Из них 26 товарных, 23 фондовых индекса, 7 валют и 19 облигационных и процентных контрактов. Данные Tick Data; для фондовых индексов до появления фьючерса история дополнена спотовыми ценами из Datastream. Контракты стартуют в разное время: в среднем на актив приходится 319 месяцев, а до 1983 года в выборке меньше 20 рынков, и оценки корреляций на этом куске авторы просят читать с осторожностью: "should be treated with caution" (раздел 5.1). Семь контрактов заканчиваются раньше февраля 2013 года, EUR/USD до 1999 года склеен с немецкой маркой.
Склейка контрактов. Торгуется самый ликвидный контракт, обычно ближний; за несколько дней или недель до поставки позиция переезжает во второй. На каждом ролле вся прошлая история умножается на отношение цен нового и старого контракта (backwards ratio adjustment).
Зачем это нужно. Фьючерс живёт несколько месяцев. Чтобы получить ряд «нефть с 1987 года», короткие контракты склеивают в один. В день перехода старый контракт стоит, скажем, 100, а новый 103. Если просто состыковать ряды, появится скачок +3, которого никто не заработал. Можно вычесть 3 из всей прошлой истории (разностная склейка) или умножить её на 1.03 (пропорциональная). Авторы выбирают второе: разностная склейка искажает процентные изменения и, по их словам, смещает среднюю доходность для рынков, которые в среднем в бэквордации или контанго. Пропорциональная только масштабирует ряд и проценты не трогает. Числа 100 и 103 наш пример.
Доходность фьючерса. Авторы сначала выписывают доходность с учётом маржи, а потом принимают допущение полного обеспечения:
Что это такое. Доходность фьючерса так, как если бы под контракт была отложена его полная стоимость, а не только маржа.
Что означает каждый значок. («эф тэ, тэ большое»): цена фьючерса в конце месяца на контракт, который истекает в момент . : цена того же контракта месяцем позже. : доходность за этот месяц.
Счёт по шагам. Из новой цены вычесть старую, разделить на старую.
Пример, наш. Контракт стоил 80 000 и вырос до 82 000. Доходность . Если бы делили на маржу 5 000, получилось бы 40 %, и плечо спряталось бы внутри числа.
Зачем это нужно. При полном обеспечении фьючерс считается как обычная акция, а плечо появляется отдельным множителем, когда выбирается размер позиции. Авторы отмечают, что такая избыточная доходность имеет тот же вид, что полная доходность спотовой покупки акции.
Описательная статистика (Таблица I работы): у 67 из 75 контрактов средняя избыточная доходность положительна, значима на 10-процентном уровне у 29. У валют и товаров средние в основном незначимы. Толстые хвосты у всех, кроме четырёх, у фондовых фьючерсов почти всегда отрицательная асимметрия. Разброс волатильностей огромный: природный газ около 61 % годовых, трёхмесячный Euribor около 0.7 %. Этот разброс и есть причина взвешивать рынки обратно волатильности.
2. Метод в одну строку
Каждый рынок получает направление от торгового правила и размер, обратный своей волатильности; портфель есть среднее таких позиций. Оборот у такой стратегии возникает по двум независимым причинам: меняется оценка волатильности и меняется сигнал. Работа чинит каждую причину по отдельности и добавляет третий множитель на корреляции.
Что это такое. Вся стратегия одной строкой: для каждого рынка направление, умноженное на размер, умноженное на то, что рынок сделал за следующий месяц; потом среднее по рынкам.
Что означает каждый значок.
- («сумма»): сложить по всем рынкам от первого до -го; делит на их число, то есть это обычное среднее.
- : сколько рынков доступно в месяц ; в 1975 году их было мало, к 2013-му 75.
- : торговое правило для рынка , лонг, шорт, у правила TREND ещё .
- («сигма целевая»): желаемая волатильность одной позиции, у авторов 40 % годовых.
- («сигма»): оценка волатильности рынка на конец месяца .
- : доходность рынка за следующий месяц, единственная величина, неизвестная в момент решения.
Счёт по шагам. Для каждого рынка: определить направление, разделить 40 % на его волатильность, перемножить направление, размер и доходность. Сложить по рынкам, разделить на их число.
Пример, наш. Три рынка. Нефть: лонг, волатильность 30 %, размер , рынок дал +5 %, вклад +6.7 %. Золото: шорт, 15 %, размер 2.67, рынок +2 %, вклад −5.3 %. Облигации: лонг, 5 %, размер 8, рынок +0.5 %, вклад +4.0 %. Среднее за месяц.
Зачем это нужно. Без деления на волатильность портфель из 75 рынков был бы портфелем из самых дёрганых товаров. Целевые 40 % на позицию взяты у Moskowitz и соавторов: тогда портфель получается с волатильностью около 12 % годовых, как у стандартных академических факторов.
Авторы замечают, что одна позиция с размером это уже стратегия постоянной волатильности (CVOL), а трендовая стратегия отличается от неё только множителем . Поэтому все выводы про оборот они проверяют на обеих.
Два канала оборота. Первый канал: сигнал не менялся, но изменилась оценка волатильности, и размер позиции надо поправить.
Что это такое. Сколько приходится торговать только из-за того, что поменялась волатильность.
Что означает каждый значок. : «пропорционально». Вертикальные черты: модуль, взять число без знака, потому что платить приходится и за доливку, и за сокращение. : обратная волатильность, то есть размер позиции.
Пример, наш. Волатильность выросла с 30 до 35 %: размер меняется с 3.33 до 2.86, на 0.47. Волатильность выросла с 1.0 до 1.5 %: размер меняется со 100 до 66.7, на 33.3, в семьдесят раз больше.
Зачем это нужно. Оборот зависит от изменения обратной величины, поэтому самые тихие рынки (ставки, короткие облигации) дают непропорционально много перекладок. Авторы добавляют, что волатильность не наблюдается, а оценивается с ошибкой: . Чем шумнее оценка, тем больше лишних сделок. Отсюда их первая гипотеза: более эффективный оценщик снижает оборот.
Второй канал: волатильность та же, но сигнал развернулся.
Что это такое. Сколько приходится торговать из-за смены направления.
Что означает каждый значок. («дельта икс»): насколько изменилось правило за месяц. Для правила-знака возможны только два случая: ничего не изменилось, , или разворот из в , .
Пример, наш. Разворот на рынке с волатильностью 5 % даёт оборот, пропорциональный ; тот же разворот на рынке с волатильностью 40 % даёт .
Зачем это нужно. Правило-знак на «болоте», где цена топчется у нуля, переворачивается из полного лонга в полный шорт. Вторая гипотеза авторов: правило, которое не переключается при отсутствии сильного тренда, снизит этот канал.
3. Оценка волатильности: Yang–Zhang вместо закрытий
Обычная оценка берёт только цены закрытия и выбрасывает всё, что происходило внутри дня. Авторы приводят 9 августа 2011 года: FTSE 100 внутри дня терял 5.48 % и прибавлял 2.10 % от открытия, а закрылся всего на 1.89 % выше. По закрытиям день выглядит спокойным. Оценщики по диапазону дня (range estimators) такие дни видят. Из них авторы берут Yang–Zhang: по их словам, самый эффективный и единственный, который не зависит ни от ночного гэпа, ни от дрейфа цены. Остальные (Parkinson, Garman–Klass, Rogers–Satchell) они тоже прогоняли, но результаты не приводят.
Что это такое. Итоговая дисперсия собирается из трёх частей.
Что означает каждый значок.
- («сигма в квадрате»): дисперсия, квадрат волатильности. Складывать удобнее дисперсии, корень берётся в конце.
- : ночной гэп (overnight jump), разброс доходностей от вчерашнего закрытия до сегодняшнего открытия.
- : обычная оценка по закрытиям.
- : оценщик Rogers–Satchell по внутридневному диапазону.
- : вес, делящий вторую и третью часть; и в сумме дают единицу.
Пример, наш. , ночная часть 0.0001, по закрытиям 0.0004, по диапазону 0.0002. Сумма , волатильность в день.
Что это такое. Вес , подобранный создателями оценщика так, чтобы разброс самой оценки был минимальным. Зависит только от длины окна.
Что означает каждый значок. : число дней в окне оценки.
Пример, наш. При дробь , и .
Что это такое. Оценка дисперсии одного дня по Rogers–Satchell. Месячная оценка есть среднее таких дневных.
Что означает каждый значок. («тау»): один день. , , : логарифмические отклонения максимума, минимума и закрытия от цены открытия того же дня.
Счёт по шагам, наш пример. Открытие 100, максимум 103, минимум 98, закрытие 101: примерно , , . Тогда , волатильность дня около 3.5 %. По закрытию день выглядел бы как рост на 1 %.
Зачем это нужно. Если день ровно вырос от открытия до максимума и там закрылся, первое слагаемое равно нулю: это движение, а не болтанка. Оценщик наказывает за метания внутри дня.
По словам авторов, Yang–Zhang в раз эффективнее обычной оценки. Максимум достигается на двухдневном окне (почти в 14 раз), на месячном окне из 21 наблюдения выигрыш 8.2 раза. «Эффективнее в 8.2 раза» значит, что для той же точности обычной оценке нужно примерно в 8 раз больше данных.
Результат (Таблица II работы, окно оценки 1 месяц). Последний столбец, PF (perfect forecast), это нереализуемый эталон: размер позиции считается по фактической волатильности будущего месяца.
| CVOL, закрытия | CVOL, YZ | CVOL, PF | TSMOM, закрытия | TSMOM, YZ | TSMOM, PF | |
|---|---|---|---|---|---|---|
| Средняя доходность, % | 12.69 | 12.55 | 14.69 | 14.95 | 14.72 | 17.33 |
| Волатильность, % | 20.98 | 21.08 | 16.50 | 17.96 | 17.91 | 13.34 |
| Асимметрия | −0.30 | −0.36 | −0.41 | −2.38 | −2.31 | −0.03 |
| Эксцесс | 6.49 | 6.81 | 3.55 | 27.88 | 26.79 | 3.02 |
| Шарп | 0.61 | 0.60 | 0.89 | 0.83 | 0.82 | 1.30 |
| Месячный оборот, % | 30.63 | 26.61 | 29.44 | 46.51 | 42.79 | 45.52 |
| Изменение оборота к закрытиям | 0 | −13.10 % | −3.87 % | 0 | −8.00 % | −2.13 % |
Шарп от смены оценщика не меняется, меняется оборот. Эталон с идеальным прогнозом даёт 1.30 против 0.82–0.83, и тест Ledoit–Wolf отвергает равенство Шарпов (p-значения 0.08–0.10 %). Авторы читают это так: в лучшем прогнозе волатильности есть запас, но задача прогноза "this task is beyond the scope of this paper" (раздел 4.1.1).
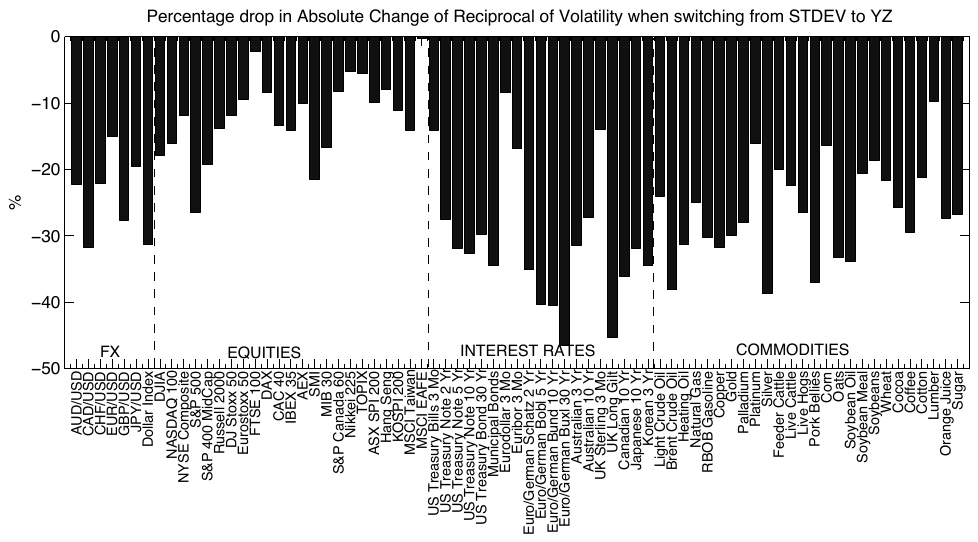
Как его читать. По горизонтали все 75 контрактов, сгруппированные в валюты, акции, ставки и товары. По вертикали на сколько процентов упала статистика «Volatility Turnover», среднее абсолютное изменение от месяца к месяцу, при переходе на Yang–Zhang.
Что нужно увидеть. Все столбики вниз:
"Across all 75 contracts, without any exception"(раздел 4.1.1). Самые длинные в блоке процентных ставок, где деление на маленькую сигму чувствительнее всего. У фондовых индексов среднее падение больше 10 %, у S&P 500 около 26 %.Практический вывод. Шум оценки волатильности по закрытиям, по выводу авторов, главная причина лишних перекладок в стратегиях постоянной волатильности.
Длина окна оценки. На Рисунках 2 и 3 работы та же стратегия прогнана с окном от 1 до 12 месяцев. Авторы пишут, что Шарп трендовой стратегии максимален при окне в три месяца, и это согласуется с выбором Moskowitz и соавторов (экспоненциальные веса с центром масс 60 торговых дней). Дальше в работе используется окно 3 месяца.
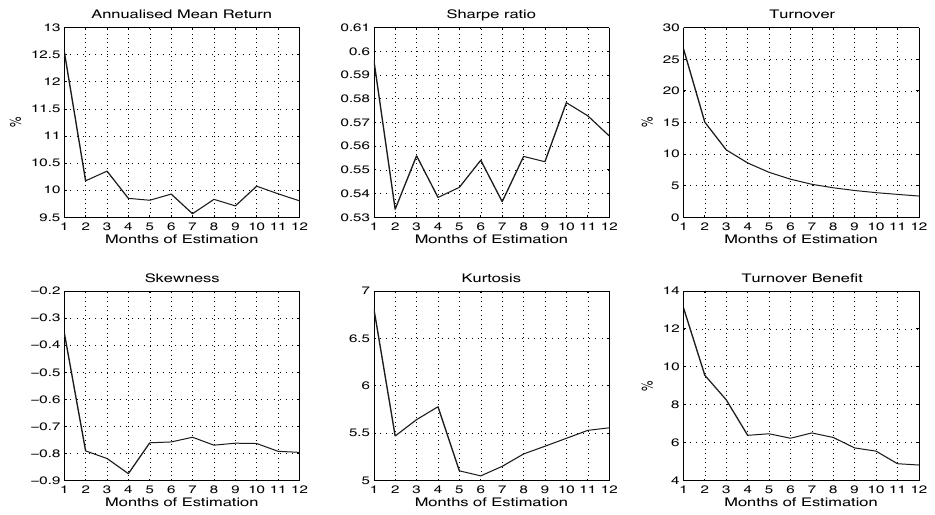
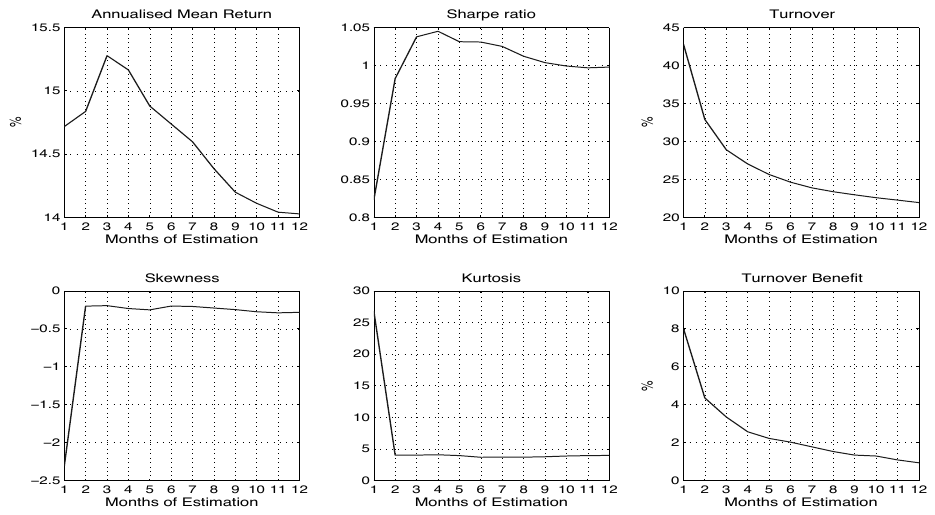
Как читать Рисунки 2 и 3. Шесть панелей, у всех по горизонтали длина окна в месяцах. Сверху средняя доходность, Шарп, оборот; снизу асимметрия, эксцесс и выигрыш по обороту от Yang–Zhang.
Что нужно увидеть. На Рисунке 3 Шарп трендовой стратегии растёт с 0.83 при окне в месяц до примерно 1.04 при трёх-четырёх месяцах и дальше медленно снижается к 1.0. Оборот падает с удлинением окна с 43 до 22 % в месяц, выигрыш от Yang–Zhang тает с 8 до 1 %: на длинном окне даже грубая оценка успевает усредниться. На Рисунке 2 у стратегии без тренда кривая Шарпа зубчатая, от 0.53 до 0.60, и максимума в районе трёх месяцев нет.
Что ещё видно и что легко пропустить. Асимметрия −2.3 и эксцесс около 26 у трендовой стратегии есть только при окне в один месяц. Уже при двух месяцах асимметрия около −0.2, эксцесс около 4. Тяжёлый левый хвост из Таблицы II это свойство месячного окна оценки, а не трендовой стратегии как таковой.
4. Торговое правило: SIGN против TREND
Что это такое. Стандартное правило: , если доходность за 12 месяцев неотрицательна, иначе .
Что означает каждый значок. («знак»): функция, которой важен только знак числа. : доходность от момента «12 месяцев назад» до сейчас.
Слабое место, наш пример. Рост на 40 % и рост на 0.1 % дают одинаковый полный лонг, а рост на 0.1 % и падение на 0.1 % дают противоположные позиции.
Что это такое. Через логарифм дневных цен за последний год проводится прямая. Если наклон уверенно положителен, лонг; уверенно отрицателен, шорт; во всех остальных случаях позиции нет.
Что означает каждый значок.
- : логарифм цены в день («тау»). Логарифм нужен, чтобы прямая означала постоянный процентный рост.
- («альфа»): уровень прямой на старте, для сигнала не используется.
- («бета»): наклон прямой, главная величина.
- : отклонение цены от прямой в день .
- : t-статистика наклона, то есть наклон, делённый на его стандартную ошибку. Авторы считают ошибку по Newey–West, с поправкой на то, что соседние дневные цены сильно связаны.
Счёт по шагам. Провести прямую по ценам за год, разделить наклон на его погрешность, сравнить с порогом 2.
Пример, наш. Два рынка выросли за год на 8 %. Первый рос ровно, наклон 8, погрешность 2, : лонг. Второй полгода падал и резко отскочил, погрешность 9, : вне рынка. SIGN на обоих дал бы одинаковый лонг.
Зачем это нужно. У TREND есть третье состояние, «вне рынка», которого нет у SIGN. Он перестаёт переворачиваться на рынке без направления. Авторы сознательно не усложняют правило дальше: цель
"avoid data mining"(сноска 10).
Предсказуемость. До сравнения стратегий авторы проверяют, предсказывает ли прошлое будущее, панельной регрессией по всем 75 контрактам:
Что это такое. Связана ли доходность этого месяца с доходностью месяцев назад. Во втором варианте справа вместо прошлой доходности стоит значение правила SIGN или TREND.
Что означает каждый значок. («лямбда»): задержка от 1 до 60 месяцев. Деление на уравнивает тихие и бурные рынки. : сила связи на данной задержке. («эпсилон»): то, что связь не объясняет.
Как считается погрешность. Ошибки кластеризуются одновременно по времени и по активу: . Смысл: все рынки в один месяц частично двигаются вместе, и каждый рынок связан сам с собой во времени. Авторы ссылаются на Petersen (2009): кластеризация «не по той» оси занижает ошибки и раздувает t-статистики. На их данных кластеризация только по активу даёт раздутые t-статистики, близкие к обычным OLS.
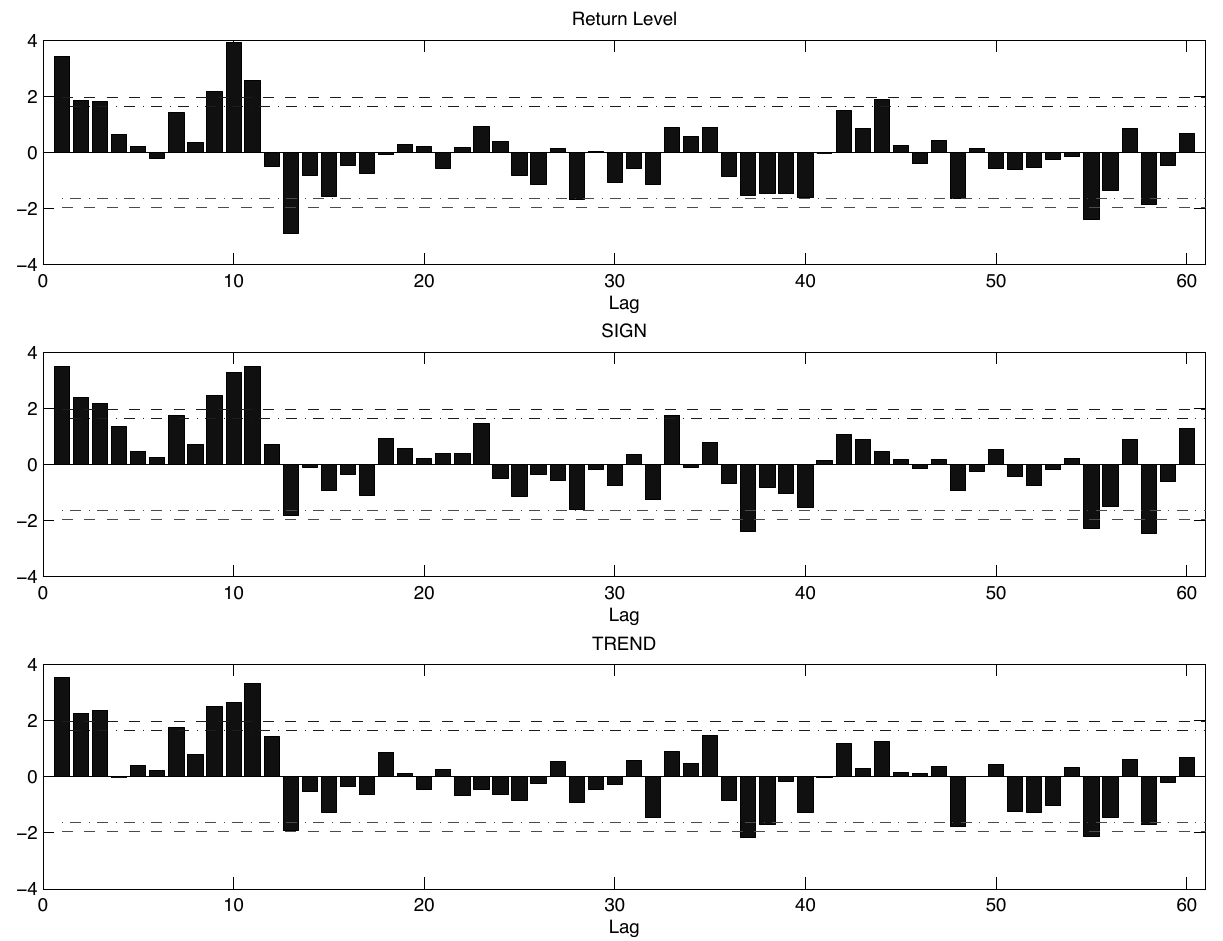
Как его читать. Три панели: прошлая доходность, прошлое значение SIGN, прошлое значение TREND. По горизонтали задержка в месяцах, по вертикали t-статистика. Пунктиры по подписи рисунка показывают значимость на 5- и 10-процентном уровне.
Что нужно увидеть. Первые двенадцать задержек почти все положительны, многие выше пунктира: что росло в последний год, продолжает расти. На 13-й задержке резкий провал вниз, разворот. Панель TREND выглядит так же, как SIGN, хотя TREND часто равен нулю. Авторы делают вывод, что моментум держится на статистически значимых трендах. Часть резкого перехода после 12 месяцев они допускают объяснить сезонностью товаров (сноска 12).
Результат (Таблица III работы, Yang–Zhang, окно 3 месяца).
| SIGN | TREND | |
|---|---|---|
| Средняя доходность, % | 15.28 | 14.83 |
| Волатильность, % | 14.74 | 14.96 |
| Асимметрия | −0.20 | −0.28 |
| Эксцесс | 3.99 | 3.86 |
| Шарп | 1.04 | 0.99 |
| p-значение Ledoit–Wolf, % | 53.31 | |
| Месячный оборот, % | 28.89 | 9.68 |
| Изменение оборота | 0 | −66.49 % |
| Корреляция двух стратегий | 0.92 |
Что означает p = 53 %. Если бы настоящей разницы между Шарпами не было, такую или большую разницу мы бы видели примерно в каждом втором случае. Данных не хватает даже на утверждение, что SIGN лучше. Корреляция 0.92 означает, что это почти одна и та же стратегия, только одна из них умеет сидеть вне рынка.
По формулировке авторов, TREND даёт похожий Шарп, но "only requires one third of the trading" (раздел 4.2.2).
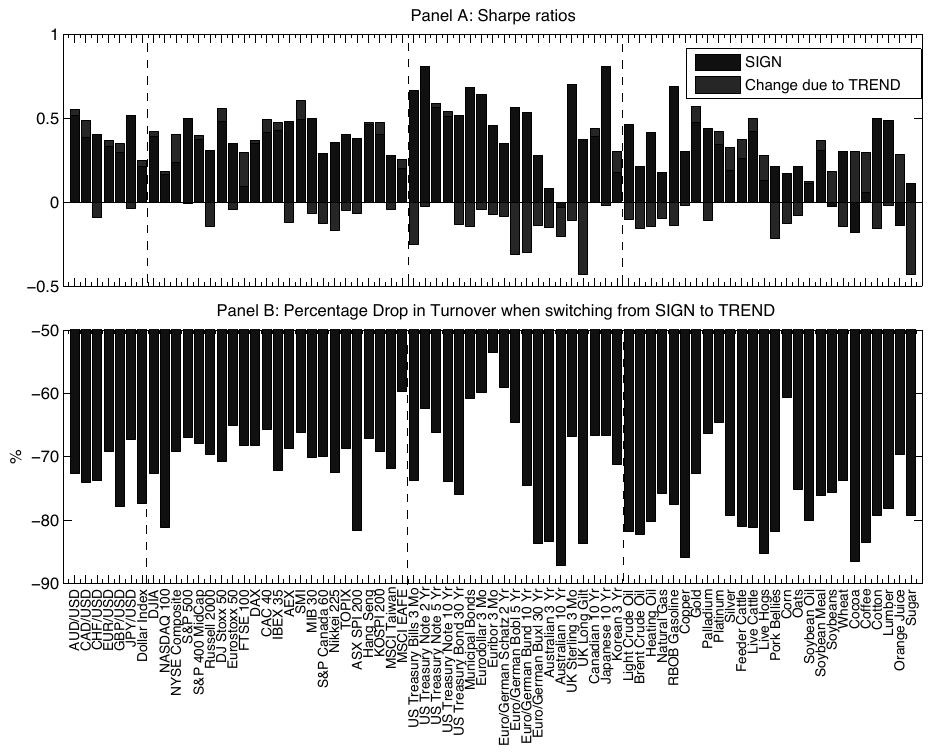
Как его читать. Панель A: тёмные столбики Шарп одиночной стратегии SIGN по каждому контракту, светлые изменение Шарпа при переходе на TREND. Панель B: падение оборота при переходе.
Что нужно увидеть. Падение оборота есть везде, примерно от 55 до 85 %, у большинства около двух третей. Изменение Шарпа в среднем незначимо, но не равномерно:
"The reductions appear to be concentrated among fixed income and commodities contracts"(раздел 4.2.2). На рисунке крупные минусы видны у части процентных контрактов и у нескольких товаров.
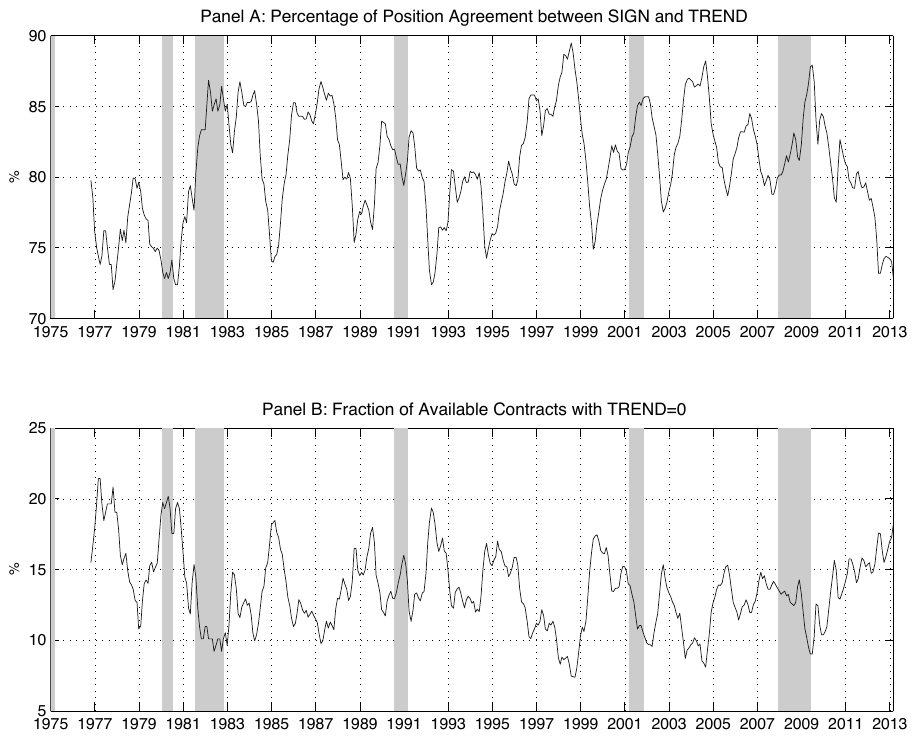
Как его читать. Верхняя панель: в каком проценте контрактов оба правила дают одно направление, примерно от 72 до 89 %. Нижняя: доля доступных контрактов, где TREND равен нулю, то есть значимого тренда нет. Серые полосы рецессии.
Что нужно увидеть. После 2008 года доля рынков без значимого тренда растёт примерно с 9 % в начале 2009-го до 18 % в начале 2013-го. Это первое объяснение авторов, почему трендовые стратегии после кризиса работали плохо.
5. Корреляции и провал после 2008 года
Если каждая позиция настроена на одну и ту же волатильность, волатильность портфеля зависит от того, ходят ли рынки вместе. Авторы выводят это явно.
Что это такое. Левая формула: волатильность портфеля из позиций с одинаковой волатильностью. Правая: средняя попарная корреляция.
Что означает каждый значок.
- : волатильность портфеля.
- («ро»): корреляция пары рынков и , от −1 до +1.
- («ро с чертой»): среднее по всем парам.
- Двойная сумма с перебирает каждую пару один раз; пар , отсюда множитель .
Пример, наш. , на позицию 40 %. При портфель имеет . При уже . При все 40 %.
Зачем это нужно. При тех же позициях риск портфеля может отличаться в разы только из-за корреляций, а корреляции меняются, особенно в кризис.
Обращение формулы даёт целевую волатильность на позицию, при которой портфель держит заданный уровень:
Что это такое. Корреляционный множитель плеча (correlation factor). Целевая волатильность одной позиции становится .
Как он себя ведёт, наш пример при . : . : . : . : .
Зачем это нужно. Корреляции выросли, плечо автоматически режется, без прогноза и без мнения о рынке. Вместо ковариационной матрицы, где для 75 рынков надо оценить 2 775 пар, оценивается одно число.
Итоговая стратегия TSMOM-CF:
Что изменилось по сравнению с разделом 2. Вместо постоянной цели на позицию стоит цель на портфель , пересчитанная через текущую среднюю корреляцию. Сигнал и усреднение те же. В таблице результатов средняя корреляция оценивается по окну 3 месяца. Выбор 40 % на позицию и 12 % на портфель авторы называют несущественным:
"These choices of asset and portfolio target volatility are inconsequential"(раздел 5.2).
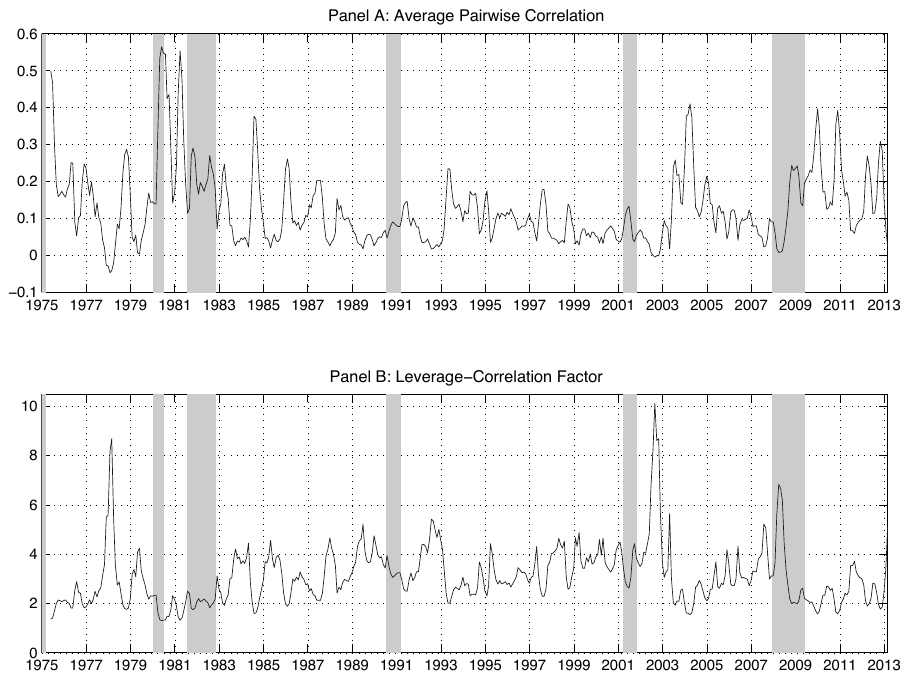
Как его читать. Верхняя панель: средняя попарная корреляция по окну 6 месяцев. Нижняя: множитель . Серые полосы рецессии.
Что нужно увидеть. Панели зеркальны: корреляция вверх, множитель вниз. Большую часть истории множитель лежит примерно между 2 и 5, пики до 8–10 бывают коротко (около 1978 и 2002–2003 годов). С 2009 года корреляция несколько раз поднимается до 0.3–0.4, и множитель держится около 2.
Обратите внимание. На рисунке окно 6 месяцев, в Таблице IV окно 3 месяца. Значения до 1983 года строятся меньше чем по 20 рынкам.
Результат (Таблица IV работы).
| Вся выборка, без поправки | Вся выборка, с поправкой | 2009–2013, без поправки | 2009–2013, с поправкой | |
|---|---|---|---|---|
| Средняя доходность, % | 15.28 | 15.98 | 2.00 | 3.52 |
| Волатильность, % | 14.74 | 15.17 | 14.27 | 12.21 |
| Асимметрия | −0.20 | 0.32 | −0.07 | 0.64 |
| Эксцесс | 3.99 | 7.29 | 3.69 | 6.86 |
| Шарп | 1.04 | 1.05 | 0.14 | 0.29 |
| Сортино | 1.81 | 1.98 | 0.20 | 0.46 |
| Калмар | 0.57 | 0.70 | 0.12 | 0.24 |
| Месячный оборот, % | 28.89 | 41.23 | 20.33 | 29.49 |
| Корреляция стратегий | 0.94 | 0.96 |
Чем отличаются три коэффициента. Все три делят доходность на риск, но риск понимают по-разному. Шарп делит на общую волатильность. Сортино только на волатильность падений, взлёты не наказываются. Калмар на максимальную просадку.
Как читать таблицу. На всей выборке Шарп стоит на месте, а Сортино, Калмар и знак асимметрии улучшаются: поправка не добавляет доходности, она перекладывает колебания из левого хвоста в правый. В 2009–2013 годах, когда корреляции были высокими, выигрыш виден и в Шарпе. Цена: оборот растёт примерно в полтора раза.
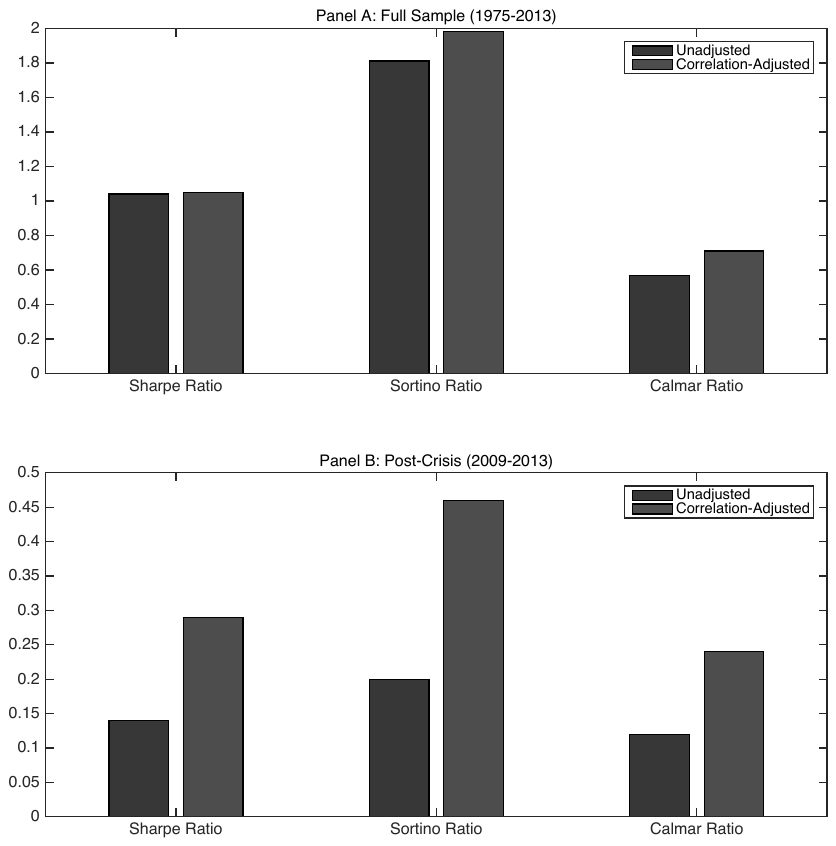
Как его читать. Тёмные столбики без поправки, светлые с поправкой. Панель A вся выборка, панель B январь 2009 – февраль 2013.
Что нужно увидеть. На панели A пара столбиков Шарпа одинакова, расходятся Сортино и Калмар. На панели B все три с поправкой примерно вдвое выше.
6. Издержки
Что это такое. Модель издержек по Frazzini, Israel и Moskowitz: потеряно на торговле столько, сколько наторговали, умноженное на цену единицы торговли.
Что означает каждый значок. Turnover: оборот за год. Market Impact: средний сдвиг цены от собственной сделки, у авторов постоянный, 10 б.п. как реалистичный сценарий и 50 б.п. как консервативный. Базисный пункт это 0.01 %.
Где упрощение. Импакт постоянный. Авторы сами называют это важным ограничением: на практике
"the market impact typically depends, among other things, on the order size"(введение), и зависимость обычно выпуклая. Результаты этого раздела они просят считать иллюстрацией:"intended to be illustrative"(раздел 6).
Результат (Таблица V работы), годовые издержки и Шарп после них.
| Стратегия | Шарп до издержек | Издержки при 10 б.п., % в год | Шарп при 10 б.п. | Издержки при 50 б.п., % в год | Шарп при 50 б.п. |
|---|---|---|---|---|---|
| Постоянная волатильность, закрытия | 0.61 | 0.37 | 0.59 | 1.84 | 0.52 |
| Постоянная волатильность, YZ | 0.60 | 0.32 | 0.58 | 1.60 | 0.52 |
| TSMOM, закрытия | 0.83 | 0.56 | 0.80 | 2.79 | 0.68 |
| TSMOM, YZ | 0.82 | 0.51 | 0.79 | 2.57 | 0.68 |
| TSMOM, SIGN | 1.04 | 0.35 | 1.01 | 1.73 | 0.92 |
| TSMOM, TREND | 0.99 | 0.12 | 0.98 | 0.58 | 0.95 |
| TSMOM-CF, вся выборка | 1.05 | 0.49 | 1.02 | 2.47 | 0.89 |
| TSMOM без поправки, 2009–2013 | 0.14 | 0.24 | 0.12 | 1.22 | 0.05 |
| TSMOM-CF, 2009–2013 | 0.29 | 0.35 | 0.26 | 1.77 | 0.14 |
При линейной модели издержки падают примерно на ту же долю, что и оборот: от Yang–Zhang примерно на 8–13 % (таблицы II и V) и примерно на 66 % от TREND. Но Шарп после издержек почти не меняется. При 10 б.п. TREND даёт 0.98 против 1.01 у SIGN; обгоняет он только при 50 б.п. (0.95 против 0.92). Авторы называют это удивительным ("This finding appears surprising", раздел 6) и предлагают объяснение через простоту модели. Корреляционная поправка увеличивает издержки на 40–50 %, но в 2009–2013 годах её выигрыш переживает издержки: 0.26 против 0.12 при 10 б.п. и 0.14 против 0.05 при 50 б.п.
7. Что в работе шатко
Оговорки, которые делают сами авторы
Модель издержек. Постоянный импакт, пропорциональный обороту, авторы прямо называют важным ограничением, а результаты после издержек иллюстрацией. Все выводы «после издержек» условны по этому допущению, включая главный неудобный вывод о том, что экономия оборота не превращается в деньги.
Прогноз волатильности. Разрыв с эталоном идеального прогноза (Шарп 1.30 против 0.82–0.83) авторы признают и выносят за рамки работы.
Ранние корреляции. До 1983 года в выборке меньше 20 рынков, оценки средней корреляции на этом куске авторы просят читать с осторожностью.
Простота правила. TREND сознательно оставлен простым ради защиты от подгонки; более сложные правила авторы не проверяли.
Улучшение имеет цену. О корреляционной поправке: "does not come at no cost" (введение), оборот растёт с 28.89 до 41.23 % в месяц.
Что видно при чтении, но в работе не обсуждается
Это наши наблюдения по таблицам и рисункам самой работы, а не пересчёт её чисел.
Удвоение Шарпа после 2008 года держится на коротком отрезке. Панель B Таблицы IV это январь 2009 – февраль 2013 года, около 50 месяцев. Тест Ledoit–Wolf, который авторы приводят для Таблиц II и III, для Таблицы IV не приведён, хотя в тексте сказано, что остальные коэффициенты "also increase significantly" (раздел 5.2). Наша грубая прикидка: годовой Шарп 0.29 на 4.2 года даёт t-статистику около . Утверждение «Шарп удвоился» верно как описание выборки, но не как оценка того, чего ждать.
На всей выборке при 50 б.п. поправка проигрывает. В Таблице V TSMOM-CF при 50 б.п. даёт 0.89 против 0.92 у стратегии без поправки. Вывод о том, что улучшение переживает издержки, относится к посткризисному отрезку, а на всей истории при консервативных издержках знак обратный.
Тяжёлый левый хвост в Таблице II создан окном в месяц. Асимметрия −2.38 и эксцесс 27.88 у трендовой стратегии видны только при месячном окне оценки волатильности; на Рисунке 3 при окне от двух месяцев асимметрия около −0.2, эксцесс около 4. Сравнивать по хвостам Таблицу II с остальными таблицами нельзя.
Порог ±2 и число лагов Newey–West. Порог t-статистики выбран без проверки чувствительности, число лагов в поправке Newey–West в тексте не указано. Насколько результат TREND держится при порогах 1.5 или 2.5, из работы не узнать.
Доля рынков без тренда к 2013 году не уникальна. На Рисунке 6 доля контрактов с TREND = 0 около 18 % в начале 2013 года, но такие же и большие значения были в конце 1970-х (около 20 %), в 1985 и 1992 годах. Рост после 2009 года есть, но исторически он не выходит за обычный диапазон.
Окно для поправки на корреляцию. Рисунок 7 построен по окну 6 месяцев, Таблица IV по окну 3 месяца. Сравнения окон нет.
Данные. Tick Data платные, кода нет. Конструкцию можно повторить по описанию, но точно воспроизвести выборку нельзя.
8. Что из этого следует на практике
Экономия оборота окупается через выпуклость издержек, а не сама по себе. При линейной модели снижение оборота на две трети почти не меняет Шарп. Смысл появляется, когда издержки растут быстрее объёма сделки, то есть у крупного капитала или на рынках с широким спредом. Для небольшого счёта на ликвидных фьючерсах прямой выигрыш от правила TREND по этой работе близок к нулю, и это стоит знать до усложнения системы.
Нулевая зона и сглаживание сигнала лечат разное. TREND не сглаживает силу сигнала, он умеет выходить в кэш, когда значимого тренда нет. Сглаживание уменьшает размер перекладок при постоянном присутствии в рынке. Это разные инструменты, и сравнивать их стоит по доле времени вне рынка и по поведению в худшие месяцы, а не только по Шарпу.
Оценка волатильности по OHLC почти бесплатна. Те же дневные данные, на месячном окне эффективность в 8 раз выше, оборот ниже у каждого из 75 контрактов. Особенно заметно на тихих рынках: ставки и короткие облигации.
Окно оценки волатильности стоит проверять по хвостам, а не только по Шарпу. Месячное окно даёт трендовой стратегии асимметрию −2.4 и эксцесс около 28, трёхмесячное около −0.2 и 4.
Средняя попарная корреляция как простая замена ковариационной матрице. Одно число вместо тысяч оценок, и множитель режет плечо, когда рынки начинают ходить вместе. Мерить его пользу стоит по Сортино, Калмару и знаку асимметрии: Шарп на длинной истории почти не двигается.
Два режимных индикатора из тех же данных. Доля рынков без значимого тренда и средняя попарная корреляция считаются без внешних источников. Авторы связывают с ними провал трендовых стратегий после 2008 года; будут ли они предсказывать провалы, работа не проверяет.
Склейка фьючерсов проверяется до любых тестов. Разностная склейка по словам авторов смещает средние доходности рынков в устойчивом контанго или бэквордации.
9. Тестируемые идеи
| № | Идея | Тип | Где считать |
|---|---|---|---|
| 1 | Заменить правило-знак на TREND (t-статистика наклона за 12 месяцев, порог ±2, иначе вне рынка) при прочих равных; мерить в первую очередь оборот по каждому рынку (в работе падение 55–85 %) и разницу Шарпов тестом Ledoit–Wolf | изменение конструкции | бэктестер |
| 2 | Заменить оценку волатильности по закрытиям на Yang–Zhang; метрика приёмки: среднее абсолютное изменение по каждому рынку, а не Шарп | изменение конструкции | Python |
| 3 | Добавить корреляционный множитель поверх обратной волатильности с целью 12 % на портфель; принимать по Сортино, Калмару и знаку асимметрии, отдельно отчитывать рост оборота | изменение конструкции | бэктестер |
| 4 | Считать долю рынков с за 12 месяцев как режимный индикатор и проверить, предсказывает ли её рост просадку трендовой корзины на 3–6 месяцев | диагностика | Python |
| 5 | Считать среднюю попарную корреляцию корзины по окнам 3 и 6 месяцев как второй режимный индикатор и сравнить окна между собой | диагностика | Python |
| 6 | Проверить, как склеены непрерывные ряды фьючерсов: пропорционально или разностью; при разностной склейке пересчитать средние доходности рынков в контанго и бэквордации | аудит | любая |
| 7 | Разложить оборот действующей стратегии на два канала: сумма и сумма ; по доминирующему каналу решать, что чинить, оценщик или сигнал | диагностика | Python |
| 8 | Прогнать стратегию с фактической волатильностью следующего периода вместо оценки и отчитать разрыв Шарпа как потолок выигрыша от лучшего прогноза волатильности | диагностика | бэктестер |
| 9 | Сравнить три сигнала одного рынка: знак, TREND с нулевой зоной и непрерывный сжатый сигнал; мерить оборот, долю времени вне рынка, максимальное плечо и 5 % худших месяцев | изменение конструкции | Python |
| 10 | Пересчитать асимметрию и эксцесс трендовой стратегии при окнах оценки волатильности 1, 2, 3 и 6 месяцев; если хвосты резко меняются между 1 и 2 месяцами, как на Рисунке 3, не сравнивать хвосты стратегий с разными окнами | аудит | Python |
| 11 | Проверить чувствительность правила TREND к порогу (1.5, 2, 2.5) и к числу лагов Newey–West; результат, который держится только на пороге 2, считать подогнанным | аудит | Python |