Як читати цей розбір. Головна думка роботи вміщується в одну картинку: Рисунок 1 у розділі 3. Механізм і формули в розділі 2, практична частина (витрати, плече) в розділі 6, слабкі місця в розділі 9. Теоретичний розділ 8 можна пропустити, якщо цікавить лише торгівля. Числа роботи ми не перераховували; приклади на числах, яких немає в авторів, позначені як наші.
Головна теза
Автори беруть готові факторні портфелі (ринок акцій, value, моментум, прибутковість та інші) і щомісяця масштабують їх обернено пропорційно до реалізованої дисперсії за попередній місяць. Минулий місяць був бурхливим, позиція менша; спокійним, більша. Така керована версія дає значущу додатну альфу відносно вихідного фактора в більшості з дев'яти факторів.
Пояснення одним реченням: волатильність на короткому горизонті добре передбачувана, а очікувана дохідність із нею майже не пов'язана, тому відношення «дохідність на одиницю ризику» в бурхливі місяці гірше, і розважливому інвесторові варто в ці місяці скорочуватися.
Незручний бік результату автори підкреслюють самі: стратегія знижує ризик у рецесіях, кризах і після обвалів, тобто тоді, коли загальноприйнята порада тримати позицію або нарощувати її. Восени 2008 року стратегія майже повністю вийшла в кеш і повернулася, коли волатильність спала. На думку авторів, це виключає звичайні пояснення через ризик і кидає виклик структурним моделям змінних у часі очікуваних дохідностей.
1. Як це влаштовано: фактор, ціна ризику і таймінг
Що таке фактор у цій роботі. Не фонд і не торгова система, а опублікований ряд дохідностей академічної стратегії. Mkt: ринок акцій загалом понад ставку векселів. SMB: маленькі компанії проти великих. HML: дешеві за балансовою вартістю проти дорогих. Mom: ті, що зросли за рік, проти тих, що впали. RMW: прибуткові проти неприбуткових. CMA: ті, що інвестують консервативно, проти агресивних. ROE та IA: рентабельність капіталу та інвестиції з моделі Hou, Xue і Zhang. Carry: валюти з високою ставкою проти валют із низькою.
Дані: денні й місячні фактори із сайту Кена Френча, фактори Hou–Xue–Zhang і валютний керрі Lustig–Roussanov–Verdelhan, отриманий від Адрієна Верделана. Періоди різні: 1926–2015 для Mkt, SMB, HML і Mom, 1963–2015 для RMW і CMA, 1967–2015 для ROE та IA, 1983–2015 для керрі.
Відправна точка авторів: середньо-дисперсійний інвестор тримає ризикового активу тим більше, чим краще співвідношення очікуваної дохідності й дисперсії, . Чисельник на горизонті місяця прогнозується погано, знаменник добре. Якщо вважати чисельник приблизно сталим, лишається ділити на прогноз дисперсії.
Важливо відрізняти це від того, як волатильність використовується в більшості систематичних стратегій. Зазвичай ділення на волатильність вирівнює тихі й бурхливі інструменти між собою. Тут той самий портфель у різні місяці тримається в різному розмірі: це таймінг у часі, а не нормування між інструментами. Робота обґрунтовує саме друге.
2. Метод в один рядок
Щомісяця множити дохідність фактора на , поділене на дисперсію його денних дохідностей за минулий місяць; потім регресією на вихідний фактор перевірити, чи лишилася альфа.
Що це таке. Правило розміру позиції: що сильніше трясло минулого місяця, то менше ризику в цьому.
Що означає кожен значок.
- : дохідність вихідного фактора («просто тримати») у наступному місяці.
- : дохідність керованої версії. Верхній індекс («сигма») лише позначка, не степінь.
- («сигма з дашком у квадраті»): оцінка дисперсії за минулим місяцем. Дашок означає оцінку.
- : сталий множник, підібраний так, щоб у керованої версії була та сама безумовна волатильність, що й у вихідної.
Рахунок за кроками. Наприкінці місяця порахувати дисперсію денних дохідностей фактора за цей місяць. Поділити на неї, це вага на наступний місяць. Помножити вагу на дохідність наступного місяця.
Приклад, наш. Нехай після підбору вага в спокійний місяць вийшла 2.0, а в місяць із вчетверо більшою дисперсією 0.5. У спокійний місяць стоїмо в подвійному розмірі, в бурхливий у половинному.
Навіщо потрібна константа . Щоб порівняння було чесним: інакше «покращення» можна отримати, просто збільшивши середній розмір ставки. Автори застерігають, що підбір на всій вибірці нічого не зазирає в майбутнє в сенсі коефіцієнта Шарпа:
"c has no effect on our strategy’s Sharpe ratio"(виноска 5).
Що це таке. Реалізована дисперсія: наскільки розкидані денні дохідності фактора всередині минулого місяця.
Що означає кожен значок. : номер торгового дня в місяці, в авторів 22 дні. : дохідність фактора цього дня. Внутрішня сума, поділена на 22, середня денна дохідність за місяць. Зовнішня сума складає квадрати відхилень від середнього.
Рахунок за кроками. Взяти денні дохідності за місяць, знайти їхнє середнє, для кожної знайти відхилення від середнього, піднести до квадрата, скласти.
Приклад, наш, на п'яти днях. Дохідності +1, −2, +0.5, −1, +1.5 %. Середнє 0. Квадрати відхилень . Якби дні були +0.2, −0.3, +0.1, −0.2, +0.2 %, сума була б 0.22, майже в 40 разів менша, і вага наступного місяця в стільки ж разів більша.
Навіщо це потрібно. Жодних моделей і параметрів, які треба оцінювати. Автори підкреслюють, що так інвестор міг би діяти в реальному часі. Складніші прогнози дисперсії в додатку дають кращий результат, але основна лінія тримається на найпростішому варіанті.
Що це таке. Перевірка, чи додала керована версія щось понад вихідний фактор.
Що означає кожен значок. («бета»): наскільки керована версія повторює вихідну. («альфа»): те, чого регресія не пояснила, власний внесок таймінгу. («епсилон»): шум.
Навіщо це потрібно. Додатна альфа означає, що комбінація «вихідний фактор плюс керована версія» має коефіцієнт Шарпа вищий, ніж будь-яка статична частка вихідного фактора з готівкою. Якщо фактор добре описує ціни широкого кола активів, це розширення всієї ефективної межі.
Що це таке. Ліва формула: який коефіцієнт Шарпа отримає інвестор, додавши керовану версію до вихідної. Права: на скільки відсотків зросте корисність середньо-дисперсійного інвестора.
Що означає кожен значок. : коефіцієнт Шарпа вихідного фактора. : стандартне відхилення залишків регресії (у таблицях роботи це RMSE). : appraisal ratio, альфа на одиницю доданого ризику.
Рахунок за кроками. Піднести до квадрата Шарп і appraisal ratio, скласти, взяти корінь. Квадрати складаються тому, що альфа і вихідний фактор за побудовою не корелюють, як катети прямокутного трикутника.
Приклад на числах роботи, рахунок наш. У ринку вихідний Шарп 0.42, appraisal ratio 0.33. ; у таблиці 5 роботи Шарп керованого ринку 0.52, зростання близько 25 %. Приріст корисності на цих округлених числах близько 60 %; автори дають 65 %.
Тонкість із річним перерахунком. Автори множать місячні дохідності на 12, і тоді волатильність теж зростає в 12 разів, тож відношення лишається місячним: appraisal ratio додатково множиться на (виноска 9). Їхній приклад: у моментуму альфа 12.5 і RMSE близько 50, appraisal .
3. Результати за окремими факторами
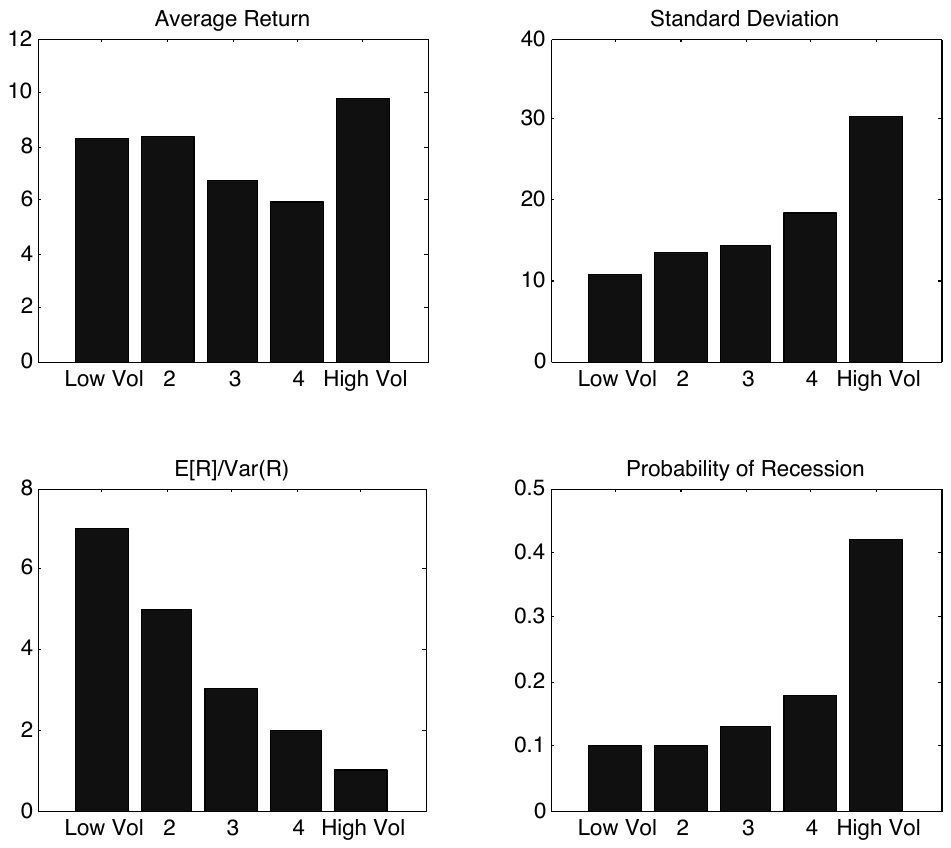
Як його читати. Усі місяці розбиті на п'ять груп за реалізованою волатильністю ринку за попередній місяць, від Low Vol (спокійні 20 %) до High Vol (бурхливі 20 %). Для кожної групи показано, що було в наступному місяці.
Що треба побачити. Середня дохідність (угорі ліворуч) скаче без порядку: приблизно 8.3, 8.4, 6.7, 5.9 і 9.8 % річних. Волатильність (угорі праворуч) зростає драбиною: приблизно 10.8, 13.4, 14.2, 18.4 і 30.2 %. Їхнє відношення (унизу ліворуч) тому падає з 7.0 до 1.0. Імовірність рецесії (унизу праворуч) у бурхливій групі близько 0.42 проти 0.10 у спокійній.
Практичний висновок. Ризик передбачуваний, винагорода за нього на місячному горизонті ні. У бурхливі місяці угода гірша, і скорочуватися розумно, причому скорочуватися доведеться саме в рецесії.
Таблиця 1 роботи, альфи керованих факторів до вихідних (річні, у відсотках, похибки в дужках).
| Mkt | SMB | HML | Mom | RMW | CMA | Carry | ROE | IA | |
|---|---|---|---|---|---|---|---|---|---|
| Бета до вихідного | 0.61 | 0.62 | 0.57 | 0.47 | 0.62 | 0.68 | 0.71 | 0.63 | 0.68 |
| Альфа | 4.86 (1.56) | −0.58 (0.91) | 1.97 (1.02) | 12.51 (1.71) | 2.44 (0.83) | 0.38 (0.67) | 2.78 (1.49) | 5.48 (0.97) | 1.55 (0.67) |
| Альфа з контролем на три фактори Fama–French | 5.45 | −0.33 | 2.66 | 10.52 | 3.18 | −0.01 | 2.54 | 5.76 | 1.14 |
| Спостережень, місяців | 1 065 | 1 065 | 1 065 | 1 060 | 621 | 621 | 360 | 575 | 575 |
| RMSE | 51.39 | 30.44 | 34.92 | 50.37 | 20.16 | 17.55 | 25.34 | 23.69 | 16.58 |
Як перевірити значущість подумки. Поділити альфу на похибку в дужках: більше за два приблизно означає значущість. Ринок , моментум , CMA , нічого. Рахунок наш.
Де ефект найсильніший. Моментум: 12.51 % річних, appraisal ratio 0.875. Автори пов'язують це з роботою Barroso і Santa-Clara: стратегії, які оминають крахи моментуму, таймуючи його волатильність, працюють винятково добре. Appraisal ratio в тексті роботи: ринок 0.34 (у вступі й Таблиці 2 0.33), HML 0.20, прибутковість 0.41, керрі 0.44, ROE 0.80, інвестиції 0.32.
Де ефекту немає. SMB: альфа від'ємна й незначуща. CMA: близько нуля.
Окреме застереження авторів щодо торговості: керований ринок звичайний інвестор міг би повторити в реальному часі, а з моментумом складніше: "The typical investor will likely find it difficult to trade the momentum factor" (виноска 7).
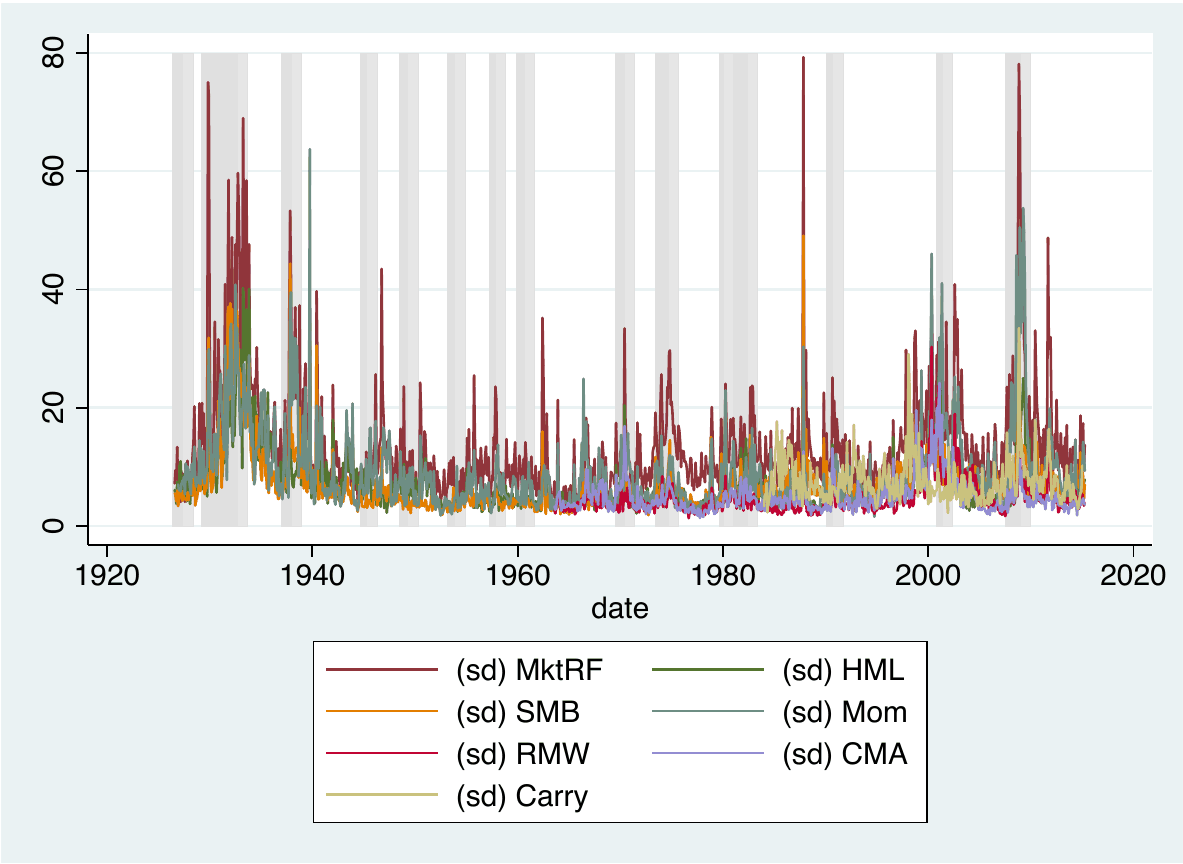
Як його читати. Лінії різного кольору: місячна волатильність кожного фактора у відсотках річних. Сірі смуги рецесії за датуванням NBER.
Що треба побачити. Волатильність іде плямами: спокійні періоди тягнуться роками, бурхливі теж. Викиди припадають на 1930-ті, 1987, 2000–2002 і 2008 роки, і в усіх факторів одночасно. Саме ця кластерність робить минулий місяць придатним прогнозом наступного, а спільна для факторів динаміка пояснює результат розділу 7 про спільну волатильність.
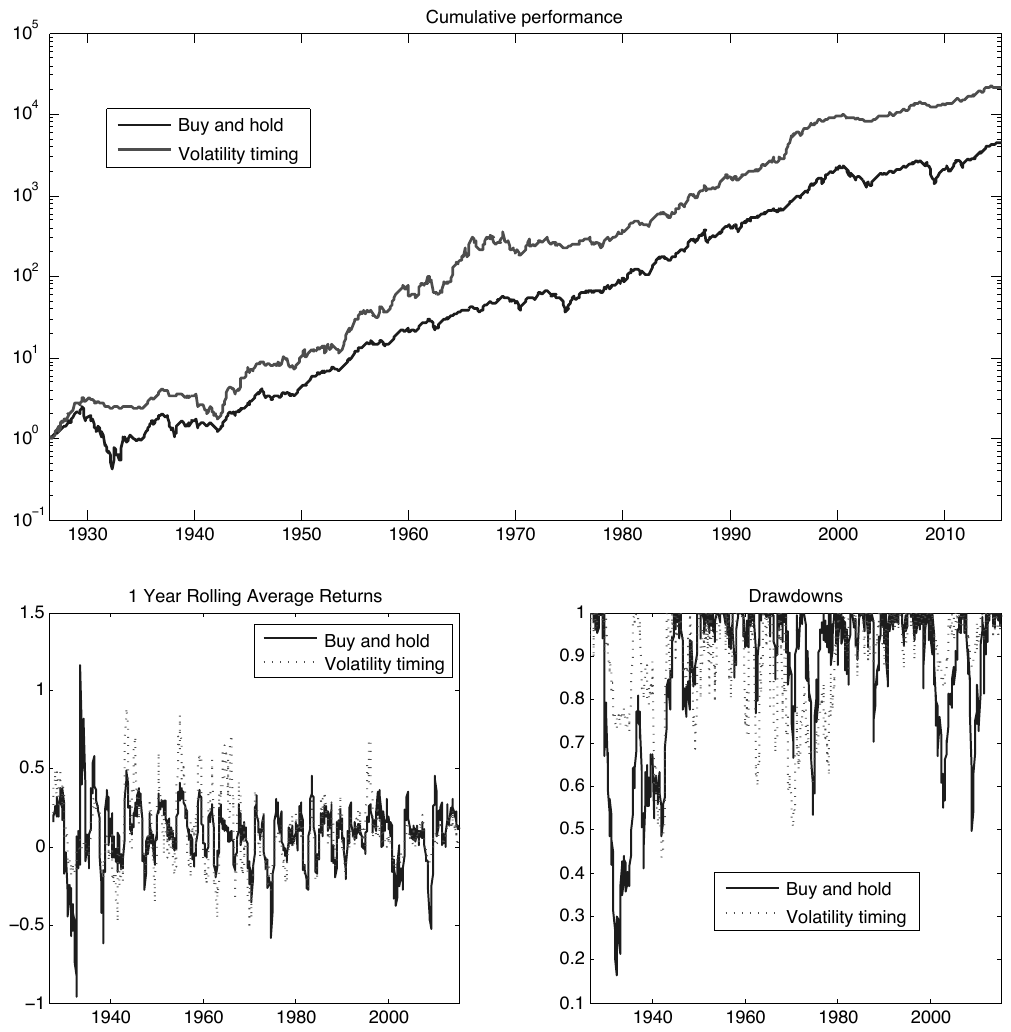
Як його читати. Угорі накопичений результат одного долара, вкладеного 1926 року, в логарифмічній шкалі; обидві версії мають однакову безумовну волатильність. Унизу ліворуч ковзні річні дохідності, унизу праворуч просадки.
Що треба побачити. За текстом роботи, керована версія наприкінці вибірки дала близько $20 000 проти приблизно $4 000. Вона програє в спокійні періоди з низькою волатильністю (наприклад, 1960-ті), коли стоїть з підвищеним плечем, і оминає великі обвали (Велика депресія, 2008), бо до їхнього розпалу вже скоротилася.
Що ще видно. На панелі просадок у керованої версії свої глибокі просадки, близько половини капіталу на початку 1940-х і близько 1970 року. Найгірші періоди стратегії й ринку не збігаються, але власні провали в неї є.
4. Комбінації факторів і підвибірки
Суворіший тест: що як в інвестора вже є всі фактори і він зібрав із них найкращу статичну комбінацію (MVE, mean-variance efficient)? Автори таймують цю комбінацію цілком, не змінюючи відносних ваг факторів.
Таблиця 2 роботи, панель A.
| Mkt | FF3 | FF3 + Mom | FF5 | FF5 + Mom | HXZ | HXZ + Mom | |
|---|---|---|---|---|---|---|---|
| Альфа | 4.86 | 4.99 | 4.04 | 1.34 | 2.01 | 2.32 | 2.51 |
| Похибка альфи | 1.56 | 1.00 | 0.57 | 0.32 | 0.39 | 0.38 | 0.44 |
| Шарп вихідної комбінації | 0.42 | 0.69 | 1.09 | 1.20 | 1.42 | 1.69 | 1.73 |
| Appraisal ratio | 0.33 | 0.50 | 0.69 | 0.56 | 0.77 | 0.91 | 0.91 |
Ваги комбінації підібрано на всій вибірці. Автори застерігають, що через це "the original MVE Sharpe ratios are likely to be overstated relative to the truth" (розділ 2.5), і тому, за їхніми словами, приріст коефіцієнта Шарпа радше занижений.
Таблиця 2 роботи, панель B, альфа за тридцятирічними періодами.
| Mkt | FF3 | FF3 + Mom | FF5 | FF5 + Mom | HXZ | HXZ + Mom | |
|---|---|---|---|---|---|---|---|
| 1926–1955 | 8.11 (3.09) | 1.94 (0.92) | 2.45 (0.74) | ||||
| 1956–1985 | 2.06 (2.82) | 0.99 (1.43) | 2.54 (1.16) | 0.13 (0.43) | 0.71 (0.67) | 0.77 (0.39) | 1.00 (0.51) |
| 1986–2015 | 4.22 (1.66) | 5.66 (1.74) | 4.98 (0.95) | 1.88 (0.41) | 2.65 (0.47) | 3.03 (0.50) | 3.24 (0.57) |
Середній період слабший: у ринку альфа 2.06 за похибки 2.82, тобто незначуща. Точкові оцінки додатні скрізь. Пояснення авторів: таймінг працює лише за сильних коливань волатильності, а "Volatility varied far less in the 1956-1986 period" (розділ 2.5; у тексті так, хоча період у таблиці 1956–1985).
5. Рецесії, динаміка і горизонт
Що це таке. Та сама регресія, але з вимикачем на місяці рецесії.
Що означає кожен значок. : індикатор, дорівнює 1 у місяці рецесії NBER і 0 в решту. : бета у звичайні місяці. : наскільки бета в рецесію відрізняється від звичайної; у рецесію бета дорівнює .
Приклад на числах роботи. У ринку , , отже в рецесію .
Навіщо це потрібно. Перевірити пояснення «стратегія заробляє, бо бере ризик рецесій». Виходить навпаки: у рецесіях ризик менший.
За Таблицею 3 роботи від'ємна в усіх перевірених у таблиці факторів (SMB у ній немає): HML −0.43, Mom −0.53, CMA −0.41, ROE −0.42, IA −0.39. У RMW −0.08 за похибки 0.13 і в керрі −0.26 за похибки 0.15 різниця слабка.
Як це поєднати з тим, що в рецесіях очікувана дохідність висока. Автори будують векторну авторегресію (VAR) з реалізованої дисперсії, дохідності та CAPE Шиллера і дивляться, як система відгукується на шок дисперсії.
Що таке VAR, на пальцях. Модель, де кілька величин пояснюють одна одну із затримкою. У систему подають одиночний поштовх і дивляться, як кожна величина реагує і скільки часу повертається до норми. Це називають відгуком на імпульс.
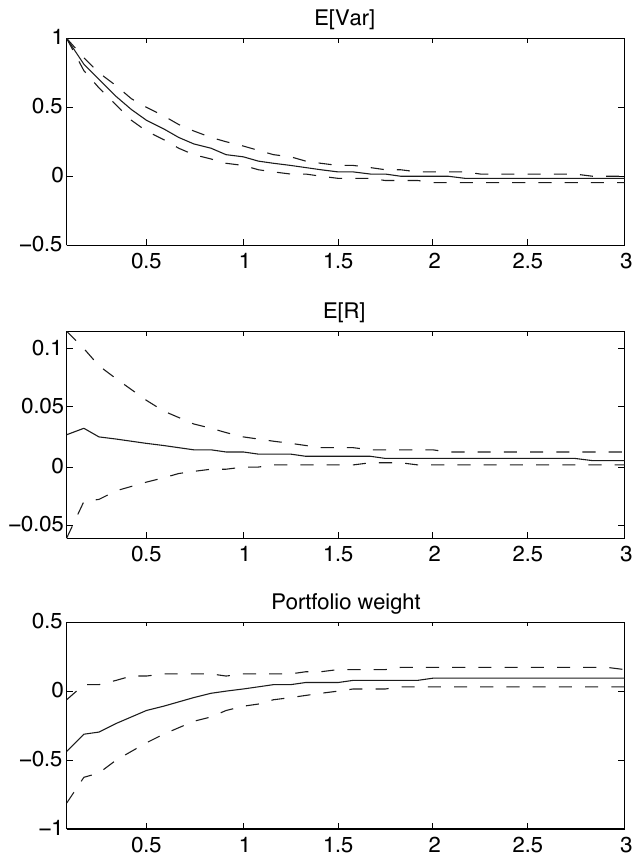
Як його читати. Три панелі, по горизонталі роки після шоку. Угорі очікувана дисперсія, посередині очікувана дохідність, унизу оптимальна вага середньо-дисперсійного інвестора у відхиленнях від середнього. Пунктири довірчі інтервали.
Що треба побачити. Дисперсія підскакує і за рік із невеликим майже повертається до норми. Очікувана дохідність піднімається слабко, але тримається довше. Вага одразу після шоку ріжеться приблизно наполовину і приблизно за рік повертається: за текстом роботи, частка тримається нижче за одиницю близько 12 місяців.
Що ще видно. Нижня межа інтервалу для очікуваної дохідності в перші місяці нижча за нуль: зростання дохідності після шоку статистично не встановлено. Автори самі попереджають, що відгук дохідності
"should be read with caution, as return predictability regressions are poorly estimated"(розділ 3.6).
Висновок авторів: обидва факти правильні, але на різних швидкостях. Волатильність підскакує різко і швидко йде, очікувана дохідність піднімається слабше і тримається довго. Тому одразу після шоку розумно скоротитися, а потім поступово повертатися, і стратегія саме так і робить.
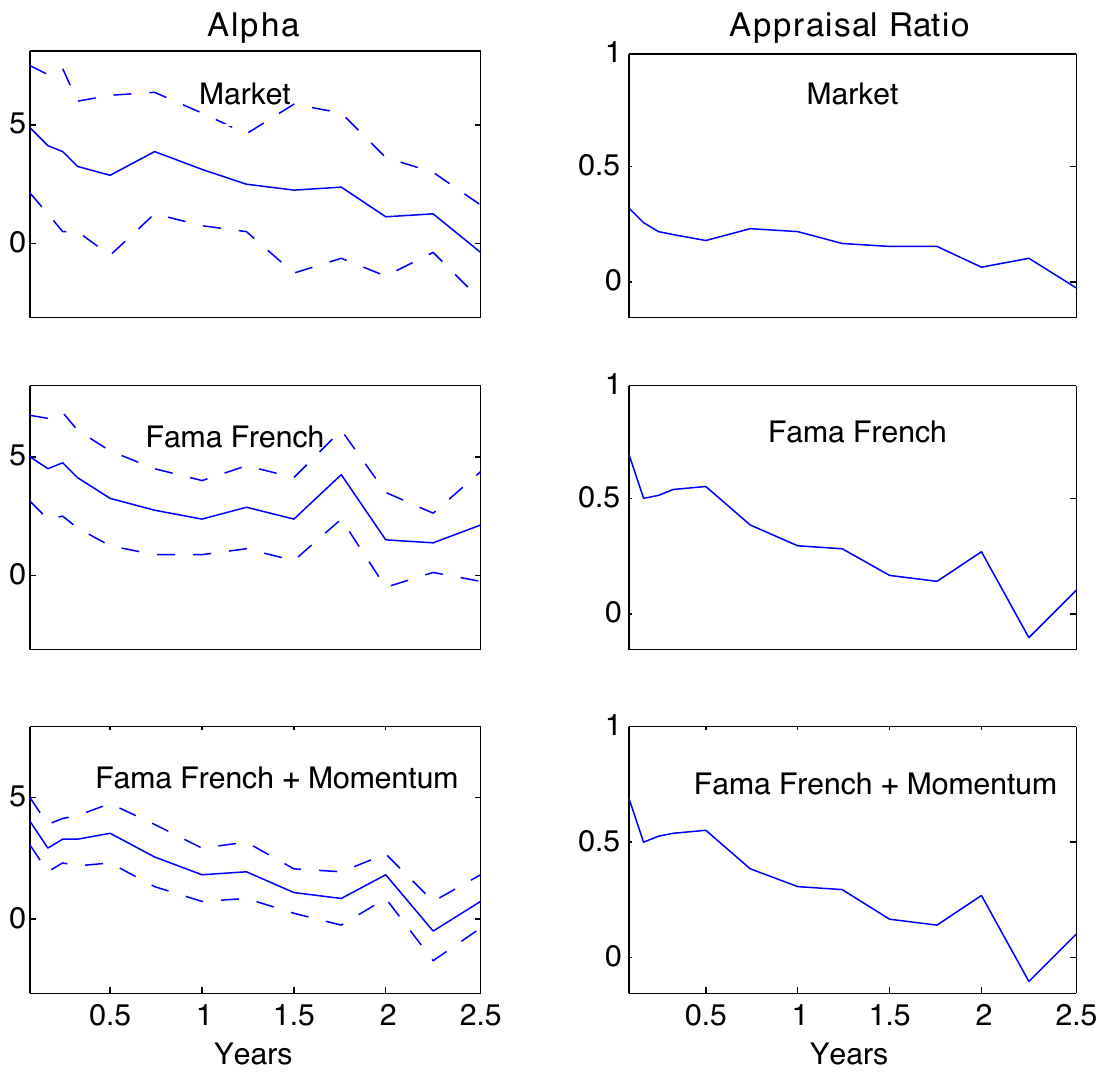
Як його читати. Вага рахується за дисперсією останнього місяця, але позиція тримається місяців без перерахунку. По горизонталі горизонт у роках, ліворуч альфа з 90-відсотковим інтервалом, праворуч appraisal ratio.
Що треба побачити. Обидві величини повільно знижуються з подовженням горизонту: минула волатильність гірше прогнозує далекий період. За текстом роботи альфа ринку значуща на 10-відсотковому рівні до 18 місяців.
Що ще видно. На лівій верхній панелі нижня межа інтервалу для ринку торкається нуля вже близько пів року, тож «до 18 місяців» варто читати як «значуще в більшості точок до 18 місяців». Автори додають, що VAR дає майже нульову автокореляцію волатильності на 12 місяцях, а непараметрична оцінка більша за 0.2, тому альфа падає повільніше, ніж підказує VAR.
6. Витрати і плече
Таблиця 4 роботи, ринковий портфель. це середня абсолютна зміна ваги за місяць. 1 б.п. взято у Fleming і співавторів, 10 б.п. у Frazzini і співавторів за торгівлі близько 1 % денного обсягу, 14 б.п. додають 4 б.п. на зростання витрат за VIX на 98-му перцентилі. Останній стовпчик: за яких витрат альфа обнуляється.
| Вага | Опис | E[R], % | α, % | α за 1 б.п. | α за 10 б.п. | α за 14 б.п. | Беззбитковість, б.п. | |
|---|---|---|---|---|---|---|---|---|
| реалізована дисперсія | 0.73 | 9.47 | 4.86 | 4.77 | 3.98 | 3.63 | 56 | |
| реалізована волатильність | 0.38 | 9.84 | 3.85 | 3.80 | 3.39 | 3.21 | 84 | |
| прогноз дисперсії AR(1) | 0.37 | 9.47 | 3.30 | 3.26 | 2.86 | 2.68 | 74 | |
| без плеча | 0.16 | 5.61 | 2.12 | 2.10 | 1.93 | 1.85 | 110 | |
| плече до 50 % | 0.16 | 7.18 | 3.10 | 3.08 | 2.91 | 2.83 | 161 |
Що тут важливо. Ділення на волатильність замість дисперсії вдвічі знижує оборот (0.38 проти 0.73) і піднімає поріг беззбитковості з 56 до 84 б.п. Причина арифметична: дисперсія це квадрат волатильності, і ділення на неї реагує на зміни вдвічі різкіше. Обмеження плеча знижує оборот у 4.5 раза, альфа падає до 2.12–3.10 %, а поріг беззбитковості зростає до 110–161 б.п.
Що таке витрати беззбитковості. Одне число, яке каже, чи є запас міцності, без суперечки про те, яка модель витрат правильна. За словами авторів, стратегія
"survives transactions costs, even in high volatility episodes"(розділ 3.2).Чого тут немає. Витрати пораховано лише для ринку: для решти факторів, за словами авторів, немає добрих оцінок навіть вартості торгівлі самим фактором.
Плече (Таблиця 5 роботи). Розподіл ваги базової стратегії: медіана 0.93, 75-й перцентиль 1.59, 90-й 2.64, 99-й 6.39. У версії з діленням на волатильність 99-й перцентиль 3.36, у прогнозу AR(1) 4.58. Шарп у всіх варіантів, включно з обмеженими, майже однаковий: 0.51–0.53.
Чому верхні перцентилі важливіші за медіану. Медіана 0.93 виглядає безневинно. Але в одному місяці зі ста базова стратегія вимагає понад шестикратного плеча, причому в найспокійніші місяці. Якщо брокер стільки не дасть, стратегія працює не так, як у таблиці.
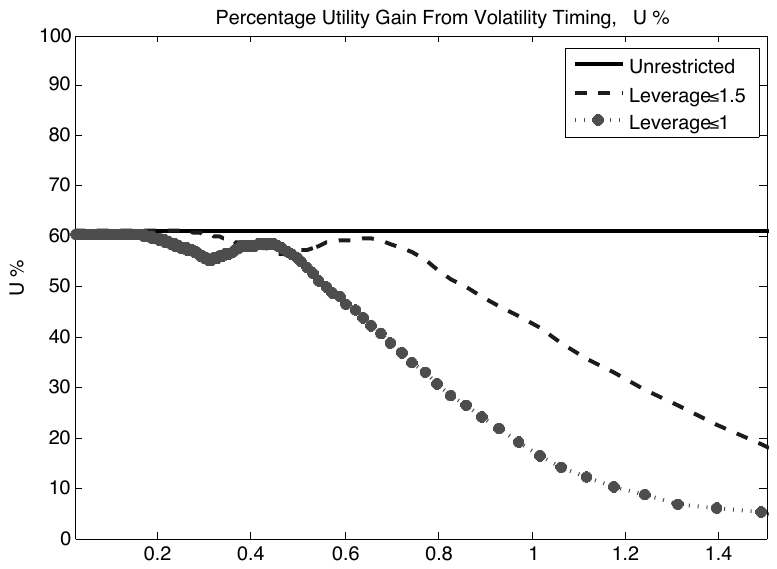
Як його читати. По горизонталі цільова безумовна частка акцій інвестора (що менший страх ризику, то вона вища), по вертикалі приріст корисності у відсотках. Суцільна лінія без обмежень, пунктир плече до 1.5, точки без плеча.
Що треба побачити. Без обмежень приріст близько 60 % за будь-якої цільової частки. З обмеженнями приріст сильно залежить від того, скільки ризику хоче інвестор: за цільової частки 0.6 і заборони плеча близько 50 %, за частки 1.0 і плеча до 1.5 близько 45 % (обидва числа в тексті роботи), а за частки 1.0 і заборони плеча на рисунку лише близько 17 %. Для інвестора, який і так хоче бути повністю в акціях, заборона плеча з'їдає більшу частину виграшу.
Плече через опціони. Щоб закрити заперечення «вся річ у доступі до плеча», автори реалізують підвищену експозицію через портфель із шести кол-опціонів на S&P 500 «у грошах» (60 і 90 днів, бета близько 7), квітень 1986 – січень 2012 року. Шарп: «просто тримати» 0.39, звичайний таймінг 0.59, через кол-опціони 0.54, через кол-опціони й продані пут-опціони 0.60. Альфи 4.03, 5.90 і 6.67 за похибок 1.81, 3.01 і 2.86.
Корисність. Інвестор, якому доступний лише ринок, за розрахунком авторів підвищує корисність на 65 %; за оцінкою Campbell і Thompson, таймінг очікуваної дохідності дає близько 35 %. За Рисунком 4 без обмежень близько 60 %; різницю автори пояснюють різною постановкою (виноска 11).
7. Перевірки стійкості
Risk parity і betting against beta. Це крос-секційні стратегії: в один момент вони віддають перевагу спокійним активам перед бурхливими. Тут таймінг часовий: той самий портфель у різний час. Контроль на фактор risk parity альфу не змінює (4.86 → 4.86 у ринку), контроль на BAB теж (додаток, Таблиця 9), а керована за волатильністю версія самого BAB дає альфу 5.67 % до вихідного BAB.
Спільна волатильність замість власної (Таблиця 7). Якщо ділити кожен фактор не на власну дисперсію, а на першу головну компоненту дисперсій усіх факторів, результати трохи слабші, але здебільшого ті самі: ринок 4.22, моментум 11.00, ROE 4.21. Виняток керрі: "the alpha for the currency carry trade disappears" (розділ 3.5), альфа −1.28. Волатильність валютного керрі живе окремо від акцій.
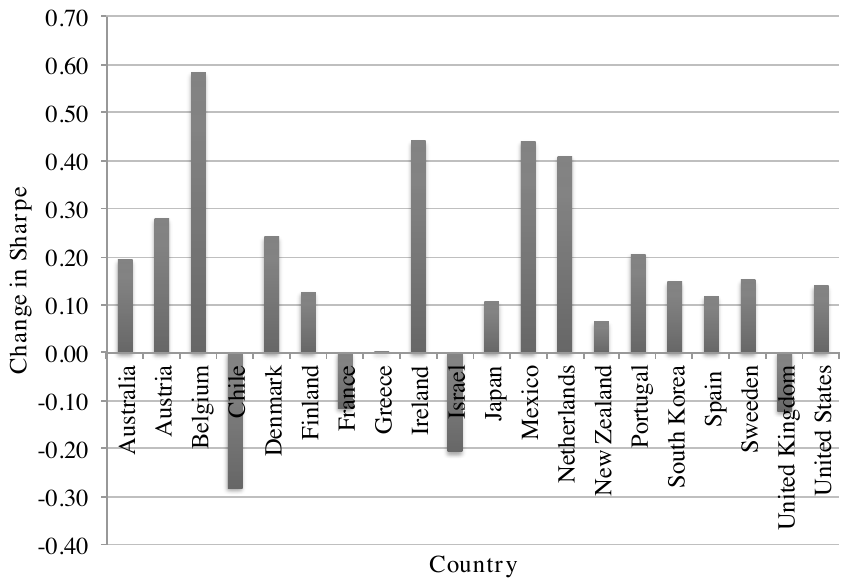
Як його читати. Стовпчик: Шарп керованого індексу країни мінус Шарп «просто тримати». Індекси з Global Financial Data, у доларах, понад ставку США.
Що треба побачити. У середньому Шарп вищий на 0.15, додатна зміна у 80 % країн. Від'ємна в Чилі, Франції, Ізраїлю та Великої Британії, у Греції близько нуля, найбільша в Бельгії (близько 0.58).
Застереження авторів. У багатьох рядах лише ціни без дивідендів, тому
"our results are not intended to accurately capture the level of Sharpe ratios"(підпис до Рисунка 8); різницю Шарпів, на їхню думку, це зачіпає слабко.
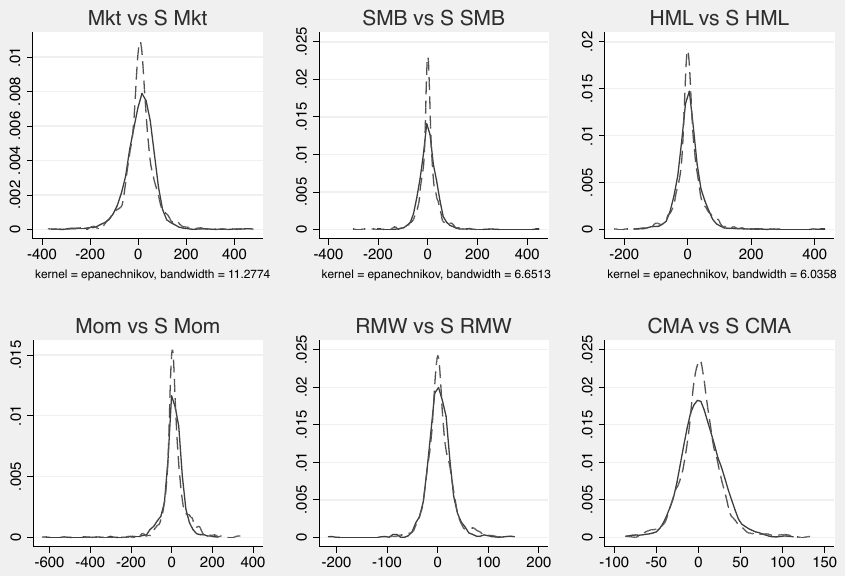
Як його читати. Суцільна лінія розподіл вихідного фактора, пунктир керованого.
Що цим перевіряється. Заперечення «ви продали страховку від краху»: багато стратегій піднімають Шарп за рахунок рідкісних катастроф, і тоді лівий хвіст керованої версії був би товщим. На рисунку пунктир гостріший у центрі, а хвости не товщі; автори пишуть, що явної картини немає, а якщо щось видно, то в частини факторів лівий хвіст керованої версії навіть тонший.
Інше з додатка. Низхідна бета керованого ринку 0.11 і незначуща. Стратегія менш чутлива до шоків волатильності, ніж вихідний фактор, бо в бурхливі періоди тримає менше. За маніпуляційно-стійкою мірою якості (MPPM, Goetzmann і співавтори) керований ринок дає 4.33 % проти 2.48 % у ринку. На штучних даних, де ціна ризику стала, MPPM керованої версії вища за ринкову лише в 0.2 % симуляцій, медіанна альфа близько 10 б.п., а шанс отримати 4.86 % практично нульовий.
Контроль на всі фактори одразу (додаток, Таблиці 10 і 11). Тут важливе застереження самих авторів: "Notably, the alpha for the scaled market portfolio is reduced when including all other factors" (додаток A.3). За контролю на ринок, HML, SMB і моментум (1926–2015) альфа керованого ринку 2.43 за похибки 1.60; за контролю на шість факторів (1963–2015) 0.18 за похибки 1.87. Автори пояснюють це тим, що частина інформації керованого ринку міститься в моментумі, і вважають правильним еталоном для інвестора з усіма факторами комбінацію MVE з Таблиці 2.
8. Теорія: альфа як коваріація ціни ризику й дисперсії
Що це таке. Формула, яка перетворює торговий результат на твердження про будову ринку: альфа таймінгу дорівнює, зі знаком мінус, коваріації «ціни ризику» й дисперсії.
Що означає кожен значок.
- («мю»): очікувана надлишкова дохідність у момент .
- : умовна дисперсія.
- : ціна ризику, дохідність на одиницю дисперсії. На Рисунку 1 це третя панель.
- : коваріація, чи рухаються дві величини разом. Додатна: зростають разом. Від'ємна: одна зростає, інша падає.
- : середнє в часі.
Як це читається словами. Альфа додатна, коли в періоди високої дисперсії ціна ризику нижча. Якби ринок у бурхливі часи платив за ризик пропорційно більше (), ціна ризику була б сталою, коваріація нульовою, і альфи не було б: виходячи з бурхливих періодів, стратегія втрачала б рівно стільки дохідності, скільки ризику.
Окремий випадок. Якщо очікувана дохідність стала, альфа дорівнює , де . Це поправка нерівності Єнсена, і вона зростає з волатильністю волатильності: що сильніше гуляє дисперсія, то більша альфа таймінгу.
Приклад, наш. Дисперсія половину часу 1, половину 4 (в умовних одиницях). Тоді , , . Якби дисперсія не змінювалася, .
Навіщо це потрібно. Стандартні моделі влаштовані навпаки: у погані часи ефективне неприйняття ризику зростає, і ціна ризику зростає разом із волатильністю. Тоді коваріація додатна, а альфа нульова або від'ємна.
Далі автори показують, як за альфою відновити ту частину змін ціни ризику, яка пов'язана з волатильністю, і побудувати стохастичний дисконтувальний множник, що оцінює і статичні, і керовані за волатильністю стратегії. На числах ринку, з оцінкою передбачуваності дохідності з Campbell і Thompson, урахування змін волатильності знижує квадрат похибки ціноутворення приблизно на 38 %, урахування змін очікуваної дохідності на 21 %.
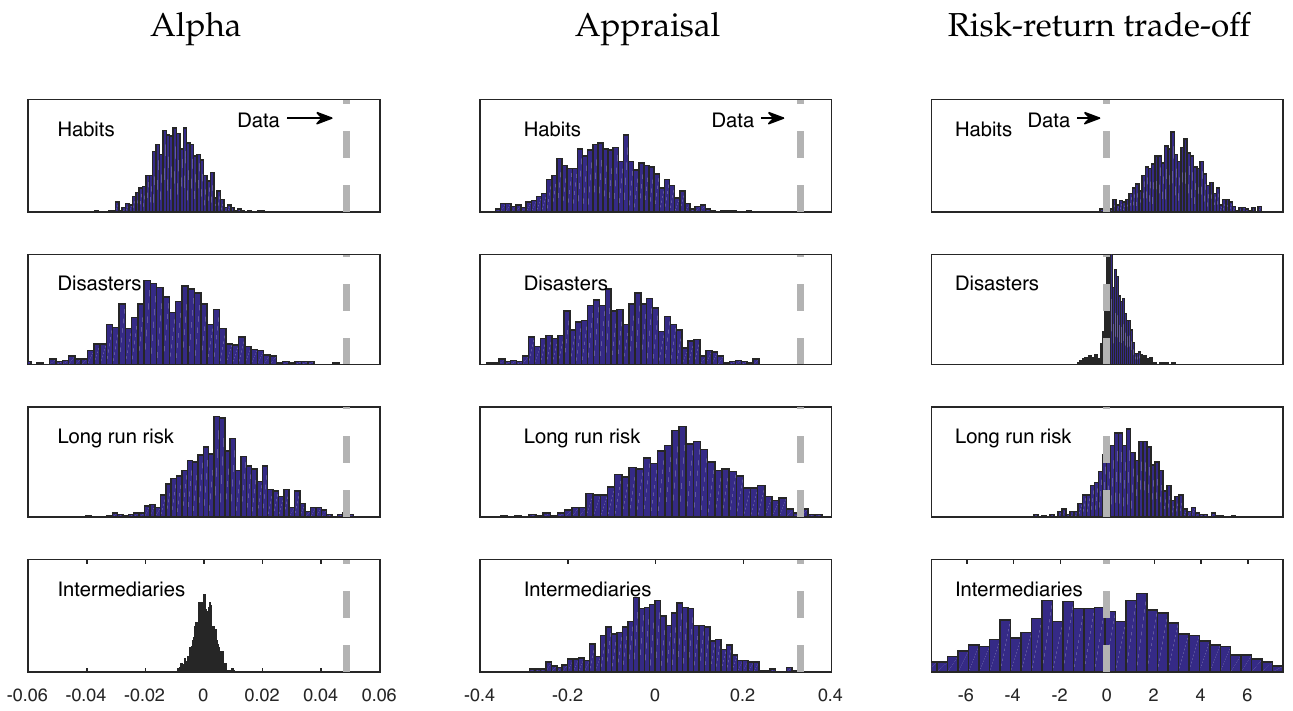
Як його читати. Рядки моделі: звичка (Campbell–Cochrane), рідкісні катастрофи (Wachter), довгостроковий ризик (Bansal–Yaron), посередники (He–Krishnamurthy). Стовпчики: альфа керованої стратегії, appraisal ratio і коефіцієнт звичайної регресії «дохідність на минулу дисперсію». Гістограма показує, що модель породжує на 1000 штучних історій по 100 років; сірий пунктир показує, що в реальних даних.
Що треба побачити. За альфою та appraisal ratio реальне значення лежить біля правого краю або за межами всіх чотирьох розподілів. За звичайною регресією (правий стовпчик) реальне значення близько нуля легко сумісне з моделями. Звідси теза авторів: їхній тест суворіший за звичайну регресію дохідності на волатильність. За текстом роботи, модель Bansal–Yaron дає таку саму велику альфу
"only in 0.2% of the simulated samples"(розділ 5.1), решта ще рідше.
Що могло б пояснити результат, автори прямо лишають відкритим: "A definitive answer to this question is beyond the scope of this paper" (розділ 5.2). Вони перелічують варіанти: інвестори повільно торгують або повільно оновлюють уявлення про волатильність; у бурхливі періоди змінюється склад шоків (більше шоків ставки дисконтування, які довгостроковий інвестор може перечекати); волатильність від навчання структурним параметрам оцінюється інакше, ніж звичайний ризик.
9. Що в роботі хитке
Застереження, які роблять самі автори
Неоднорідність за періодами. У 1956–1985 роках альфа ринку 2.06 за похибки 2.82; автори пояснюють це слабкими коливаннями волатильності в той період.
Контроль на всі фактори. У додатку альфа керованого ринку за контролю на решту факторів, насамперед моментум, падає до 2.43 (1926–2015) і 0.18 (1963–2015). Сильний висновок для ринку стосується інвестора, у якого є лише ринок.
Ваги комбінацій на всій вибірці. Шарпи вихідних комбінацій MVE, за словами авторів, завищені, оскільки ваги підібрано всередині вибірки. Вони роблять висновок, що приріст від таймінгу через це радше занижений.
Торговість. Моментум та інші лонг-шорт фактори звичайному інвесторові повторити важко, витрати оцінено лише для ринку.
Відгук дохідності у VAR. Автори самі просять читати його з обережністю: регресії передбачуваності дохідності оцінюються погано.
Пояснення ефекту. Остаточної відповіді, чому ціна ризику падає за зростання волатильності, автори не дають і лишають це на майбутнє.
Що відомо поза роботою
Робота породила окрему лінію критики. Найвідоміша стаття Cederburg, O'Doherty, Wang і Yan «On the Performance of Volatility-Managed Portfolios» (Journal of Financial Economics, 2020): за їхнім висновком, за строгої реалізації поза вибіркою, коли ваги комбінації керованого й вихідного фактора оцінюються лише за минулими даними, перевага в більшості факторів зникає або стає незначущою. Це не скасовує спостережуваного в даних зв'язку з Рисунка 1, але означає, що числа таблиць не можна прямо переносити в очікування. Сусідня робота Harvey і співавторів (2018) показує, що зростання коефіцієнта Шарпа від таргетування волатильності є в акцій і кредиту, але не в облігацій, валют і товарів.
Що помітили під час читання, не перераховуючи
Це розбіжності всередині самої роботи, знайдені під час зіставлення її таблиць і підписів. Ми їх не рахували, на головний висновок вони не впливають, тому до лічильника розбіжностей не входять.
Альфи двох варіантів у Таблицях 4 і 5 переставлені. У Таблиці 4 у варіанта з діленням на реалізовану волатильність альфа 3.85, у прогнозу AR(1) 3.30. У Таблиці 5 навпаки: у реалізованої волатильності 3.30 (похибка 1.02), у прогнозу 3.85 (похибка 1.36). Яка пара правильна, за текстом не встановити. Це стосується практичного порівняння «волатильність чи дисперсія»: двократна різниця в обороті від цього не залежить, а от різниця в альфі залежить.
Кількість лагів у VAR. У тексті розділу 3.6 VAR оцінюється "with one lag of (log) realized variance", у підписі до Рисунка 5 "2 lags of each variable".
Рисунок 6. Праві панелі для комбінації трьох факторів Fama–French і для неї ж із моментумом на око збігаються точка в точку, і початкове значення близько 0.7 ближче до appraisal ratio комбінації з моментумом (0.69) з Таблиці 2, ніж без нього (0.50).
10. Що з цього випливає на практиці
Дві ролі волатильності не варто змішувати. Ділення на волатильність заради зіставності інструментів і ділення заради таймінгу загальної експозиції дають у коді один рядок, але спираються на різні докази. Розділивши їх на два множники, можна перевіряти кожен окремо.
Обернена волатильність практичніша за обернену дисперсію. Оборот удвічі нижчий, поріг беззбитковості за витратами вищий (84 проти 56 б.п.), хвіст потрібного плеча м'якший (99-й перцентиль 3.4 проти 6.4).
Дивитися на верхні перцентилі потрібного плеча, а не на медіану. Стратегія вимагає найбільшого плеча в найтихіші місяці. Обмеження плеча майже не змінює Шарп, але знижує альфу і сильно залежить від того, скільки ризику власник рахунку хоче в середньому.
Витрати беззбитковості як метрика. Одне число в базисних пунктах одразу каже, чи є запас, і порівнюване між стратегіями.
Чекати відставання на тихому зростаючому ринку. Стратегія програє «просто тримати» у спокійні роки, коли стоїть з підвищеним плечем, і оминає обвали, яким передує зростання волатильності. Моніторинг живого рахунку варто будувати з урахуванням цього.
Перевіряти на своїх даних передумову, а не результат таблиць. Сортування місяців за минулою волатильністю (Рисунок 1) показує, чи є на конкретному ринку те, на чому тримається ефект. Якщо дохідність зростає разом із минулою волатильністю, таймінг не допоможе.
Якщо в портфелі вже є моментум, чекати меншого. Альфа керованого ринку в додатку роботи помітно падає за контролю на моментум.
11. Тестовані ідеї
| № | Ідея | Тип | Де рахувати |
|---|---|---|---|
| 1 | Масштабувати загальну експозицію свого кошика обернено до реалізованої дисперсії (або волатильності) її власної дохідності за минулий місяць; регресією на вихідний кошик звітувати альфу та appraisal ratio | зміна конструкції | бектестер |
| 2 | Порівняти три ваги: , і прогноз дисперсії; міряти середній , альфу і витрати, за яких альфа обнуляється | діагностика | Python |
| 3 | Для кожної стратегії з таргетуванням волатильності звітувати 50-й, 75-й, 90-й і 99-й перцентилі потрібної ваги; ввести стелю і поміряти, скільки альфи вона коштує | метрика приймання | Python |
| 4 | Додати в усі бектести витрати беззбитковості в базисних пунктах: рівень витрат, за якого альфа або прибуток обнуляється | метрика приймання | будь-яка |
| 5 | Повторити Рисунок 1 на своїх ринках: розбити місяці на п'ять груп за волатильністю попереднього місяця і порівняти середню дохідність, волатильність та їхнє відношення в наступному місяці | діагностика | Python |
| 6 | Регресія керованої версії на вихідну з індикатором кризових місяців (рецесії або місяці екстремальної волатильності): перевірити, що експозиція в кризи справді нижча | діагностика | Python |
| 7 | Прогнати таймінг із перерахунком ваги раз на тиждень, місяць і квартал і знайти точку, де виграш перестає покривати витрати | діагностика | бектестер |
| 8 | Рахувати масштабувальну константу й ваги комбінації керованої та вихідної версії лише за минулими даними (розширюване вікно); якщо альфа зникає, це та сама проблема реалізації поза вибіркою | аудит | Python |
| 9 | Додати в регресію керованої версії фактор моментуму або власну трендовий кошик; порівняти альфу з контролем і без (у роботі в ринку 4.86 проти 2.43 і 0.18) | аудит | Python |
| 10 | Порівняти ділення кожного ринку на власну волатильність із діленням на спільну волатильність кошика; ринки, у яких альфа за спільної волатильності зникає, як у валютного керрі, вести окремо | діагностика | Python |
| 11 | Розвести в коді нормування між інструментами і таймінг у часі на два окремі множники з окремими параметрами, щоб їх можна було вмикати по одному | аудит | будь-яка |