Как читать этот разбор. Главная мысль работы умещается в одну картинку: Рисунок 1 в разделе 3. Механизм и формулы в разделе 2, практическая часть (издержки, плечо) в разделе 6, слабые места в разделе 9. Теоретический раздел 8 можно пропустить, если интересует только торговля. Числа работы мы не пересчитывали; примеры на числах, которых нет у авторов, помечены как наши.
Главный тезис
Авторы берут готовые факторные портфели (рынок акций, value, моментум, прибыльность и другие) и каждый месяц масштабируют их обратно пропорционально реализованной дисперсии за предыдущий месяц. Прошлый месяц был бурным, позиция меньше; спокойным, больше. Такая управляемая версия даёт значимую положительную альфу относительно исходного фактора у большинства из девяти факторов.
Объяснение в одном предложении: волатильность на коротком горизонте хорошо предсказуема, а ожидаемая доходность с ней почти не связана, поэтому отношение «доходность на единицу риска» в бурные месяцы хуже, и разумному инвестору стоит в эти месяцы сокращаться.
Неудобную сторону результата авторы подчёркивают сами: стратегия снижает риск в рецессиях, кризисах и после обвалов, то есть тогда, когда общепринятый совет держать позицию или наращивать её. Осенью 2008 года стратегия почти полностью вышла в кэш и вернулась, когда волатильность спала. По мнению авторов, это исключает обычные объяснения через риск и бросает вызов структурным моделям меняющихся во времени ожидаемых доходностей.
1. Как это устроено: фактор, цена риска и тайминг
Что такое фактор в этой работе. Не фонд и не торговая система, а опубликованный ряд доходностей академической стратегии. Mkt: рынок акций целиком сверх ставки векселей. SMB: маленькие компании против больших. HML: дешёвые по балансовой стоимости против дорогих. Mom: выросшие за год против упавших. RMW: прибыльные против неприбыльных. CMA: консервативно инвестирующие против агрессивных. ROE и IA: рентабельность капитала и инвестиции из модели Hou, Xue и Zhang. Carry: валюты с высокой ставкой против валют с низкой.
Данные: дневные и месячные факторы с сайта Кена Френча, факторы Hou–Xue–Zhang и валютный керри Lustig–Roussanov–Verdelhan, полученный от Адриена Верделана. Периоды разные: 1926–2015 для Mkt, SMB, HML и Mom, 1963–2015 для RMW и CMA, 1967–2015 для ROE и IA, 1983–2015 для керри.
Отправная точка авторов: средне-дисперсионный инвестор держит рискового актива тем больше, чем лучше соотношение ожидаемой доходности и дисперсии, . Числитель на горизонте месяца предсказывается плохо, знаменатель хорошо. Если считать числитель примерно постоянным, остаётся делить на прогноз дисперсии.
Важно отличать это от того, как волатильность используется в большинстве систематических стратегий. Обычно деление на волатильность уравнивает тихие и бурные инструменты между собой. Здесь один и тот же портфель в разные месяцы держится в разном размере: это тайминг во времени, а не нормировка между инструментами. Работа обосновывает именно второе.
2. Метод в одну строку
Каждый месяц умножить доходность фактора на , делённое на дисперсию его дневных доходностей за прошлый месяц; затем регрессией на исходный фактор проверить, осталась ли альфа.
Что это такое. Правило размера позиции: чем сильнее трясло в прошлом месяце, тем меньше риска в этом.
Что означает каждый значок.
- : доходность исходного фактора («просто держать») в следующем месяце.
- : доходность управляемой версии. Верхний индекс («сигма») только пометка, не степень.
- («сигма с крышкой в квадрате»): оценка дисперсии по прошлому месяцу. Крышка означает оценку.
- : постоянный множитель, подобранный так, чтобы у управляемой версии была та же безусловная волатильность, что у исходной.
Счёт по шагам. В конце месяца посчитать дисперсию дневных доходностей фактора за этот месяц. Разделить на неё, это вес на следующий месяц. Умножить вес на доходность следующего месяца.
Пример, наш. Пусть после подбора вес в спокойный месяц получился 2.0, а в месяц с вчетверо большей дисперсией 0.5. В спокойный месяц стоим в двойном размере, в бурный в половинном.
Зачем нужна константа . Чтобы сравнение было честным: иначе «улучшение» можно получить, просто увеличив средний размер ставки. Авторы оговаривают, что подбор по всей выборке ничего не заглядывает в будущее в смысле Шарпа:
"c has no effect on our strategy’s Sharpe ratio"(сноска 5).
Что это такое. Реализованная дисперсия: насколько разбросаны дневные доходности фактора внутри прошлого месяца.
Что означает каждый значок. : номер торгового дня в месяце, у авторов 22 дня. : доходность фактора в этот день. Внутренняя сумма, делённая на 22, средняя дневная доходность за месяц. Внешняя сумма складывает квадраты отклонений от среднего.
Счёт по шагам. Взять дневные доходности за месяц, найти их среднее, у каждой найти отклонение от среднего, возвести в квадрат, сложить.
Пример, наш, на пяти днях. Доходности +1, −2, +0.5, −1, +1.5 %. Среднее 0. Квадраты отклонений . Если бы дни были +0.2, −0.3, +0.1, −0.2, +0.2 %, сумма была бы 0.22, почти в 40 раз меньше, и вес следующего месяца во столько же раз больше.
Зачем это нужно. Никаких моделей и оцениваемых параметров. Авторы подчёркивают, что так инвестор мог бы действовать в реальном времени. Более сложные прогнозы дисперсии в приложении дают результат лучше, но основная линия держится на самом простом варианте.
Что это такое. Проверка, добавила ли управляемая версия что-то сверх исходного фактора.
Что означает каждый значок. («бета»): насколько управляемая версия повторяет исходную. («альфа»): то, что регрессия не объяснила, собственный вклад тайминга. («эпсилон»): шум.
Зачем это нужно. Положительная альфа значит, что комбинация «исходный фактор плюс управляемая версия» имеет Шарп выше, чем любая статическая доля исходного фактора с наличными. Если фактор хорошо описывает цены широкого круга активов, это расширение всей эффективной границы.
Что это такое. Левая формула: какой Шарп получит инвестор, добавив управляемую версию к исходной. Правая: на сколько процентов вырастет полезность средне-дисперсионного инвестора.
Что означает каждый значок. : Шарп исходного фактора. : стандартное отклонение остатков регрессии (в таблицах работы это RMSE). : appraisal ratio, альфа на единицу добавленного риска.
Счёт по шагам. Возвести в квадрат Шарп и appraisal ratio, сложить, взять корень. Квадраты складываются потому, что альфа и исходный фактор по построению не коррелируют, как катеты прямоугольного треугольника.
Пример на числах работы, счёт наш. У рынка исходный Шарп 0.42, appraisal ratio 0.33. ; в таблице 5 работы Шарп управляемого рынка 0.52, рост около 25 %. Прирост полезности на этих округлённых числах около 60 %; авторы дают 65 %.
Тонкость с годовым пересчётом. Авторы умножают месячные доходности на 12, и тогда волатильность тоже растёт в 12 раз, так что отношение остаётся месячным: appraisal ratio дополнительно умножается на (сноска 9). Их пример: у моментума альфа 12.5 и RMSE около 50, appraisal .
3. Результаты по отдельным факторам
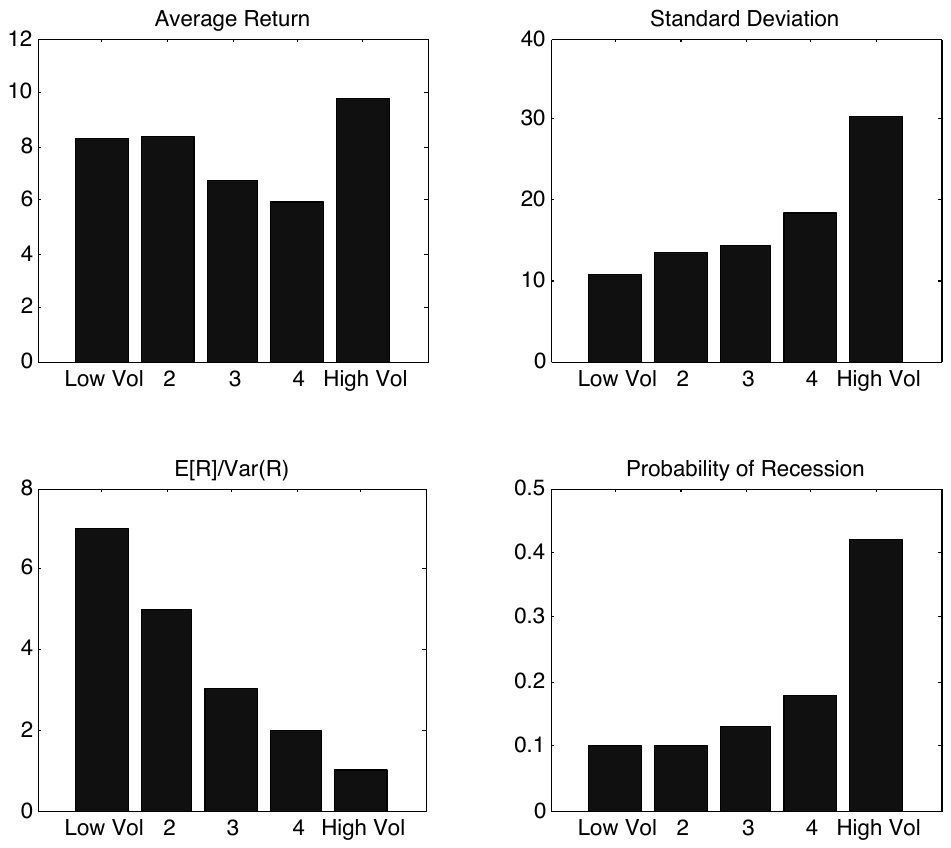
Как его читать. Все месяцы разбиты на пять групп по реализованной волатильности рынка за предыдущий месяц, от Low Vol (спокойные 20 %) до High Vol (бурные 20 %). Для каждой группы показано, что было в следующем месяце.
Что нужно увидеть. Средняя доходность (вверху слева) скачет без порядка: примерно 8.3, 8.4, 6.7, 5.9 и 9.8 % годовых. Волатильность (вверху справа) растёт лестницей: примерно 10.8, 13.4, 14.2, 18.4 и 30.2 %. Их отношение (внизу слева) поэтому падает с 7.0 до 1.0. Вероятность рецессии (внизу справа) в бурной группе около 0.42 против 0.10 в спокойной.
Практический вывод. Риск предсказуем, награда за него на месячном горизонте нет. В бурные месяцы сделка хуже, и сокращаться разумно, причём сокращаться придётся именно в рецессии.
Таблица 1 работы, альфы управляемых факторов к исходным (годовые, в процентах, ошибки в скобках).
| Mkt | SMB | HML | Mom | RMW | CMA | Carry | ROE | IA | |
|---|---|---|---|---|---|---|---|---|---|
| Бета к исходному | 0.61 | 0.62 | 0.57 | 0.47 | 0.62 | 0.68 | 0.71 | 0.63 | 0.68 |
| Альфа | 4.86 (1.56) | −0.58 (0.91) | 1.97 (1.02) | 12.51 (1.71) | 2.44 (0.83) | 0.38 (0.67) | 2.78 (1.49) | 5.48 (0.97) | 1.55 (0.67) |
| Альфа с контролем на три фактора Fama–French | 5.45 | −0.33 | 2.66 | 10.52 | 3.18 | −0.01 | 2.54 | 5.76 | 1.14 |
| Наблюдений, месяцев | 1 065 | 1 065 | 1 065 | 1 060 | 621 | 621 | 360 | 575 | 575 |
| RMSE | 51.39 | 30.44 | 34.92 | 50.37 | 20.16 | 17.55 | 25.34 | 23.69 | 16.58 |
Как проверить значимость в уме. Разделить альфу на ошибку в скобках: больше двух примерно означает значимость. Рынок , моментум , CMA , ничего. Счёт наш.
Где эффект сильнее всего. Моментум: 12.51 % годовых, appraisal ratio 0.875. Авторы связывают это с работой Barroso и Santa-Clara: стратегии, которые обходят крахи моментума, тайминуя его волатильность, работают исключительно хорошо. Appraisal ratio в тексте работы: рынок 0.34 (во введении и Таблице 2 0.33), HML 0.20, прибыльность 0.41, керри 0.44, ROE 0.80, инвестиции 0.32.
Где эффекта нет. SMB: альфа отрицательная и незначимая. CMA: около нуля.
Отдельная оговорка авторов про торгуемость: управляемый рынок обычный инвестор мог бы повторить в реальном времени, а с моментумом сложнее: "The typical investor will likely find it difficult to trade the momentum factor" (сноска 7).
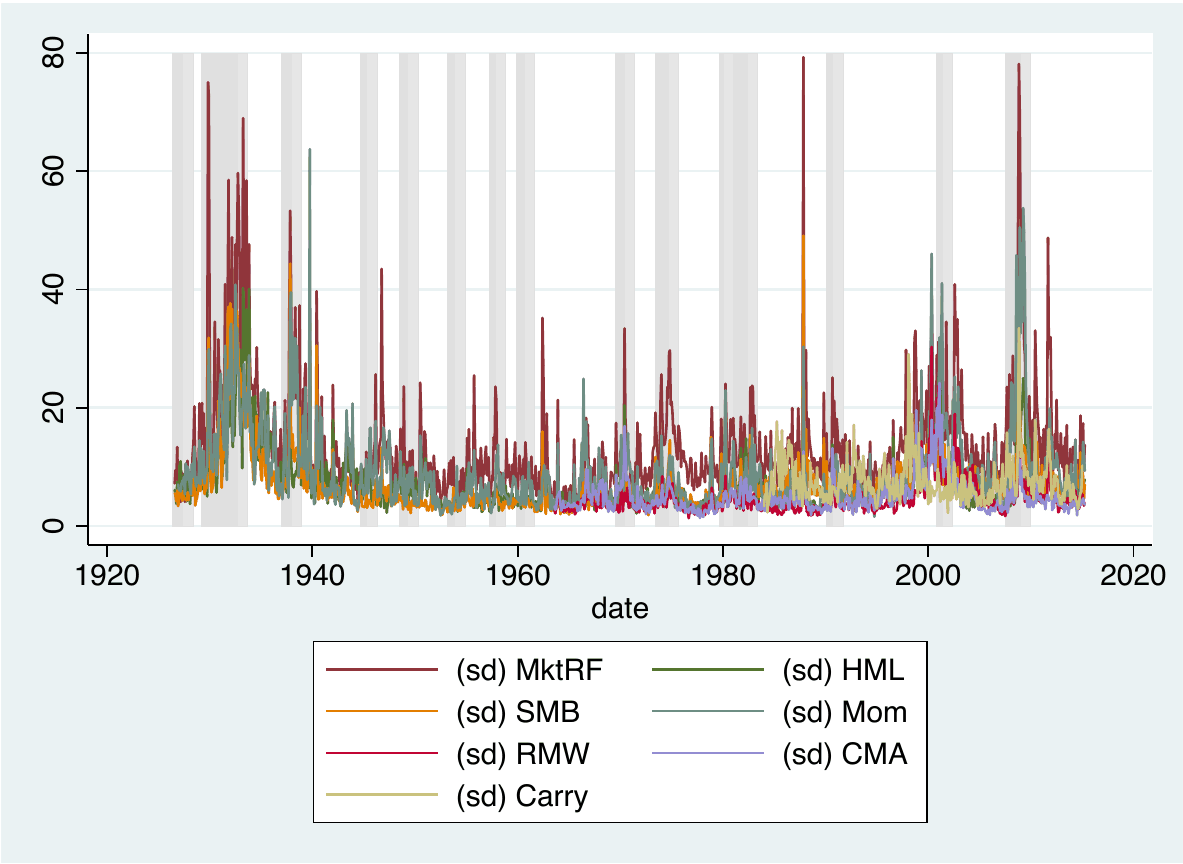
Как его читать. Линии разного цвета: месячная волатильность каждого фактора в процентах годовых. Серые полосы рецессии по датировке NBER.
Что нужно увидеть. Волатильность идёт пятнами: спокойные периоды тянутся годами, бурные тоже. Выбросы приходятся на 1930-е, 1987, 2000–2002 и 2008 годы, и у всех факторов одновременно. Именно эта кластерность делает прошлый месяц пригодным прогнозом следующего, а общая для факторов динамика объясняет результат раздела 7 об общей волатильности.
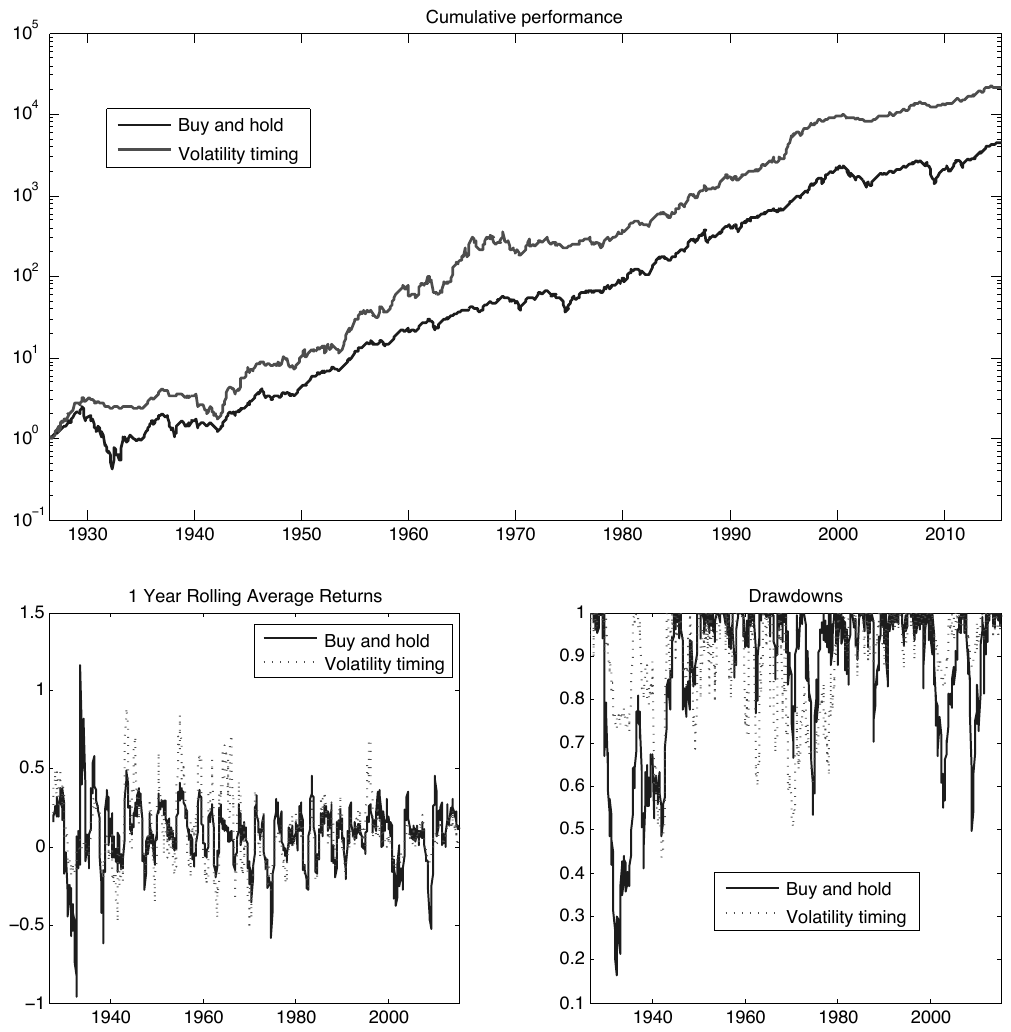
Как его читать. Вверху накопленный результат одного доллара, вложенного в 1926 году, в логарифмической шкале; обе версии имеют одинаковую безусловную волатильность. Внизу слева скользящие годовые доходности, внизу справа просадки.
Что нужно увидеть. По тексту работы, управляемая версия к концу выборки дала около $20 000 против примерно $4 000. Она проигрывает в спокойные периоды с низкой волатильностью (например, 1960-е), когда стоит с повышенным плечом, и обходит крупные обвалы (Великая депрессия, 2008), потому что к их разгару уже сократилась.
Что ещё видно. На панели просадок у управляемой версии свои глубокие просадки, около половины капитала в начале 1940-х и около 1970 года. Худшие периоды стратегии и рынка не совпадают, но собственные провалы у неё есть.
4. Комбинации факторов и подвыборки
Более строгий тест: что если у инвестора уже есть все факторы и он собрал из них лучшую статическую комбинацию (MVE, mean-variance efficient)? Авторы тайминуют эту комбинацию целиком, не меняя относительных весов факторов.
Таблица 2 работы, панель A.
| Mkt | FF3 | FF3 + Mom | FF5 | FF5 + Mom | HXZ | HXZ + Mom | |
|---|---|---|---|---|---|---|---|
| Альфа | 4.86 | 4.99 | 4.04 | 1.34 | 2.01 | 2.32 | 2.51 |
| Ошибка альфы | 1.56 | 1.00 | 0.57 | 0.32 | 0.39 | 0.38 | 0.44 |
| Шарп исходной комбинации | 0.42 | 0.69 | 1.09 | 1.20 | 1.42 | 1.69 | 1.73 |
| Appraisal ratio | 0.33 | 0.50 | 0.69 | 0.56 | 0.77 | 0.91 | 0.91 |
Веса комбинации подобраны по всей выборке. Авторы оговаривают, что из-за этого "the original MVE Sharpe ratios are likely to be overstated relative to the truth" (раздел 2.5), и поэтому, по их словам, прирост Шарпа скорее занижен.
Таблица 2 работы, панель B, альфа по тридцатилетним периодам.
| Mkt | FF3 | FF3 + Mom | FF5 | FF5 + Mom | HXZ | HXZ + Mom | |
|---|---|---|---|---|---|---|---|
| 1926–1955 | 8.11 (3.09) | 1.94 (0.92) | 2.45 (0.74) | ||||
| 1956–1985 | 2.06 (2.82) | 0.99 (1.43) | 2.54 (1.16) | 0.13 (0.43) | 0.71 (0.67) | 0.77 (0.39) | 1.00 (0.51) |
| 1986–2015 | 4.22 (1.66) | 5.66 (1.74) | 4.98 (0.95) | 1.88 (0.41) | 2.65 (0.47) | 3.03 (0.50) | 3.24 (0.57) |
Средний период слабее: у рынка альфа 2.06 при ошибке 2.82, то есть незначима. Точечные оценки положительны везде. Объяснение авторов: тайминг работает только при сильных колебаниях волатильности, а "Volatility varied far less in the 1956-1986 period" (раздел 2.5; в тексте так, хотя период в таблице 1956–1985).
5. Рецессии, динамика и горизонт
Что это такое. Та же регрессия, но с выключателем на месяцы рецессии.
Что означает каждый значок. : индикатор, равен 1 в месяцы рецессии NBER и 0 в остальные. : бета в обычные месяцы. : насколько бета в рецессию отличается от обычной; в рецессию бета равна .
Пример на числах работы. У рынка , , значит в рецессию .
Зачем это нужно. Проверить объяснение «стратегия зарабатывает, потому что берёт риск рецессий». Выходит наоборот: в рецессиях риск меньше.
По Таблице 3 работы отрицательна у всех проверенных в таблице факторов (SMB в ней нет): HML −0.43, Mom −0.53, CMA −0.41, ROE −0.42, IA −0.39. У RMW −0.08 при ошибке 0.13 и у керри −0.26 при ошибке 0.15 разница слабая.
Как это совместить с тем, что в рецессиях ожидаемая доходность высокая. Авторы строят векторную авторегрессию (VAR) из реализованной дисперсии, доходности и CAPE Шиллера и смотрят, как система откликается на шок дисперсии.
Что такое VAR, на пальцах. Модель, где несколько величин объясняют друг друга с задержкой. В систему подают одиночный толчок и смотрят, как каждая величина реагирует и сколько времени возвращается к норме. Это называется откликом на импульс.
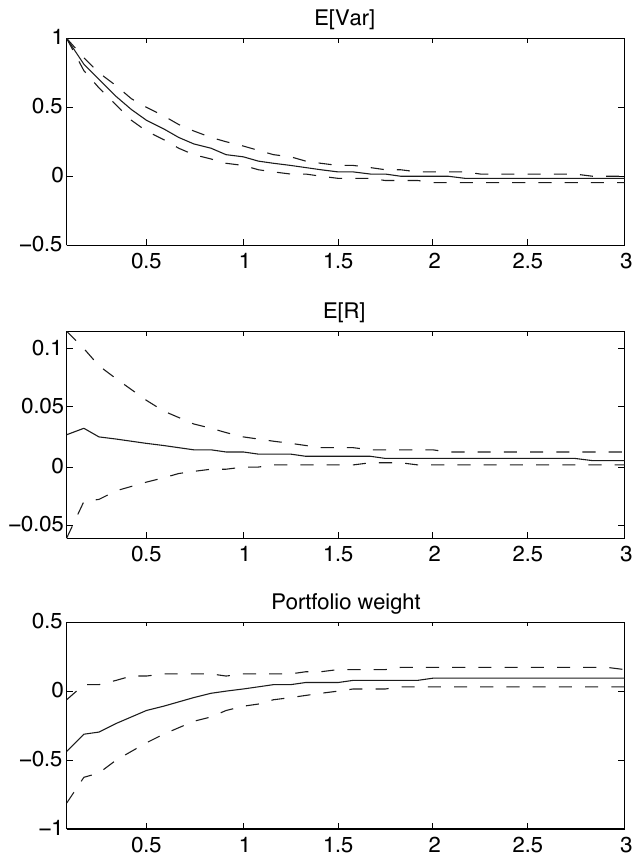
Как его читать. Три панели, по горизонтали годы после шока. Сверху ожидаемая дисперсия, в середине ожидаемая доходность, снизу оптимальный вес средне-дисперсионного инвестора в отклонениях от среднего. Пунктиры доверительные интервалы.
Что нужно увидеть. Дисперсия подскакивает и за год с небольшим почти возвращается к норме. Ожидаемая доходность поднимается слабо, но держится дольше. Вес сразу после шока режется примерно наполовину и примерно через год возвращается: по тексту работы, доля держится ниже единицы около 12 месяцев.
Что ещё видно. Нижняя граница интервала для ожидаемой доходности в первые месяцы ниже нуля: рост доходности после шока статистически не установлен. Авторы сами предупреждают, что отклик доходности
"should be read with caution, as return predictability regressions are poorly estimated"(раздел 3.6).
Вывод авторов: оба факта верны, но на разных скоростях. Волатильность подскакивает резко и быстро уходит, ожидаемая доходность поднимается слабее и держится долго. Поэтому сразу после шока разумно сократиться, а потом постепенно возвращаться, и стратегия так и делает.
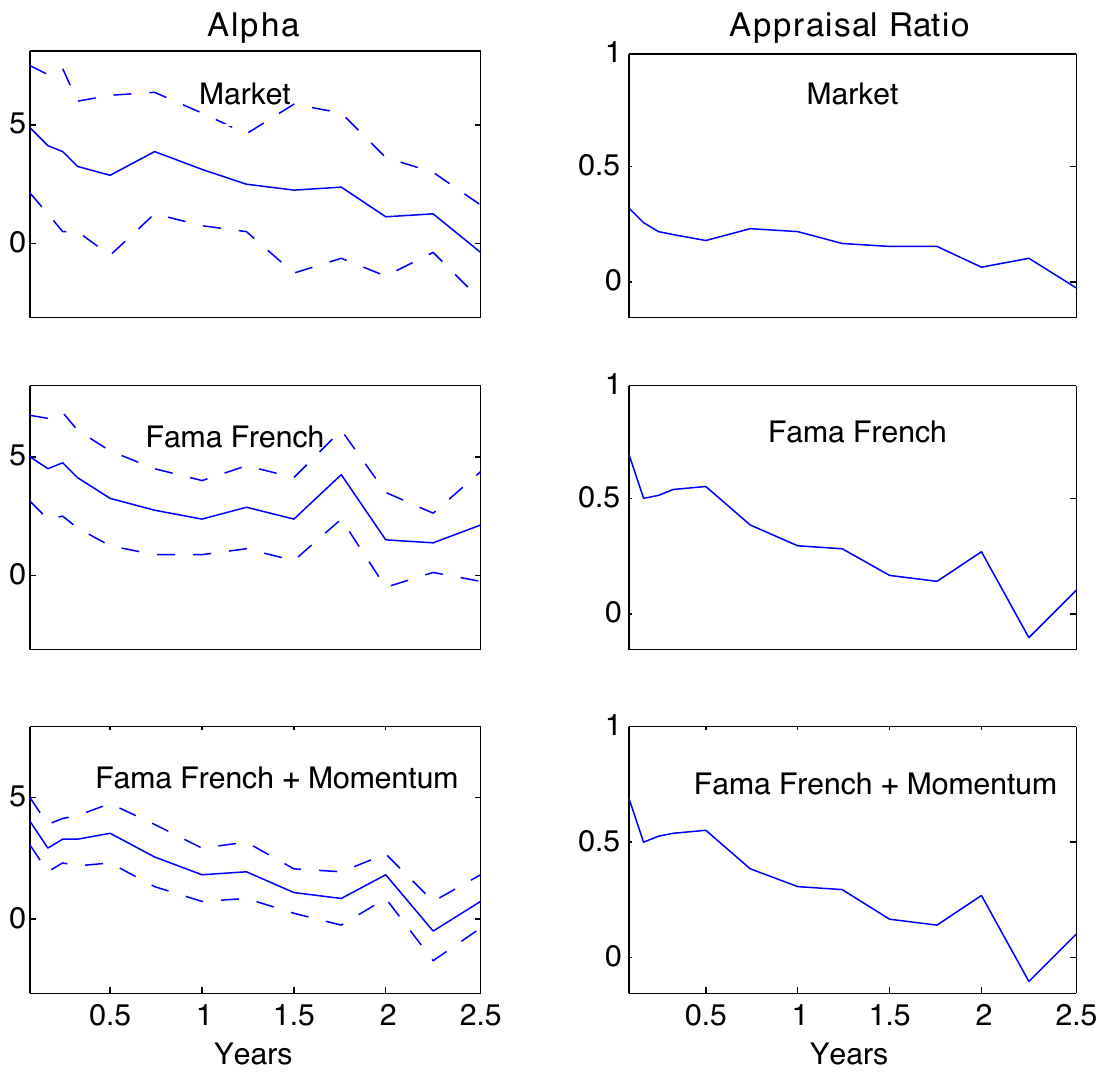
Как его читать. Вес считается по дисперсии последнего месяца, но позиция держится месяцев без пересчёта. По горизонтали горизонт в годах, слева альфа с 90-процентным интервалом, справа appraisal ratio.
Что нужно увидеть. Обе величины медленно снижаются с удлинением горизонта: прошлая волатильность хуже предсказывает дальний период. По тексту работы альфа рынка значима на 10-процентном уровне до 18 месяцев.
Что ещё видно. На левой верхней панели нижняя граница интервала для рынка касается нуля уже около полугода, так что «до 18 месяцев» стоит читать как «значимо в большинстве точек до 18 месяцев». Авторы добавляют, что VAR даёт почти нулевую автокорреляцию волатильности на 12 месяцах, а непараметрическая оценка больше 0.2, поэтому альфа падает медленнее, чем подсказывает VAR.
6. Издержки и плечо
Таблица 4 работы, рыночный портфель. это среднее абсолютное изменение веса за месяц. 1 б.п. взят у Fleming и соавторов, 10 б.п. у Frazzini и соавторов при торговле около 1 % дневного объёма, 14 б.п. добавляют 4 б.п. на рост издержек при VIX на 98-м перцентиле. Последний столбец: при каких издержках альфа обнуляется.
| Вес | Описание | E[R], % | α, % | α при 1 б.п. | α при 10 б.п. | α при 14 б.п. | Безубыточность, б.п. | |
|---|---|---|---|---|---|---|---|---|
| реализованная дисперсия | 0.73 | 9.47 | 4.86 | 4.77 | 3.98 | 3.63 | 56 | |
| реализованная волатильность | 0.38 | 9.84 | 3.85 | 3.80 | 3.39 | 3.21 | 84 | |
| прогноз дисперсии AR(1) | 0.37 | 9.47 | 3.30 | 3.26 | 2.86 | 2.68 | 74 | |
| без плеча | 0.16 | 5.61 | 2.12 | 2.10 | 1.93 | 1.85 | 110 | |
| плечо до 50 % | 0.16 | 7.18 | 3.10 | 3.08 | 2.91 | 2.83 | 161 |
Что тут важно. Деление на волатильность вместо дисперсии вдвое снижает оборот (0.38 против 0.73) и поднимает порог безубыточности с 56 до 84 б.п. Причина арифметическая: дисперсия это квадрат волатильности, и деление на неё реагирует на изменения вдвое резче. Ограничение плеча снижает оборот в 4.5 раза, альфа падает до 2.12–3.10 %, а порог безубыточности растёт до 110–161 б.п.
Что такое издержки безубыточности. Одно число, которое говорит, есть ли запас прочности, без спора о том, какая модель издержек правильная. По словам авторов, стратегия
"survives transactions costs, even in high volatility episodes"(раздел 3.2).Чего здесь нет. Издержки посчитаны только для рынка: для остальных факторов, по словам авторов, нет хороших оценок даже стоимости торговли самим фактором.
Плечо (Таблица 5 работы). Распределение веса базовой стратегии: медиана 0.93, 75-й перцентиль 1.59, 90-й 2.64, 99-й 6.39. У версии с делением на волатильность 99-й перцентиль 3.36, у прогноза AR(1) 4.58. Шарп у всех вариантов, включая ограниченные, почти одинаков: 0.51–0.53.
Почему верхние перцентили важнее медианы. Медиана 0.93 выглядит безобидно. Но в одном месяце из ста базовая стратегия требует больше шестикратного плеча, причём в самые спокойные месяцы. Если брокер столько не даст, стратегия работает не так, как в таблице.
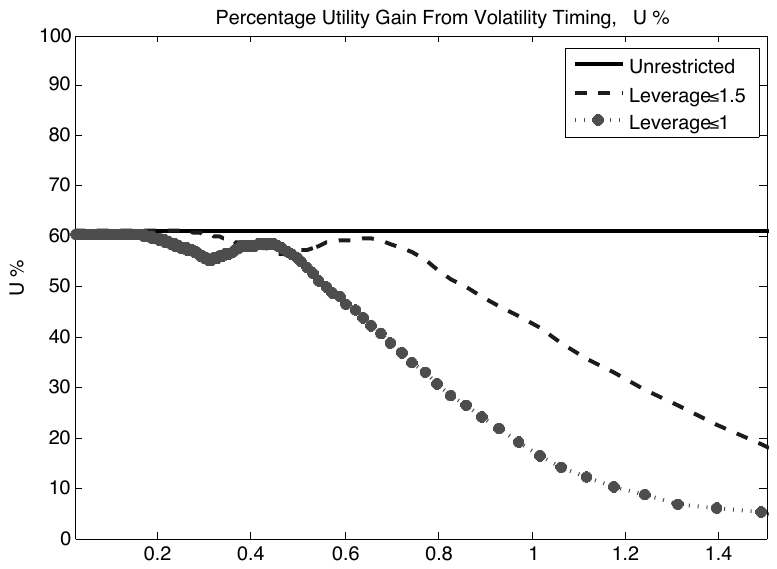
Как его читать. По горизонтали целевая безусловная доля акций инвестора (чем меньше боязнь риска, тем она выше), по вертикали прирост полезности в процентах. Сплошная линия без ограничений, пунктир плечо до 1.5, точки без плеча.
Что нужно увидеть. Без ограничений прирост около 60 % при любой целевой доле. С ограничениями прирост сильно зависит от того, сколько риска инвестор хочет: при целевой доле 0.6 и запрете плеча около 50 %, при доле 1.0 и плече до 1.5 около 45 % (оба числа в тексте работы), а при доле 1.0 и запрете плеча на рисунке только около 17 %. Для инвестора, который и так хочет быть полностью в акциях, запрет плеча съедает большую часть выигрыша.
Плечо через опционы. Чтобы закрыть возражение «всё дело в доступе к плечу», авторы реализуют повышенную экспозицию через портфель из шести коллов на S&P 500 «в деньгах» (60 и 90 дней, бета около 7), апрель 1986 – январь 2012 года. Шарп: «просто держать» 0.39, обычный тайминг 0.59, через коллы 0.54, через коллы и проданные путы 0.60. Альфы 4.03, 5.90 и 6.67 при ошибках 1.81, 3.01 и 2.86.
Полезность. Инвестор, которому доступен только рынок, по расчёту авторов повышает полезность на 65 %; по оценке Campbell и Thompson, тайминг ожидаемой доходности даёт около 35 %. По Рисунку 4 без ограничений около 60 %; разницу авторы объясняют разной постановкой (сноска 11).
7. Проверки устойчивости
Risk parity и betting against beta. Это кросс-секционные стратегии: в один момент они предпочитают спокойные активы бурным. Здесь тайминг временной: один и тот же портфель в разное время. Контроль на фактор risk parity альфу не меняет (4.86 → 4.86 у рынка), контроль на BAB тоже (приложение, Таблица 9), а управляемая по волатильности версия самого BAB даёт альфу 5.67 % к исходному BAB.
Общая волатильность вместо своей (Таблица 7). Если делить каждый фактор не на свою дисперсию, а на первую главную компоненту дисперсий всех факторов, результаты чуть слабее, но в основном те же: рынок 4.22, моментум 11.00, ROE 4.21. Исключение керри: "the alpha for the currency carry trade disappears" (раздел 3.5), альфа −1.28. Волатильность валютного керри живёт отдельно от акций.
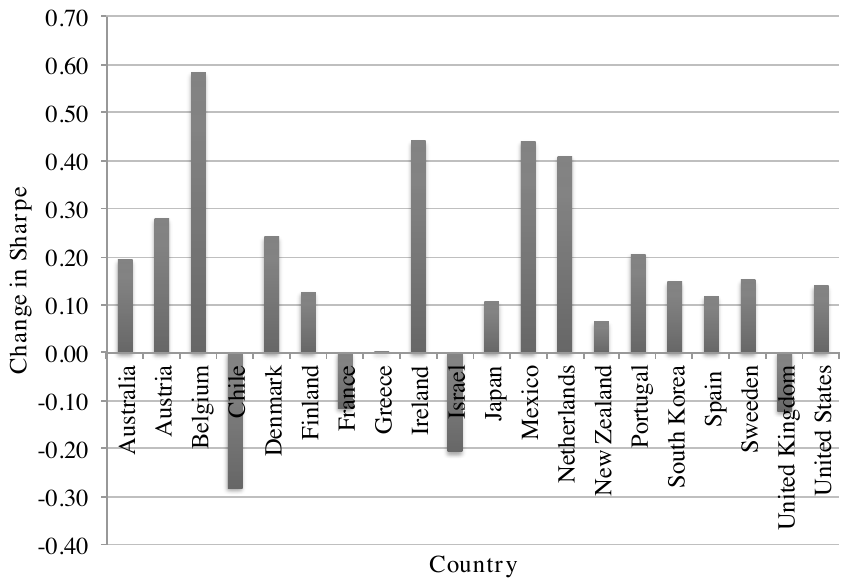
Как его читать. Столбик: Шарп управляемого индекса страны минус Шарп «просто держать». Индексы из Global Financial Data, в долларах, сверх ставки США.
Что нужно увидеть. В среднем Шарп выше на 0.15, положительное изменение в 80 % стран. Отрицательное у Чили, Франции, Израиля и Великобритании, у Греции около нуля, самое большое у Бельгии (около 0.58).
Оговорка авторов. Во многих рядах только цены без дивидендов, поэтому
"our results are not intended to accurately capture the level of Sharpe ratios"(подпись к Рисунку 8); разницу Шарпов, по их мнению, это затрагивает слабо.
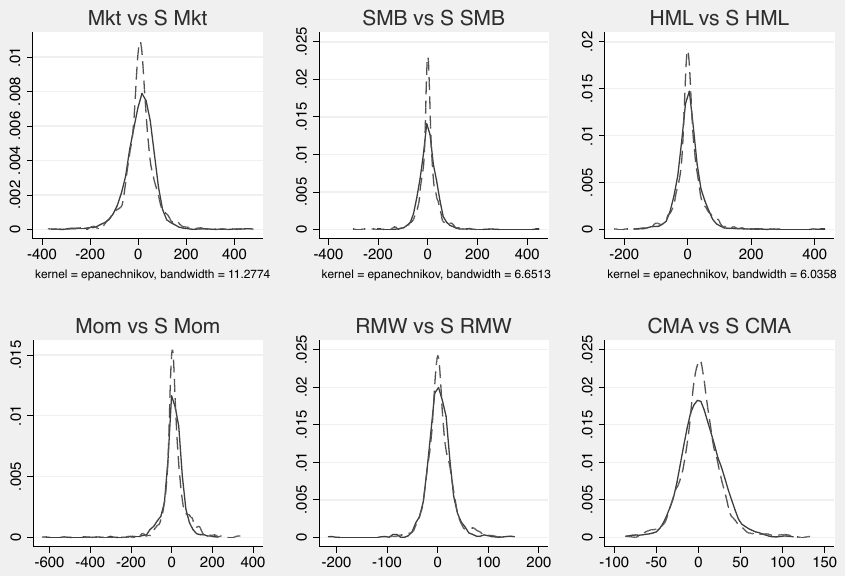
Как его читать. Сплошная линия распределение исходного фактора, пунктир управляемого.
Что этим проверяется. Возражение «вы продали страховку от краха»: многие стратегии поднимают Шарп за счёт редких катастроф, и тогда левый хвост управляемой версии был бы толще. На рисунке пунктир острее в центре, а хвосты не толще; авторы пишут, что явной картины нет, а если что-то видно, то у части факторов левый хвост управляемой версии даже тоньше.
Прочее из приложения. Нисходящая бета управляемого рынка 0.11 и незначима. Стратегия менее чувствительна к шокам волатильности, чем исходный фактор, потому что в бурные периоды держит меньше. По манипуляционно-устойчивой мере качества (MPPM, Goetzmann и соавторы) управляемый рынок даёт 4.33 % против 2.48 % у рынка. На искусственных данных, где цена риска постоянна, MPPM управляемой версии выше рыночной только в 0.2 % симуляций, медианная альфа около 10 б.п., а шанс получить 4.86 % практически нулевой.
Контроль на все факторы сразу (приложение, Таблицы 10 и 11). Здесь важная оговорка самих авторов: "Notably, the alpha for the scaled market portfolio is reduced when including all other factors" (приложение A.3). При контроле на рынок, HML, SMB и моментум (1926–2015) альфа управляемого рынка 2.43 при ошибке 1.60; при контроле на шесть факторов (1963–2015) 0.18 при ошибке 1.87. Авторы объясняют это тем, что часть информации управляемого рынка содержится в моментуме, и считают правильным эталоном для инвестора со всеми факторами комбинацию MVE из Таблицы 2.
8. Теория: альфа как ковариация цены риска и дисперсии
Что это такое. Формула, которая превращает торговый результат в утверждение об устройстве рынка: альфа тайминга равна, со знаком минус, ковариации «цены риска» и дисперсии.
Что означает каждый значок.
- («мю»): ожидаемая избыточная доходность в момент .
- : условная дисперсия.
- : цена риска, доходность на единицу дисперсии. На Рисунке 1 это третья панель.
- : ковариация, ходят ли две величины вместе. Положительная: растут вместе. Отрицательная: одна растёт, другая падает.
- : среднее по времени.
Как это читается словами. Альфа положительна, когда в периоды высокой дисперсии цена риска ниже. Если бы рынок в бурные времена платил за риск пропорционально больше (), цена риска была бы постоянной, ковариация нулевой, и альфы не было бы: уходя из бурных периодов, стратегия теряла бы ровно столько доходности, сколько риска.
Частный случай. Если ожидаемая доходность постоянна, альфа равна , где . Это поправка неравенства Йенсена, и она растёт с волатильностью волатильности: чем сильнее гуляет дисперсия, тем больше альфа тайминга.
Пример, наш. Дисперсия половину времени 1, половину 4 (в условных единицах). Тогда , , . Если бы дисперсия не менялась, .
Зачем это нужно. Стандартные модели устроены наоборот: в плохие времена эффективная боязнь риска растёт, и цена риска растёт вместе с волатильностью. Тогда ковариация положительна, а альфа нулевая или отрицательная.
Дальше авторы показывают, как по альфе восстановить ту часть изменений цены риска, которая связана с волатильностью, и построить стохастический дисконтирующий множитель, оценивающий и статичные, и управляемые по волатильности стратегии. На числах рынка, с оценкой предсказуемости доходности из Campbell и Thompson, учёт изменений волатильности снижает квадрат ошибки ценообразования примерно на 38 %, учёт изменений ожидаемой доходности на 21 %.
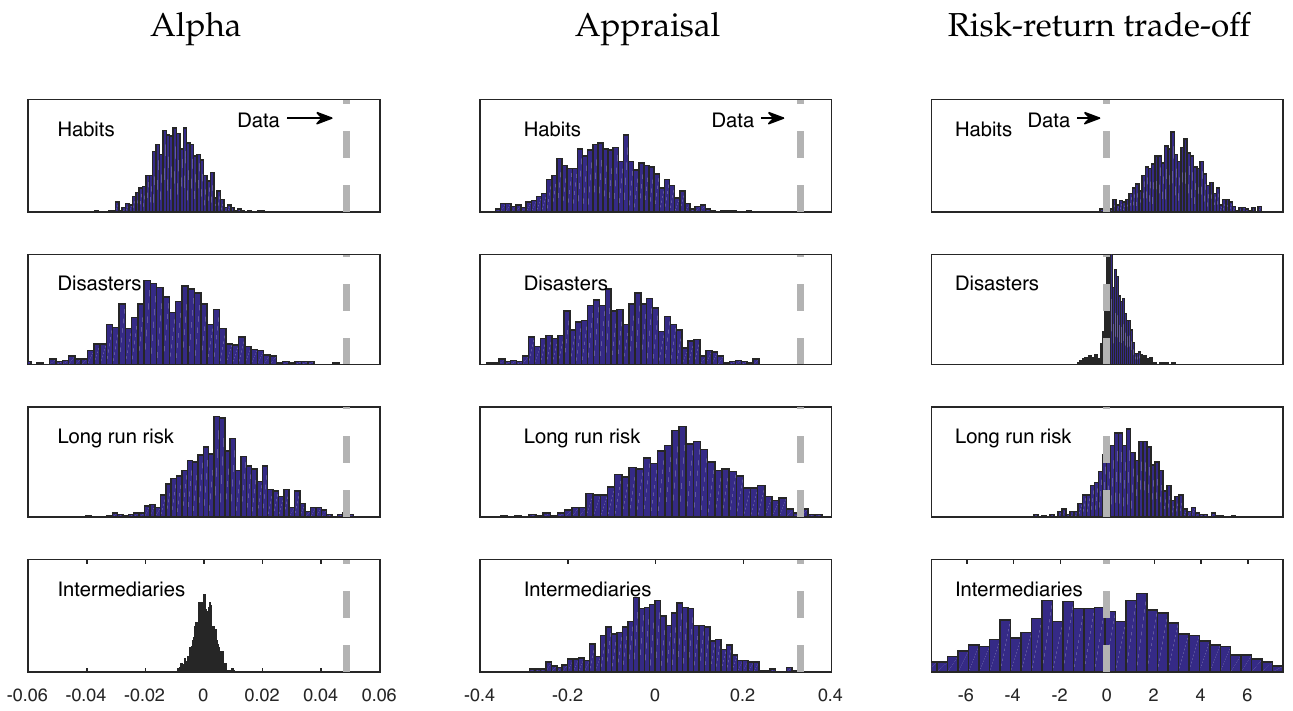
Как его читать. Строки модели: привычка (Campbell–Cochrane), редкие катастрофы (Wachter), долгосрочный риск (Bansal–Yaron), посредники (He–Krishnamurthy). Столбцы: альфа управляемой стратегии, appraisal ratio и коэффициент обычной регрессии «доходность на прошлую дисперсию». Гистограмма показывает, что модель порождает на 1000 искусственных историй по 100 лет; серый пунктир показывает, что в реальных данных.
Что нужно увидеть. По альфе и appraisal ratio реальное значение лежит у правого края или за пределами всех четырёх распределений. По обычной регрессии (правый столбец) реальное значение около нуля легко совместимо с моделями. Отсюда тезис авторов: их тест строже обычной регрессии доходности на волатильность. По тексту работы, модель Bansal–Yaron даёт такую же большую альфу
"only in 0.2% of the simulated samples"(раздел 5.1), остальные ещё реже.
Что могло бы объяснить результат, авторы прямо оставляют открытым: "A definitive answer to this question is beyond the scope of this paper" (раздел 5.2). Они перечисляют варианты: инвесторы медленно торгуют или медленно обновляют представление о волатильности; в бурные периоды меняется состав шоков (больше шоков ставки дисконтирования, которые долгосрочный инвестор может переждать); волатильность от обучения структурным параметрам оценивается иначе, чем обычный риск.
9. Что в работе шатко
Оговорки, которые делают сами авторы
Неоднородность по периодам. В 1956–1985 годах альфа рынка 2.06 при ошибке 2.82; авторы объясняют это слабыми колебаниями волатильности в тот период.
Контроль на все факторы. В приложении альфа управляемого рынка при контроле на остальные факторы, прежде всего моментум, падает до 2.43 (1926–2015) и 0.18 (1963–2015). Сильный вывод для рынка относится к инвестору, у которого есть только рынок.
Веса комбинаций по всей выборке. Шарпы исходных комбинаций MVE, по словам авторов, завышены, поскольку веса подобраны внутри выборки. Они делают вывод, что прирост от тайминга от этого скорее занижен.
Торгуемость. Моментум и другие длинно-короткие факторы обычному инвестору повторить трудно, издержки оценены только для рынка.
Отклик доходности в VAR. Авторы сами просят читать его с осторожностью: регрессии предсказуемости доходности оцениваются плохо.
Объяснение эффекта. Окончательного ответа, почему цена риска падает при росте волатильности, авторы не дают и оставляют это на будущее.
Что известно вне работы
Работа породила отдельную линию критики. Наиболее известна статья Cederburg, O'Doherty, Wang и Yan «On the Performance of Volatility-Managed Portfolios» (Journal of Financial Economics, 2020): по их выводу, при строго внесэмпловой реализации, когда веса комбинации управляемого и исходного фактора оцениваются только по прошлым данным, преимущество у большинства факторов исчезает или становится незначимым. Это не отменяет наблюдаемой в данных связи из Рисунка 1, но означает, что числа таблиц нельзя напрямую переносить в ожидания. Соседняя работа Harvey и соавторов (2018) показывает, что рост Шарпа от таргетирования волатильности есть у акций и кредита, но не у облигаций, валют и товаров.
Что заметили при чтении, не пересчитывая
Это расхождения внутри самой работы, найденные при сопоставлении её таблиц и подписей. Мы их не считали, на главный вывод они не влияют, поэтому в счётчик расхождений не входят.
Альфы двух вариантов в Таблицах 4 и 5 переставлены. В Таблице 4 у варианта с делением на реализованную волатильность альфа 3.85, у прогноза AR(1) 3.30. В Таблице 5 наоборот: у реализованной волатильности 3.30 (ошибка 1.02), у прогноза 3.85 (ошибка 1.36). Какая пара верна, по тексту не установить. Это касается практического сравнения «волатильность или дисперсия»: двукратная разница в обороте от этого не зависит, а вот разница в альфе зависит.
Число лагов в VAR. В тексте раздела 3.6 VAR оценивается "with one lag of (log) realized variance", в подписи к Рисунку 5 "2 lags of each variable".
Рисунок 6. Правые панели для комбинации трёх факторов Fama–French и для неё же с моментумом на глаз совпадают точка в точку, и начальное значение около 0.7 ближе к appraisal ratio комбинации с моментумом (0.69) из Таблицы 2, чем без него (0.50).
10. Что из этого следует на практике
Две роли волатильности не стоит смешивать. Деление на волатильность ради сопоставимости инструментов и деление ради тайминга общей экспозиции дают в коде одну строку, но опираются на разные доказательства. Разделив их на два множителя, можно проверять каждый отдельно.
Обратная волатильность практичнее обратной дисперсии. Оборот вдвое ниже, порог безубыточности по издержкам выше (84 против 56 б.п.), хвост требуемого плеча мягче (99-й перцентиль 3.4 против 6.4).
Смотреть на верхние перцентили требуемого плеча, а не на медиану. Стратегия требует наибольшего плеча в самые тихие месяцы. Ограничение плеча почти не меняет Шарп, но снижает альфу и сильно зависит от того, сколько риска владелец счёта хочет в среднем.
Издержки безубыточности как метрика. Одно число в базисных пунктах сразу говорит, есть ли запас, и сравнимо между стратегиями.
Ждать отставания на тихом растущем рынке. Стратегия проигрывает «просто держать» в спокойные годы, когда стоит с повышенным плечом, и обходит обвалы, которым предшествует рост волатильности. Мониторинг живого счёта стоит строить с этим в голове.
Проверять на своих данных предпосылку, а не результат таблиц. Сортировка месяцев по прошлой волатильности (Рисунок 1) показывает, есть ли на конкретном рынке то, на чём держится эффект. Если доходность растёт вместе с прошлой волатильностью, тайминг не поможет.
Если в портфеле уже есть моментум, ожидать меньшего. Альфа управляемого рынка в приложении работы заметно падает при контроле на моментум.
11. Тестируемые идеи
| № | Идея | Тип | Где считать |
|---|---|---|---|
| 1 | Масштабировать общую экспозицию своей корзины обратно реализованной дисперсии (или волатильности) её собственной доходности за прошлый месяц; регрессией на исходную корзину отчитать альфу и appraisal ratio | изменение конструкции | бэктестер |
| 2 | Сравнить три веса: , и прогноз дисперсии; мерить средний , альфу и издержки, при которых альфа обнуляется | диагностика | Python |
| 3 | Для каждой стратегии с таргетированием волатильности отчитывать 50-й, 75-й, 90-й и 99-й перцентили требуемого веса; ввести потолок и померить, сколько альфы он стоит | метрика приёмки | Python |
| 4 | Добавить во все бэктесты издержки безубыточности в базисных пунктах: уровень издержек, при котором альфа или прибыль обнуляется | метрика приёмки | любая |
| 5 | Повторить Рисунок 1 на своих рынках: разбить месяцы на пять групп по волатильности предыдущего месяца и сравнить среднюю доходность, волатильность и их отношение в следующем месяце | диагностика | Python |
| 6 | Регрессия управляемой версии на исходную с индикатором кризисных месяцев (рецессии или месяцы экстремальной волатильности): проверить, что экспозиция в кризисы действительно ниже | диагностика | Python |
| 7 | Прогнать тайминг с пересчётом веса раз в неделю, месяц и квартал и найти точку, где выигрыш перестаёт покрывать издержки | диагностика | бэктестер |
| 8 | Считать масштабирующую константу и веса комбинации управляемой и исходной версии только по прошлым данным (расширяющееся окно); если альфа исчезает, это та самая проблема внесэмпловой реализации | аудит | Python |
| 9 | Добавить в регрессию управляемой версии фактор моментума или собственную трендовую корзину; сравнить альфу с контролем и без (в работе у рынка 4.86 против 2.43 и 0.18) | аудит | Python |
| 10 | Сравнить деление каждого рынка на свою волатильность с делением на общую волатильность корзины; рынки, у которых альфа при общей волатильности пропадает, как у валютного керри, вести отдельно | диагностика | Python |
| 11 | Развести в коде нормировку между инструментами и тайминг во времени на два отдельных множителя с отдельными параметрами, чтобы их можно было включать по одному | аудит | любая |