Як читати цей розбір. Головний висновок у розділі «Головна теза»: таргетування волатильності надійно стабілізує ризик, а коефіцієнт Шарпа підвищує лише в акцій і кредиту. Найкорисніші для практики місця: таблиця з облігацій у розділі 4 (як таргетування програє) і розділ 7 (звідки береться зростання Шарпа). Метрики роботи пояснено в розділі 1. Числа роботи ми не перераховували; приклади на числах, яких немає в авторів, позначено як наші.
Головна теза
Робота відповідає на дослідження Moreira і Muir (2017), де керовані за волатильністю портфелі акцій дали вищий коефіцієнт Шарпа. Автори з Man Group перевіряють той самий прийом на понад 60 активах і роблять три твердження.
Зростання Шарпа вузьке. Воно є в акцій і кредиту, які автори називають ризиковими активами, і в портфелів з їхньою суттєвою часткою (60/40, risk parity). В облігацій, валют і товарів ефект на Шарп нехтовно малий: "this result only holds for" ризикових активів (анотація).
Стабілізація ризику широка. Таргетування знижує волатильність волатильності та ймовірність екстремальних дохідностей в усіх класах: за словами авторів, воно має "one unambiguous effect across assets and asset classes" (висновки).
Механізм зростання Шарпа в ефекті плеча. В акцій і кредиту падіння ціни супроводжується зростанням волатильності. Масштабування за волатильністю тому ріже позицію після падіння й нарощує після зростання, тобто додає в стратегію моментум. В інших активів цього зв'язку немає або він зворотний.
1. Як влаштоване порівняння
Що це таке. Дві версії одного вкладення: з постійним номіналом і з номіналом, підлаштованим під поточну волатильність.
Що означає кожен значок.
- : надлишкова денна дохідність активу (понад ставку векселів; у ф'ючерсів і хеджованого кредиту вона надлишкова за побудовою).
- («сигма цільова»): цільова волатильність, у всій роботі 10 % річних.
- : оцінка волатильності за дохідностями до дня включно. Автори наголошують, що вона відома за повну добу до моменту, коли за нею торгують.
- : постійний множник близько 1, підібраний так, щоб на всій вибірці обидві версії дали рівно 10 % фактичної волатильності.
Рахунок за кроками. Поділити 10 % на поточну оцінку волатильності, помножити на , помножити на дохідність дня.
Приклад, наш. Оцінка волатильності 5 %: множник 2, позиція подвійна. Через місяць волатильність 25 %: множник 0.4, позиція вп'ятеро менша за попередню.
Навіщо потрібен . Щоб порівняння було чесним: обидві версії зрештою мають однакову волатильність, і різниця між ними лише в тому, як ризик розподілено в часі.
Оцінка волатильності. Стандартне відхилення денних дохідностей з експоненційно спадними вагами, напіврозпад 10, 20, 40, 60 або 90 днів. За замовчуванням на рисунках 20 днів. Середнє при цьому явно задано рівним нулю: середня дохідність на короткому вікні оцінюється з великою похибкою (виноска 9). До початку розрахунку потрібно 270 торгових днів розгону. Автори пишуть, що вікно з рівними вагами або дохідності за 3–5 днів дають схожі результати (не наведено).
Що це таке. Наш запис експоненційної оцінки дисперсії; у роботі формули немає, є лише словесний опис.
Що означає кожен значок. : напіврозпад у днях. : скільки днів тому було спостереження. : вага спостереження, яка вдвічі менша кожні днів. : квадрат денної дохідності; середнє не віднімається.
Приклад, наш. За дохідність двадцятиденної давності важить удвічі менше за вчорашню, сорокаденної вчетверо менше.
Навіщо це потрібно. Напіврозпад задає швидкість реакції. Короткий швидко помічає зростання волатильності, але смикає позицію; довгий спокійніший, але запізнюється.
Для S&P 500 і десятирічних трежеріс з 1988 року волатильність додатково оцінюється за 5-хвилинними дохідностями в ліквідні години 9:15–14:00 за Чикаго.
Метрики (Таблиця 2 роботи). Усі, крім позиції та обороту, рахуються за ковзними місячними дохідностями.
| Метрика | Що означає |
|---|---|
| Шарп | середня надлишкова дохідність на її стандартне відхилення, в річному вираженні |
| Середня позиція | середній денний номінал |
| Оборот | середня абсолютна денна зміна номіналу в річному вираженні, поділена на подвоєний середній номінал, тобто кількість повних оборотів середньої позиції на рік |
| Vol of vol | стандартне відхилення ковзної річної волатильності |
| Лівий хвіст | середня дохідність найгірших 1 % і 5 % місяців (mean shortfall) |
| Правий хвіст | середня дохідність найкращих 5 % і 1 % місяців (mean exceedance) |
Про vol of vol. Волатильність показує, наскільки скаче рахунок. Волатильність волатильності показує, наскільки скаче сама ця величина з року в рік. Якщо стратегія обіцяє 10 % ризику, а дає в один рік 4 %, в інший 20 %, обіцянку не виконано, навіть якщо в середньому вийшло 10 %. За словами авторів, це найпряміша міра того, наскільки масштабування робить ризик постійним.
Про mean shortfall. Звичайний VaR каже, наскільки погана межа найгірших 5 %, і нічого не каже про те, що за нею. Mean shortfall усереднює все, що гірше за межу. Асиметрію та ексцес автори в основний текст не беруть: вони чутливі до поодиноких викидів через третій і четвертий степінь, а асиметрія змішує обидва хвости, тоді як інвестора більше хвилює лівий.
Що це таке. Скільки разів за рік середня позиція повністю купується й продається. Запис наш, за словесним визначенням Таблиці 2.
Що означає кожен значок. : номінал позиції в день у частках капіталу. : середня абсолютна денна зміна номіналу. («дабл-ю з рискою»): середній номінал. : кількість торгових днів у році, переводить денну зміну в річну. Двійка в знаменнику потрібна тому, що повний оборот це купівля і продаж.
Приклад на числах роботи. Акції США, напіврозпад 10 днів: середня позиція 71 %, оборот 4.66. Обсяг торгівлі близько номіналів рахунку на рік, за 1 б.п. це 0.066 % на рік. Цей розрахунок автори наводять самі (виноска 17): Шарп до витрат 0.4831, після 0.4766.
Витрати. На одиницю проторгованого номіналу: 1.0 б.п. для акцій, 0.5 для облігацій, 0.5 для кредиту, 1.0 для золота, 2.0 для нафти, 3.5 для міді. Оцінки відображають посткризовий ринок. Автори помічають неочевидне: в облігацій витрати на номінал нижчі, але для тієї самої волатильності номіналу потрібно в рази більше, тому в перерахунку на одиницю ризику акції найдешевші в торгівлі з розглянутих.
2. Метод в один рядок
Порівняти кожен актив і портфель у двох версіях, з постійним номіналом і з номіналом, оберненим до оцінки волатильності, за однакової підсумкової волатильності 10 %, і дивитися не лише на коефіцієнт Шарпа, а й на стабільність ризику та на обидва хвости.
3. Акції США з 1927 року
Спочатку перевіряється передумова: чи пов'язана минула волатильність з майбутньою дохідністю.
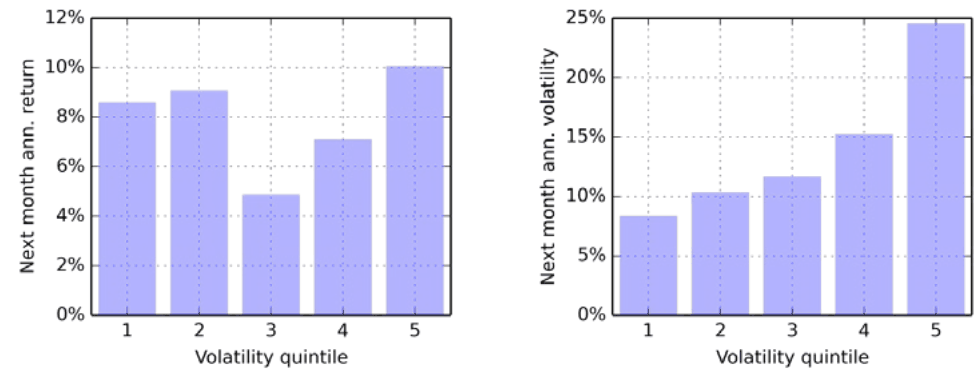
Як його читати. Місяці розбито на п'ять груп за волатильністю попереднього місяця. Ліворуч середня дохідність наступного місяця, праворуч його волатильність, обидві в річному вираженні.
Що треба побачити. Праворуч драбина: приблизно 8, 10, 12, 15 і 25 %. Ліворуч порядку немає: приблизно 8.5, 9, 5, 7 і 10 %. Ризик передбачуваний, винагорода ні, тому масштабування може підняти Шарп.
Дрібниця в підписі. У підписі до Рисунків 2 і 6 сказано
"when sorting on the previous month’s return", а в тексті сортування за волатильністю попереднього місяця; за осями рисунка правильне друге.
Таблиця 3 роботи, акції США 1927–2017.
| Масштабування | Шарп до витрат | Шарп після | Середня позиція | Оборот | Vol of vol | Найгірші 1 % | Найгірші 5 % | Найкращі 5 % | Найкращі 1 % |
|---|---|---|---|---|---|---|---|---|---|
| Без масштабування | 0.40 | 0.40 | 52 % | 0.00 | 4.6 % | −11.4 % | −6.9 % | 6.3 % | 11.8 % |
| Напіврозпад 10 днів | 0.48 | 0.48 | 71 % | 4.66 | 1.7 % | −8.3 % | −6.1 % | 5.8 % | 7.3 % |
| Напіврозпад 20 днів | 0.49 | 0.49 | 70 % | 2.39 | 1.8 % | −9.0 % | −6.4 % | 5.8 % | 7.3 % |
| Напіврозпад 40 днів | 0.50 | 0.50 | 69 % | 1.22 | 1.9 % | −9.6 % | −6.5 % | 5.8 % | 7.4 % |
| Напіврозпад 60 днів | 0.51 | 0.51 | 68 % | 0.82 | 2.1 % | −9.9 % | −6.6 % | 5.9 % | 7.5 % |
| Напіврозпад 90 днів | 0.51 | 0.51 | 67 % | 0.56 | 2.2 % | −10.1 % | −6.7 % | 5.9 % | 7.7 % |
Як читати цю таблицю. Шарп зростає з 0.40 до 0.48–0.51 і мало залежить від швидкості оцінки. Значущість автори перевіряють регресією масштабованих денних дохідностей на немасштабовані: вільний член 0.64 б.п. на день, t-статистика 3.05 з поправкою Newey–West на 30 лагів (виноска 15). Vol of vol падає вдвічі-втричі. Лівий хвіст покращується найбільше в найшвидшої оцінки. Середня позиція вища (близько 70 % проти 52 %): масштабована версія добирає ризик у спокійні періоди. Вибір напіврозпаду переважно є вибором обороту: від 4.66 до 0.56 оборота на рік.
Що легко пропустити. Правий хвіст ріжеться теж, і в найкращому 1 % місяців навіть сильніше за лівий: найкращі місяці з 11.8 до 7.3 %, найгірші з −11.4 до −8.3 %. Автори прямо пишуть, що масштабування зрізає обидва хвости. За додатком A ексцес помітно падає, а вплив на асиметрію неоднозначний:
"The effect on skewness is more ambiguous"(розділ 2.3).
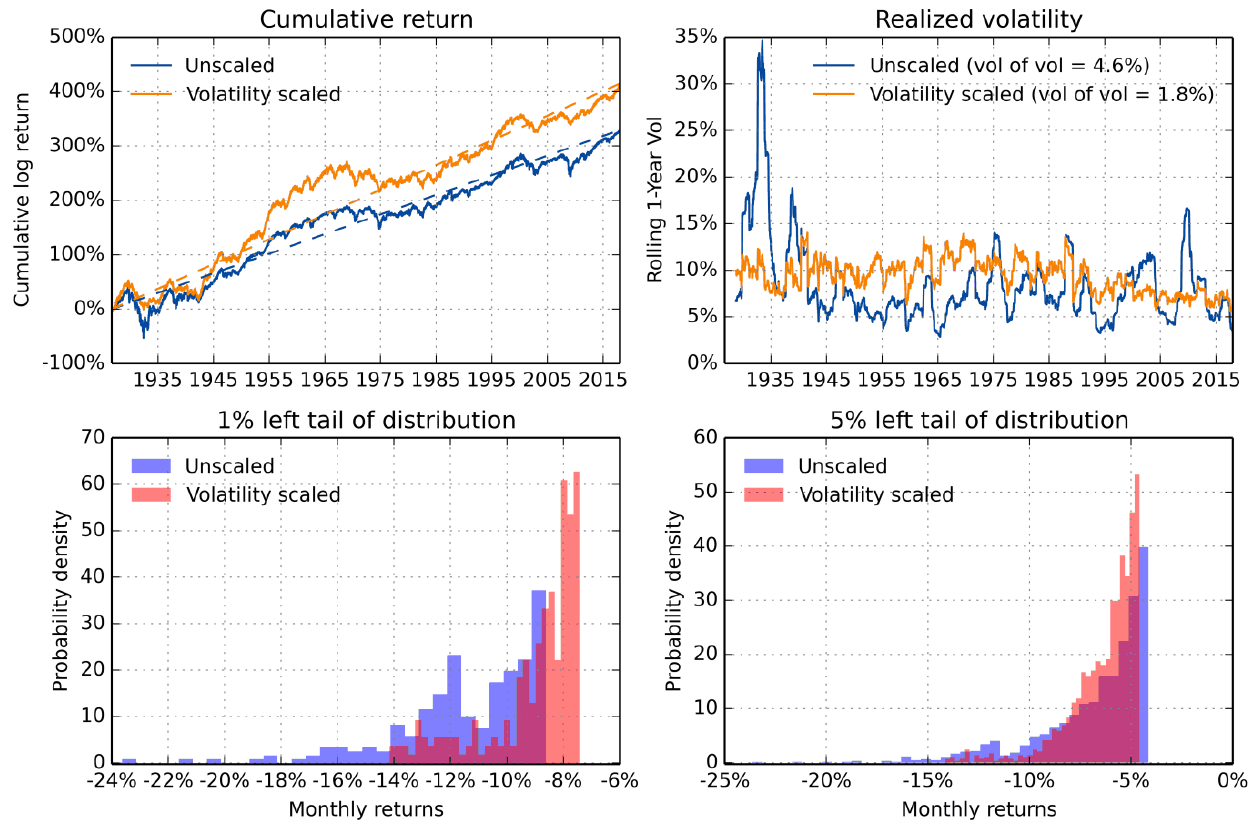
Як його читати. Угорі ліворуч накопичена дохідність у логарифмічній шкалі, угорі праворуч ковзна річна волатильність місячних дохідностей, унизу гістограми найгірших 1 % і 5 % місяців. Синій без масштабування, помаранчевий або червоний з ним, напіврозпад 20 днів.
Що треба побачити. Праворуч угорі лінія без масштабування йде вище 30 % у 1930-х і провалюється до 5 %, а масштабована майже весь час близько 10 %; у легенді vol of vol 4.6 % проти 1.8 %. Ліворуч угорі масштабована версія попереду, крім середини вибірки. Унизу місяці, гірші за −10 %, частіше трапляються без масштабування.
Практичний висновок. Масштабування насамперед виконує обіцянку щодо рівня ризику, а вже потім заробляє.
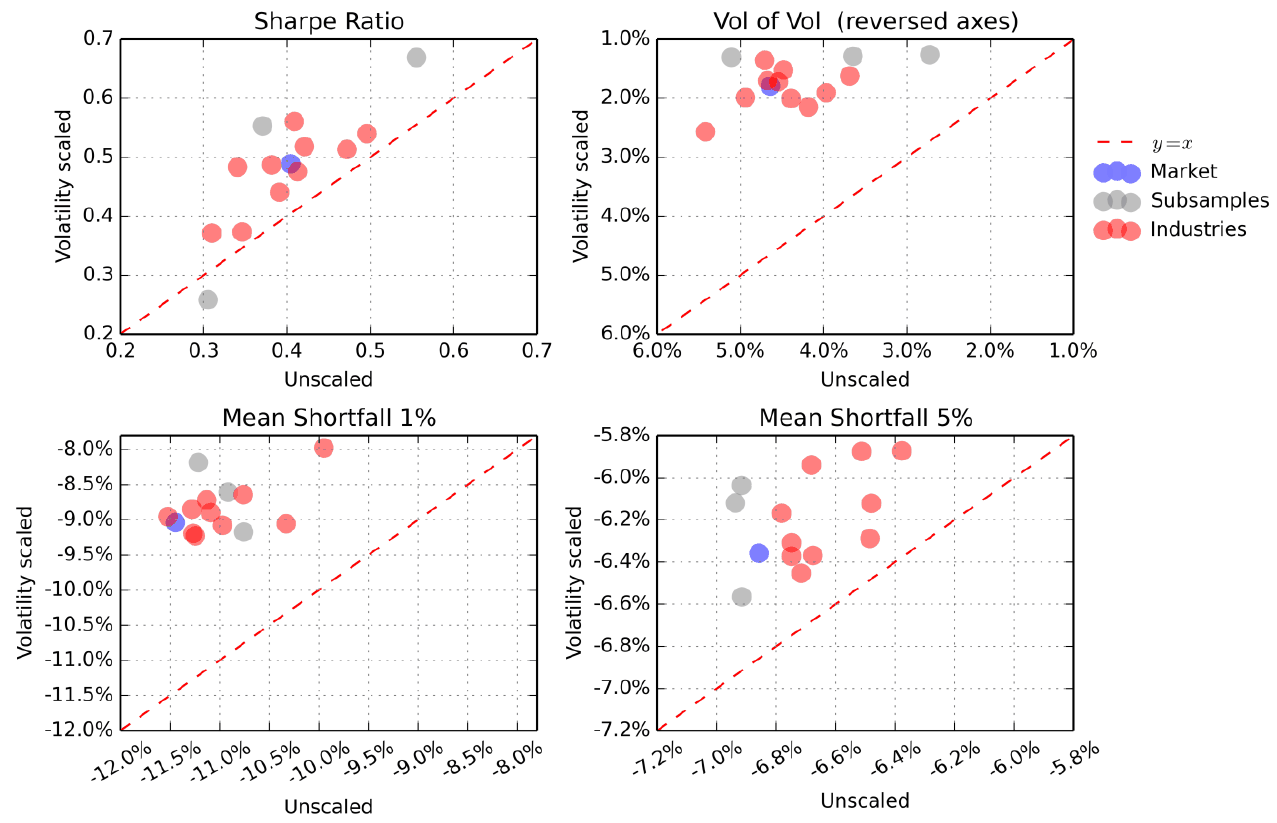
Як його читати. Чотири діаграми розсіювання. По горизонталі показник без масштабування, по вертикалі з ним. Точка вище пунктирної діагоналі означає покращення (у vol of vol осі перевернуто, щоб правило було тим самим). Синя точка весь ринок, сірі три тридцятирічні періоди, червоні 10 галузей.
Що треба побачити. За словами авторів,
"The Sharpe ratio improves in all cases, except during the 1957-1987 subsample period"(розділ 2.4): одна сіра точка лежить нижче діагоналі. Vol of vol і обидва хвости покращуються в усіх точок.
Внутрішньоденні дані (Таблиця 4 роботи, S&P 500, 1988–2017). Без масштабування Шарп 0.50, vol of vol 3.8 %. З денною оцінкою 0.57–0.60, з 5-хвилинною 0.60–0.63 за порівнянного обороту; vol of vol і лівий хвіст теж трохи кращі. Автори називають покращення невеликим.
4. Облігації та кредит
Облігації США. Дохідності відновлено з денних дохідностей десятирічних облігацій за номіналом з 1962 року. Автори попереджають про структурні зсуви: до 1980 року облігації були значно спокійнішими, до 1967-го ще спокійнішими, і надлишкова дохідність перші 55 років була пласкою, із сорокарічною просадкою, що закінчилася в 1980-х.
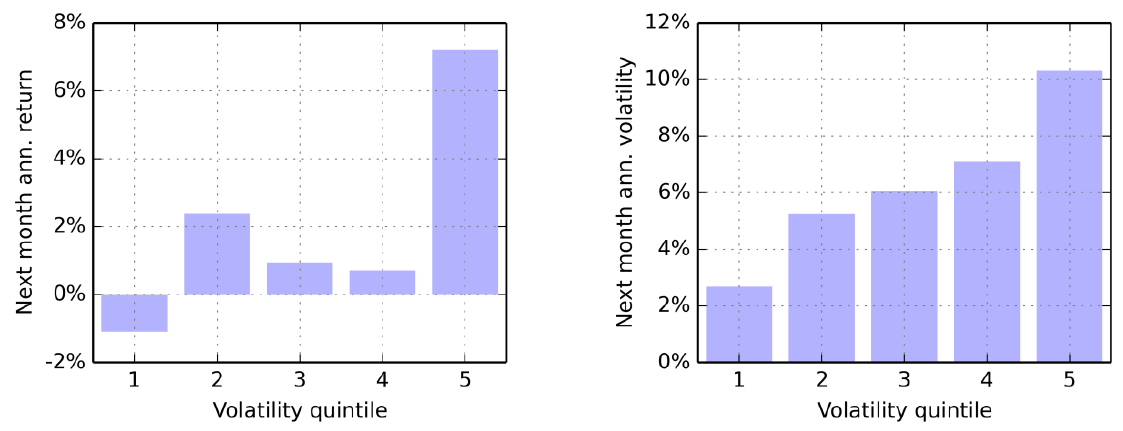
Як його читати. Той самий аналіз, що на Рисунку 2.
Що треба побачити. Праворуч знову драбина від 2.7 до 10.3 %. Але ліворуч порядок є: у найспокійнішій групі дохідність від'ємна, близько −1 %, у найбурхливішій близько 7 %. За передбачувано високий ризик облігацій платили більше, і різати позицію в бурхливі місяці не очевидно вигідно.
Таблиця 5 роботи, облігації США 1963–2017.
| Масштабування | Шарп до витрат | Середня позиція | Оборот | Vol of vol | Найгірші 1 % | Найгірші 5 % | Найкращі 1 % |
|---|---|---|---|---|---|---|---|
| Без масштабування | 0.25 | 127 % | 0.00 | 3.9 % | −8.4 % | −5.9 % | 11.7 % |
| Напіврозпад 10 днів | 0.05 | 180 % | 4.96 | 2.1 % | −8.6 % | −6.3 % | 8.2 % |
| Напіврозпад 20 днів | 0.06 | 179 % | 2.51 | 2.1 % | −8.9 % | −6.3 % | 8.4 % |
| Напіврозпад 40 днів | 0.08 | 177 % | 1.27 | 2.2 % | −9.0 % | −6.4 % | 8.5 % |
| Напіврозпад 60 днів | 0.08 | 174 % | 0.86 | 2.4 % | −9.2 % | −6.4 % | 8.5 % |
| Напіврозпад 90 днів | 0.09 | 170 % | 0.58 | 2.6 % | −9.5 % | −6.4 % | 8.6 % |
Шарп падає з 0.25 до 0.05–0.09. Пояснення авторів: 1960–1980 роки були водночас збитковими й тихими, і таргетування тримало в цьому довгому ведмежому ринку велику позицію. Vol of vol однаково падає. Зверніть увагу на хвости: найгірші місяці тут не покращуються, а трохи погіршуються за всіх швидкостей, з −8.4 до −8.6…−9.5 %.
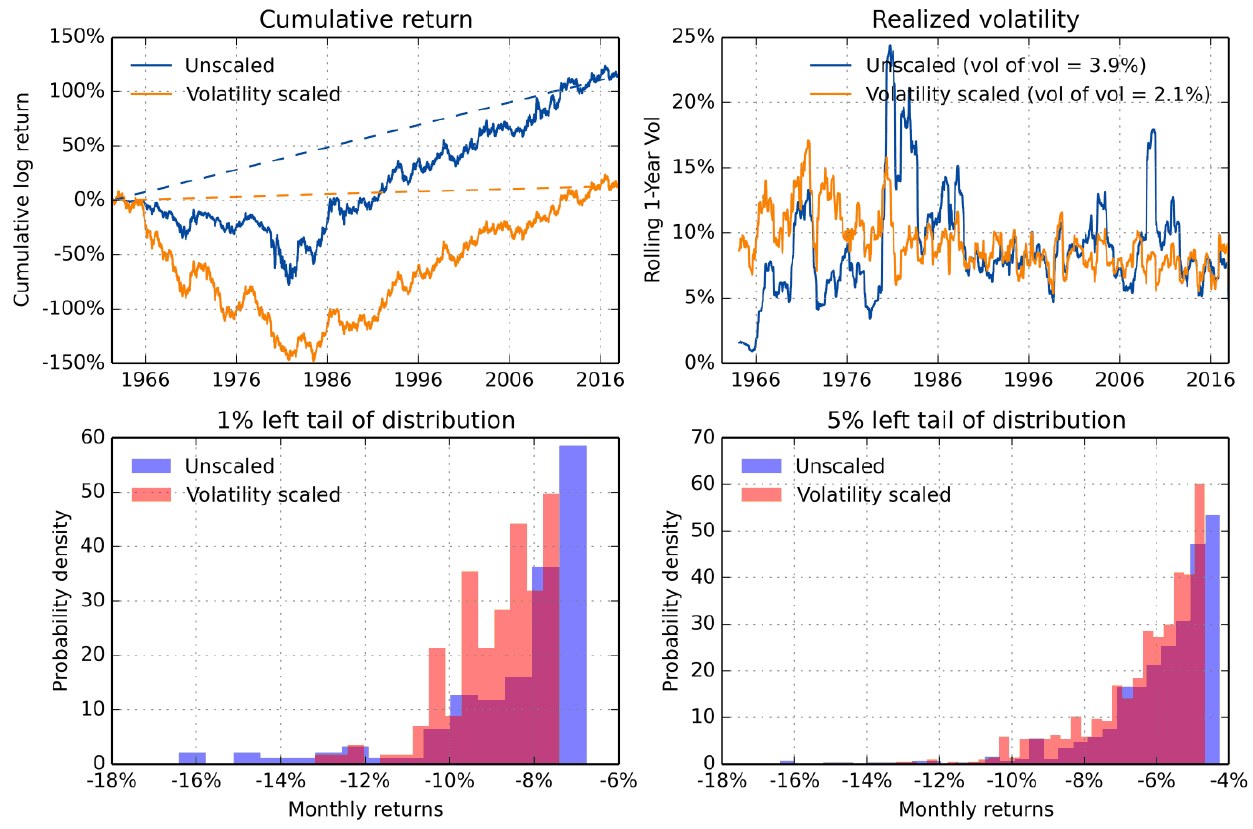
Як його читати. Ті самі чотири панелі, що на Рисунку 3.
Що треба побачити. Праворуч угорі в облігацій без масштабування дуже низька волатильність у 1964–1980 роках, звідси роздуті позиції масштабованої версії. Ліворуч угорі масштабована версія до початку 1980-х іде в логарифмічну просадку близько −140 % проти приблизно −70 % без масштабування і далі росте паралельно. За словами авторів,
"The underperformance of the volatility scaled invesment is solely due to the pre-1980 period"(розділ 3.3; одрук в оригіналі).
Ф'ючерси на десятирічні трежеріс, 1988–2017 (Таблиця 6 роботи, Рисунок 8). Автори допускають, що в середині 1980-х ринок облігацій змінився структурно (монетарна політика почала орієнтуватися на інфляцію), і сучасна вибірка показовіша. Тут Шарп 0.64 без масштабування і 0.63 з усіма денними оцінками, з 5-хвилинною до 0.66. Vol of vol падає з 2.5 до 1.2–1.6 %, а найгірші місяці майже ті самі (−7.3 % проти −7.5 %): "the Sharpe ratio and mean shortfall (left tail) are similar" (розділ 3.4).
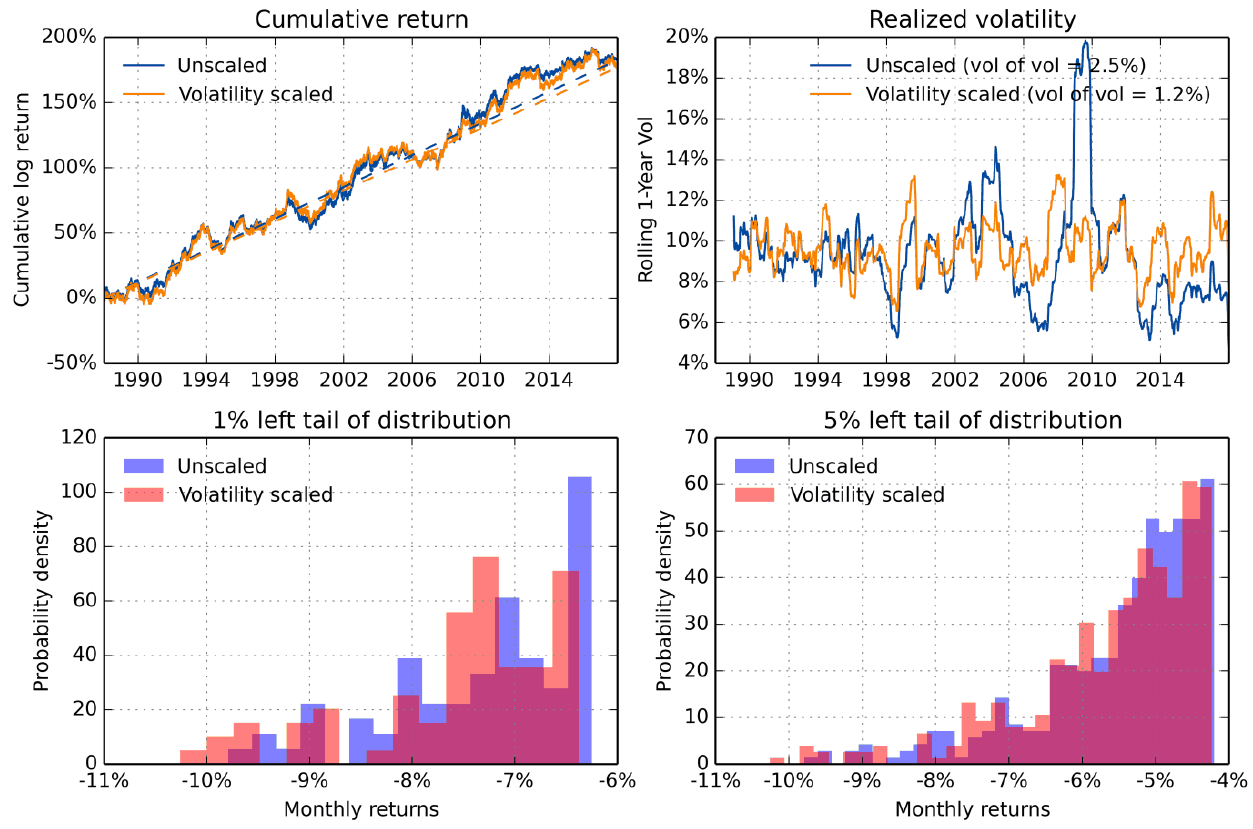
Що треба побачити. Криві накопиченої дохідності майже збігаються. Відмінність лише праворуч угорі: у легенді vol of vol 2.5 % проти 1.2 %.
Кредит (Таблиця 7 роботи, 1988–2017). Індекс корпоративних облігацій BofA Merrill Lynch, хеджований трежеріс, тобто близький до синтетичного індексу CDX.
| Масштабування | Шарп до витрат | Шарп після | Середня позиція | Оборот | Vol of vol | Найгірші 1 % | Найгірші 5 % |
|---|---|---|---|---|---|---|---|
| Без масштабування | 0.30 | 0.30 | 273 % | 0.00 | 6.7 % | −14.5 % | −7.2 % |
| Напіврозпад 10 днів | 0.49 | 0.46 | 510 % | 4.79 | 4.1 % | −11.8 % | −7.1 % |
| Напіврозпад 20 днів | 0.41 | 0.39 | 486 % | 2.49 | 4.3 % | −13.3 % | −7.6 % |
| Напіврозпад 40 днів | 0.30 | 0.30 | 458 % | 1.30 | 4.6 % | −14.9 % | −8.0 % |
| Напіврозпад 60 днів | 0.24 | 0.23 | 439 % | 0.89 | 4.9 % | −15.7 % | −8.2 % |
| Напіврозпад 90 днів | 0.18 | 0.17 | 415 % | 0.61 | 5.2 % | −16.4 % | −8.4 % |
У кредиту, на відміну від акцій, результат сильно залежить від швидкості оцінки: швидка піднімає Шарп з 0.30 до 0.49, повільна опускає до 0.18. Лівий хвіст, за словами авторів, "is similar to unscaled for fast volatility estimates, but worse otherwise" (розділ 3.5). Середня позиція 273–510 %: кредит хеджовано трежеріс і він дуже тихий, і для 10 % волатильності потрібне багаторазове плече.
5. 50 ф'ючерсів і форвардів
Дані Man AHL з 1988 року: 6 сільськогосподарських, 6 енергетичних і 7 металевих контрактів, 9 валют до долара, 10 фондових індексів, 9 облігаційних і 3 процентні контракти.
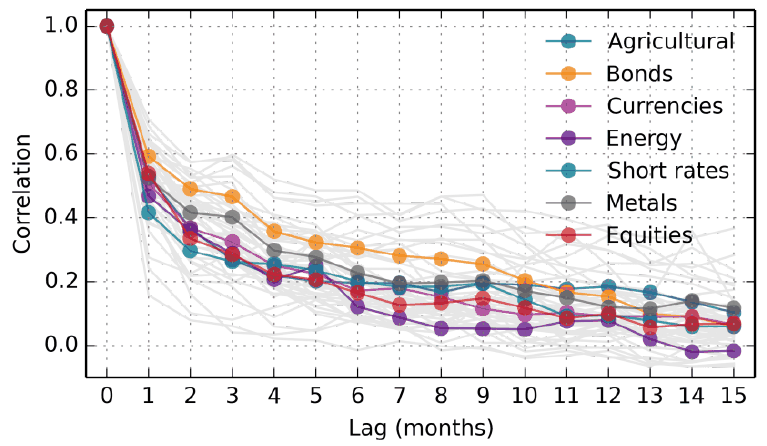
Як його читати. По горизонталі затримка в місяцях, по вертикалі кореляція дисперсії цього місяця з дисперсією місяця, віддаленого на цю затримку.
Що треба побачити. Усі сім секторів схожі: близько 0.5 на першій затримці й 0.1–0.2 до дванадцятої. Вище за решту облігації. Кластеризація волатильності є скрізь, і це фундамент таргетування.
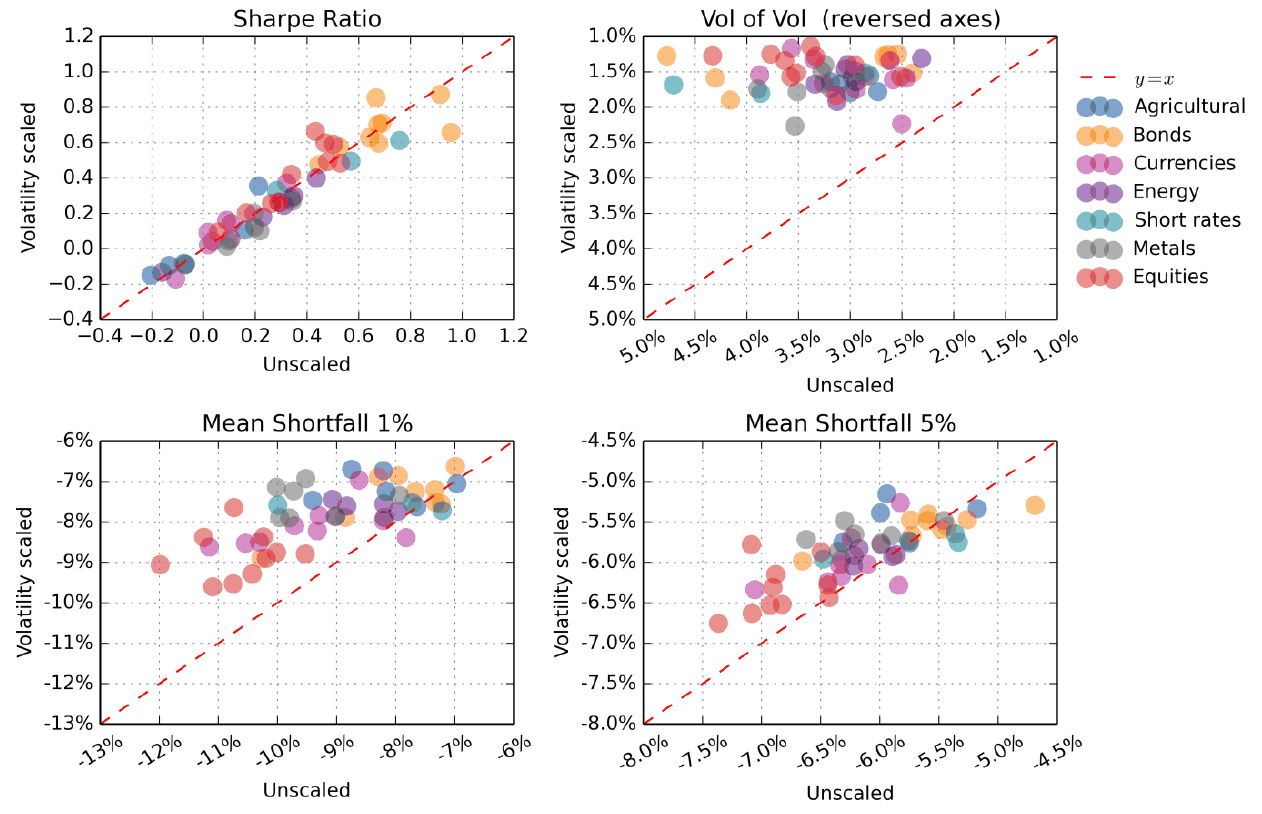
Як його читати. Ті самі чотири діаграми, що на Рисунку 4, точки пофарбовано за секторами.
Що треба побачити. За Шарпом хмара лежить уздовж діагоналі: невелике покращення у фондових індексів, в інших секторів приблизно порівну вище й нижче. Vol of vol покращується в усіх ринків. За найгіршими 1 % і 5 % місяців майже всі точки вище діагоналі, але кілька лежать на ній або трохи нижче; автори пишуть про покращення
"for almost all assets"(розділ 4.2).
6. Портфелі: 60/40 і risk parity
Три варіанти: без масштабування взагалі; масштабування лише окремих активів; масштабування активів, а потім усього портфеля. Другий шар, за словами авторів, по суті поправляє на мінливі кореляції між активами. Активи спочатку приводяться до 10 % волатильності на всій вибірці, тому частки 60/40 і 25/25/25/25 тут частки ризику, а не капіталу. Ребалансування щоденне, заради простоти.
Таблиця 8 роботи, портфель 60/40 (S&P 500 і десятирічні трежеріс), 1988–2017.
| Активи | Портфель | Шарп до | Шарп після | Середня позиція | Оборот | Vol of vol | Найгірші 1 % | Найгірші 5 % | Найкращі 5 % | Найкращі 1 % |
|---|---|---|---|---|---|---|---|---|---|---|
| без масшт. | без масшт. | 0.80 | 0.80 | 153 % | 0.00 | 3.4 % | −9.7 % | −6.0 % | 6.8 % | 9.7 % |
| 20 днів | без масшт. | 0.87 | 0.87 | 179 % | 2.24 | 2.2 % | −8.0 % | −5.6 % | 6.6 % | 8.7 % |
| 20 днів | 20 днів | 0.91 | 0.90 | 183 % | 3.95 | 1.3 % | −7.3 % | −5.5 % | 6.5 % | 8.0 % |
Таблиця 9 роботи, risk parity 25/25/25/25 (акції, облігації, кредит, товари), 1988–2017. Товарна частина порівну із золота, міді та нафти.
| Активи | Портфель | Шарп до | Шарп після | Середня позиція | Оборот | Vol of vol | Найгірші 1 % | Найгірші 5 % | Найкращі 5 % | Найкращі 1 % |
|---|---|---|---|---|---|---|---|---|---|---|
| без масшт. | без масшт. | 0.80 | 0.80 | 268 % | 0.00 | 4.3 % | −12.8 % | −6.1 % | 6.5 % | 9.4 % |
| 20 днів | без масшт. | 0.89 | 0.88 | 412 % | 2.39 | 1.7 % | −8.8 % | −6.0 % | 5.9 % | 7.0 % |
| 20 днів | 20 днів | 0.91 | 0.89 | 402 % | 3.95 | 1.7 % | −8.2 % | −5.7 % | 6.2 % | 7.9 % |
Як читати обидві таблиці. Більшу частину покращення дає перший шар. Другий шар у 60/40 додає до Шарпа 0.04 і знижує vol of vol з 2.2 до 1.3 %, але майже подвоює оборот (2.24 → 3.95). У risk parity другий шар за vol of vol нічого не додає (1.7 і 1.7 %). У 60/40 покращення лівого хвоста більше за втрату правого: найгірший 1 % на 2.4 в. п., найкращий 1 % на 1.7 в. п.
Максимальна просадка (додаток A). У 60/40 з −28.1 до −22.2 %, у risk parity з −42.1 до −32.1 %, в акцій США з −60.9 до −42.8 %. Самі автори застерігають, що просадка
"is not our preferred risk metric"(додаток A): вона будується за однією реалізованою траєкторією.
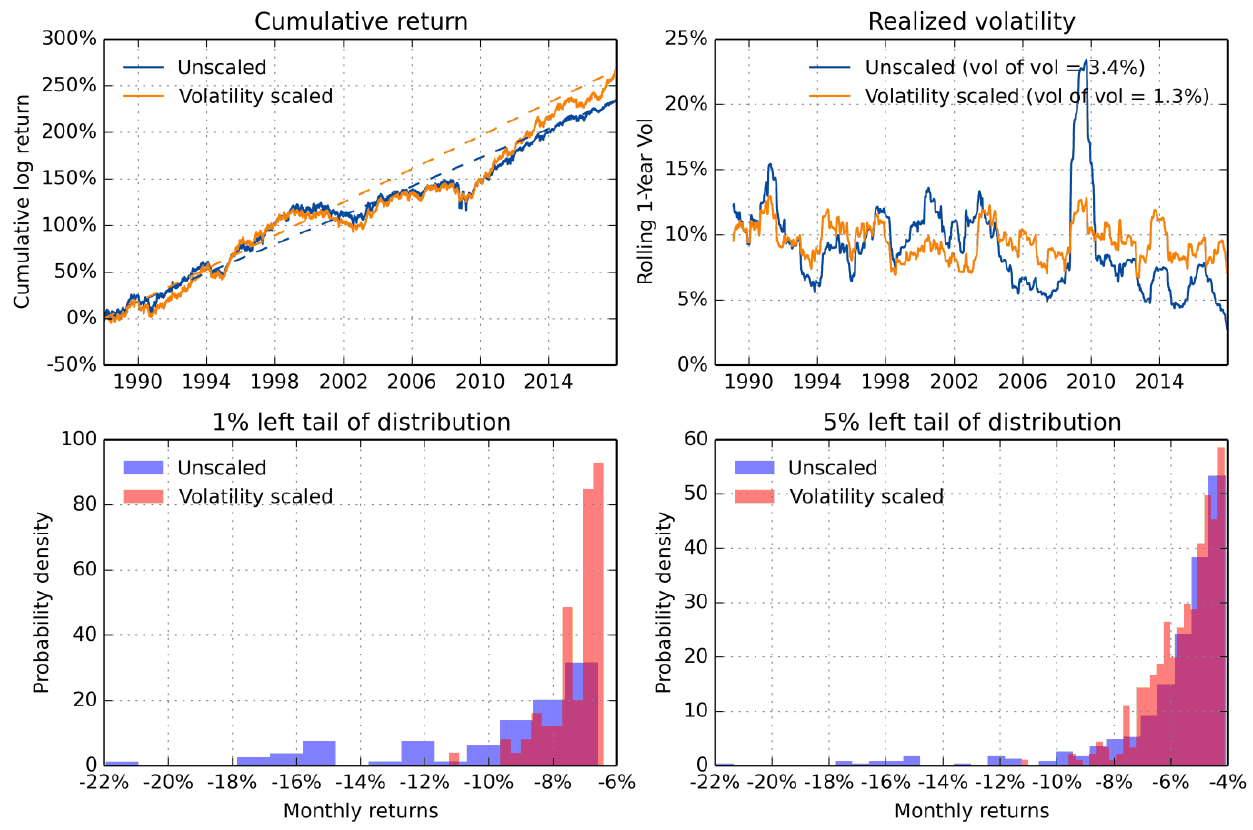
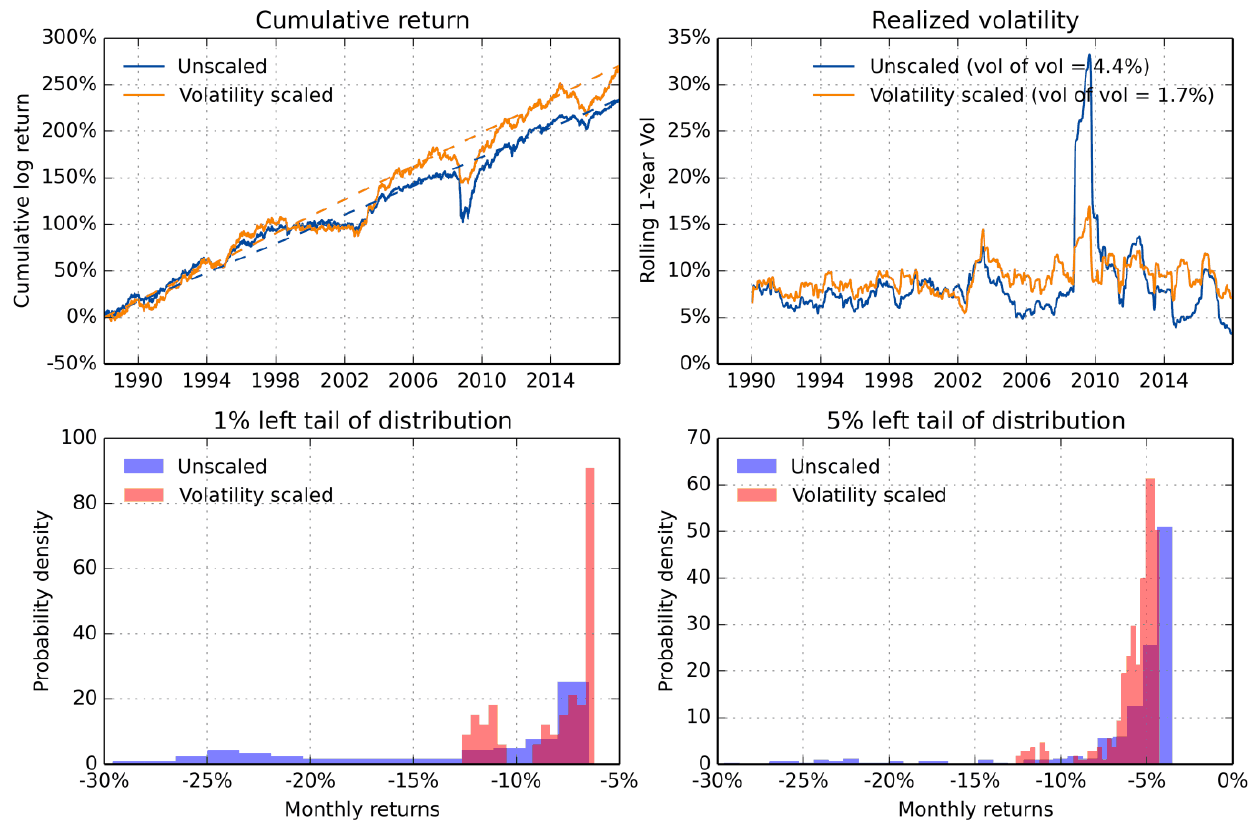
Як читати рисунки 11 і 12. Головна панель верхня права. Без масштабування волатильність у 2008–2009 роках підскакує до 23–33 %, з масштабуванням тримається близько 10 %. Унизу в немасштабованої версії окремі місяці до −20 % і гірше, у масштабованої найгірші місяці зібрані біля −10 %.
7. Чому Шарп зростає лише в ризикових активів
Пояснення авторів із трьох кроків.
Крок 1. Ефект плеча є лише в ризикових активів. Це схильність дохідності від'ємно корелювати зі зміною волатильності. Класичне пояснення Блека (1976): коли акції падають, у фірми зростає відношення вартості фірми до вартості власного капіталу, тобто боргове навантаження, і волатильність акцій має зрости. Автори згадують і зворотну версію (volatility feedback): зростання волатильності піднімає потрібну премію і тим самим опускає ціну.
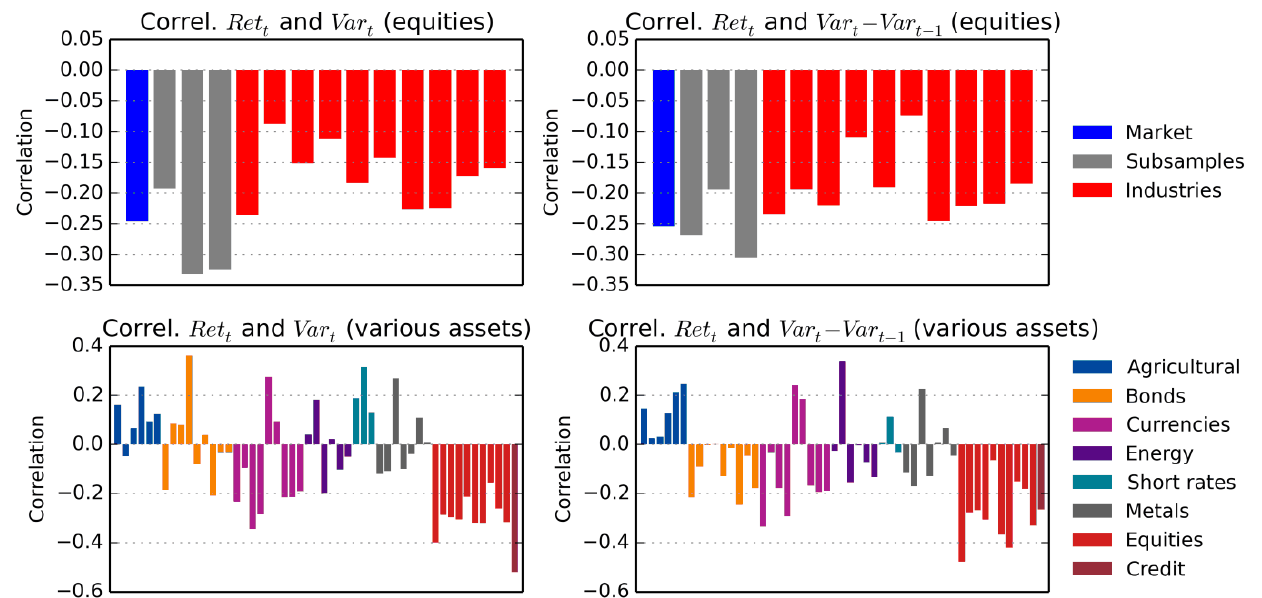
Як його читати. Кожен стовпчик кореляція місячної дохідності активу з дисперсією цього місяця (ліворуч) або з її зміною (праворуч). Угорі акції США: ринок, три підперіоди, 10 галузей. Унизу кредит і 50 ринків, пофарбованих за секторами.
Що треба побачити. В акцій усі стовпчики від'ємні, у ринку близько −0.25. Унизу виразно від'ємні фондові індекси й кредит (до −0.5). В облігацій, валют, товарів і ставок стовпчики по обидва боки від нуля.
Крок 2. Ефект плеча перетворює масштабування на прихований моментум. Якщо після падіння волатильність вища, позиція після падіння менша; після зростання більша. Це поведінка трендової стратегії, що виникла без трендового сигналу.
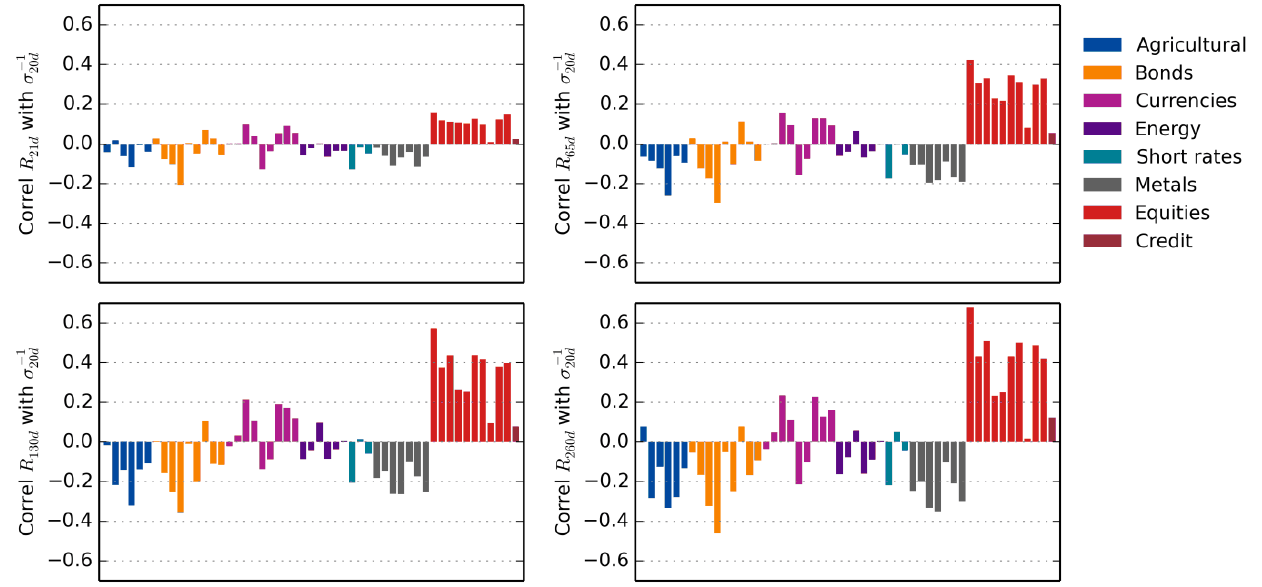
Як його читати. Чотири панелі для минулої дохідності за 1, 3, 6 і 12 місяців. Стовпчик кореляція цієї дохідності з , тобто з розміром позиції за масштабування.
Що треба побачити. У фондових індексів і кредиту кореляція додатна на всіх горизонтах і зростає з горизонтом, до 0.4–0.6 на 6–12 місяцях. В інших секторів вона за словами авторів
"predominantly negative"(розділ 6.2): масштабування додає ставку на повернення до середнього. Особливо помітно в сільськогосподарських товарів, металів і облігацій на довгих горизонтах.
Крок 3. Міра прихованого моментуму пояснює розкид приросту Шарпа.
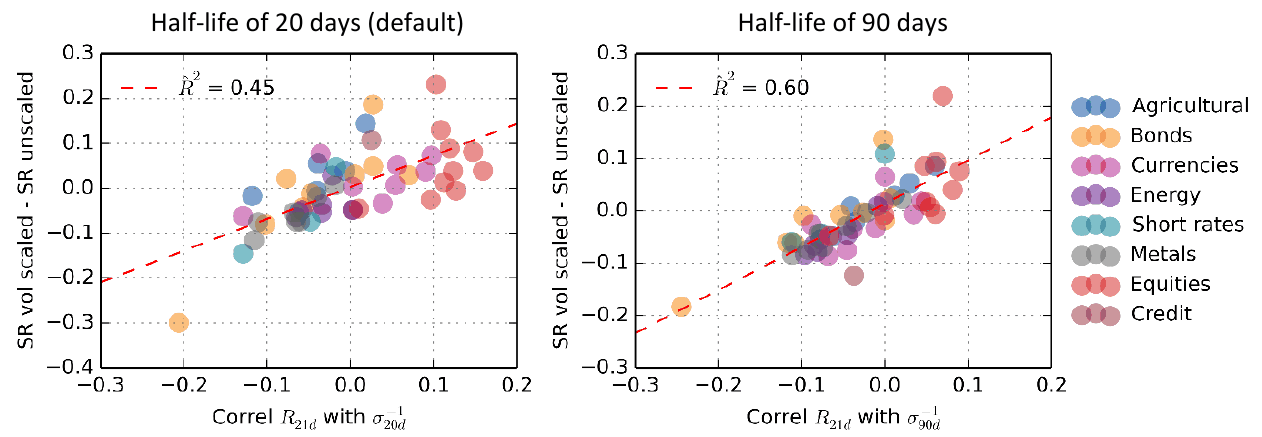
Як його читати. Точка один актив. По горизонталі кореляція минулої 21-денної дохідності з , по вертикалі приріст Шарпа від масштабування. Ліворуч напіврозпад 20 днів, праворуч 90.
Що треба побачити. Хмара витягнута знизу ліворуч угору праворуч: чим «моментумніше» масштабування, тим більший приріст Шарпа. 0.45 і 0.60. Праворуч угорі фондові індекси, ліворуч унизу облігації та товари.
Що ще видно. На обох панелях одна облігаційна точка лежить далеко ліворуч унизу (близько −0.2…−0.25 по горизонталі та −0.3 або −0.18 по вертикалі). Такі крайні точки помітно впливають на у вибірці з пів сотні ринків; перевірки без неї в роботі немає. Це наше спостереження за рисунком.
Що це таке. Частка розкиду приросту Шарпа між активами, яку пояснює пряма на Рисунку 15.
Що означає кожен значок. : приріст Шарпа в активу . («ігрек з дашком»): значення на прямій за його «моментумності». («ігрек з рискою»): середній приріст за всіма активами.
Рахунок за кроками. Скласти квадрати відхилень точок від прямої, поділити на суму квадратів відхилень від середнього, відняти від одиниці.
Приклад на числах роботи. означає, що 45 % розкиду приросту Шарпа збігається з тим, наскільки масштабування додає моментум; решта 55 % цим не пояснено.
Навіщо це потрібно. Це головний аргумент роботи: зростання Шарпа від таргетування волатильності значною мірою пояснюється прихованим моментумом. Звідси наслідок, який автори формулюють обережно, а ми прямо: якщо в портфелі вже є трендова стратегія, очікувати повного приросту Шарпа від таргетування не варто. У висновках автори й самі пропонують трендову надбудову як інший спосіб покращити довгий портфель.
8. Що в роботі хитке
Застереження, які роблять самі автори
Лише США. Детальний аналіз акцій і облігацій зроблено на США: "the US is an ex-post winner" (висновки), століття зростання й жодної великої війни на власній території. Для облігацій це особливо важливо: коли платоспроможність держави під питанням, державний борг починає поводитися як кредит, і висновок про відсутність виграшу в облігацій автори самі пропонують читати з цим застереженням.
Витрати. Посткризові оцінки застосовано до всієї історії з 1926 року, що для ранніх десятиліть, за словами авторів, "not necessarily representative of trading cost further back in time" (виноска 13). Роловери ф'ючерсів і форвардів не враховано. Портфелі ребалансуються щодня заради простоти.
Структурний зсув в облігаціях. Поганий результат з облігацій 1963–2017 років повністю створено періодом до 1980 року, і автори самі вважають вибірку після 1988 року показовішою.
Просадка. Максимальну просадку автори показують у додатку, але не вважають надійною метрикою.
Внутрішньоденні дані. За словами авторів, вони лише «подряпали поверхню» теми.
Що видно під час читання, але в роботі не обговорюється
Це наші спостереження за таблицями та рисунками роботи, а не перерахунок її чисел.
Лівий хвіст покращується не скрізь. Анотація каже, що таргетування "reduces the likelihood of extreme returns, across all asset classes" (анотація). Для vol of vol це видно в усіх таблицях, для ексцесу на рисунках додатка A. Але середній збиток найгірших 1 % місяців у власних таблицях роботи погіршується в облігацій 1963–2017 років за всіх швидкостей (−8.4 → −8.6…−9.5 %), у трежеріс з 1988 року майже не змінюється (−7.3 → −7.5 %), а в кредиту погіршується за напіврозпаду від 40 днів (до −16.4 %). Текст розділів 3.3–3.5 це чесно описує, але у висновках звучить загальне правило. Стійко покращується хвіст в акцій і в портфелів з їхньою великою часткою.
В акцій правий хвіст ріжеться сильніше за лівий. У Таблиці 3 найкращий 1 % місяців втрачає 4.5 в. п. (11.8 → 7.3 %), найгірший 1 % виграє 3.1 в. п. (−11.4 → −8.3 %). Фраза про те, що покращення лівого хвоста більше за втрату правого, у роботі стосується портфеля 60/40, а не акцій.
механізму спирається на пів сотні точок із викидами. Див. Рисунок 15: формальної перевірки стійкості регресії немає, інтервалів для немає.
Значущість наведено лише для акцій. Регресію з вільним членом і t-статистикою 3.05 дано для акцій США; для портфелів 60/40 і risk parity, де зростання Шарпа 0.80 → 0.91 на 30 роках, тесту немає.
Конфлікт інтересів. П'ятеро із шести авторів працюють у Man Group, Harvey її радник; компанія керує стратегіями з таргетуванням ризику і трендовими стратегіями. Афіліацію розкрито у виносці 1, сам висновок роботи для таких продуктів радше нейтральний: він обмежує обіцянку зростання Шарпа ризиковими активами.
9. Що з цього випливає на практиці
Розділяти дві обіцянки таргетування волатильності. «Стабілізувати ризик» виконується для всіх класів активів. «Підвищити коефіцієнт Шарпа» виконується для акцій і кредиту, і, за поясненням авторів, переважно через прихований моментум. Для планування й для розмови з інвестором це два різні аргументи з різною надійністю.
Vol of vol як метрика приймання. Якщо стратегія обіцяє рівень ризику, перевіряти треба розкид річної волатильності навколо цілі, а не середню волатильність за всю історію. У роботі ця метрика падає вдвічі-втричі в усіх випадках.
Перевіряти знак прихованої ставки на своїх інструментах. Кореляція з минулою дохідністю показує, що саме додасть масштабування: додатна додає моментум, від'ємна ставку на повернення до середнього. Для ринків поза вибіркою роботи, наприклад криптовалют, знак заздалегідь невідомий.
Тихий ведмежий ринок головний ворог таргетування. Облігації 1960–1970-х років: збитки за низької волатильності, і механізм тримає в такому ринку максимальну позицію. Такі періоди варто шукати в історії своїх інструментів заздалегідь.
Напіврозпад обирається за оборотом, а не за Шарпом. В акцій Шарп між 10 і 90 днями майже не змінюється (0.48 і 0.51), оборот різниться у вісім разів (4.66 і 0.56). У кредиту навпаки: Шарп сильно залежить від швидкості. Отже, сітку швидкостей треба проганяти для кожного класу окремо.
Другий шар масштабування вартий окремого обороту. У 60/40 він дає +0.04 до Шарпа й помітно знижує vol of vol, але майже подвоює оборот; у risk parity за vol of vol він нічого не додає.
Не чекати покращення хвоста там, де ефекту плеча немає. В облігацій і в повільно масштабованого кредиту найгірші місяці в роботі не покращилися.
10. Тестовані ідеї
| № | Ідея | Тип | Де рахувати |
|---|---|---|---|
| 1 | Для кожного інструмента до впровадження таргетування відсортувати місяці за волатильністю попереднього й порівняти дохідність і волатильність наступного місяця; якщо дохідність зростає разом із минулою волатильністю, як в облігацій на Рисунку 6, впроваджувати лише заради стабільності ризику | діагностика | Python |
| 2 | Рахувати vol of vol (стандартне відхилення ковзної річної волатильності) й публікувати поруч із Шарпом у кожному звіті стратегії з цільовим ризиком | метрика приймання | будь-яка |
| 3 | Рахувати кореляцію з минулою дохідністю за 1, 3, 6 і 12 місяців для кожного інструмента: знак показує, чи додасть масштабування моментум, чи ставку на повернення | діагностика | Python |
| 4 | Якщо кореляція з ідеї 3 додатна і в портфелі вже є трендова стратегія, міряти приріст Шарпа від таргетування після контролю на власний трендовий кошик | аудит | Python |
| 5 | Реалізувати масштабування на рівні активу й на рівні портфеля двома незалежними множниками й звітувати внесок кожного в Шарп, vol of vol, найгірші 1 % місяців і оборот | зміна конструкції | бектестер |
| 6 | Прогнати напіврозпад 10, 20, 40, 60 і 90 днів і побудувати таблицю «оборот проти Шарпа» окремо за класами активів; обирати за витратами, а в класів, де Шарп залежить від швидкості, як у кредиту, не підганяти швидкість під Шарп | діагностика | бектестер |
| 7 | Для інструментів із хвилинними даними оцінювати волатильність за 5-хвилинними дохідностями в ліквідні години й порівняти з денною оцінкою за порівнянного обороту | зміна конструкції | Python |
| 8 | Знайти в історії кожного інструмента періоди водночас від'ємної дохідності й низької волатильності та подивитися, що в них робило таргетування | аудит | Python |
| 9 | Звітувати середній результат найгірших 1 % і 5 % місяців та місяців вище 95-го і 99-го перцентилів замість VaR, щоб бачити, скільки правого хвоста віддано за лівий | метрика приймання | Python |
| 10 | Перевіряти покращення лівого хвоста за кожним класом активів окремо, а не переносити його з акцій: у роботі в облігацій і повільно масштабованого кредиту найгірші місяці погіршилися | аудит | Python |
| 11 | Повторити регресію «приріст Шарпа на моментумність масштабування» на своїх ринках з виключенням крайніх точок по одній і звітувати розкид | аудит | Python |