Як читати цей розбір. Усю ідею роботи пояснює один числовий приклад авторів без формул, він у розділі 3. Розділ 2 дає її в один рядок. Розділи 6 і 7 показують, як гіпотезу перевіряли і де вона не зійшлася. Готові формули для оцінки числа ставок і витрат за оборотом і волатильністю зібрано в розділі 8. Обмеження в розділі 9.
1. Як це влаштовано: ставки й діловий час
Ринки різняться на порядки. В однієї акції оборот мільйон доларів на день, в іншої двісті мільйонів. Типовий розмір угоди, спред, витрати виконання в них теж різні. Робота пропонує гіпотезу, за якої ці відмінності майже зникають: якщо перестати міряти час хвилинами і почати міряти його надходженням нових рішень про позицію.
Що таке ставка (bet). Рішення керуючого зайняти довгострокову позицію певного розміру. Це не ордер і не угода:
"Bets are neither orders nor trades nor prints"(розділ 1). Керуючий вирішив купити 100 000 акцій IBM. Він може купувати по 20 000 п'ять днів поспіль, а кожен денний ордер алгоритм поріже на сотні принтів. Ставка одна. Якщо аналітик рекомендував купівлю десятьом клієнтам і кожен купив по 10 000 акцій, це теж, на думку авторів, одна ставка на 100 000: усі десять купівель виросли з однієї інформації і незалежними не є. Тому ставки майже неможливо відновити за стрічкою угод.Що таке діловий час (business time). Годинник, який цокає з надходженням кожної нової ставки. Темп надходження ставок автори називають швидкістю ринку (market velocity). На активному ринку годинник іде швидко, на тихому повільно.
Щоб пов'язати неспостережувані ставки зі спостережуваними обсягом і волатильністю, автори вводять два множники. Обсяговий («дзета»): скільки одиниць обороту породжує одиниця обсягу ставок. Якщо всі угоди це ставки, ; якщо все проходить через одного спеціаліста, ; якщо позиції гуляють між посередниками, . Волатильнісний («псі»): яка частка волатильності спричинена ставками, а не новинами без торгівлі. За і ставки дають 64 % дисперсії дохідності, решту 36 % новини. Для перевірки автори приймають, що обидва множники однакові для всіх акцій і періодів. Це припущення, і автори прямо пишуть, що якщо множники корелюють з обсягом і волатильністю, оцінки зміщені.
Розмір ставки автори міряють не в штуках і не в доларах, а в ризику, який вона переносить за одиницю ділового часу:
Що це таке. Розмір ставки в доларах ризику за один тік ділового часу.
Що означає кожен значок. : номер активу, : період; це індекси, не степені. : ціна. («Q з тильдою»): розмір ставки в штуках, тильда означає «випадкова величина». («сигма з рискою»): денна волатильність, спричинена ставками. («гамма»): очікуване число ставок на день. : волатильність за один тік ділового часу.
Рахунок за кроками. Доларовий розмір ставки помножити на волатильність за час між двома ставками.
Приклад авторів (розділ 1). Ставка 400 000 доларів, денна волатильність 2 %, 100 ставок на день. Волатильність за тік , і доларів.
Навіщо це потрібно. Так розмір ставки не залежить від спліту (штук удвічі більше, ціна вдвічі нижча, а ризик той самий) і від левериджу (волатильність акції вдвічі вища, ціна вдвічі нижча). Ставку на 10 мільйонів в одній акції і на 1 мільйон в іншій можна порівнювати.
2. Метод в один рядок
Дві гіпотези. Інваріантність ставок: розподіл один і той самий для всіх активів і періодів. Інваріантність витрат: доларова вартість виконання ставки є однією й тією самою функцією від .
Спостережувана величина, через яку все виражається, це торгова активність:
Що це таке. Сукупний доларовий ризик, який усі учасники передають за один календарний день.
Що означає кожен значок. : денна волатильність дохідності. : ціна. : обсяг у штуках за день. : денний оборот у доларах.
Приклад авторів. Еталонна акція роботи: ціна 40 доларів, мільйон акцій на день, волатильність 2 %. доларів ризику на день. Якщо оборот у 8 разів більший за тієї самої волатильності, теж у 8 разів більша.
Навіщо потрібен добуток, а не оборот. Два ринки з однаковим оборотом і різною волатильністю передають різну кількість ризику. Казначейські векселі з величезним оборотом і майже нульовою волатильністю переносять мало ризику, і автори наводять саме цей приклад.
З інваріантності ставок випливає, як число і розмір ставок залежать від активності:
Що це таке. Число ставок на день і середній розмір ставки, виражені через активність.
Що означає кожен значок. : активність ставок, той самий добуток, але для обсягу й волатильності, породжених ставками; переводиться зі спостережуваної через множники і . («йота»): константа, спільна для всіх активів, . : середній розмір ставки без урахування знака.
Як це читається словами. Активність зросла на 1 %, число ставок зросло на 2/3 %, їхній розмір на 1/3 %.
"As bet activity increases, the number of bets increases twice as fast as their size. This specific relationship between the number and size of bets lies at the very heart of invariance."(розділ 1).Приклад авторів. Ставок стало вчетверо більше за тієї самої денної волатильності. Волатильність за тік упала вдвічі, і щоб ризик на тік лишився тим самим, ставка має вдвічі зрости. Оборот зріс у разів; , .
Для трейдерів зручніший розмір ордера в частках денного обсягу. У цих одиницях передбачення таке:
Що це таке. Розподіл розміру ставки в частках обсягу ставок.
Що означає . «Дорівнює за розподілом»: збігається не окреме значення, а вся форма розподілу.
Рахунок за кроками. Взяти розмір ордера в частках денного обсягу і помножити на активність у степені 2/3. Вийде величина з однаковим розподілом на будь-якій акції.
Навіщо це потрібно. Ордер у 10 % денного обсягу на тихій і на активній акції це різні події. За зростання активності в 150 разів, як між крайніми групами в даних роботи, типова частка ордера в денному обсязі має впасти в разів.
3. Числовий приклад авторів: уся робота без формул
Приклад з розділу 1 роботи, близько до тексту.
Вихідне становище. Акція з оборотом 40 мільйонів доларів на день і денною волатильністю 2 %. Близько 100 ставок на день, середня ставка 400 000 доларів.
Ризик середньої ставки за день. 2 % від 400 000, тобто 8 000 доларів: стандартне відхилення прибутку або збитку середньої позиції за календарний день.
Тік ділового часу. 100 ставок на день означає приблизно одну ставку раз на 4 хвилини. Годинник цокає раз на 4 хвилини.
Ризик на тік. Волатильність за 4 хвилини дорівнює базисним пунктам. Ризик середньої ставки за тік 800 доларів. Головне твердження: "Invariance implies that the specific number $800 is constant across stocks and across time."
Ринок став активнішим. Ставок учетверо більше, 400 на день, волатильність та сама. Годинник цокає раз на хвилину, волатильність за тік б.п. Щоб ризик на тік лишився 800 доларів, середня ставка має зрости до 800 000. Денний оборот зростає з 40 до 320 мільйонів, у 8 разів.
Витрати. Нехай виконання середньої ставки коштує 2 000 доларів, і це теж інваріант. На першій акції це 50 б.п. від ставки в 400 000, на другій 25 б.п. від ставки в 800 000. Відсоткові витрати падають обернено пропорційно до обороту в степені 1/3 за тієї самої волатильності.
Хвіст розподілу. Той самий розрахунок для ставки 99-го перцентиля: ризик на тік 10 000 доларів, розмір 5 мільйонів у першій акції і 10 мільйонів у другій; за витрат 50 000 доларів це 100 і 50 б.п. Удвічі нижчим стане і відсотковий спред.
Чому корінь із числа тіків. Волатильність зростає як корінь із часу: за вчетверо довший строк розкид удвічі більший. І навпаки, за 1/100 дня волатильність у 10 разів менша за денну.
4. Витрати: міра неліквідності і розклад
Друга гіпотеза говорить про долари, а трейдери рахують у базисних пунктах. Переведення дає розклад відсоткових витрат на два множники (теорема в розділі 1):
Що це таке. Відсоткові витрати виконання ставки розміром акцій.
Що означає кожен значок. : неліквідність конкретного активу, середня за оборотом вартість виконання у відсотках. : функція форми витрат, однакова для всіх активів. : розмір ставки, переведений у ризик за тік ділового часу.
Приклад авторів для . Керуючий виконав 10 мільйонів по 20 б.п., 5 мільйонів по 10 б.п. і 100 мільйонів по 80 б.п. Зважена за оборотом вартість б.п.
Приклад авторів для . Ставка середньої величини коштує в 1.2 раза дорожче за середню вартість: . Ставка, у 5 разів більша за середню, коштує в 10 разів дорожче: .
Навіщо це потрібно. Крива витрат сильно різниться між акціями. Якщо перевести розмір в і поділити витрати на , усі криві мають лягти на одну.
Неліквідність виражається через спостережувані величини:
Що це таке. Кубічний корінь із відношення дисперсії дохідності до доларового обороту.
Як читати. Що вища волатильність, то дорожче торгувати; що більший оборот, то дешевше. Значок означає «пропорційно»: множник спільний для всіх активів.
Чому кубічний корінь. Автори пояснюють через леверидж, а не через спліт:
"The cube root is necessary to make the illiquidity measure behave properly when leverage changes."Якщо акцію зробити вдвічі більш левериджованою, ціна падає вдвічі, дисперсія зростає вчетверо, і відношення дисперсії до обороту зростає у 8 разів. Переносний ризик не змінився, отже доларові витрати теж, а відсоткові мають зрости вдвічі, бо доларовий розмір ставки вдвічі менший. Кубічний корінь перетворює 8 на 2.Приклад. Між крайніми групами обсягу в даних роботи активність різниться в 150 разів за майже однакової волатильності. Прогноз падіння спреду і відсоткових витрат раза.
Звідси ж випливає передбачення для котируваного спреду: , тобто за тієї самої волатильності зростання активності у 8 разів зменшує відсотковий спред удвічі.
Форму функції інваріантність не задає: "Invariance does not restrict the shape of this function; it can be consistent with either linear or square-root models of price impact." Автори перевіряють дві форми. Лінійний імпакт випливає з моделей несприятливого відбору на кшталт Kyle (1985). Кореневий узгоджується з еконофізикою, хоча, як застерігають автори, "these results are based on single trades rather than bets". У кореневої моделі є особливість: імпакт в одиницях волатильності залежить лише від частки ставки в обсязі, і, за словами авторів, корінь єдина функція з такою властивістю.
Що робота каже про міру Аміхуда
Розділ 2 показує, як інваріантність закриває діру в моделі Kyle (1985): глибина ринку там дорівнює відношенню волатильності ціни до волатильності дисбалансу ордерів, а дисбаланс у даних не видно. Якщо вважати, що число ставок у всіх активів однакове, виходить міра, схожа на неліквідність Аміхуда, . Автори вважають це припущення нереалістичним: в активних акцій ставок більше. Є й технічна проблема: у міри Аміхуда є одиниці часу, і її значення залежить від того, за якими інтервалами рахувати обсяг і волатильність. Міра від одиниць часу не залежить. Щоб міра Аміхуда давала однаковий коефіцієнт для всіх акцій, кожну довелося б рахувати на своєму інтервалі часу, пропорційному .
5. Дані: портфельні переходи
Коли пенсійний фонд змінює керуючого або розподіл активів, він наймає третю сторону, щоб перевести портфель зі старого в новий. Дані одного з провідних постачальників таких послуг, який у ті роки вів понад 30 % переданих на аутсорс переходів у США: 2 552 переходи за 2001–2005 роки, після чищення 439 765 ордерів (201 401 на купівлю, 238 364 на продаж). Ім'я постачальника закрите: "The non-disclosure agreement does not allow revealing the name of the vendor or making the data describing individual customer trades public."
Чому це добрі дані. Розмір ордера відомий заздалегідь і записаний до початку торгівлі, усе заплановане виконано, ордери не скасовують і не збільшують услід за ціною. У звичайних даних фонду або проп-деску трейдер скасовує ордер, коли ціна пішла проти, і докуповує, коли ціна пішла в його бік, і тоді витрати за недовиконанням (implementation shortfall) сильно занижені. Рішення про перехід ухвалює інвестиційний комітет за розкладом, а не за свіжою інформацією про конкретну акцію. Автори називають переходи природним експериментом.
Ціна, обсяг і волатильність беруться з CRSP за даними до початку переходу: обсяг це середній денний обсяг за попередній повний місяць, волатильність прогнозується лог-ARIMA моделлю за місячними оцінками. Витрати рахуються як недовиконання відносно закриття напередодні переходу, без комісій і зборів SEC.
Описова статистика (таблиця 1) уже показує картину. Медіанний денний оборот від 1.13 мільйона в нижній групі до 212.85 мільйона у верхній, активність різниться в 150 разів. Медіанний спред падає з 40.96 до 4.83 б.п., у 8.48 раза за прогнозу 5.31; різницю автори частково пояснюють відмінністю волатильності і пишуть, що вона "warrants further investigation". Медіанний ордер падає з 3.33 % до 0.14 % денного обсягу, у 23.79 раза, середній з 16.23 % до 0.49 %, у 33.12 раза, за прогнозу 28.23, "a value which matches the data closely". Середні витрати від 44.95 до 6.16 б.п., падіння більше за прогноз 5.31.
6. Перевірка на розмірах ордерів
Ключове припущення розділу 4: ордер переходу пропорційний ставці зі сталим множником . Автори самі перелічують, чому це може бути не так: перехід може ліквідувати частину позиції або суму минулих ставок, а за перетину старого і нового портфеля ордер це різниця двох ставок. "If the scaling constant δ were correlated with volatility or trading activity, parameter estimates might be biased."
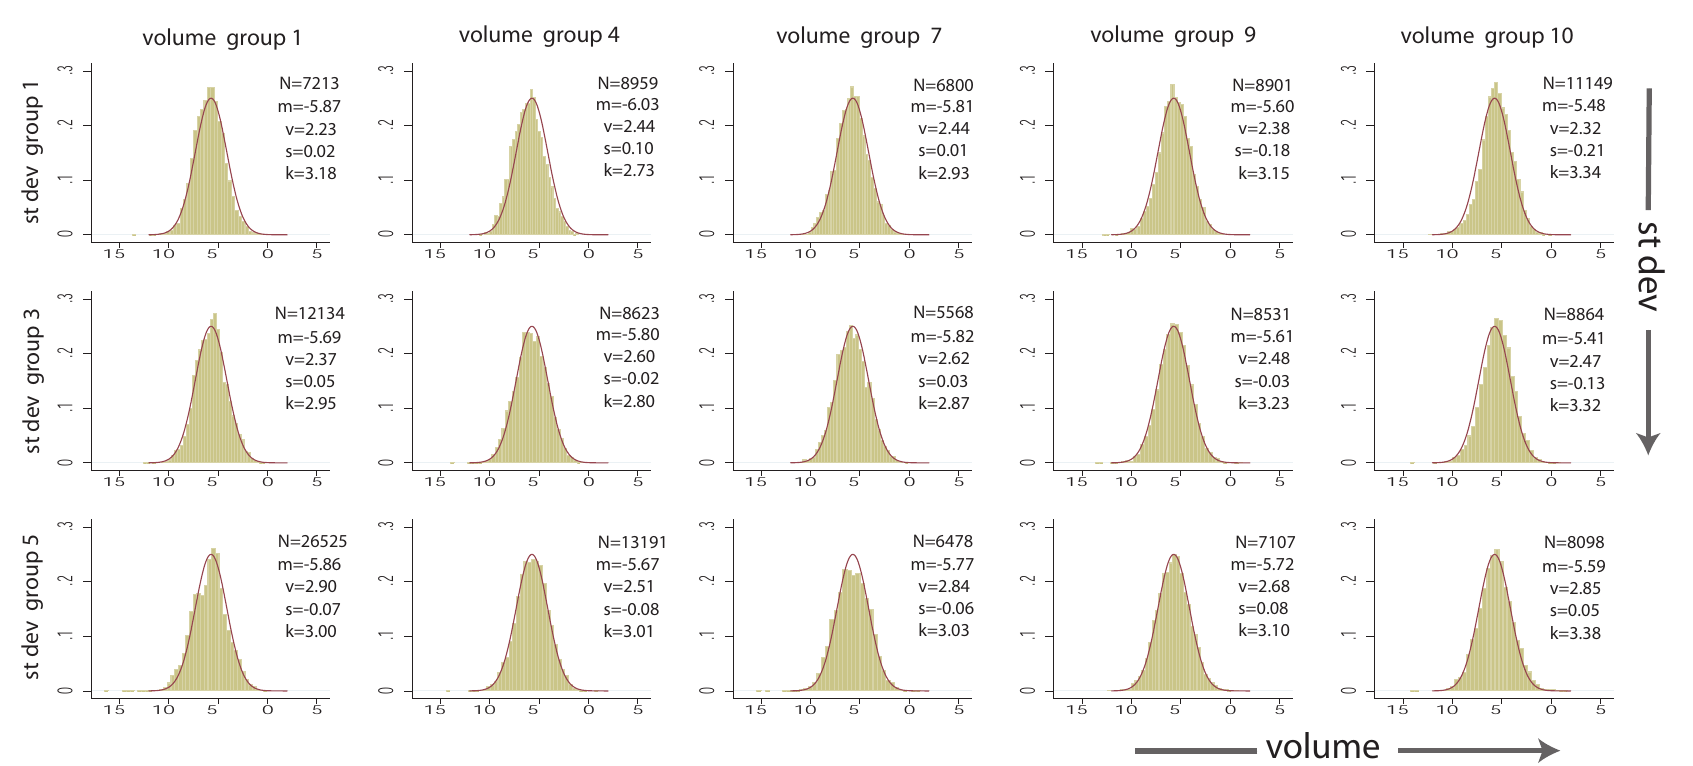
Як його читати. П'ятнадцять гістограм. Стовпці це групи за оборотом 1, 4, 7, 9 і 10 (від тихих акцій до найактивніших), рядки групи за волатильністю 1, 3 і 5. По горизонталі логарифм розміру ордера в частках денного обсягу плюс логарифма відносної активності. На кожну панель накладено одну й ту саму нормальну криву із середнім −5.71; у підписі до рисунка її дисперсію вказано як 2.54. У куті кожної панелі число ордерів, середнє (m), дисперсія (v), асиметрія (s), ексцес (k).
Що треба побачити. Усі п'ятнадцять гістограм майже збігаються з кривою. Середні від −6.03 до −5.41, дисперсії від 2.23 до 2.90, асиметрія від −0.21 до 0.10, ексцес від 2.73 до 3.38.
Практичний висновок. Сирі розміри ордерів на тихих і активних акціях різняться в десятки разів, а після перерахунку за активністю розподіл один. Причому цей розподіл логнормальний: логарифм розміру нормальний.
Візуальна схожість не означає статистичної: "Despite the visual similarity, a Kolmogorov-Smirnov test rejects the hypothesis that all fifty empirical distributions are generated from the same normal distribution." Розкид середніх між групами більший, ніж допускає спільний розподіл.
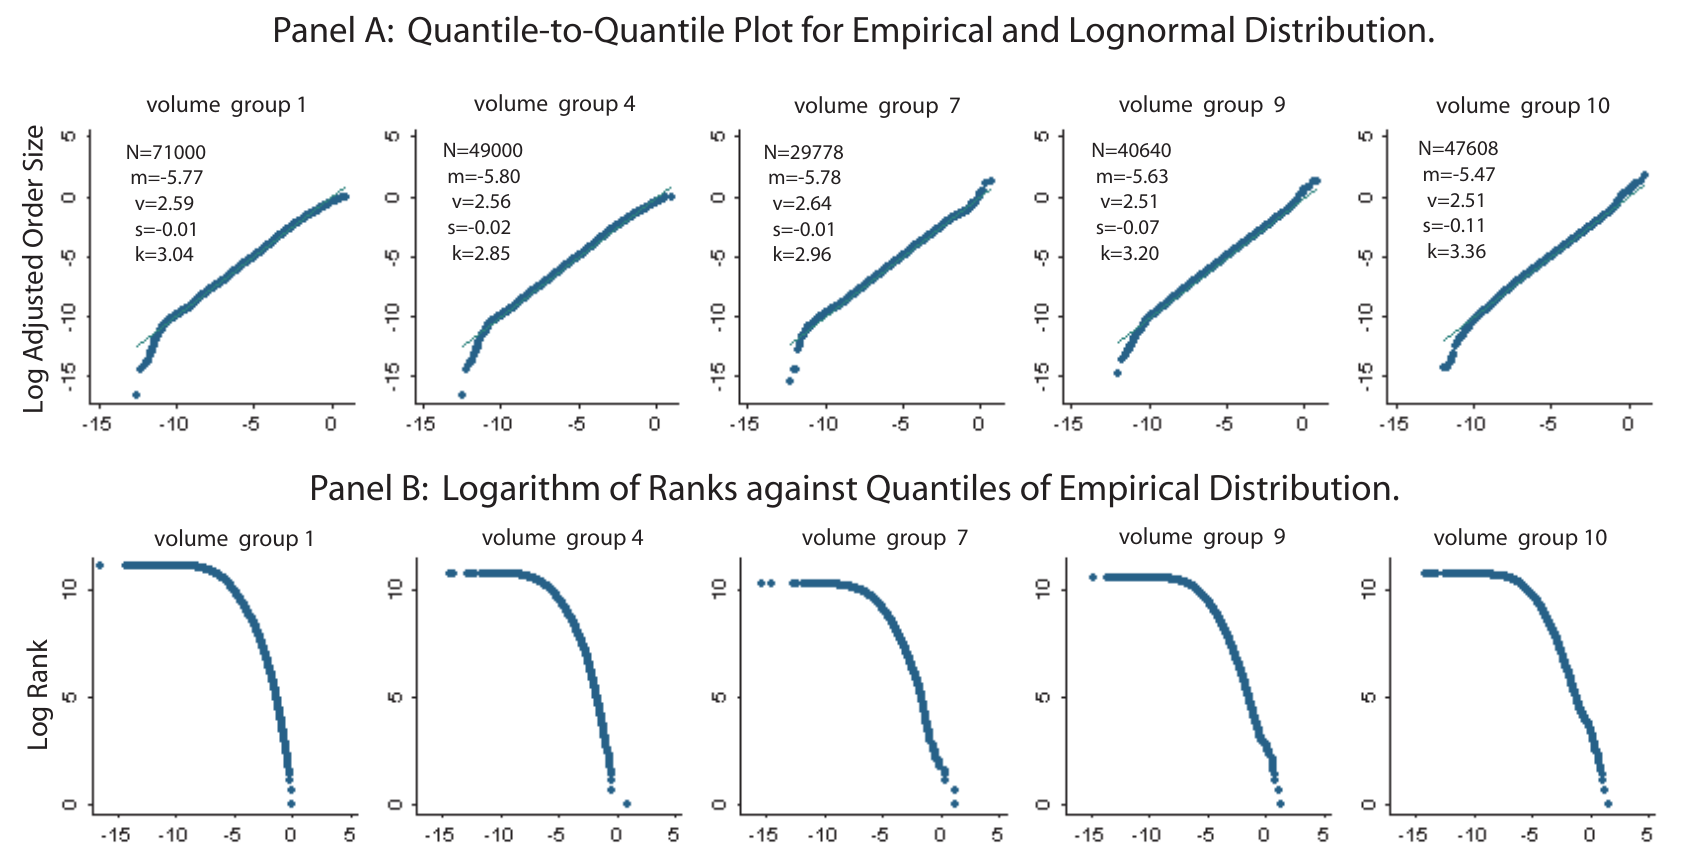
Як його читати. Верхній ряд (панель A): квантилі перерахованого розміру ордера проти квантилів нормального розподілу з тими самими середнім і дисперсією, для груп обсягу 1, 4, 7, 9 і 10. Що ближче точки до прямої, то ближчий розподіл до логнормального. Нижній ряд (панель B): логарифм рангу проти квантиля. За логнормального розподілу правий хвіст тут має вигляд параболи, за степеневого закону прямої.
Що треба побачити. Точки лежать на прямій усюди, крім країв. Найдрібніші ордери дрібніші за норму, автори вважають їх сміттям (часто це одна акція дешевого папера, можливо, помилки кодування). У найбільших ордерів тихих акцій хвіст коротший за нормальний, в активних довший.
Практичний висновок. Короткий хвіст у тихих акцій автори пояснюють порогом розкриття: за купівлі понад 5 % компанії треба подавати форму 13D. Усі ордери в даних менші за 4.5 % капіталізації, а п'ять найбільших ордерів за тихими акціями становлять 2–4 %.
Регресія логарифма частки ордера в обсязі на логарифм активності дає нахил −0.62 зі стандартною похибкою 0.009 за передбачених −2/3; гіпотеза "is strongly rejected (F = 25.31, p < 0.0001) because the standard error is very small". За квантилями від 1-го до 99-го нахили від −0.61 до −0.65. Купівлі ближчі до −2/3 (−0.63 на NYSE, −0.71 на NASDAQ), ніж продажі (−0.59 на обох). Автори пояснюють це тим, що продажі ліквідують минулі ставки, розмір яких залежав від минулої, а не поточної активності.
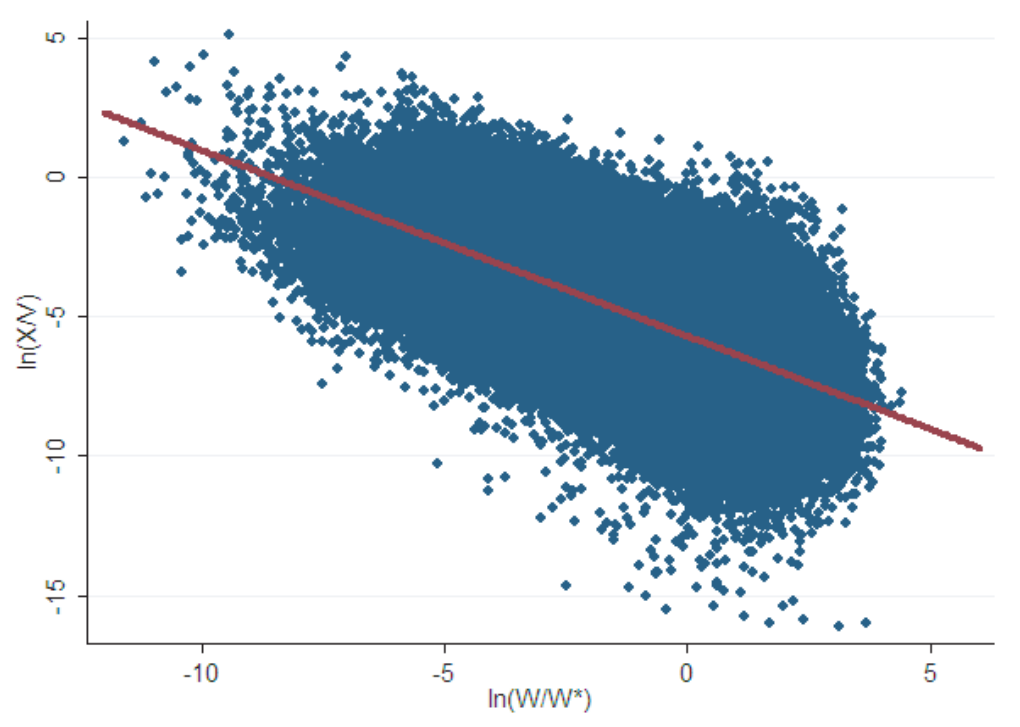
Як його читати. Кожна точка один ордер, їх понад 400 000. По горизонталі логарифм активності відносно еталонної акції, по вертикалі логарифм частки ордера в денному обсязі. Червона пряма не підігнана: її нахил зафіксовано на передбачених −2/3, а методом найменших квадратів оцінено лише зсув, −5.705.
Що треба побачити. Хмара витягнута вздовж прямої, і розкид навколо неї майже однаковий по всій ширині. Що активніша акція, то меншу частку денного обсягу становить типовий ордер.
Практичний висновок. Закріплений нахил −2/3 пояснює 31.49 % розкиду розмірів ордерів (). Вільний нахил піднімає це до 0.3167, а окремі степені для волатильності, ціни, обсягу й обертання до 0.3229. Майже все, що взагалі пояснюється цими змінними, пояснює одна активність.
Що випливає з дисперсії 2.53. Медіанний ордер еталонної акції дорівнює денного обсягу. Одне стандартне відхилення вгору це зростання розміру в раза. Звідси, за розрахунком авторів, ставки, більші за медіану, дають 94.41 % обороту, найбільші 5.39 % ставок дають половину обороту, а найбільші 0.07 % дають половину дисперсії дохідності, якщо внесок ставки в дисперсію пропорційний квадрату її розміру. За сильніших припущень () в еталонної акції близько 85 ставок на день, і за рік 15 найбільших із 21 420 дають приблизно половину дисперсії дохідності. Надлишковий ексцес однієї ставки за такої дисперсії автори оцінюють приблизно в 22 000. Рідкісні гігантські ставки, припускають вони, можуть стояти за обвалами на кшталт 1929 і 1987 років і флеш-крешу 6 травня 2010.
Логнормальний чи степеневий. Автори не стверджують, що питання вирішене:
"Whether order size follows a power law or a log-normal distribution is an interesting question for future research."Для порівняння вони наводять розподіл розмірів американських пайових фондів, теж логнормальний із дисперсією логарифма близько 2.50.
7. Перевірка на витратах
Витрати міряють недовиконанням: середня ціна виконання проти закриття напередодні, зі знаком купівлі або продажу. У регресію додано дохідність ринку в перший день переходу. Автори попереджають, що якщо переходи самі рухали весь ринок, така поправка занижує витрати: "this adjustment will result in understated transaction costs by measuring only the idiosyncratic component of transaction costs."
Спершу перевірка без жодної форми функції: ордери розбито на 100 кошиків за перерахованим розміром і на 10 груп за оборотом, і для кожної з 1 000 клітинок оцінено свою середню вартість.
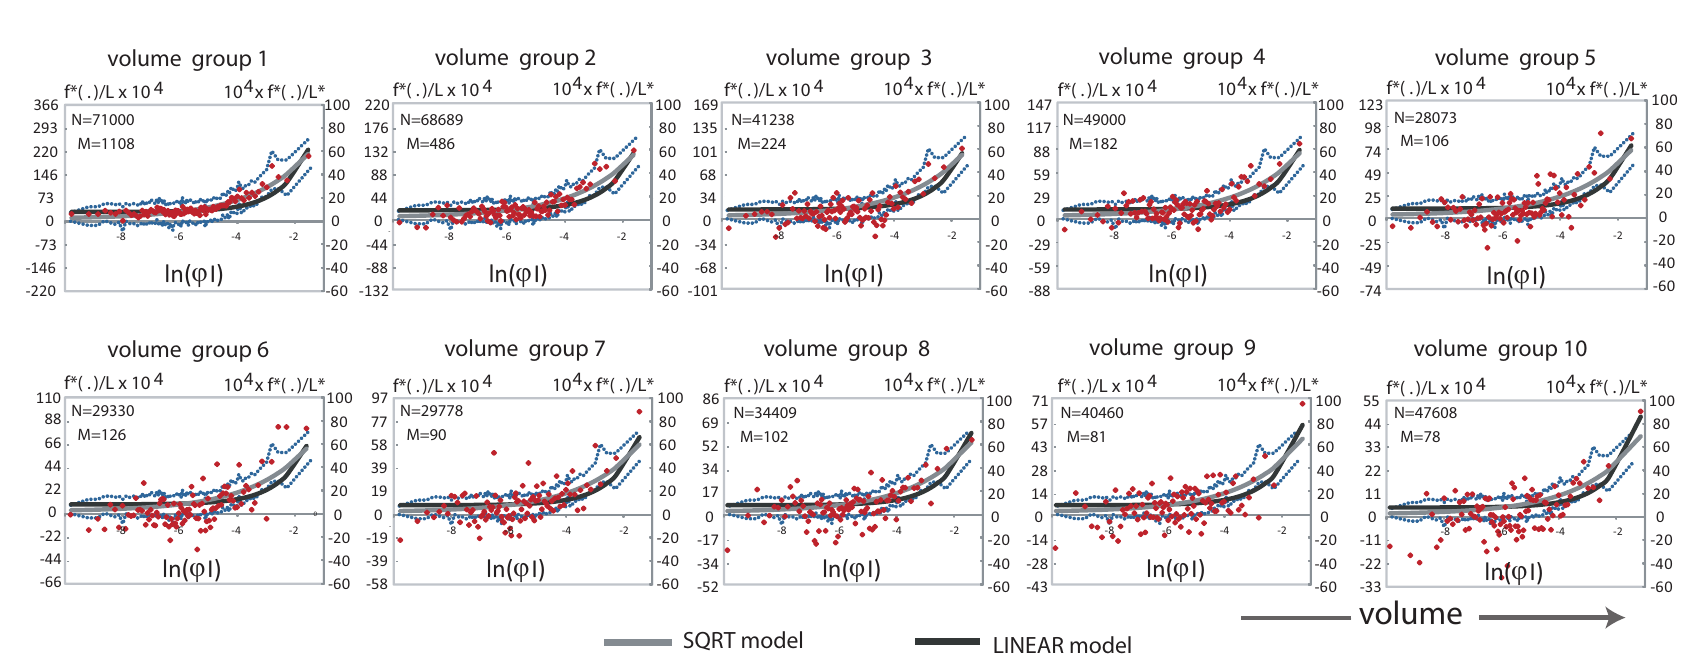
Як його читати. Десять панелей, по одній на групу обороту, від найтихіших акцій (група 1) до найактивніших (група 10). По горизонталі логарифм перерахованого розміру ордера. Червоні точки це оцінки вартості в кожному зі 100 кошиків. Ліва шкала дає фактичні витрати групи в б.п., права витрати, перераховані до еталонної акції за формулою інваріантності. Синій пунктир це 95-відсотковий довірчий коридор за всією вибіркою, сіра лінія коренева модель, чорна лінійна.
Що треба побачити. На лівих шкалах масштаб різний: у групі 1 витрати від −220 до 366 б.п., у групі 10 від −33 до 55 б.п., усемеро вужче. На правих шкалах після перерахунку точки в усіх групах лягають уздовж одного коридору.
Практичний висновок. У групі 1 точки сидять усередині коридору, у групі 10 близько 11 точок вище і близько 40 нижче. Автори роблять висновок:
"These patterns suggest that the statistical power of our tests concerning transaction costs comes mostly from low-volume groups."
Потім нелінійна регресія з явною формою: спред плюс імпакт, степінь від перерахованого розміру і свої степені активності для кожної частини. Результати (таблиця 4):
- степінь активності при імпакті (похибка 0.015) за передбаченої , це автори називають сильною підтримкою;
- степінь при спреді (похибка 0.050), на три похибки нижча за передбачену; але сама компонента спреду значуща лише на рівні двох похибок, і без неї падає з 0.1010 до 0.1006;
- кривизна імпакту (похибка 0.039), ближче до кореня (0.5), ніж до лінійної моделі (1).
Важлива цифра для масштабу: сама лише дохідність ринку пояснює . Моделі витрат додають до цього один-два відсоткові пункти. Із закріпленими степенями коренева модель дає , лінійна 0.0991; вільні степені піднімають до 0.1010, а дванадцять вільних параметрів до 0.1016.
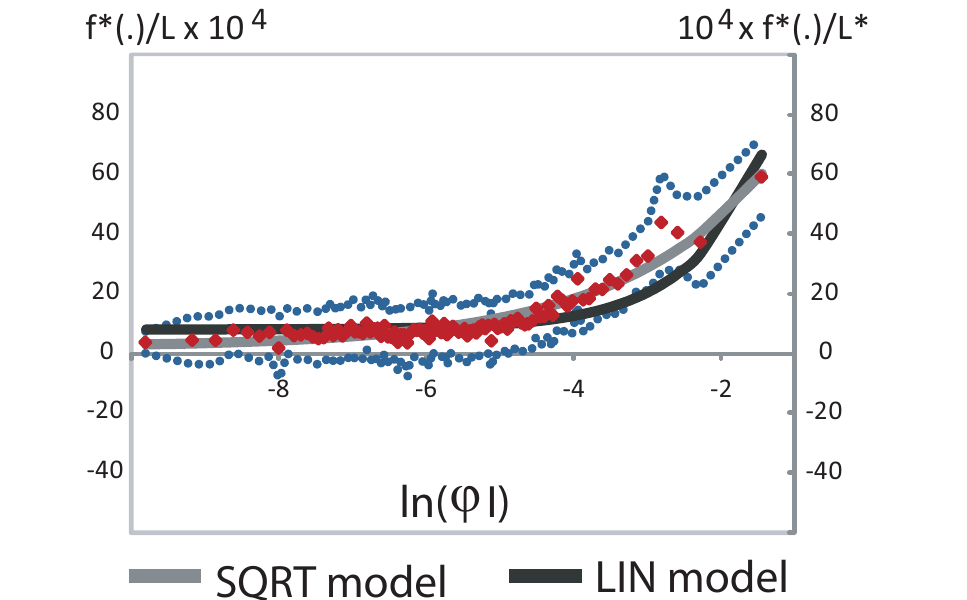
Як його читати. Те саме, що на рисунку 4, але за всією вибіркою одразу. Червоні точки це 100 оцінок за кошиками розміру, синій пунктир довірчий коридор, сіра лінія коренева модель , чорна лінійна . Горизонтальна вісь логарифмічна, а вертикальна ні, тому обидві моделі мають вигляд експонент.
Що треба побачити. У дрібних ордерів вартість для еталонної акції в межах кількох б.п., до найбільших кошиків вона зростає до 60 з гаком б.п. Сіра лінія йде по точках трохи краще, особливо в кошиках з 90-го по 99-й перцентиль. Лінії перетинаються біля найбільшого відсотка ордерів, і там обидві підгонки однаково добрі.
Практичний висновок. Розрізнити лінійний і кореневий імпакт за найбільшими ордерами, де їхні передбачення за інтуїцією розходяться найсильніше, тут не вдається.
Окремо перевірено котируваний спред: нахил логарифма спреду в одиницях волатильності за активністю за передбачених , статистично зазвичай відкидається, економічно близько. І цікава деталь: у регресії витрат котирувана половина спреду пояснює гірше, ніж спред, розрахований за інваріантністю ( 0.0976 проти 0.0992), а переходи в середньому платять лише 71 % котируваної половини спреду.
Купівлі в усіх специфікаціях дорожчі за продажі. Автори пов'язують це з тим, що ринок бачить у купівлях під час переходів більше інформації.
8. Готові формули для калібрування
Розділ 6 роботи зводить усе до чотирьох формул, де єдині входи за акцією це доларовий оборот і волатильність. Число ставок на день:
Що це таке. Оцінка числа ставок на день за торговою активністю, за і .
Рахунок за кроками. Перемножити денну волатильність, ціну і денний обсяг у штуках. Поділити на 800 000. Піднести до степеня 2/3 і помножити на 85.
Приклад. Еталонна акція: відношення 1, ставок 85 на день. Акція з активністю у 8 разів більшою: (наш приклад).
Навіщо це потрібно. Оцінка «справжньої» швидкості ринку без доступу до окремих рішень. Її ж автори пропонують як частоту, на якій треба семплювати дані за кожним активом.
Розмір ставки в частках денного обсягу розподілений як , де стандартна нормальна величина.
Витрати за кореневою моделлю:
Що це таке. Очікувані витрати виконання ордера акцій у частках від його вартості.
Що означає кожен значок. : волатильність акції відносно 2 % еталона. : активність відносно еталонної акції (). : розмір ордера у відсотках денного обсягу.
Рахунок за кроками. Перший доданок, спред: 2.08 б.п., помножені на активність у степені −1/3. Другий, імпакт: 12.08 б.п., помножені на корінь із розміру ордера у відсотках денного обсягу. Суму помножити на відношення волатильностей.
Приклад авторів. Еталонна акція, ордер 1 % денного обсягу: б.п. За лінійною моделлю б.п.
Навіщо це потрібно. Модель витрат для будь-якої акції з двох чисел, обороту і волатильності. Лінійна модель влаштована так само, тільки імпакт б.п. множиться на активність у степені і на розмір у відсотках обсягу без кореня.
Неявний спред лінійної моделі, 16.42 б.п., автори вважають близьким до котируваного, а 4.16 б.п. кореневої моделі, імовірно, занижені через те, що константу й кореневий член погано видно окремо в малих ордерів. Якщо застосовувати формули до ринків, де множники і інші, автори вимагають спершу перерахувати обсяг і волатильність в обсяг і волатильність ставок (примітка 14).
9. Що в роботі хитке
Застереження самих авторів
Гіпотези статистично відкидаються. "Even though our statistical tests usually reject the invariance hypothesis, the results are economically close to those implied by invariance." Нахил за розмірами −0.62 проти −2/3, тест Колмогорова–Смирнова відкидає спільний розподіл, степінь при спреді −0.49 проти −1/3. Робота пропонує закон як орієнтир, а не як точну рівність.
Тертя ринку. "Due to market frictions, we do not expect the empirical invariance hypotheses to hold exactly across all assets and all times." І далі: "The predictions of invariance may hold most closely when tick size is small, market makers are competitive, and transaction fees and taxes are minimal."
Ототожнювальні припущення. Сталі , і для всіх акцій і періодів; якщо вони корелюють з активністю, оцінки зміщені. Ці припущення автори називають перевірюваними, але в роботі не перевіряють.
Сила тестів за витратами. Майже вся вона припадає на тихі акції; у групі найактивніших оцінки шумні. Автори пов'язують це з тим, що перехід іде в жорсткі календарні строки, і для тихих акцій це швидке виконання в діловому часі.
Швидкість виконання. Інваріантність припускає, що ставка виконується з «природною» швидкістю. Надто швидке виконання може коштувати дорожче, ніж дають формули (розділ 1, «Discussion»).
Поправка на ринок може занижувати витрати великих переходів, які рухали весь ринок.
Що помітно під час читання
Числа і формули не перераховувалися, розбіжностей із текстом ми не шукали.
Дані одного типу. Лише американські звичайні акції 2001–2005 років. Узагальнення на облігації, валюти, ф'ючерси, інші країни автори називають припущенням. Крипту, ф'ючерси і валюти в роботі не перевірено.
Ставка не спостерігається. Уся емпірика тримається на тому, що ордер портфельного переходу пропорційний ставці. Це припущення, а не вимірювання.
Відтворити не можна. Дані закрито угодою про нерозголошення, таблиці додатка A.1–A.5 у прочитаній авторській версії відсутні; автори посилаються на онлайн-додаток, де описано і перевірки на відкритих даних.
Це не стратегія. Робота дає нормування даних і модель витрат, а не джерело дохідності.
10. Що з цього випливає на практиці
Нарізка даних за календарним часом довільна. Година нічної торгівлі і година виходу макростатистики містять різне число рішень. Робота дає й кількісну підказку: темп надходження ставок пропорційний , отже порівнянна частота вибірки у двох активів різниться у відношенні їхніх активностей у степені 2/3.
Частка денного обсягу погано порівнює ринки. Ліміт «не більше 5 % денного обсягу» на активному і на тихому інструменті означає різні події. Порівнянна міра це частка обсягу, помножена на .
Ліквідність допомагає слабше, ніж здається. За тієї самої волатильності ринок з оборотом у 10 разів більшим дає відсоткові витрати нижчі приблизно в раза, а не в 10 (наш підрахунок за формулою роботи). Для оцінки ємності стратегії це пряма поправка.
Число ставок зростає швидше за їхній розмір. За зростання активності в разів типовий розмір ставки зростає в . Зростання ліквідності інструмента вдвічі не означає, що позицію можна вдвічі збільшити без зростання відсоткових витрат.
Середній розмір ордера майже марна статистика. За логнормального розподілу з дисперсією логарифма 2.53 половину обороту дають близько 5 % ставок, і ризик виконання сидить у небагатьох великих.
Витрати чесніше міряти на вимушених угодах. Переходи цінні тим, що причина угоди не пов'язана з прогнозом ціни і ордер не скасовують услід за ціною. Планові ребалансування, роли ф'ючерсів і закриття за розкладом найближчі до такого експерименту.
Міра Аміхуда залежить від частоти. Порівнюючи ліквідність активів, краще користуватися , яка від одиниць часу не залежить.
11. Тестовані ідеї
| № | Ідея | Тип | Де рахувати |
|---|---|---|---|
| 1 | Нарізати тікові дані барами за доларовим оборотом замість барів за часом і порівняти асиметрію, ексцес і автокореляцію дохідностей | діагностика | Python |
| 2 | Рахувати для кожного інструмента і оцінку числа ставок ; використовувати як нормування під час порівняння інструментів і вибору розміру бару | діагностика | Python |
| 3 | Перерахувати ліміти позиції виду «не більше X % денного обсягу» в інваріантні одиниці, помноживши частку на , і подивитися, як змінюються допустимі розміри за інструментами | зміна конструкції | будь-яка |
| 4 | Перевірити на своїх виконаннях, що відсоткові витрати падають як доларовий оборот у степені 1/3: нахил у логарифмах має бути близько −1/3 | аудит | Python |
| 5 | Порівняти лінійну і кореневу модель імпакту на своїх угодах, окремо для 90–99-го перцентиля розміру і для найбільшого 1 % | діагностика | Python |
| 6 | Відібрати угоди, не пов'язані із сигналом (роли, планові ребалансування, закриття за розкладом), і міряти витрати на них окремо від сигнальних | аудит | бектестер |
| 7 | Перевірити, чи логнормальні розміри своїх ордерів після перерахунку на , і оцінити дисперсію логарифма; орієнтир роботи 2.53 | діагностика | Python |
| 8 | У бектесті задавати витрати кореневою моделлю роботи через оборот і волатильність інструмента замість фіксованого значення в б.п. | зміна конструкції | бектестер |