Как читать этот разбор. Вся идея работы объясняется одним числовым примером авторов без формул, он в разделе 3. Раздел 2 даёт её в одну строку. Разделы 6 и 7 показывают, как гипотезу проверяли и где она не сошлась. Готовые формулы для оценки числа ставок и издержек по обороту и волатильности собраны в разделе 8. Ограничения в разделе 9.
1. Как устроено: ставки и деловое время
Рынки различаются на порядки. У одной акции оборот миллион долларов в день, у другой двести миллионов. Типичный размер сделки, спред, издержки исполнения у них тоже разные. Работа предлагает гипотезу, при которой эти различия почти исчезают: если перестать мерить время минутами и начать мерить его приходом новых решений о позиции.
Что такое ставка (bet). Решение управляющего занять долгосрочную позицию определённого размера. Это не ордер и не сделка:
"Bets are neither orders nor trades nor prints"(раздел 1). Управляющий решил купить 100 000 акций IBM. Он может покупать по 20 000 пять дней подряд, а каждый дневной ордер алгоритм порежет на сотни принтов. Ставка одна. Если аналитик рекомендовал покупку десяти клиентам и каждый купил по 10 000 акций, это тоже, по мысли авторов, одна ставка на 100 000: все десять покупок выросли из одной информации и независимыми не являются. Поэтому ставки почти невозможно восстановить по ленте сделок.Что такое деловое время. Часы, которые тикают с приходом каждой новой ставки. Темп прихода ставок авторы называют скоростью рынка (market velocity). На активном рынке часы идут быстро, на тихом медленно.
Чтобы связать ненаблюдаемые ставки с наблюдаемым объёмом и волатильностью, авторы вводят два множителя. Объёмный («дзета»): сколько единиц оборота порождает единица объёма ставок. Если все сделки это ставки, ; если всё проходит через одного специалиста, ; если позиции гуляют между посредниками, . Волатильный («пси»): какая доля волатильности вызвана ставками, а не новостями без торговли. При и ставки дают 64 % дисперсии доходности, остальные 36 % новости. Для проверки авторы принимают, что оба множителя одинаковы для всех акций и периодов. Это допущение, и авторы прямо пишут, что если множители коррелируют с объёмом и волатильностью, оценки смещены.
Размер ставки авторы мерят не в штуках и не в долларах, а в риске, который она переносит за единицу делового времени:
Что это такое. Размер ставки в долларах риска за один тик делового времени.
Что означает каждый значок. : номер актива, : период; это индексы, не степени. : цена. («Q с тильдой»): размер ставки в штуках, тильда значит «случайная величина». («сигма с чертой»): дневная волатильность, вызванная ставками. («гамма»): ожидаемое число ставок в день. : волатильность за один тик делового времени.
Счёт по шагам. Долларовый размер ставки умножить на волатильность за время между двумя ставками.
Пример авторов (раздел 1). Ставка 400 000 долларов, дневная волатильность 2 %, 100 ставок в день. Волатильность за тик , и долларов.
Зачем это нужно. Так размер ставки не зависит от сплита (штук вдвое больше, цена вдвое ниже, а риск тот же) и от рычага (волатильность акции вдвое выше, цена вдвое ниже). Ставку на 10 миллионов в одной акции и на 1 миллион в другой можно сравнивать.
2. Метод в одну строку
Две гипотезы. Инвариантность ставок: распределение одно и то же для всех активов и периодов. Инвариантность издержек: долларовая стоимость исполнения ставки одна и та же функция от .
Наблюдаемая величина, через которую всё выражается, это торговая активность:
Что это такое. Совокупный долларовый риск, который все участники передают за один календарный день.
Что означает каждый значок. : дневная волатильность доходности. : цена. : объём в штуках за день. : дневной оборот в долларах.
Пример авторов. Эталонная акция работы: цена 40 долларов, миллион акций в день, волатильность 2 %. долларов риска в день. Если оборот в 8 раз больше при той же волатильности, тоже в 8 раз больше.
Зачем нужно произведение, а не оборот. Два рынка с одинаковым оборотом и разной волатильностью передают разное количество риска. Казначейские векселя с огромным оборотом и почти нулевой волатильностью переносят мало риска, и авторы приводят именно этот пример.
Из инвариантности ставок следует, как число и размер ставок зависят от активности:
Что это такое. Число ставок в день и средний размер ставки, выраженные через активность.
Что означает каждый значок. : активность ставок, то же произведение, но для объёма и волатильности, которые порождены ставками; переводится из наблюдаемой через множители и . («йота»): константа, общая для всех активов, . : средний размер ставки без учёта знака.
Как это читается словами. Активность выросла на 1 %, число ставок выросло на 2/3 %, их размер на 1/3 %.
"As bet activity increases, the number of bets increases twice as fast as their size. This specific relationship between the number and size of bets lies at the very heart of invariance."(раздел 1).Пример авторов. Ставок стало вчетверо больше при той же дневной волатильности. Волатильность за тик упала вдвое, и чтобы риск на тик остался прежним, ставка должна вдвое вырасти. Оборот вырос в раз; , .
Для трейдеров удобнее размер ордера в долях дневного объёма. В этих единицах предсказание такое:
Что это такое. Распределение размера ставки в долях объёма ставок.
Что означает . «Равно по распределению»: совпадает не отдельное значение, а вся форма распределения.
Счёт по шагам. Взять размер ордера в долях дневного объёма и умножить на активность в степени 2/3. Получится величина с одинаковым распределением на любой акции.
Зачем это нужно. Ордер в 10 % дневного объёма на тихой и на активной акции это разные события. При росте активности в 150 раз, как между крайними группами в данных работы, типичная доля ордера в дневном объёме должна упасть в раз.
3. Числовой пример авторов: вся работа без формул
Пример из раздела 1 работы, близко к тексту.
Исходное положение. Акция с оборотом 40 миллионов долларов в день и дневной волатильностью 2 %. Около 100 ставок в день, средняя ставка 400 000 долларов.
Риск средней ставки за день. 2 % от 400 000, то есть 8 000 долларов: стандартное отклонение прибыли или убытка средней позиции за календарный день.
Тик делового времени. 100 ставок в день значит примерно одна ставка раз в 4 минуты. Часы тикают раз в 4 минуты.
Риск на тик. Волатильность за 4 минуты равна базисным пунктам. Риск средней ставки за тик 800 долларов. Главное утверждение: "Invariance implies that the specific number $800 is constant across stocks and across time."
Рынок стал активнее. Ставок вчетверо больше, 400 в день, волатильность та же. Часы тикают раз в минуту, волатильность за тик б.п. Чтобы риск на тик остался 800 долларов, средняя ставка должна вырасти до 800 000. Дневной оборот растёт с 40 до 320 миллионов, в 8 раз.
Издержки. Пусть исполнение средней ставки стоит 2 000 долларов, и это тоже инвариант. На первой акции это 50 б.п. от ставки в 400 000, на второй 25 б.п. от ставки в 800 000. Процентные издержки падают обратно пропорционально обороту в степени 1/3 при той же волатильности.
Хвост распределения. Тот же расчёт для ставки 99-го перцентиля: риск на тик 10 000 долларов, размер 5 миллионов в первой акции и 10 миллионов во второй; при издержках 50 000 долларов это 100 и 50 б.п. Вдвое ниже станет и процентный спред.
Почему корень из числа тиков. Волатильность растёт как корень из времени: за вчетверо больший срок разброс вдвое больше. Обратно, за 1/100 дня волатильность в 10 раз меньше дневной.
4. Издержки: мера неликвидности и разложение
Вторая гипотеза говорит о долларах, а трейдеры считают в базисных пунктах. Перевод даёт разложение процентных издержек на два множителя (теорема в разделе 1):
Что это такое. Процентные издержки исполнения ставки размером акций.
Что означает каждый значок. : неликвидность конкретного актива, средняя по обороту стоимость исполнения в процентах. : функция формы издержек, одинаковая для всех активов. : размер ставки, переведённый в риск за тик делового времени.
Пример авторов для . Управляющий исполнил 10 миллионов по 20 б.п., 5 миллионов по 10 б.п. и 100 миллионов по 80 б.п. Взвешенная по обороту стоимость б.п.
Пример авторов для . Ставка средней величины стоит в 1.2 раза дороже средней стоимости: . Ставка в 5 раз крупнее средней стоит в 10 раз дороже: .
Зачем это нужно. Кривая издержек сильно различается между акциями. Если перевести размер в и разделить издержки на , все кривые должны лечь на одну.
Неликвидность выражается через наблюдаемые величины:
Что это такое. Кубический корень из отношения дисперсии доходности к долларовому обороту.
Как читать. Чем выше волатильность, тем дороже торговать; чем больше оборот, тем дешевле. Значок значит «пропорционально»: множитель общий для всех активов.
Почему кубический корень. Авторы объясняют через рычаг, а не через сплит:
"The cube root is necessary to make the illiquidity measure behave properly when leverage changes."Если акцию сделать вдвое более рычажной, цена падает вдвое, дисперсия растёт вчетверо, и отношение дисперсии к обороту растёт в 8 раз. Переносимый риск не изменился, значит долларовые издержки тоже, а процентные должны вырасти вдвое, потому что долларовый размер ставки вдвое меньше. Кубический корень превращает 8 в 2.Пример. Между крайними группами объёма в данных работы активность различается в 150 раз при почти одинаковой волатильности. Прогноз падения спреда и процентных издержек раза.
Отсюда же следует предсказание для котируемого спреда: , то есть при той же волатильности рост активности в 8 раз уменьшает процентный спред вдвое.
Форму функции инвариантность не задаёт: "Invariance does not restrict the shape of this function; it can be consistent with either linear or square-root models of price impact." Авторы проверяют две формы. Линейный импакт следует из моделей неблагоприятного отбора вроде Kyle (1985). Корневой согласуется с эконофизикой, хотя, как оговаривают авторы, "these results are based on single trades rather than bets". У корневой модели есть особенность: импакт в единицах волатильности зависит только от доли ставки в объёме, и, по словам авторов, корень единственная функция с таким свойством.
Что работа говорит про меру Амихуда
Раздел 2 показывает, как инвариантность закрывает дыру в модели Kyle (1985): глубина рынка там равна отношению волатильности цены к волатильности дисбаланса ордеров, а дисбаланс в данных не виден. Если считать, что число ставок у всех активов одинаково, получается мера, похожая на неликвидность Амихуда, . Авторы считают это допущение нереалистичным: у активных акций ставок больше. Есть и техническая проблема: у меры Амихуда есть единицы времени, и её значение зависит от того, по каким интервалам считать объём и волатильность. Мера от единиц времени не зависит. Чтобы мера Амихуда давала одинаковый коэффициент для всех акций, каждую пришлось бы считать на своём интервале времени, пропорциональном .
5. Данные: портфельные переходы
Когда пенсионный фонд меняет управляющего или распределение активов, он нанимает третью сторону, чтобы перевести портфель из старого в новый. Данные одного из ведущих провайдеров таких услуг, который в те годы вёл больше 30 % переданных на сторону переходов в США: 2 552 перехода за 2001–2005 годы, после чисток 439 765 ордеров (201 401 на покупку, 238 364 на продажу). Имя провайдера закрыто: "The non-disclosure agreement does not allow revealing the name of the vendor or making the data describing individual customer trades public."
Почему это хорошие данные. Размер ордера известен заранее и записан до начала торговли, всё запланированное исполнено, ордера не отменяют и не увеличивают вслед за ценой. В обычных данных фонда или проп-деска трейдер отменяет ордер, когда цена ушла против, и докупает, когда цена пошла в его сторону, и тогда издержки по недоисполнению (implementation shortfall) сильно занижены. Решение о переходе принимает инвестиционный комитет по расписанию, а не по свежей информации о конкретной акции. Авторы называют переходы естественным экспериментом.
Цена, объём и волатильность берутся из CRSP по данным до начала перехода: объём это средний дневной объём за предыдущий полный месяц, волатильность прогнозируется лог-ARIMA моделью по месячным оценкам. Издержки считаются как недоисполнение относительно закрытия накануне перехода, без комиссий и сборов SEC.
Описательная статистика (таблица 1) уже показывает картину. Медианный дневной оборот от 1.13 миллиона в нижней группе до 212.85 миллиона в верхней, активность различается в 150 раз. Медианный спред падает с 40.96 до 4.83 б.п., в 8.48 раза при прогнозе 5.31; разницу авторы частично объясняют различием волатильности и пишут, что она "warrants further investigation". Медианный ордер падает с 3.33 % до 0.14 % дневного объёма, в 23.79 раза, средний с 16.23 % до 0.49 %, в 33.12 раза, при прогнозе 28.23, "a value which matches the data closely". Средние издержки от 44.95 до 6.16 б.п., падение больше прогноза 5.31.
6. Проверка на размерах ордеров
Ключевое допущение раздела 4: ордер перехода пропорционален ставке с постоянным множителем . Авторы сами перечисляют, почему это может быть не так: переход может ликвидировать часть позиции или сумму прошлых ставок, а при пересечении старого и нового портфеля ордер это разность двух ставок. "If the scaling constant δ were correlated with volatility or trading activity, parameter estimates might be biased."
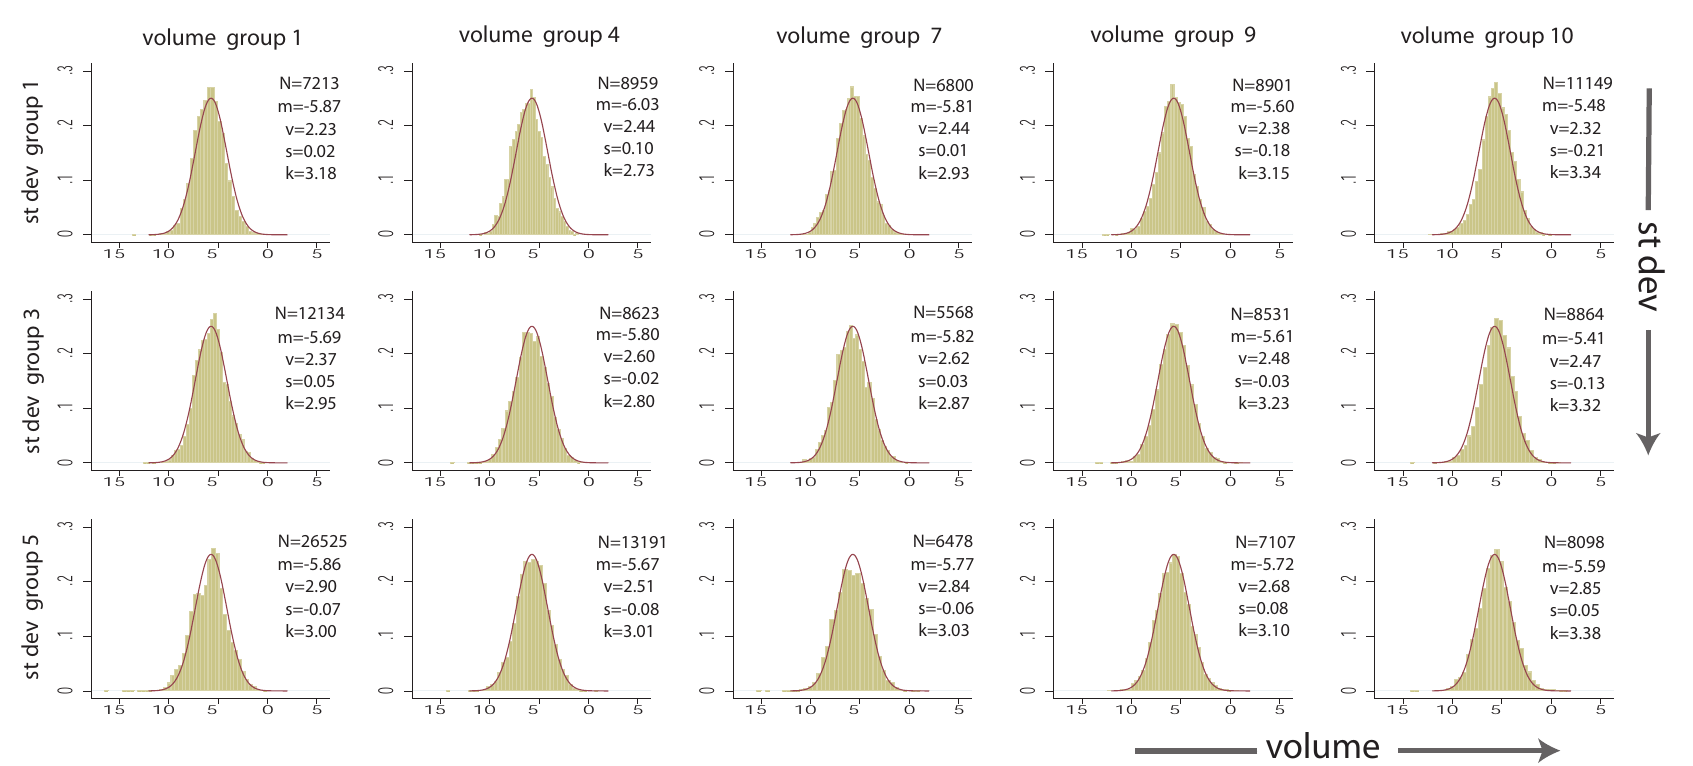
Как его читать. Пятнадцать гистограмм. Столбцы это группы по обороту 1, 4, 7, 9 и 10 (от тихих акций к самым активным), строки группы по волатильности 1, 3 и 5. По горизонтали логарифм размера ордера в долях дневного объёма плюс логарифма относительной активности. На каждую панель наложена одна и та же нормальная кривая со средним −5.71; в подписи к рисунку её дисперсия указана как 2.54. В углу каждой панели число ордеров, среднее (m), дисперсия (v), асимметрия (s), эксцесс (k).
Что нужно увидеть. Все пятнадцать гистограмм почти совпадают с кривой. Средние от −6.03 до −5.41, дисперсии от 2.23 до 2.90, асимметрия от −0.21 до 0.10, эксцесс от 2.73 до 3.38.
Практический вывод. Сырые размеры ордеров на тихих и активных акциях различаются в десятки раз, а после пересчёта по активности распределение одно. Причём это распределение логнормальное: логарифм размера нормален.
Визуальное сходство не означает статистического: "Despite the visual similarity, a Kolmogorov-Smirnov test rejects the hypothesis that all fifty empirical distributions are generated from the same normal distribution." Разброс средних между группами больше, чем допускает общее распределение.
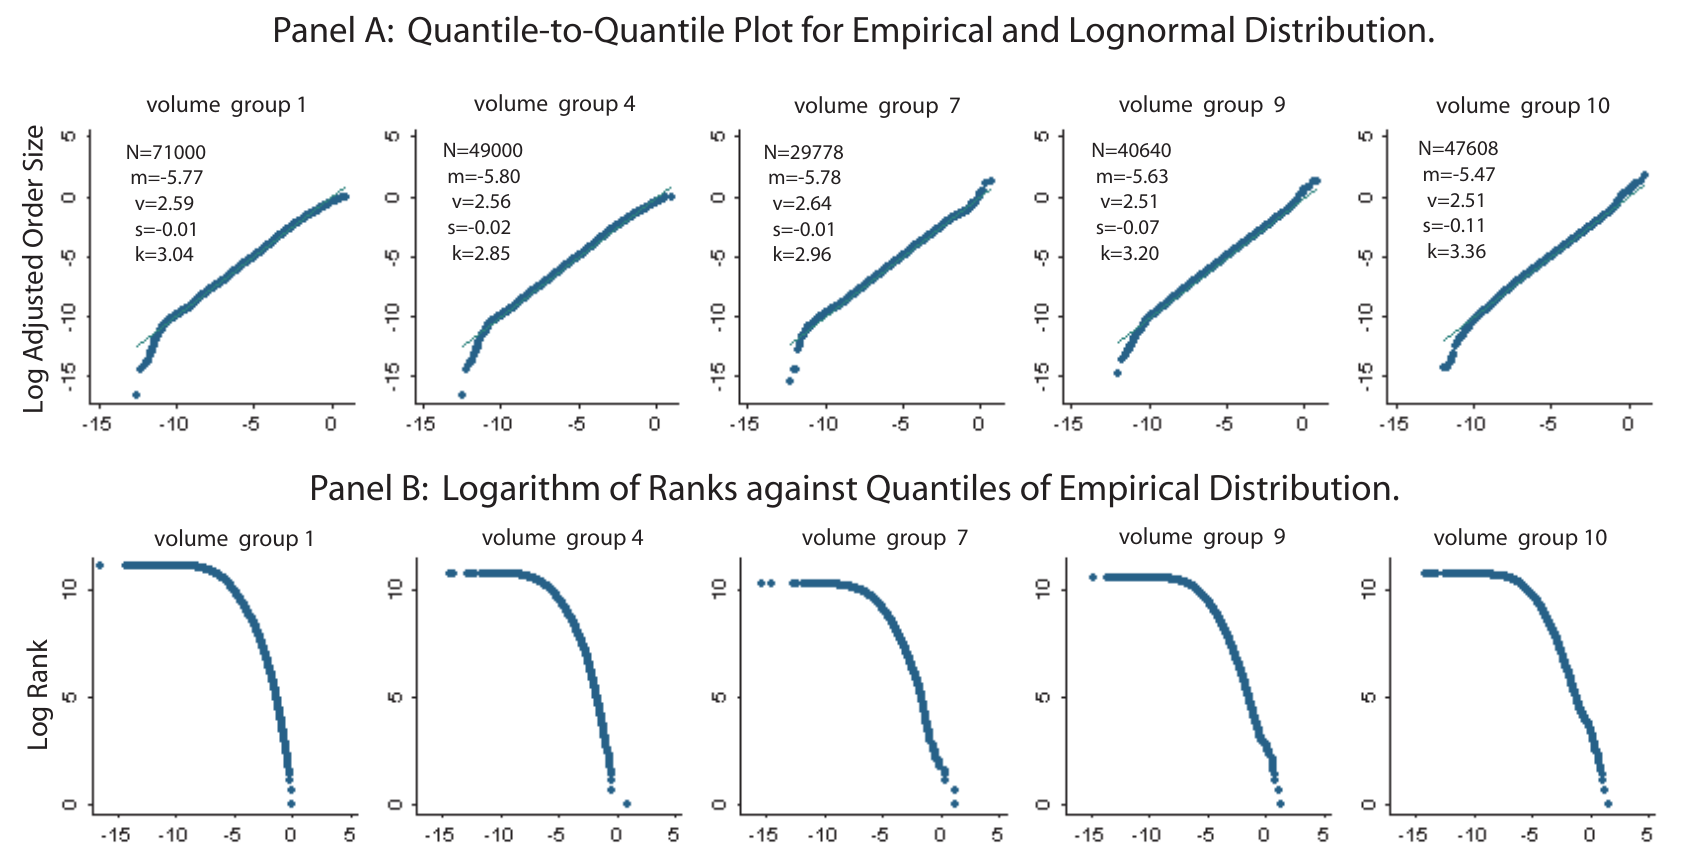
Как его читать. Верхний ряд (панель A): квантили пересчитанного размера ордера против квантилей нормального распределения с тем же средним и дисперсией, для групп объёма 1, 4, 7, 9 и 10. Чем ближе точки к прямой, тем ближе распределение к логнормальному. Нижний ряд (панель B): логарифм ранга против квантиля. При логнормальном распределении правый хвост здесь выглядит параболой, при степенном законе прямой.
Что нужно увидеть. Точки лежат на прямой везде, кроме краёв. Самые мелкие ордера мельче нормы, авторы считают их мусором (часто это одна акция дешёвой бумаги, возможно, ошибки кодирования). У крупнейших ордеров тихих акций хвост короче нормального, у активных длиннее.
Практический вывод. Короткий хвост у тихих акций авторы объясняют порогом раскрытия: при покупке больше 5 % компании нужно подавать форму 13D. Все ордера в данных меньше 4.5 % капитала, а пять крупнейших ордеров по тихим акциям составляют 2–4 %.
Регрессия логарифма доли ордера в объёме на логарифм активности даёт наклон −0.62 со стандартной ошибкой 0.009 при предсказанных −2/3; гипотеза "is strongly rejected (F = 25.31, p < 0.0001) because the standard error is very small". По квантилям от 1-го до 99-го наклоны от −0.61 до −0.65. Покупки ближе к −2/3 (−0.63 на NYSE, −0.71 на NASDAQ), чем продажи (−0.59 на обеих). Авторы объясняют это тем, что продажи ликвидируют прошлые ставки, размер которых зависел от прошлой, а не текущей активности.
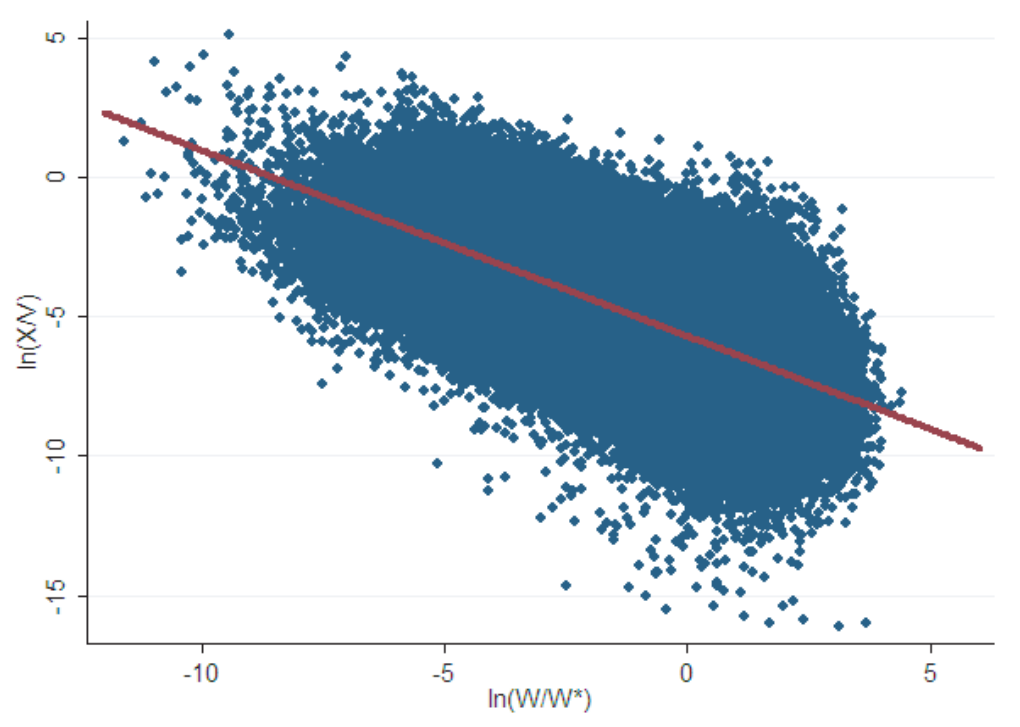
Как его читать. Каждая точка один ордер, их больше 400 000. По горизонтали логарифм активности относительно эталонной акции, по вертикали логарифм доли ордера в дневном объёме. Красная прямая не подогнана: её наклон зафиксирован на предсказанных −2/3, а методом наименьших квадратов оценён только сдвиг, −5.705.
Что нужно увидеть. Облако вытянуто вдоль прямой, и разброс вокруг неё почти одинаков по всей ширине. Чем активнее акция, тем меньшую долю дневного объёма составляет типичный ордер.
Практический вывод. Закреплённый наклон −2/3 объясняет 31.49 % разброса размеров ордеров (). Свободный наклон поднимает это до 0.3167, а отдельные степени для волатильности, цены, объёма и оборачиваемости до 0.3229. Почти всё, что вообще объясняется этими переменными, объясняет одна активность.
Что следует из дисперсии 2.53. Медианный ордер эталонной акции равен дневного объёма. Одно стандартное отклонение вверх это рост размера в раза. Отсюда, по расчёту авторов, ставки крупнее медианы дают 94.41 % оборота, крупнейшие 5.39 % ставок дают половину оборота, а крупнейшие 0.07 % дают половину дисперсии доходности, если вклад ставки в дисперсию пропорционален квадрату её размера. При более сильных допущениях () у эталонной акции около 85 ставок в день, и за год 15 крупнейших из 21 420 дают примерно половину дисперсии доходности. Избыточный эксцесс одной ставки при такой дисперсии авторы оценивают примерно в 22 000. Редкие гигантские ставки, предполагают они, могут стоять за обвалами вроде 1929 и 1987 годов и флэш-краша 6 мая 2010.
Логнормальное или степенное. Авторы не утверждают, что вопрос решён:
"Whether order size follows a power law or a log-normal distribution is an interesting question for future research."Для сравнения они приводят распределение размеров американских паевых фондов, тоже логнормальное с дисперсией логарифма около 2.50.
7. Проверка на издержках
Издержки мерятся недоисполнением: средняя цена исполнения против закрытия накануне, со знаком покупки или продажи. В регрессию добавлена доходность рынка в первый день перехода. Авторы предупреждают, что если переходы сами двигали весь рынок, такая поправка занижает издержки: "this adjustment will result in understated transaction costs by measuring only the idiosyncratic component of transaction costs."
Сначала проверка без всякой формы функции: ордера разбиты на 100 корзин по пересчитанному размеру и на 10 групп по обороту, и для каждой из 1 000 клеток оценена своя средняя стоимость.
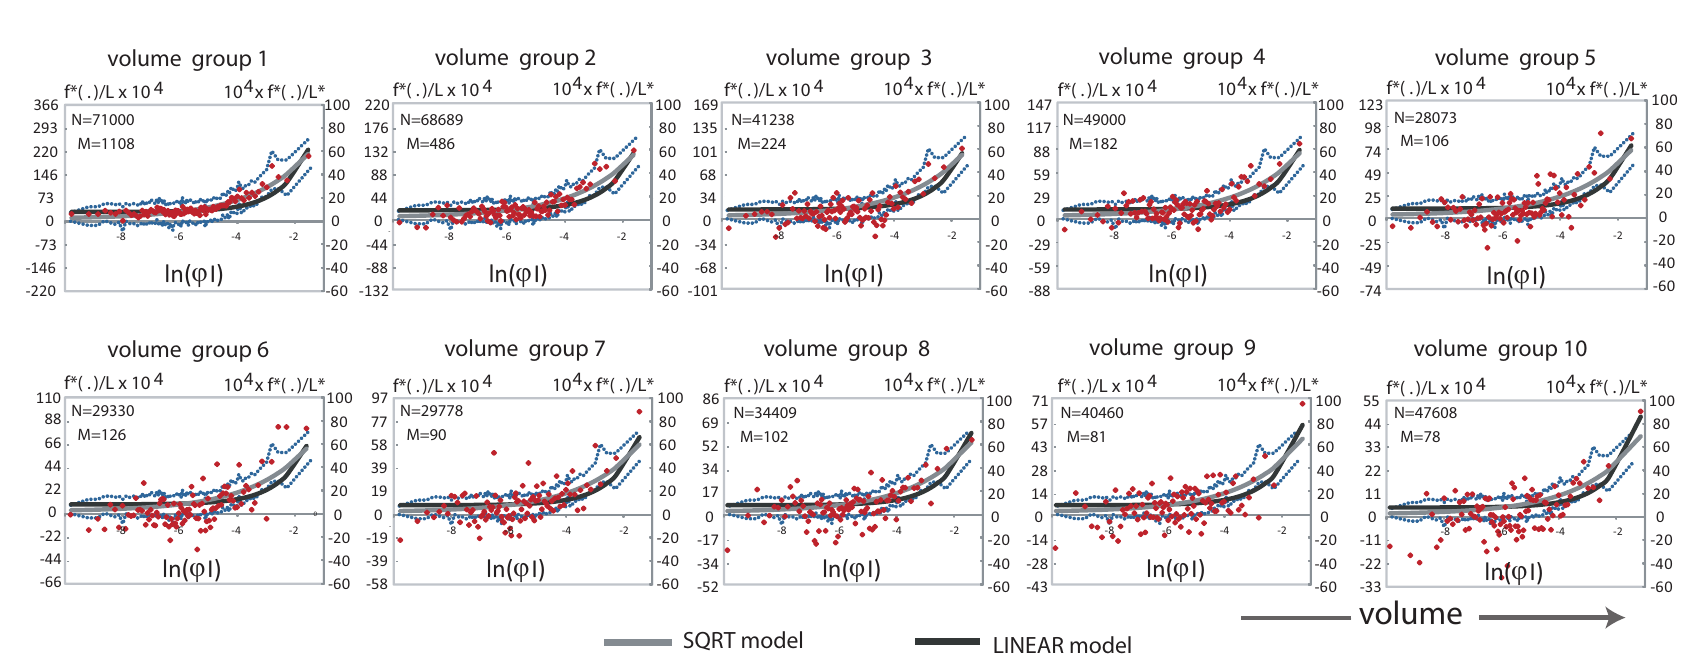
Как его читать. Десять панелей, по одной на группу оборота, от самых тихих акций (группа 1) до самых активных (группа 10). По горизонтали логарифм пересчитанного размера ордера. Красные точки это оценки стоимости в каждой из 100 корзин. Левая шкала даёт фактические издержки группы в б.п., правая издержки, пересчитанные к эталонной акции по формуле инвариантности. Синий пунктир это 95-процентный доверительный коридор по всей выборке, серая линия корневая модель, чёрная линейная.
Что нужно увидеть. На левых шкалах масштаб разный: в группе 1 издержки от −220 до 366 б.п., в группе 10 от −33 до 55 б.п., в семь раз уже. На правых шкалах после пересчёта точки во всех группах ложатся вдоль одного коридора.
Практический вывод. В группе 1 точки сидят внутри коридора, в группе 10 около 11 точек выше и около 40 ниже. Авторы делают вывод:
"These patterns suggest that the statistical power of our tests concerning transaction costs comes mostly from low-volume groups."
Затем нелинейная регрессия с явной формой: спред плюс импакт, степень от пересчитанного размера, и свои степени активности для каждой части. Результаты (таблица 4):
- степень активности при импакте (ошибка 0.015) при предсказанной , это авторы называют сильной поддержкой;
- степень при спреде (ошибка 0.050), на три ошибки ниже предсказанной; но сама компонента спреда значима лишь на уровне двух ошибок, и без неё падает с 0.1010 до 0.1006;
- кривизна импакта (ошибка 0.039), ближе к корню (0.5), чем к линейной модели (1).
Важная цифра для масштаба: одна доходность рынка объясняет . Модели издержек добавляют к этому один-два процентных пункта. С закреплёнными степенями корневая модель даёт , линейная 0.0991; свободные степени поднимают до 0.1010, а двенадцать свободных параметров до 0.1016.
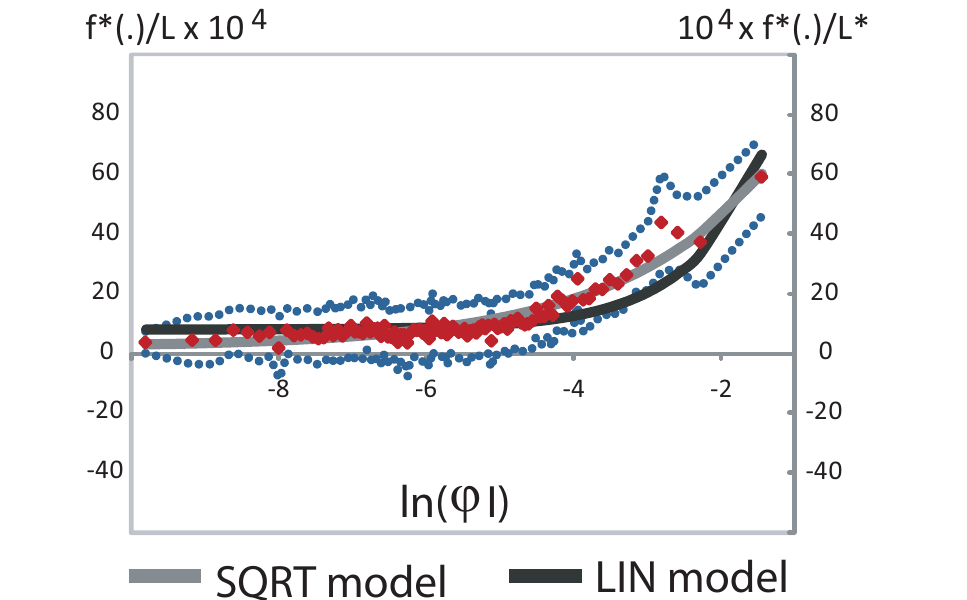
Как его читать. То же, что на рисунке 4, но по всей выборке сразу. Красные точки это 100 оценок по корзинам размера, синий пунктир доверительный коридор, серая линия корневая модель , чёрная линейная . Горизонтальная ось логарифмическая, а вертикальная нет, поэтому обе модели выглядят как экспоненты.
Что нужно увидеть. У мелких ордеров стоимость для эталонной акции в пределах нескольких б.п., к крупнейшим корзинам она растёт до 60 с лишним б.п. Серая линия идёт по точкам чуть лучше, особенно в корзинах с 90-го по 99-й перцентиль. Линии пересекаются у крупнейшего процента ордеров, и там обе подгонки одинаково хороши.
Практический вывод. Различить линейный и корневой импакт по самым крупным ордерам, где их предсказания расходятся сильнее всего по интуиции, здесь не получается.
Отдельно проверен котируемый спред: наклон логарифма спреда в единицах волатильности по активности при предсказанных , статистически обычно отвергается, экономически близко. И интересная деталь: в регрессии издержек котируемая половина спреда объясняет хуже, чем спред, рассчитанный по инвариантности ( 0.0976 против 0.0992), а переходы в среднем платят лишь 71 % котируемой половины спреда.
Покупки во всех спецификациях дороже продаж. Авторы связывают это с тем, что рынок видит в покупках при переходах больше информации.
8. Готовые формулы для калибровки
Раздел 6 работы сводит всё к четырём формулам, где единственные входы по акции это долларовый оборот и волатильность. Число ставок в день:
Что это такое. Оценка числа ставок в день по торговой активности, при и .
Счёт по шагам. Перемножить дневную волатильность, цену и дневной объём в штуках. Разделить на 800 000. Возвести в степень 2/3 и умножить на 85.
Пример. Эталонная акция: отношение 1, ставок 85 в день. Акция с активностью в 8 раз больше: (наш пример).
Зачем это нужно. Оценка «настоящей» скорости рынка без доступа к отдельным решениям. Её же авторы предлагают как частоту, на которой надо сэмплировать данные по каждому активу.
Размер ставки в долях дневного объёма распределён как , где стандартная нормальная величина.
Издержки по корневой модели:
Что это такое. Ожидаемые издержки исполнения ордера акций в долях от его стоимости.
Что означает каждый значок. : волатильность акции относительно 2 % эталона. : активность относительно эталонной акции (). : размер ордера в процентах дневного объёма.
Счёт по шагам. Первое слагаемое, спред: 2.08 б.п., умноженные на активность в степени −1/3. Второе, импакт: 12.08 б.п., умноженные на корень из размера ордера в процентах дневного объёма. Сумму умножить на отношение волатильностей.
Пример авторов. Эталонная акция, ордер 1 % дневного объёма: б.п. По линейной модели б.п.
Зачем это нужно. Модель издержек для любой акции из двух чисел, оборота и волатильности. Линейная модель устроена так же, только импакт б.п. умножается на активность в степени и на размер в процентах объёма без корня.
Подразумеваемый спред линейной модели, 16.42 б.п., авторы считают близким к котируемому, а 4.16 б.п. корневой модели, вероятно, занижены из-за того, что константа и корневой член плохо различимы у малых ордеров. Если применять формулы к рынкам, где множители и другие, авторы требуют сначала пересчитать объём и волатильность в объём и волатильность ставок (сноска 14).
9. Что в работе шатко
Оговорки самих авторов
Гипотезы статистически отвергаются. "Even though our statistical tests usually reject the invariance hypothesis, the results are economically close to those implied by invariance." Наклон по размерам −0.62 против −2/3, тест Колмогорова–Смирнова отвергает общее распределение, степень при спреде −0.49 против −1/3. Работа предлагает закон как ориентир, а не как точное равенство.
Трение рынка. "Due to market frictions, we do not expect the empirical invariance hypotheses to hold exactly across all assets and all times." И дальше: "The predictions of invariance may hold most closely when tick size is small, market makers are competitive, and transaction fees and taxes are minimal."
Отождествляющие допущения. Постоянные , и для всех акций и периодов; если они коррелируют с активностью, оценки смещены. Эти допущения авторы называют проверяемыми, но в работе не проверяют.
Сила тестов по издержкам. Почти вся она приходится на тихие акции; в группе самых активных оценки шумные. Авторы связывают это с тем, что переход идёт в жёсткие календарные сроки, и для тихих акций это быстрое исполнение в деловом времени.
Скорость исполнения. Инвариантность предполагает, что ставка исполняется с «естественной» скоростью. Слишком быстрое исполнение может стоить дороже, чем дают формулы (раздел 1, «Discussion»).
Поправка на рынок может занижать издержки крупных переходов, которые двигали весь рынок.
Что заметно при чтении
Числа и формулы не пересчитывались, расхождений с текстом мы не искали.
Данные одного типа. Только американские обыкновенные акции 2001–2005 годов. Обобщение на облигации, валюты, фьючерсы, другие страны авторы называют предположением. Крипта, фьючерсы и валюты в работе не проверены.
Ставка не наблюдается. Вся эмпирика держится на том, что ордер портфельного перехода пропорционален ставке. Это допущение, а не измерение.
Воспроизвести нельзя. Данные закрыты соглашением о неразглашении, таблицы приложения A.1–A.5 в прочитанной авторской версии отсутствуют; авторы ссылаются на онлайн-приложение, где описаны и проверки на открытых данных.
Это не стратегия. Работа даёт нормировку данных и модель издержек, а не источник доходности.
10. Что из этого следует на практике
Нарезка данных по календарному времени произвольна. Час ночной торговли и час выхода макростатистики содержат разное число решений. Работа даёт и количественную подсказку: темп прихода ставок пропорционален , значит сопоставимая частота выборки у двух активов различается в отношении их активностей в степени 2/3.
Доля дневного объёма плохо сравнивает рынки. Лимит «не более 5 % дневного объёма» на активном и на тихом инструменте означает разные события. Сопоставимая мера это доля объёма, умноженная на .
Ликвидность помогает слабее, чем кажется. При той же волатильности рынок с оборотом в 10 раз больше даёт процентные издержки ниже примерно в раза, а не в 10 (наш счёт по формуле работы). Для оценки ёмкости стратегии это прямая поправка.
Число ставок растёт быстрее их размера. При росте активности в раз типичный размер ставки растёт в . Рост ликвидности инструмента вдвое не значит, что позицию можно вдвое увеличить без роста процентных издержек.
Средний размер ордера почти бесполезная статистика. При логнормальном распределении с дисперсией логарифма 2.53 половину оборота дают около 5 % ставок, и риск исполнения сидит в немногих крупных.
Издержки честнее мерить на вынужденных сделках. Переходы ценны тем, что причина сделки не связана с прогнозом цены и ордер не отменяют вслед за ценой. Плановые ребалансировки, роллы фьючерсов и закрытия по расписанию ближе всего к такому эксперименту.
Мера Амихуда зависит от частоты. Сравнивая ликвидность активов, лучше пользоваться , которая от единиц времени не зависит.
11. Тестируемые идеи
| № | Идея | Тип | Где считать |
|---|---|---|---|
| 1 | Нарезать тиковые данные барами по долларовому обороту вместо баров по времени и сравнить асимметрию, эксцесс и автокорреляцию доходностей | диагностика | Python |
| 2 | Считать для каждого инструмента и оценку числа ставок ; использовать как нормировку при сравнении инструментов и выборе размера бара | диагностика | Python |
| 3 | Пересчитать лимиты позиции вида «не больше X % дневного объёма» в инвариантные единицы, умножив долю на , и посмотреть, как меняются допустимые размеры по инструментам | изменение конструкции | любая |
| 4 | Проверить на своих исполнениях, что процентные издержки падают как долларовый оборот в степени 1/3: наклон в логарифмах должен быть около −1/3 | аудит | Python |
| 5 | Сравнить линейную и корневую модель импакта на своих сделках, отдельно для 90–99-го перцентиля размера и для крупнейшего 1 % | диагностика | Python |
| 6 | Отобрать сделки, не связанные с сигналом (роллы, плановые ребалансировки, закрытия по расписанию), и мерить издержки на них отдельно от сигнальных | аудит | бэктестер |
| 7 | Проверить, логнормальны ли размеры своих ордеров после пересчёта на , и оценить дисперсию логарифма; ориентир работы 2.53 | диагностика | Python |
| 8 | В бэктесте задавать издержки корневой моделью работы через оборот и волатильность инструмента вместо фиксированной ставки в б.п. | изменение конструкции | бэктестер |