Как читать этот разбор. Главный вывод в разделе «Главный тезис»: таргетирование волатильности надёжно стабилизирует риск, а Шарп повышает только у акций и кредита. Самые полезные для практики места: таблица по облигациям в разделе 4 (как таргетирование проигрывает) и раздел 7 (откуда берётся рост Шарпа). Метрики работы объяснены в разделе 1. Числа работы мы не пересчитывали; примеры на числах, которых нет у авторов, помечены как наши.
Главный тезис
Работа отвечает на исследование Moreira и Muir (2017), где управляемые по волатильности портфели акций дали более высокий Шарп. Авторы из Man Group проверяют тот же приём на 60 с лишним активах и делают три утверждения.
Рост Шарпа узкий. Он есть у акций и кредита, которые авторы называют рисковыми активами, и у портфелей с их существенной долей (60/40, risk parity). У облигаций, валют и товаров эффект на Шарп пренебрежимо мал: "this result only holds for" рисковых активов (аннотация).
Стабилизация риска широкая. Таргетирование снижает волатильность волатильности и вероятность экстремальных доходностей во всех классах: по словам авторов, у него "one unambiguous effect across assets and asset classes" (заключение).
Механизм роста Шарпа в эффекте плеча. У акций и кредита падение цены сопровождается ростом волатильности. Масштабирование по волатильности поэтому режет позицию после падения и наращивает после роста, то есть добавляет в стратегию моментум. У остальных активов этой связи нет или она обратная.
1. Как устроено сравнение
Что это такое. Две версии одного вложения: с постоянным номиналом и с номиналом, подстроенным под текущую волатильность.
Что означает каждый значок.
- : избыточная дневная доходность актива (сверх ставки векселей; у фьючерсов и хеджированного кредита она избыточная по построению).
- («сигма целевая»): целевая волатильность, во всей работе 10 % годовых.
- : оценка волатильности по доходностям до дня включительно. Авторы подчёркивают, что она известна за полные сутки до момента, когда по ней торгуют.
- : постоянный множитель около 1, подобранный так, чтобы на всей выборке обе версии дали ровно 10 % фактической волатильности.
Счёт по шагам. Разделить 10 % на текущую оценку волатильности, умножить на , умножить на доходность дня.
Пример, наш. Оценка волатильности 5 %: множитель 2, позиция двойная. Через месяц волатильность 25 %: множитель 0.4, позиция в пять раз меньше прежней.
Зачем нужен . Чтобы сравнение было честным: обе версии в итоге имеют одинаковую волатильность, и разница между ними только в том, как риск распределён во времени.
Оценка волатильности. Стандартное отклонение дневных доходностей с экспоненциально убывающими весами, полураспад 10, 20, 40, 60 или 90 дней. По умолчанию в рисунках 20 дней. Среднее при этом явно задано равным нулю: средняя доходность на коротком окне оценивается с большой ошибкой (сноска 9). До начала расчёта требуется 270 торговых дней разгона. Авторы пишут, что окно с равными весами или доходности за 3–5 дней дают похожие результаты (не приведены).
Что это такое. Наша запись экспоненциальной оценки дисперсии; в работе формулы нет, есть только словесное описание.
Что означает каждый значок. : полураспад в днях. : сколько дней назад было наблюдение. : вес наблюдения, который вдвое меньше каждые дней. : квадрат дневной доходности; среднее не вычитается.
Пример, наш. При доходность двадцатидневной давности весит вдвое меньше вчерашней, сорокадневной вчетверо меньше.
Зачем это нужно. Полураспад задаёт скорость реакции. Короткий быстро замечает рост волатильности, но дёргает позицию; длинный спокойнее, но запаздывает.
Для S&P 500 и десятилетних трежерис с 1988 года волатильность дополнительно оценивается по 5-минутным доходностям в ликвидные часы 9:15–14:00 по Чикаго.
Метрики (Таблица 2 работы). Все, кроме позиции и оборота, считаются по скользящим месячным доходностям.
| Метрика | Что означает |
|---|---|
| Шарп | средняя избыточная доходность на её стандартное отклонение, в годовом выражении |
| Средняя позиция | средний дневной номинал |
| Оборот | среднее абсолютное дневное изменение номинала в годовом выражении, делённое на удвоенный средний номинал, то есть число полных оборотов средней позиции в год |
| Vol of vol | стандартное отклонение скользящей годовой волатильности |
| Левый хвост | средняя доходность худших 1 % и 5 % месяцев (mean shortfall) |
| Правый хвост | средняя доходность лучших 5 % и 1 % месяцев (mean exceedance) |
Про vol of vol. Волатильность показывает, насколько скачет счёт. Волатильность волатильности показывает, насколько скачет сама эта величина от года к году. Если стратегия обещает 10 % риска, а даёт в один год 4 %, в другой 20 %, обещание не выполнено, даже если в среднем вышло 10 %. По словам авторов, это самая прямая мера того, насколько масштабирование делает риск постоянным.
Про mean shortfall. Обычный VaR говорит, насколько плоха граница худших 5 %, и ничего не говорит о том, что за ней. Mean shortfall усредняет всё, что хуже границы. Асимметрию и эксцесс авторы в основной текст не берут: они чувствительны к единичным выбросам из-за третьей и четвёртой степени, а асимметрия смешивает оба хвоста, тогда как инвестора больше волнует левый.
Что это такое. Сколько раз за год средняя позиция полностью покупается и продаётся. Запись наша, по словесному определению Таблицы 2.
Что означает каждый значок. : номинал позиции в день в долях капитала. : среднее абсолютное дневное изменение номинала. («дабл-ю с чертой»): средний номинал. : число торговых дней в году, переводит дневное изменение в годовое. Двойка в знаменателе нужна потому, что полный оборот это покупка и продажа.
Пример на числах работы. Акции США, полураспад 10 дней: средняя позиция 71 %, оборот 4.66. Объём торговли около номиналов счёта в год, при 1 б.п. это 0.066 % в год. Этот расчёт авторы приводят сами (сноска 17): Шарп до издержек 0.4831, после 0.4766.
Издержки. На единицу проторгованного номинала: 1.0 б.п. для акций, 0.5 для облигаций, 0.5 для кредита, 1.0 для золота, 2.0 для нефти, 3.5 для меди. Оценки отражают посткризисный рынок. Авторы замечают неочевидное: у облигаций издержки на номинал ниже, но для той же волатильности номинала нужно в разы больше, поэтому в пересчёте на единицу риска акции самые дешёвые в торговле из рассмотренных.
2. Метод в одну строку
Сравнить каждый актив и портфель в двух версиях, с постоянным номиналом и с номиналом, обратным оценке волатильности, при одинаковой итоговой волатильности 10 %, и смотреть не только на Шарп, но и на стабильность риска и на оба хвоста.
3. Акции США с 1927 года
Сначала проверяется предпосылка: связана ли прошлая волатильность с будущей доходностью.
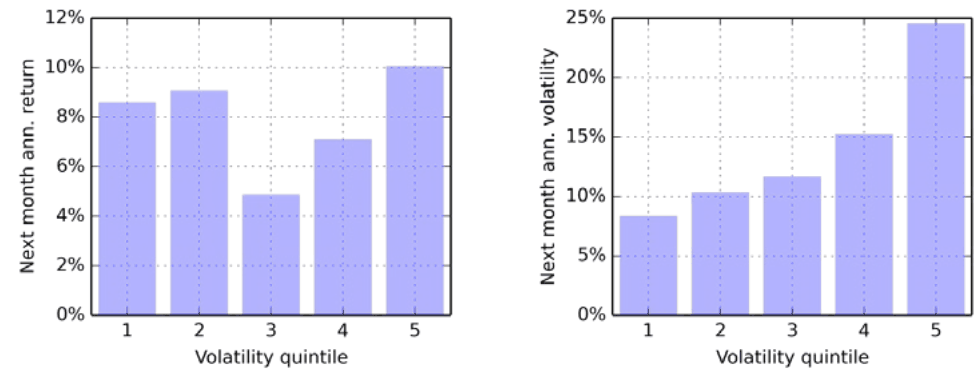
Как его читать. Месяцы разбиты на пять групп по волатильности предыдущего месяца. Слева средняя доходность следующего месяца, справа его волатильность, обе в годовом выражении.
Что нужно увидеть. Справа лестница: примерно 8, 10, 12, 15 и 25 %. Слева порядка нет: примерно 8.5, 9, 5, 7 и 10 %. Риск предсказуем, награда нет, поэтому масштабирование может поднять Шарп.
Мелочь в подписи. В подписи к Рисункам 2 и 6 сказано
"when sorting on the previous month’s return", а в тексте сортировка по волатильности предыдущего месяца; по осям рисунка верно второе.
Таблица 3 работы, акции США 1927–2017.
| Масштабирование | Шарп до издержек | Шарп после | Средняя позиция | Оборот | Vol of vol | Худшие 1 % | Худшие 5 % | Лучшие 5 % | Лучшие 1 % |
|---|---|---|---|---|---|---|---|---|---|
| Без масштабирования | 0.40 | 0.40 | 52 % | 0.00 | 4.6 % | −11.4 % | −6.9 % | 6.3 % | 11.8 % |
| Полураспад 10 дней | 0.48 | 0.48 | 71 % | 4.66 | 1.7 % | −8.3 % | −6.1 % | 5.8 % | 7.3 % |
| Полураспад 20 дней | 0.49 | 0.49 | 70 % | 2.39 | 1.8 % | −9.0 % | −6.4 % | 5.8 % | 7.3 % |
| Полураспад 40 дней | 0.50 | 0.50 | 69 % | 1.22 | 1.9 % | −9.6 % | −6.5 % | 5.8 % | 7.4 % |
| Полураспад 60 дней | 0.51 | 0.51 | 68 % | 0.82 | 2.1 % | −9.9 % | −6.6 % | 5.9 % | 7.5 % |
| Полураспад 90 дней | 0.51 | 0.51 | 67 % | 0.56 | 2.2 % | −10.1 % | −6.7 % | 5.9 % | 7.7 % |
Как читать эту таблицу. Шарп растёт с 0.40 до 0.48–0.51 и мало зависит от скорости оценки. Значимость авторы проверяют регрессией масштабированных дневных доходностей на немасштабированные: свободный член 0.64 б.п. в день, t-статистика 3.05 с поправкой Newey–West на 30 лагов (сноска 15). Vol of vol падает в два-три раза. Левый хвост улучшается сильнее всего у самой быстрой оценки. Средняя позиция выше (около 70 % против 52 %): масштабированная версия добирает риск в спокойные периоды. Выбор полураспада в основном выбор оборота: от 4.66 до 0.56 оборота в год.
Что легко пропустить. Правый хвост режется тоже, и в лучшем 1 % месяцев даже сильнее левого: лучшие месяцы с 11.8 до 7.3 %, худшие с −11.4 до −8.3 %. Авторы прямо пишут, что масштабирование срезает оба хвоста. По приложению A эксцесс заметно падает, а влияние на асимметрию неоднозначно:
"The effect on skewness is more ambiguous"(раздел 2.3).
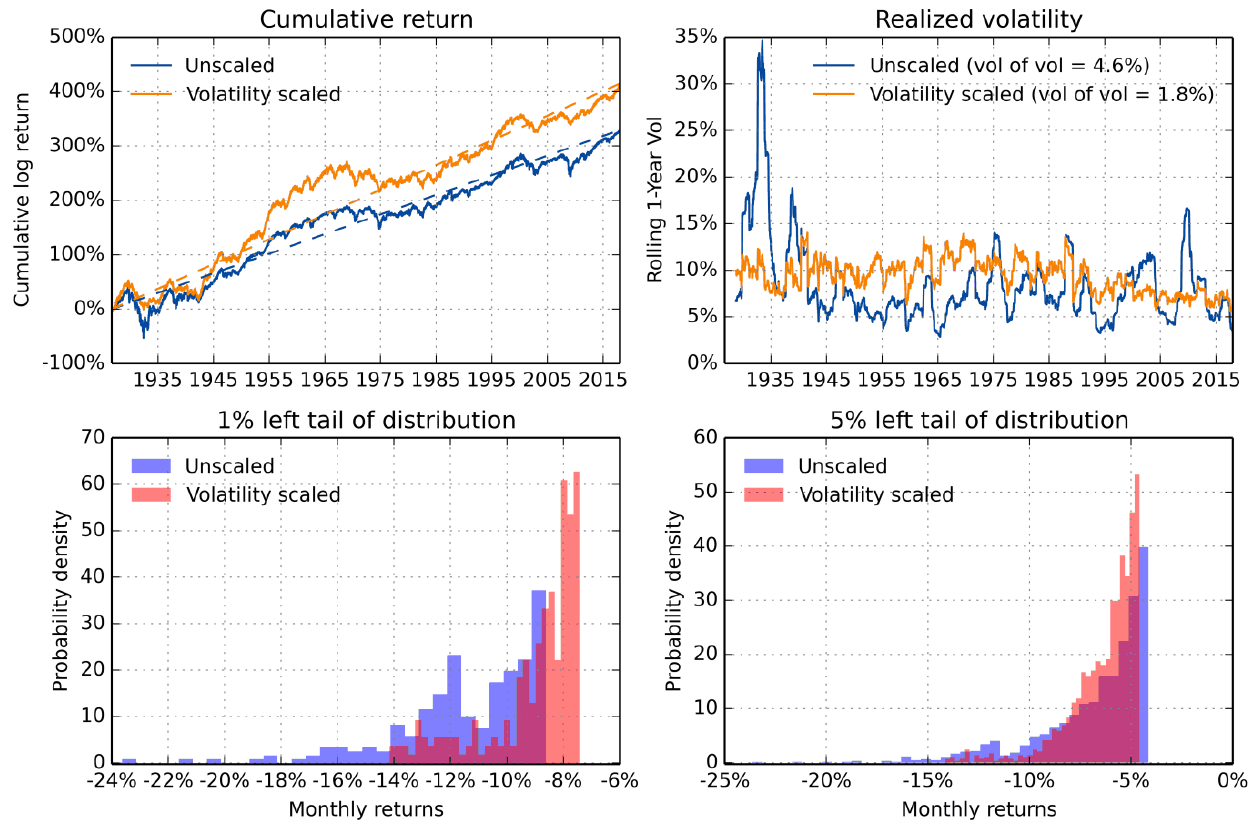
Как его читать. Вверху слева накопленная доходность в логарифмической шкале, вверху справа скользящая годовая волатильность месячных доходностей, внизу гистограммы худших 1 % и 5 % месяцев. Синий без масштабирования, оранжевый или красный с ним, полураспад 20 дней.
Что нужно увидеть. Справа вверху линия без масштабирования уходит выше 30 % в 1930-х и проваливается к 5 %, а масштабированная почти всё время около 10 %; в легенде vol of vol 4.6 % против 1.8 %. Слева вверху масштабированная версия впереди, кроме середины выборки. Внизу месяцы хуже −10 % чаще встречаются без масштабирования.
Практический вывод. Масштабирование в первую очередь выполняет обещание по уровню риска, а уже потом зарабатывает.
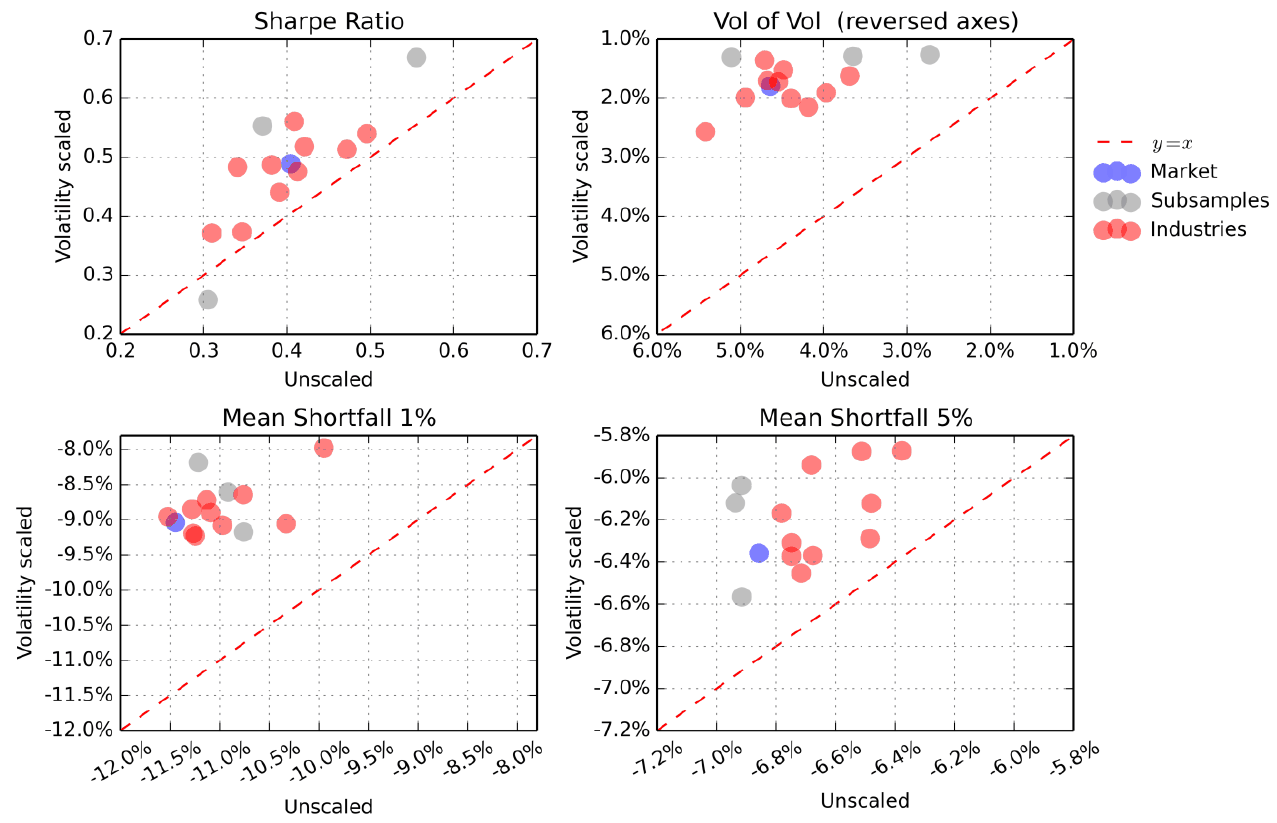
Как его читать. Четыре диаграммы рассеяния. По горизонтали показатель без масштабирования, по вертикали с ним. Точка выше пунктирной диагонали значит улучшение (у vol of vol оси перевёрнуты, чтобы правило было тем же). Синяя точка весь рынок, серые три тридцатилетних периода, красные 10 отраслей.
Что нужно увидеть. По словам авторов,
"The Sharpe ratio improves in all cases, except during the 1957-1987 subsample period"(раздел 2.4): одна серая точка лежит ниже диагонали. Vol of vol и оба хвоста улучшаются у всех точек.
Внутридневные данные (Таблица 4 работы, S&P 500, 1988–2017). Без масштабирования Шарп 0.50, vol of vol 3.8 %. С дневной оценкой 0.57–0.60, с 5-минутной 0.60–0.63 при сопоставимом обороте; vol of vol и левый хвост тоже чуть лучше. Авторы называют улучшение небольшим.
4. Облигации и кредит
Облигации США. Доходности восстановлены из дневных доходностей десятилетних облигаций по номиналу с 1962 года. Авторы предупреждают о структурных сдвигах: до 1980 года облигации были гораздо спокойнее, до 1967-го ещё спокойнее, и избыточная доходность первые 55 лет была плоской, с сорокалетней просадкой, закончившейся в 1980-х.
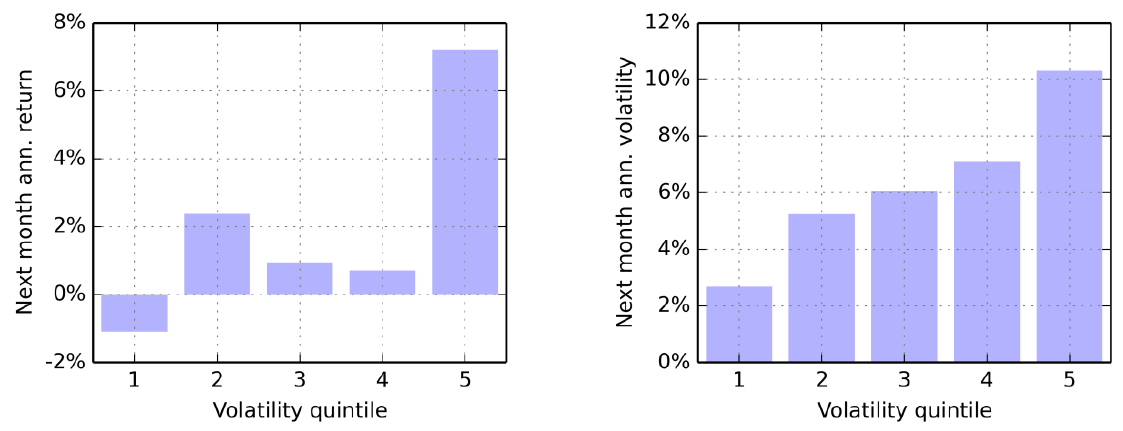
Как его читать. Тот же анализ, что на Рисунке 2.
Что нужно увидеть. Справа снова лестница от 2.7 до 10.3 %. Но слева порядок есть: в самой спокойной группе доходность отрицательная, около −1 %, в самой бурной около 7 %. У облигаций за предсказуемо высокий риск платили больше, и резать позицию в бурные месяцы не очевидно выгодно.
Таблица 5 работы, облигации США 1963–2017.
| Масштабирование | Шарп до издержек | Средняя позиция | Оборот | Vol of vol | Худшие 1 % | Худшие 5 % | Лучшие 1 % |
|---|---|---|---|---|---|---|---|
| Без масштабирования | 0.25 | 127 % | 0.00 | 3.9 % | −8.4 % | −5.9 % | 11.7 % |
| Полураспад 10 дней | 0.05 | 180 % | 4.96 | 2.1 % | −8.6 % | −6.3 % | 8.2 % |
| Полураспад 20 дней | 0.06 | 179 % | 2.51 | 2.1 % | −8.9 % | −6.3 % | 8.4 % |
| Полураспад 40 дней | 0.08 | 177 % | 1.27 | 2.2 % | −9.0 % | −6.4 % | 8.5 % |
| Полураспад 60 дней | 0.08 | 174 % | 0.86 | 2.4 % | −9.2 % | −6.4 % | 8.5 % |
| Полураспад 90 дней | 0.09 | 170 % | 0.58 | 2.6 % | −9.5 % | −6.4 % | 8.6 % |
Шарп падает с 0.25 до 0.05–0.09. Объяснение авторов: 1960–1980 годы были одновременно убыточными и тихими, и таргетирование держало в этом долгом медвежьем рынке крупную позицию. Vol of vol всё равно падает. Обратите внимание на хвосты: худшие месяцы здесь не улучшаются, а немного ухудшаются при всех скоростях, с −8.4 до −8.6…−9.5 %.
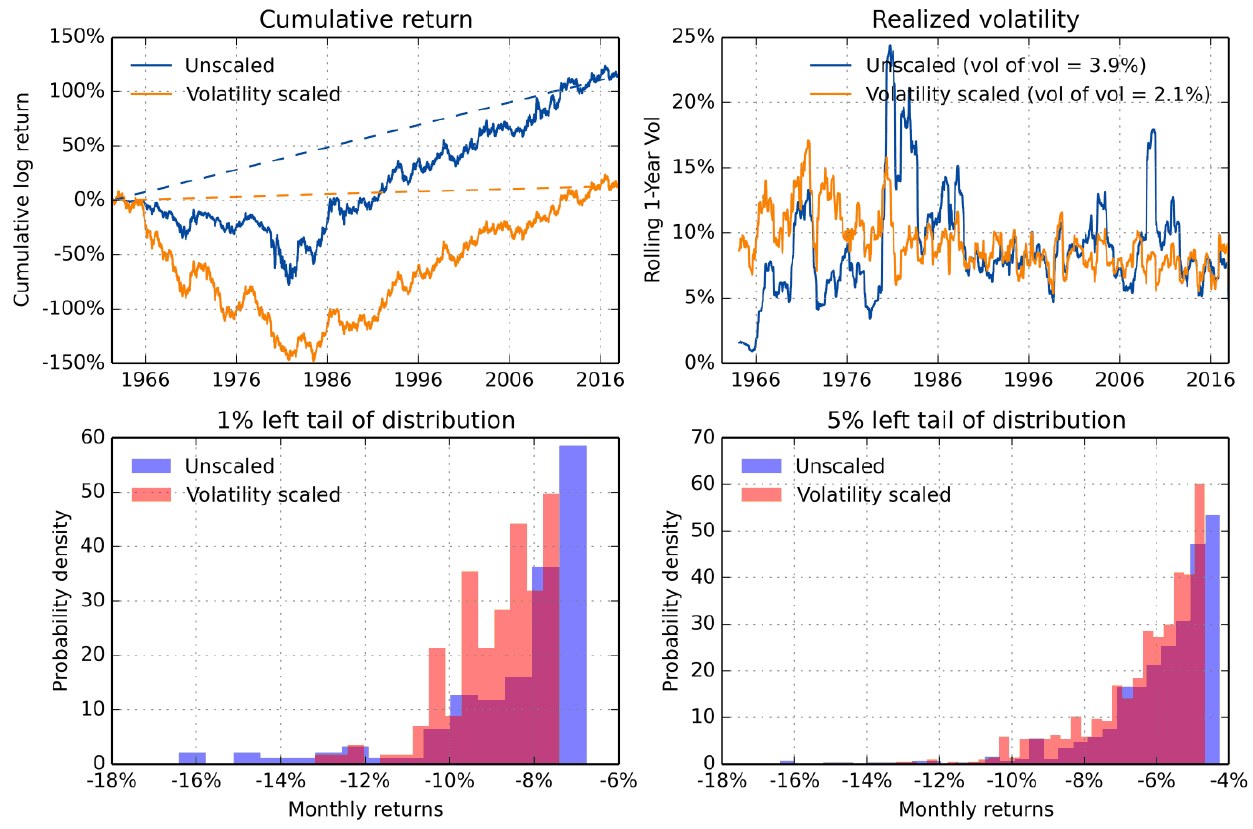
Как его читать. Те же четыре панели, что на Рисунке 3.
Что нужно увидеть. Справа вверху у облигаций без масштабирования очень низкая волатильность в 1964–1980 годах, отсюда раздутые позиции масштабированной версии. Слева вверху масштабированная версия к началу 1980-х уходит в логарифмическую просадку около −140 % против примерно −70 % без масштабирования и дальше растёт параллельно. По словам авторов,
"The underperformance of the volatility scaled invesment is solely due to the pre-1980 period"(раздел 3.3; опечатка в оригинале).
Фьючерсы на десятилетние трежерис, 1988–2017 (Таблица 6 работы, Рисунок 8). Авторы допускают, что в середине 1980-х рынок облигаций изменился структурно (денежная политика стала ориентироваться на инфляцию), и современная выборка показательнее. Здесь Шарп 0.64 без масштабирования и 0.63 со всеми дневными оценками, с 5-минутной до 0.66. Vol of vol падает с 2.5 до 1.2–1.6 %, а худшие месяцы почти те же (−7.3 % против −7.5 %): "the Sharpe ratio and mean shortfall (left tail) are similar" (раздел 3.4).
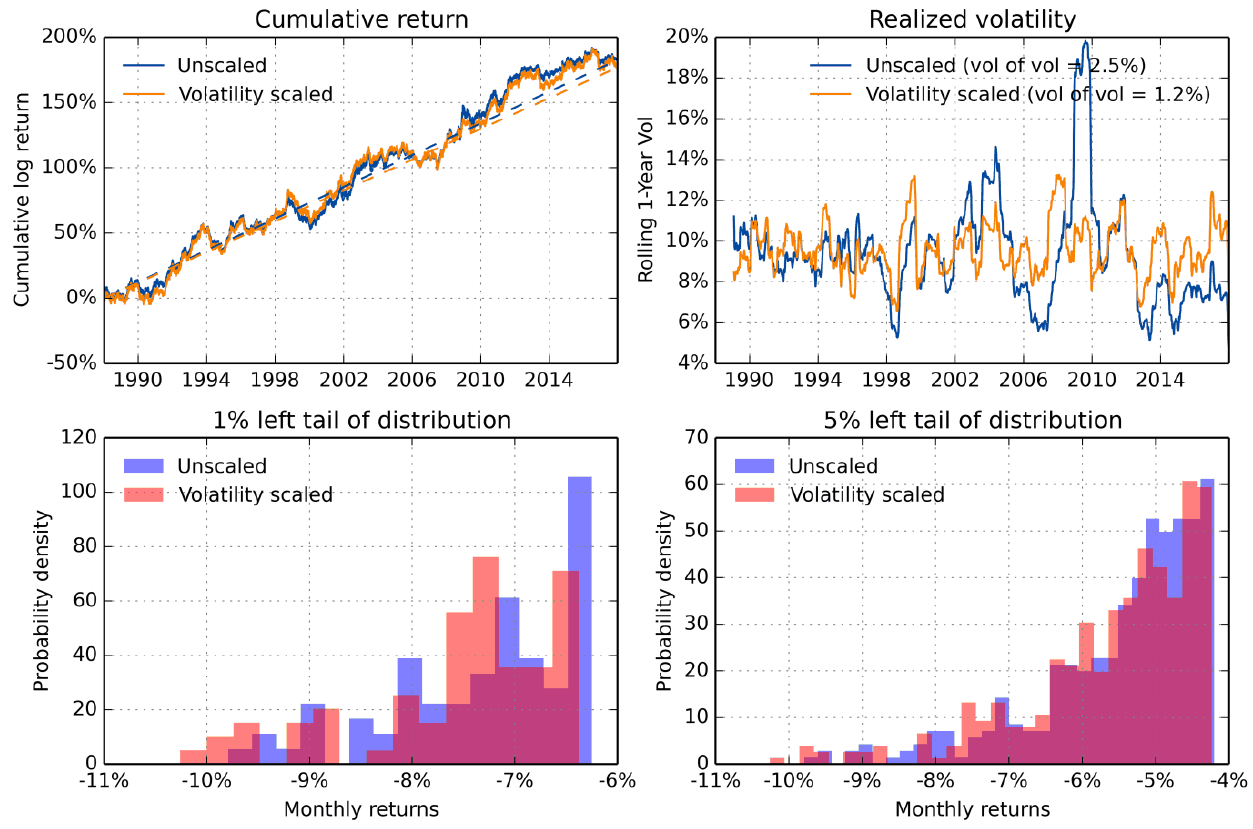
Что нужно увидеть. Кривые накопленной доходности почти совпадают. Отличие только справа вверху: в легенде vol of vol 2.5 % против 1.2 %.
Кредит (Таблица 7 работы, 1988–2017). Индекс корпоративных облигаций BofA Merrill Lynch, хеджированный трежерис, то есть близкий к синтетическому индексу CDX.
| Масштабирование | Шарп до издержек | Шарп после | Средняя позиция | Оборот | Vol of vol | Худшие 1 % | Худшие 5 % |
|---|---|---|---|---|---|---|---|
| Без масштабирования | 0.30 | 0.30 | 273 % | 0.00 | 6.7 % | −14.5 % | −7.2 % |
| Полураспад 10 дней | 0.49 | 0.46 | 510 % | 4.79 | 4.1 % | −11.8 % | −7.1 % |
| Полураспад 20 дней | 0.41 | 0.39 | 486 % | 2.49 | 4.3 % | −13.3 % | −7.6 % |
| Полураспад 40 дней | 0.30 | 0.30 | 458 % | 1.30 | 4.6 % | −14.9 % | −8.0 % |
| Полураспад 60 дней | 0.24 | 0.23 | 439 % | 0.89 | 4.9 % | −15.7 % | −8.2 % |
| Полураспад 90 дней | 0.18 | 0.17 | 415 % | 0.61 | 5.2 % | −16.4 % | −8.4 % |
У кредита, в отличие от акций, результат сильно зависит от скорости оценки: быстрая поднимает Шарп с 0.30 до 0.49, медленная роняет до 0.18. Левый хвост, по словам авторов, "is similar to unscaled for fast volatility estimates, but worse otherwise" (раздел 3.5). Средняя позиция 273–510 %: кредит хеджирован трежерис и очень тих, и для 10 % волатильности нужно многократное плечо.
5. 50 фьючерсов и форвардов
Данные Man AHL с 1988 года: 6 сельскохозяйственных, 6 энергетических и 7 металлических контрактов, 9 валют к доллару, 10 фондовых индексов, 9 облигационных и 3 процентных контракта.
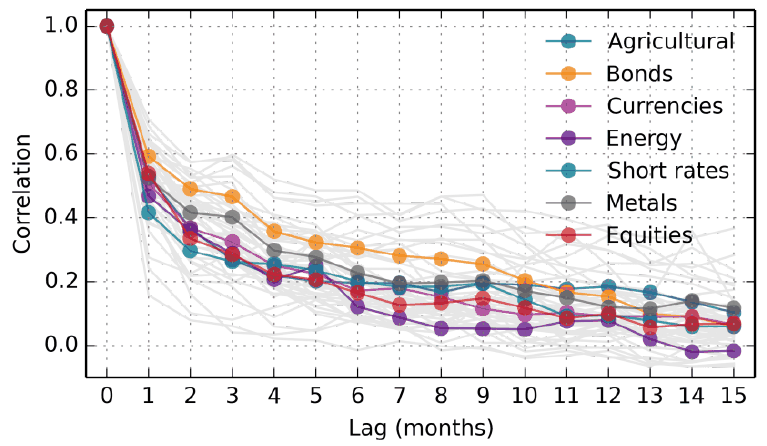
Как его читать. По горизонтали задержка в месяцах, по вертикали корреляция дисперсии этого месяца с дисперсией месяца, отстоящего на эту задержку.
Что нужно увидеть. Все семь секторов похожи: около 0.5 на первой задержке и 0.1–0.2 к двенадцатой. Выше остальных облигации. Кластеризация волатильности есть везде, и это фундамент таргетирования.
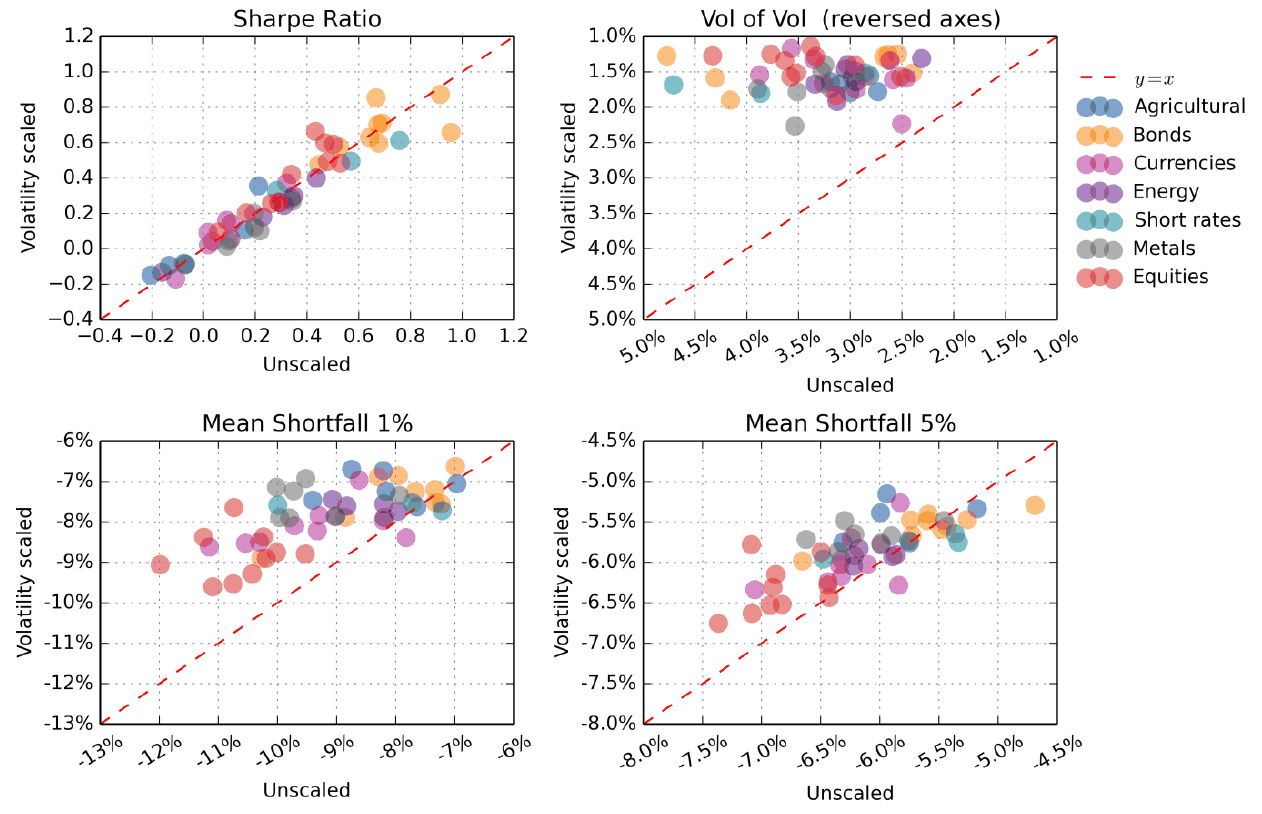
Как его читать. Те же четыре диаграммы, что на Рисунке 4, точки окрашены по секторам.
Что нужно увидеть. По Шарпу облако лежит вдоль диагонали: небольшое улучшение у фондовых индексов, у остальных секторов примерно поровну выше и ниже. Vol of vol улучшается у всех рынков. По худшим 1 % и 5 % месяцев почти все точки выше диагонали, но несколько лежат на ней или чуть ниже; авторы пишут об улучшении
"for almost all assets"(раздел 4.2).
6. Портфели: 60/40 и risk parity
Три варианта: без масштабирования вообще; масштабирование только отдельных активов; масштабирование активов и затем всего портфеля. Второй слой, по словам авторов, по сути поправляет на меняющиеся корреляции между активами. Активы сначала приводятся к 10 % волатильности на всей выборке, поэтому доли 60/40 и 25/25/25/25 здесь доли риска, а не капитала. Ребалансировка ежедневная, ради простоты.
Таблица 8 работы, портфель 60/40 (S&P 500 и десятилетние трежерис), 1988–2017.
| Активы | Портфель | Шарп до | Шарп после | Средняя позиция | Оборот | Vol of vol | Худшие 1 % | Худшие 5 % | Лучшие 5 % | Лучшие 1 % |
|---|---|---|---|---|---|---|---|---|---|---|
| без масштаб. | без масштаб. | 0.80 | 0.80 | 153 % | 0.00 | 3.4 % | −9.7 % | −6.0 % | 6.8 % | 9.7 % |
| 20 дней | без масштаб. | 0.87 | 0.87 | 179 % | 2.24 | 2.2 % | −8.0 % | −5.6 % | 6.6 % | 8.7 % |
| 20 дней | 20 дней | 0.91 | 0.90 | 183 % | 3.95 | 1.3 % | −7.3 % | −5.5 % | 6.5 % | 8.0 % |
Таблица 9 работы, risk parity 25/25/25/25 (акции, облигации, кредит, товары), 1988–2017. Товарная часть поровну из золота, меди и нефти.
| Активы | Портфель | Шарп до | Шарп после | Средняя позиция | Оборот | Vol of vol | Худшие 1 % | Худшие 5 % | Лучшие 5 % | Лучшие 1 % |
|---|---|---|---|---|---|---|---|---|---|---|
| без масштаб. | без масштаб. | 0.80 | 0.80 | 268 % | 0.00 | 4.3 % | −12.8 % | −6.1 % | 6.5 % | 9.4 % |
| 20 дней | без масштаб. | 0.89 | 0.88 | 412 % | 2.39 | 1.7 % | −8.8 % | −6.0 % | 5.9 % | 7.0 % |
| 20 дней | 20 дней | 0.91 | 0.89 | 402 % | 3.95 | 1.7 % | −8.2 % | −5.7 % | 6.2 % | 7.9 % |
Как читать обе таблицы. Большую часть улучшения даёт первый слой. Второй слой у 60/40 добавляет к Шарпу 0.04 и снижает vol of vol с 2.2 до 1.3 %, но почти удваивает оборот (2.24 → 3.95). У risk parity второй слой по vol of vol ничего не добавляет (1.7 и 1.7 %). У 60/40 улучшение левого хвоста больше, чем потеря правого: худший 1 % на 2.4 п.п., лучший 1 % на 1.7 п.п.
Максимальная просадка (приложение A). У 60/40 с −28.1 до −22.2 %, у risk parity с −42.1 до −32.1 %, у акций США с −60.9 до −42.8 %. Сами авторы оговаривают, что просадка
"is not our preferred risk metric"(приложение A): она строится по одной реализованной траектории.
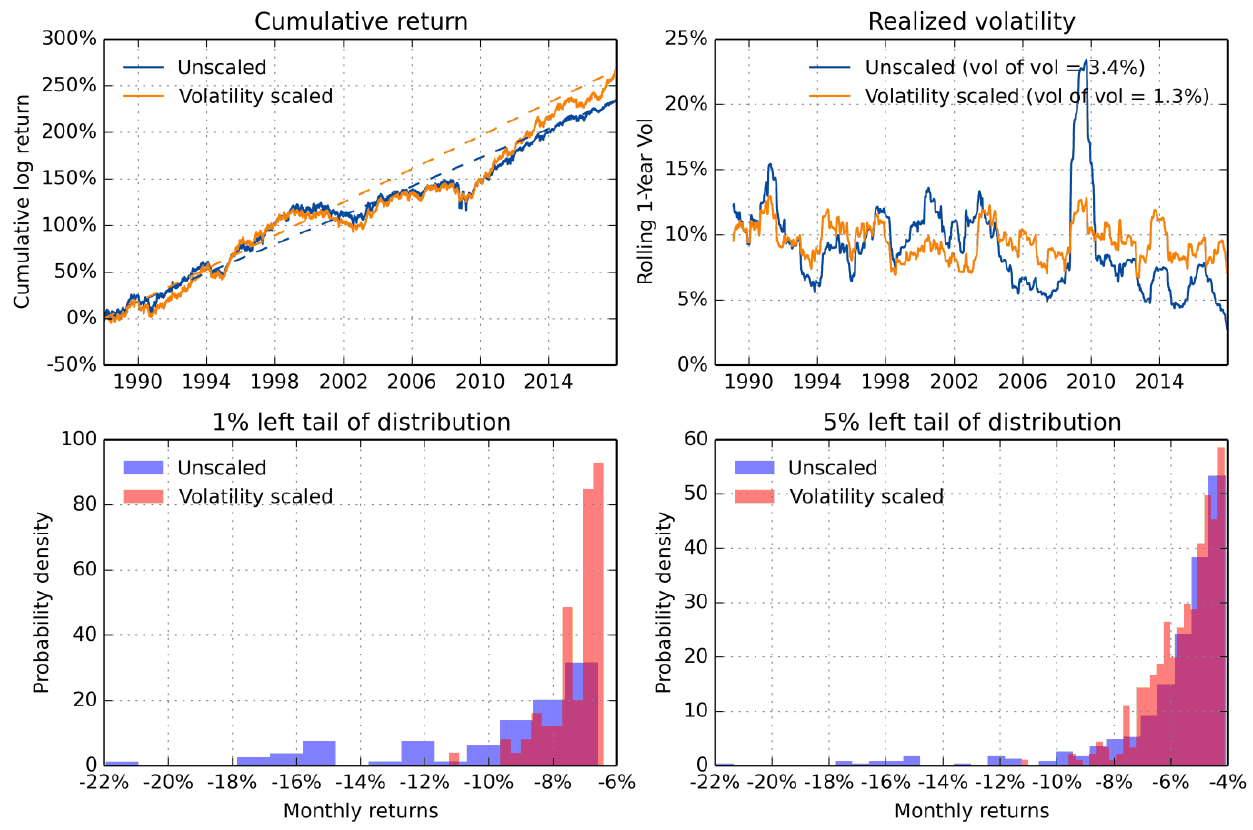
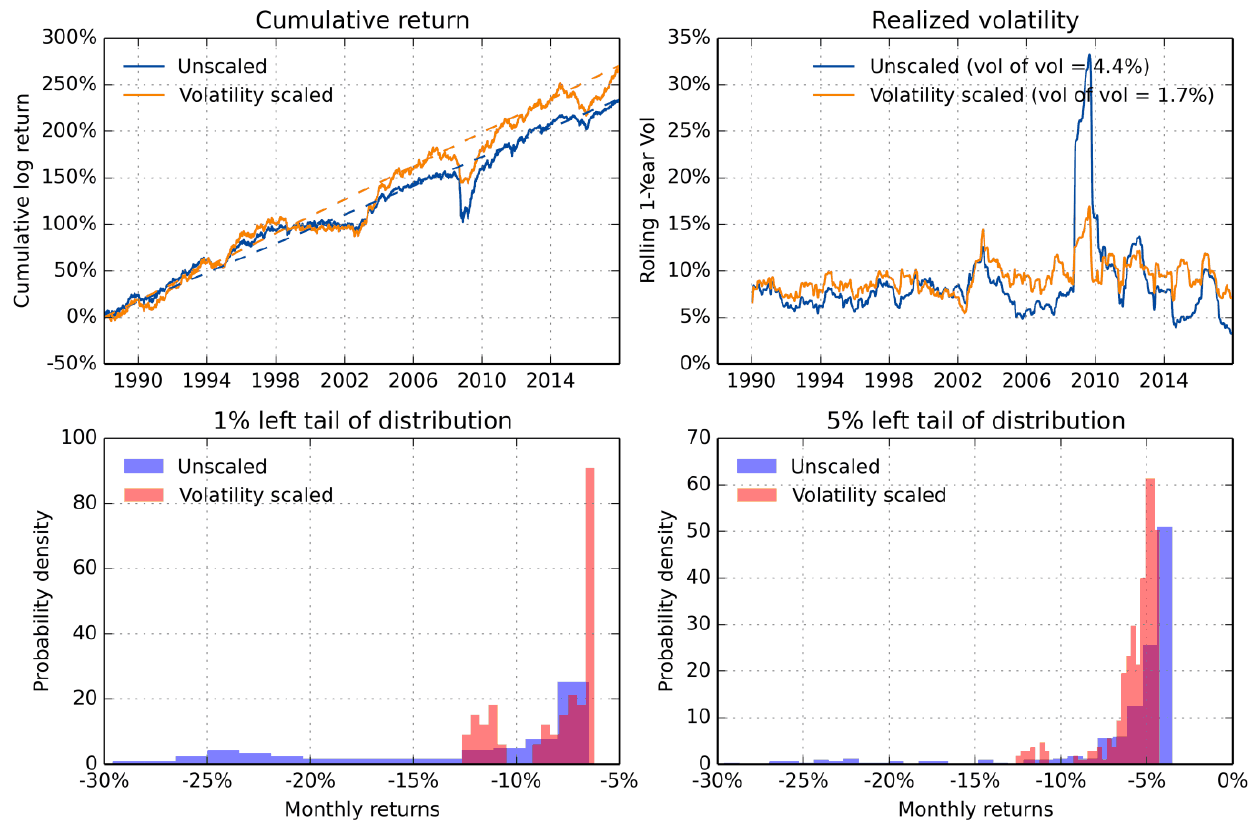
Как читать Рисунки 11 и 12. Главная панель верхняя правая. Без масштабирования волатильность в 2008–2009 годах подскакивает до 23–33 %, с масштабированием держится около 10 %. Внизу у немасштабированной версии отдельные месяцы до −20 % и хуже, у масштабированной худшие месяцы собраны около −10 %.
7. Почему Шарп растёт только у рисковых активов
Объяснение авторов из трёх шагов.
Шаг 1. Эффект плеча есть только у рисковых активов. Это склонность доходности отрицательно коррелировать с изменением волатильности. Классическое объяснение Блэка (1976): когда акции падают, у фирмы растёт отношение стоимости фирмы к стоимости собственного капитала, то есть долговая нагрузка, и волатильность акций должна вырасти. Авторы упоминают и обратную версию (volatility feedback): рост волатильности поднимает требуемую премию и тем самым роняет цену.
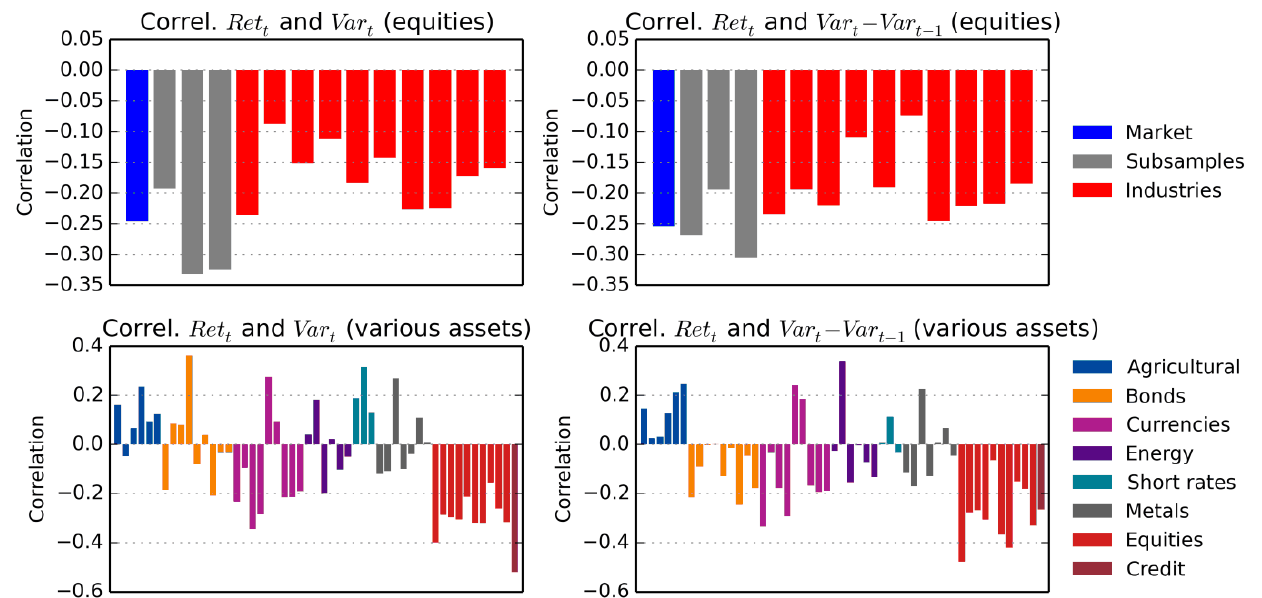
Как его читать. Каждый столбик корреляция месячной доходности актива с дисперсией этого месяца (слева) или с её изменением (справа). Вверху акции США: рынок, три подпериода, 10 отраслей. Внизу кредит и 50 рынков, окрашенных по секторам.
Что нужно увидеть. У акций все столбики отрицательные, у рынка около −0.25. Внизу отчётливо отрицательны фондовые индексы и кредит (до −0.5). У облигаций, валют, товаров и ставок столбики по обе стороны нуля.
Шаг 2. Эффект плеча превращает масштабирование в скрытый моментум. Если после падения волатильность выше, позиция после падения меньше; после роста больше. Это поведение трендовой стратегии, возникшее без трендового сигнала.
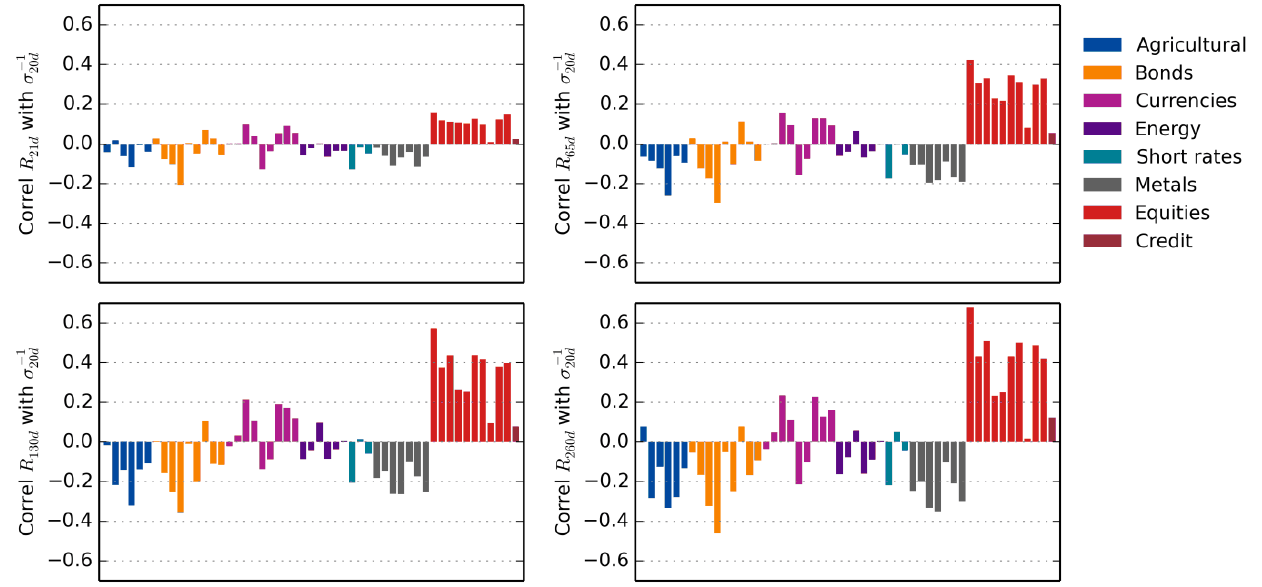
Как его читать. Четыре панели для прошлой доходности за 1, 3, 6 и 12 месяцев. Столбик корреляция этой доходности с , то есть с размером позиции при масштабировании.
Что нужно увидеть. У фондовых индексов и кредита корреляция положительная на всех горизонтах и растёт с горизонтом, до 0.4–0.6 на 6–12 месяцах. У остальных секторов она по словам авторов
"predominantly negative"(раздел 6.2): масштабирование добавляет ставку на возврат к среднему. Особенно заметно у сельскохозяйственных товаров, металлов и облигаций на длинных горизонтах.
Шаг 3. Мера скрытого моментума объясняет разброс прироста Шарпа.
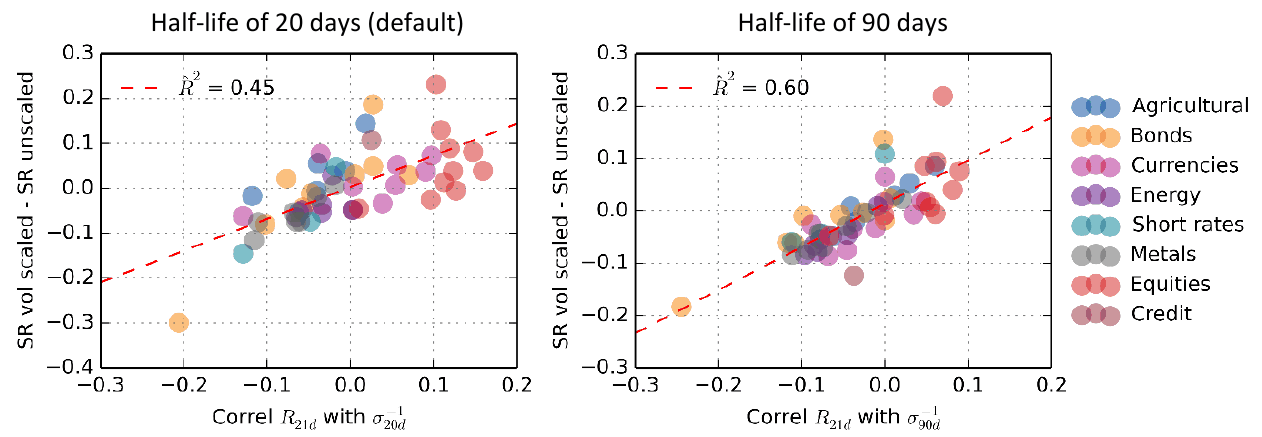
Как его читать. Точка один актив. По горизонтали корреляция прошлой 21-дневной доходности с , по вертикали прирост Шарпа от масштабирования. Слева полураспад 20 дней, справа 90.
Что нужно увидеть. Облако вытянуто снизу слева вверх направо: чем «моментумнее» масштабирование, тем больше прирост Шарпа. 0.45 и 0.60. Справа вверху фондовые индексы, слева внизу облигации и товары.
Что ещё видно. На обеих панелях одна облигационная точка лежит далеко слева внизу (около −0.2…−0.25 по горизонтали и −0.3 или −0.18 по вертикали). Такие крайние точки заметно влияют на в выборке из полусотни рынков; проверки без неё в работе нет. Это наше наблюдение по рисунку.
Что это такое. Доля разброса прироста Шарпа по активам, которую объясняет прямая на Рисунке 15.
Что означает каждый значок. : прирост Шарпа у актива . («игрек с крышкой»): значение на прямой при его «моментумности». («игрек с чертой»): средний прирост по всем активам.
Счёт по шагам. Сложить квадраты отклонений точек от прямой, разделить на сумму квадратов отклонений от среднего, вычесть из единицы.
Пример на числах работы. значит, что 45 % разброса прироста Шарпа совпадает с тем, насколько масштабирование добавляет моментум; остальные 55 % этим не объяснены.
Зачем это нужно. Это главный аргумент работы: рост Шарпа от таргетирования волатильности в значительной части объясняется скрытым моментумом. Отсюда следствие, которое авторы формулируют осторожно, а мы прямее: если в портфеле уже есть трендовая стратегия, ожидать полного прироста Шарпа от таргетирования не стоит. В заключении авторы и сами предлагают трендовую надстройку как другой способ улучшить длинный портфель.
8. Что в работе шатко
Оговорки, которые делают сами авторы
Только США. Подробный анализ акций и облигаций сделан на США: "the US is an ex-post winner" (заключение), столетие роста и ни одной крупной войны на своей территории. Для облигаций это особенно важно: когда платёжеспособность государства под вопросом, госдолг начинает вести себя как кредит, и вывод об отсутствии выигрыша у облигаций авторы сами предлагают читать с этой оговоркой.
Издержки. Посткризисные оценки применены ко всей истории с 1926 года, что для ранних десятилетий, по словам авторов, "not necessarily representative of trading cost further back in time" (сноска 13). Роллы фьючерсов и форвардов не учтены. Портфели ребалансируются ежедневно ради простоты.
Структурный сдвиг в облигациях. Плохой результат по облигациям 1963–2017 годов целиком создан периодом до 1980 года, и авторы сами считают выборку после 1988 года более показательной.
Просадка. Максимальную просадку авторы показывают в приложении, но не считают надёжной метрикой.
Внутридневные данные. По словам авторов, они только «поцарапали поверхность» темы.
Что видно при чтении, но в работе не обсуждается
Это наши наблюдения по таблицам и рисункам работы, а не пересчёт её чисел.
Левый хвост улучшается не везде. Аннотация говорит, что таргетирование "reduces the likelihood of extreme returns, across all asset classes" (аннотация). Для vol of vol это видно во всех таблицах, для эксцесса на рисунках приложения A. Но средний убыток худших 1 % месяцев в собственных таблицах работы ухудшается у облигаций 1963–2017 годов при всех скоростях (−8.4 → −8.6…−9.5 %), у трежерис с 1988 года почти не меняется (−7.3 → −7.5 %), а у кредита ухудшается при полураспаде от 40 дней (до −16.4 %). Текст разделов 3.3–3.5 это честно описывает, но в выводах звучит общее правило. Устойчиво улучшается хвост у акций и у портфелей с их большой долей.
У акций правый хвост режется сильнее левого. В Таблице 3 лучший 1 % месяцев теряет 4.5 п.п. (11.8 → 7.3 %), худший 1 % выигрывает 3.1 п.п. (−11.4 → −8.3 %). Фраза о том, что улучшение левого хвоста больше потери правого, в работе относится к портфелю 60/40, а не к акциям.
механизма опирается на полсотни точек с выбросами. См. Рисунок 15: формальной проверки устойчивости регрессии нет, интервалов для нет.
Значимость приведена только для акций. Регрессия со свободным членом и t-статистикой 3.05 дана для акций США; для портфелей 60/40 и risk parity, где рост Шарпа 0.80 → 0.91 на 30 годах, теста нет.
Конфликт интересов. Пять из шести авторов работают в Man Group, Harvey её советник; компания управляет стратегиями с таргетированием риска и трендовыми стратегиями. Аффилиация раскрыта в сноске 1, сам вывод работы для таких продуктов скорее нейтрален: он ограничивает обещание роста Шарпа рисковыми активами.
9. Что из этого следует на практике
Разделять два обещания таргетирования волатильности. «Стабилизировать риск» выполняется для всех классов активов. «Повысить Шарп» выполняется для акций и кредита, и, по объяснению авторов, в основном через скрытый моментум. Для планирования и для разговора с инвестором это два разных аргумента с разной надёжностью.
Vol of vol как метрика приёмки. Если стратегия обещает уровень риска, проверять надо разброс годовой волатильности вокруг цели, а не среднюю волатильность за всю историю. В работе эта метрика падает в два-три раза во всех случаях.
Проверять знак скрытой ставки на своих инструментах. Корреляция с прошлой доходностью показывает, что именно масштабирование добавит: положительная добавляет моментум, отрицательная ставку на возврат к среднему. Для рынков вне выборки работы, например криптовалют, знак заранее неизвестен.
Тихий медвежий рынок главный враг таргетирования. Облигации 1960–1970-х годов: убытки при низкой волатильности, и механизм держит в таком рынке максимальную позицию. Такие периоды стоит искать в истории своих инструментов заранее.
Полураспад выбирается по обороту, а не по Шарпу. У акций Шарп между 10 и 90 днями почти не меняется (0.48 и 0.51), оборот различается в восемь раз (4.66 и 0.56). У кредита наоборот: Шарп сильно зависит от скорости. Значит, сетку скоростей нужно прогонять для каждого класса отдельно.
Второй слой масштабирования стоит отдельного оборота. У 60/40 он даёт +0.04 к Шарпу и заметно снижает vol of vol, но почти удваивает оборот; у risk parity по vol of vol он ничего не добавляет.
Не ждать улучшения хвоста там, где эффекта плеча нет. У облигаций и у медленно масштабированного кредита худшие месяцы в работе не улучшились.
10. Тестируемые идеи
| № | Идея | Тип | Где считать |
|---|---|---|---|
| 1 | Для каждого инструмента до внедрения таргетирования отсортировать месяцы по волатильности предыдущего и сравнить доходность и волатильность следующего месяца; если доходность растёт вместе с прошлой волатильностью, как у облигаций на Рисунке 6, внедрять только ради стабильности риска | диагностика | Python |
| 2 | Считать vol of vol (стандартное отклонение скользящей годовой волатильности) и публиковать рядом с Шарпом в каждом отчёте стратегии с целевым риском | метрика приёмки | любая |
| 3 | Считать корреляцию с прошлой доходностью за 1, 3, 6 и 12 месяцев для каждого инструмента: знак показывает, добавит масштабирование моментум или ставку на возврат | диагностика | Python |
| 4 | Если корреляция из идеи 3 положительна и в портфеле уже есть трендовая стратегия, мерить прирост Шарпа от таргетирования после контроля на собственную трендовую корзину | аудит | Python |
| 5 | Реализовать масштабирование на уровне актива и на уровне портфеля двумя независимыми множителями и отчитать вклад каждого в Шарп, vol of vol, худшие 1 % месяцев и оборот | изменение конструкции | бэктестер |
| 6 | Прогнать полураспад 10, 20, 40, 60 и 90 дней и построить таблицу «оборот против Шарпа» отдельно по классам активов; выбирать по издержкам, а у классов, где Шарп зависит от скорости, как у кредита, не подгонять скорость по Шарпу | диагностика | бэктестер |
| 7 | Для инструментов с минутными данными оценивать волатильность по 5-минутным доходностям в ликвидные часы и сравнить с дневной оценкой при сопоставимом обороте | изменение конструкции | Python |
| 8 | Найти в истории каждого инструмента периоды одновременно отрицательной доходности и низкой волатильности и посмотреть, что в них делало таргетирование | аудит | Python |
| 9 | Отчитывать средний результат худших 1 % и 5 % и выше 95-го и 99-го перцентилей месяцев вместо VaR, чтобы видеть, сколько правого хвоста отдано за левый | метрика приёмки | Python |
| 10 | Проверять улучшение левого хвоста по каждому классу активов отдельно, а не переносить его с акций: в работе у облигаций и медленно масштабированного кредита худшие месяцы ухудшились | аудит | Python |
| 11 | Повторить регрессию «прирост Шарпа на моментумность масштабирования» на своих рынках с исключением крайних точек по одной и отчитать разброс | аудит | Python |