Як читати цей розбір. Увесь метод уміщується в розділ 2 «Метод в один рядок»; його можна застосувати, не читаючи решти. Розділ 1 пояснює, чому звичайна оптимізація ламається, і це найзмістовніша частина роботи. Розділ 3 про те, чому стискати треба так сильно; розділ 4 про зв'язок із відомими методами, його можна пропустити. Результати в розділах 5–7, застереження в розділі 8. Приклади з позначкою «наш приклад» узято з нашого робочого розбору; числа роботи ми не перераховували.
Головна теза
Теорія каже, що портфельна оптимізація має давати інвесторові багато. На практиці стандартна середньо-дисперсійна оптимізація (MVO, Markowitz, 1952) працює так погано, що від неї часто відмовляються. Автори у вступі: "MVO often produces large and unintuitive bets that perform poorly in practice". Відомо й те, що простий портфель 1/N, де капітал ділиться порівну, обіграти оптимізацією напрочуд важко (DeMiguel, Garlappi і Uppal, 2007).
Робота робить чотири речі, які перелічують самі автори:
- знаходить «проблемні портфелі», через які MVO ламається: це найменш важливі головні компоненти;
- пропонує просте виправлення, покращену оптимізацію EPO, зі стисненням кореляцій і розв'язком у замкненій формі;
- показує, що це виправлення об'єднує низку відомих методів: модель Black–Litterman, робастну оптимізацію, ridge-регресію з машинного навчання;
- перевіряє його на даних: на тренді за глобальними ф'ючерсами і на галузевому моментумі в акціях США.
Головний практичний висновок: стиснення кореляцій треба підбирати за підсумковим Шарпом портфеля, а не за якістю оцінки матриці, і тоді воно виходить набагато сильнішим, ніж прийнято.
1. Чому стандартна оптимізація ламається
Що робить MVO
Інвестор отримує сигнал про очікувані надлишкові дохідності активів і оцінку коваріаційної матриці . Оптимальний за середньо-дисперсійним критерієм портфель (формула 3 роботи):
Що це таке. Класичний розв'язок Марковіца: частки капіталу в кожному активі.
Що означає кожен значок. : вектор часток капіталу за активами. («гамма»): несхильність до ризику; що вона більша, то менші позиції. : обернена коваріаційна матриця. : сигнал, в авторів його одразу відмасштабовано так, щоб він дорівнював очікуваній надлишковій дохідності.
Рахунок словами. Прогноз дохідності ділиться на ризик з урахуванням зв'язків між активами. Якщо два активи майже однакові, а прогнози за ними трохи різняться, оптимізатор будує велику позицію «лонг одного, шорт іншого», бо за його розрахунком ризик такої пари майже нульовий.
Навіщо це потрібно. Цей портфель дає найбільший Шарп, якщо дохідності й ризик виміряно правильно. Автори одразу додають, що він чутливий до помилок вимірювання.
Проблемні портфелі
Щоб знайти, де саме сидить помилка, автори переходять до головних компонент кореляційної матриці.
Що таке головні компоненти, на пальцях. Це портфелі «лонг-шорт», не корельовані між собою і впорядковані за дисперсією. Перша компонента найризиковіший портфель, зазвичай «увесь ринок угору або вниз». Останні компоненти це тонкі комбінації на кшталт «лонг одного активу, шорт майже такого самого», дані приписують їм дуже малий ризик.
Оскільки компоненти не корельовані, оптимальна позиція в кожній рахується окремо (формула 5):
Що це таке. Номінальна позиція оптимального портфеля в головній компоненті номер .
Що означає кожен значок. : очікувана дохідність компоненти. : її дисперсія, її волатильність. Перший дріб це Шарп компоненти, другий плече, потрібне, щоб довести її волатильність до одиниці.
Рахунок словами. Бажаний ризик у компоненті пропорційний її Шарпу, а номінал ще й обернено пропорційний її волатильності.
Навіщо це потрібно. Звідси видно дві біди останніх компонент. Їхній ризик відібрано як найменший, тому помилки оцінки радше його занижують. А шум в оцінці дохідності в них великий порівняно з ризиком, тому оцінку Шарпа завищено. Оптимізатор хоче великого ризику через завищений Шарп і бере велике плече через занижену волатильність. Автори:
"Further, these two problems exacerbate each other."
На даних це видно на рисунку 1 роботи. Його побудовано за 55 глобальними ф'ючерсами за 1985–2018 роки, вибірка Global 1; номери компонент ідуть від найважливішої (1) до найменш важливої (55).
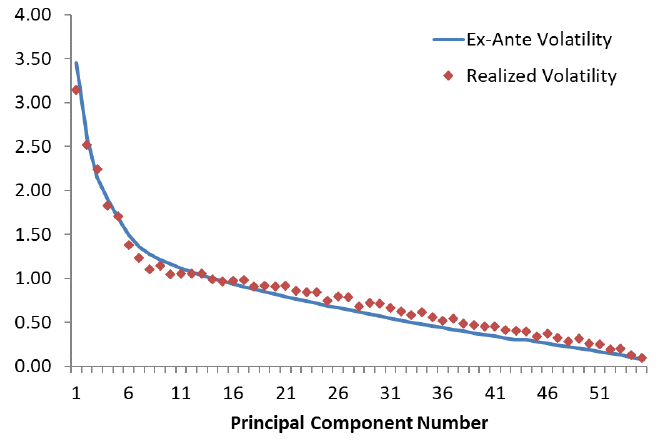
Як його читати. Лінія: волатильність компоненти за моделлю ризику. Точки: реалізована.
Що треба побачити. Загалом модель працює: обидві спадають із номером компоненти. Але в останніх компонент точки систематично вище за лінію. Автори формулюють обережно: їхні ризики
"tend to be slightly underestimated".
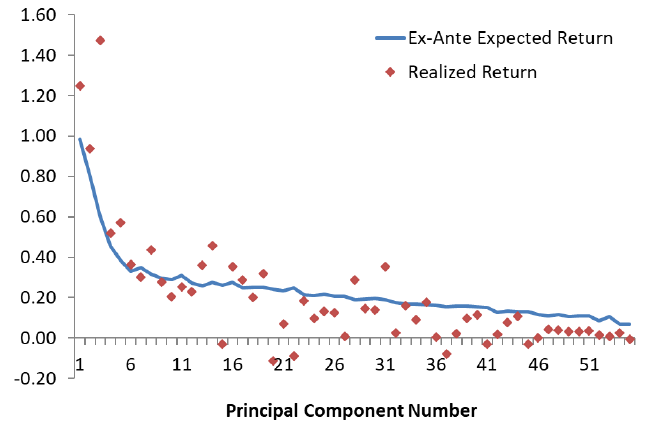
Як його читати. Лінія: очікувана дохідність за сигналом, точки: реалізована.
Що треба побачити. Обидві в середньому падають із номером компоненти, але реалізована наближається до нуля швидше за очікувану. Для останніх компонент очікувана дохідність надто висока.
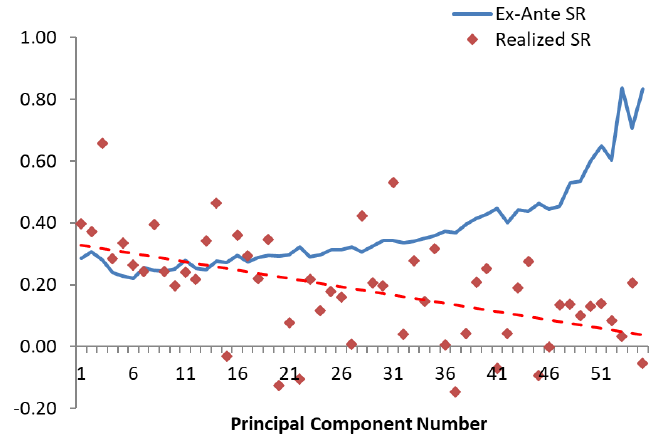
Як його читати. Синя лінія: очікуваний Шарп, точки: реалізований, червона пунктирна пряма: тренд реалізованого.
Що треба побачити. Очікуваний Шарп зростає з номером компоненти, приблизно від 0.3 до 0.8, а реалізований падає, за лінією тренду приблизно від 0.33 майже до нуля. Значення знято на око. Автори пояснюють: перші компоненти радше відображають справжні економічні фактори, останні це неінтуїтивні фактори «лонг-шорт» із низьким відношенням сигналу до шуму.
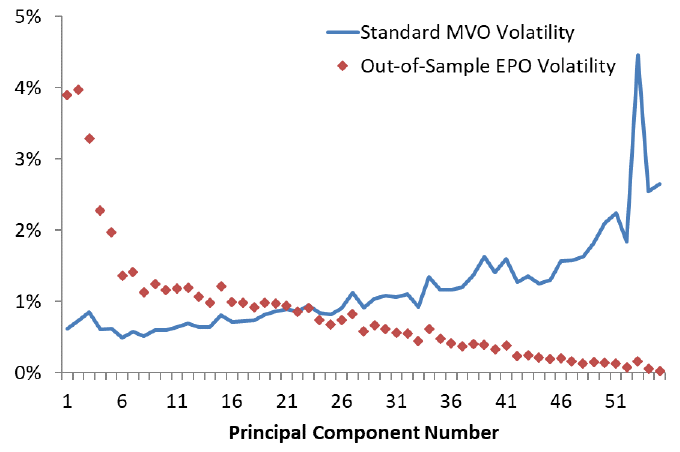
Як його читати. Лінія: який ризик стандартна MVO насправді взяла в кожній компоненті; точки: те саме для EPO поза вибіркою. Обидва портфелі зведено до 10 % річної волатильності за весь період.
Що треба побачити. MVO бере найбільше ризику в останніх компонентах, із піком близько 4.5 % у компоненти в районі 53, а в перших менше за 1 %. EPO навпаки: близько 4 % у перших двох і майже нічого в останніх. Підпис до рисунка:
"standard MVO invests too heavily in problem portfolios while EPO does not". Номінали в останніх компонентах ще більші, бо їх доводиться брати з плечем; на рисунку цього не показано.
2. Метод в один рядок: простий EPO
Оскільки біда в тому, що ризик останніх компонент занижено, а перших завищено, природно підтягнути їхні дисперсії до середнього. Середня дисперсія компонент кореляційної матриці дорівнює одиниці, тому (формули 6 і 7):
Що це таке. Головне спостереження роботи: стиснути дисперсії головних компонент до їхнього середнього це рівно те саме, що стиснути кореляційну матрицю до одиничної.
Що означає кожен значок. : діагональна матриця дисперсій головних компонент. («омега»): кореляційна матриця активів. : одинична матриця, одиниці на діагоналі й нулі поза нею. («тета»): ступінь стиснення від 0 до 1. Тильда над літерою означає «виправлене».
Рахунок словами. Узяти кореляційну матрицю, помножити всі елементи поза діагоналлю на , діагональ залишити одиницями.
Навіщо це потрібно. Підвищуючи ризик проблемних портфелів, ми знижуємо їхній очікуваний Шарп, і оптимізатор перестає на них навантажуватися. Стиснення кореляцій до нуля робить це напряму.
Простий EPO складається так: кореляції між будь-якою парою активів замінюються на , і за зміненою коваріаційною матрицею запускається звичайна MVO. Автори: "That's it! Note that this is very easy to do." Формально (формули 15 і 16):
Що це таке. Портфель простого EPO.
Що означає кожен значок. («дубль-ве»): параметр стиснення EPO від 0 до 1. : оцінка коваріаційної матриці, можливо, вже трохи виправлена. : діагональна матриця самих дисперсій, без кореляцій. : суміш двох, тобто та сама матриця з кореляціями, помноженими на .
Що відбувається на краях. За це стандартна MVO. За кореляції обнулено, і розв'язок, за словами авторів, по суті збігається з відмовою від оптимізації, схожий на стандартні фактори Фами–Френча і ще більше на портфелі, зважені за силою сигналу. Між ними, як пишуть автори, виходить щось середнє, але
"in a way that works surprisingly well".Приклад на числах, наш приклад. Кореляція двох активів за даними 0.90, третього з першим 0.30. За вони стають 0.225 і 0.075. Оптимізатор більше не бачить «майже однакових» активів і не будує великої ставки на їхній різниці.
Навіщо це потрібно. Розв'язок лінійний за , тому Шарп портфеля від несхильності до ризику не залежить: можна взяти рівним одиниці або підібрати під потрібний рівень ризику.
Спершу стиснути, потім оптимізувати. У виносці 2 автори застерігають, що це не просте усереднення двох готових портфелів. Якщо порахувати MVO без стиснення і портфель із повним стисненням і взяти їхню суміш у будь-якій пропорції, вийде гірше за EPO, особливо коли MVO поводиться погано. Причина, за їхніми словами, в тому, що стиснення кореляцій стабілізує сам процес оптимізації.
Як обирають . Це емпіричне питання. Поза вибіркою автори в кожному періоді знаходять зі скінченної сітки значень, яке дало б найкращий Шарп на всій історії до цього моменту, і застосовують його в наступному періоді. Для першого вибору потрібно щонайменше 15 років даних.
3. Чому стискати так сильно
За словами авторів, у кількох застосуваннях добре працює . Водночас для того, щоб виправити саму кореляційну матрицю, тобто помилки моделі ризику, "we typically need to shrink the correlation matrix only about 5% to 10%". Звідки різниця майже на порядок?
Відповідь авторів: помилки в оцінках очікуваних дохідностей теж роблять стиснення кореляцій корисним, і "these errors may be much larger than the errors in the correlation matrix itself". Це показано двома шляхами.
Баєсова модель. Інвестор знає, що його сигнал зашумлений: , де справжня очікувана дохідність, а шум має коваріацію . Його апріорне уявлення про прив'язане до «якірного» портфеля , типового для нього портфеля або стратегічного розподілу. Розв'язок (формула 10) має вигляд MVO, у якій змінено і середні, і коваріації, хоча помилки допущено лише в середніх: "errors in expected returns alone lead to the shrinkage of correlations, even when correlations are assumed to be known without error".
Робастна оптимізація. Обрати портфель, найкращий за найгіршої очікуваної дохідності всередині еліпсоїда навколо сигналу. Розв'язок (формула 12) точно збігається з баєсовим. За словами авторів, ця постановка та її розв'язок нові.
Якщо вважати, що помилки в сигналі незалежні між активами, , загальний розв'язок записується через один параметр (формула 14):
Що це таке. Загальний EPO з якорем.
Що означає кожен значок. : якірний портфель. («лямбда»): розмір помилки в оцінці очікуваних дохідностей. («тау»): наскільки сильно справжні очікувані дохідності коливаються в часі.
Рахунок словами. Один і той самий параметр одночасно стискає очікувані дохідності до якоря і кореляції до нуля. За це MVO, за якірний портфель.
Навіщо це потрібно. Два складні параметри і зникають, залишається їхнє співвідношення. Інтуїція авторів: оптимальне більше, коли помилки вимірювання більші (погані дані, неліквідність, слабкий предиктор), і менше, коли справжні очікувані дохідності сильніше коливаються.
Якщо взяти якір , тобто портфель із повним стисненням, загальний EPO перетворюється на простий EPO з розділу 2.
4. Якірний EPO та об'єднання методів
Якірний EPO. Деякі інвестори хочуть, щоб портфель залишався прив'язаним до орієнтира: до індексу, проти якого їх міряють, або до евристики на кшталт «порівну між добрими акціями». Для цього автори дають формулу 17, де несхильність до ризику обирається так, щоб ризик частини, побудованої за сигналом, дорівнював ризику якоря. Це розв'язує практичну складність: сигнал часто відомий лише з точністю до масштабу (наприклад, ранжування за дешевизною), і підставити у формулу «правильні одиниці» не можна.
Об'єднання. Твердження 3 роботи перелічує, чому дорівнює загальний розв'язок EPO в окремих випадках:
- стандартній MVO, якщо ні в оцінці ризику, ні в сигналі немає шуму;
- якірному портфелю за , як в оберненій MVO;
- баєсовій оцінці, рівнозначній моделі Black–Litterman, якщо якір це ринковий портфель, сигнал це їхні «портфелі поглядів», а коваріації відомі без помилки;
- розв'язку робастної оптимізації з еліпсоїдною множиною невизначеності;
- узагальненій ridge-регресії очікуваних дохідностей на коваріаційну матрицю.
Об'єднання не всеосяжне, автори застерігають це самі: "EPO obviously does not nest all methods". Методи покращення самої коваріаційної матриці (стиснення Ledoit–Wolf, факторні моделі, теорія випадкових матриць) до цього списку не входять. Навпаки, автори пишуть, що EPO помітно їх перевершує, бо стискає набагато сильніше і враховує шум і в ризику, і в дохідностях.
5. Дані та постановка
Усього 11 вибірок, що різняться активами, моделлю ризику та сигналом (таблиця 1 роботи).
Global 1–3. 55 ліквідних ф'ючерсів і форвардів із роботи Moskowitz, Ooi і Pedersen (2012): акції, облігації, товари та дев'ять валютних пар до долара США. Крос-курси виключено, щоб коваріаційна матриця мала повний ранг. Дані з 1970 року, бектест з 1985 по 2018. Модель ризику: волатильності за експоненційно зваженими денними дохідностями з центром мас 60 днів, кореляції за триденними дохідностями з центром мас 150 днів. Global 2 додатково стискає кореляції на 5 %, Global 3 чистить їх методами теорії випадкових матриць.
Equity 1–8. 49 галузевих портфелів США із сайту Кеннета Френча; в Equity 8 кожну галузь розбито на дві половини за минулою 12-місячною дохідністю за даними CRSP, усього 98 активів. Дані з 1927 року, бектест з 1942 по 2018. Коваріації за вікнами 60 місяців, 40 днів або 120 днів, кореляції стиснуто на 5 %. В Equity 6 і 7 використовується якірний EPO з якорем 1/N і .
Сигнал. Скрізь минула 12-місячна дохідність. Для ф'ючерсів це тренд (TSMOM):
Що це таке. Очікувана місячна надлишкова дохідність інструмента у місяці .
Що означає кожен значок. : оцінка волатильності інструмента. («знак»): , якщо дохідність за минулі 12 місяців додатна, інакше . 0.1: місячний Шарп кожного інструмента, прийнятий сталим.
Навіщо це потрібно. Автори підібрали несхильність до ризику так, щоб EPO з повним стисненням точно збігався зі стандартним трендом із рівним ризиком з роботи 2012 року. Тоді різниця між EPO і трендом показує внесок самих лише кореляцій. Масштаб 0.1, за їхніми словами, на Шарп підсумкового портфеля не впливає.
Для галузей сигнал поперечний: минула 12-місячна дохідність галузі мінус середня за всіма галузями, відмасштабована так, щоб додатні й від'ємні сигнали в сумі давали по одиниці (формула 18). В Equity 4 і 5 його додатково помножено на або .
6. Результати на глобальних ф'ючерсах
Шарпи до витрат, таблиця 2 роботи (у підписі прямо: "realized gross Sharpe ratios"):
| Портфель | Global 1 | Global 2 (стиснення 5 %) | Global 3 (RMT) |
|---|---|---|---|
| Лише лонг, порівну за номіналом (1/N) | 0.44 | 0.44 | 0.44 |
| Лише лонг, порівну за ризиком (1/σ) | 0.76 | 0.76 | 0.76 |
| Тренд, порівну за номіналом | 0.74 | 0.74 | 0.74 |
| Тренд, порівну за ризиком | 1.09 | 1.09 | 1.09 |
| EPO поза вибіркою | 1.24 | 1.24 | 1.23 |
| EPO, w = 0 % (звичайна MVO) | 0.87 | 1.08 | 1.02 |
| EPO, w = 25 % | 1.24 | 1.26 | 1.26 |
| EPO, w = 50 % | 1.31 | 1.31 | 1.32 |
| EPO, w = 75 % | 1.32 | 1.31 | 1.32 |
| EPO, w = 90 % | 1.26 | 1.26 | 1.26 |
| EPO, w = 100 % (якір) | 1.09 | 1.09 | 1.09 |
Як читати. Тренд із рівним ризиком уже сильний орієнтир: за словами авторів, він виконує частину роботи оптимізатора, враховуючи і очікувані дохідності, і різницю волатильностей; не використовує він лише кореляції. Автори:
"Nevertheless, the out-of-sample EPO significantly outperforms TSMOM by 14%".Що важливо. Приріст з 1.09 до 1.24 отримано на тому самому сигналі й тих самих інструментах; змінився лише спосіб перетворити сигнали на ваги. Стандартна MVO (0.87 у Global 1) гірша за простий тренд із рівним ризиком. Рядки зі сталим пораховано в межах вибірки: обрати найкраще заднім числом у реальному часі не можна, автори це застерігають.
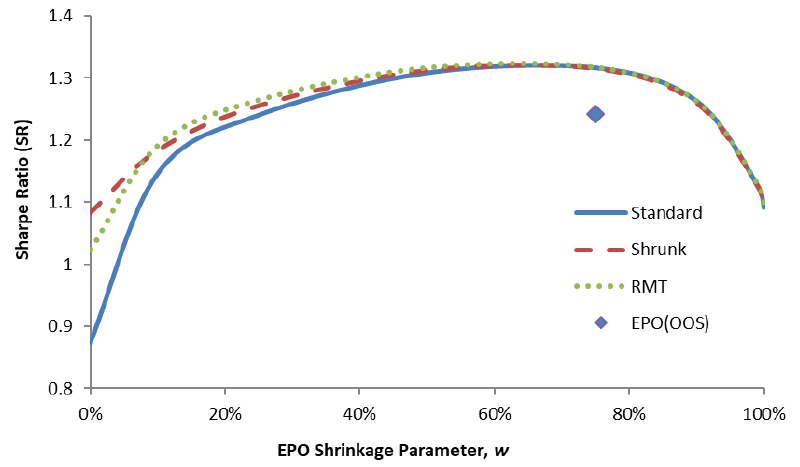
Як його читати. По горизонталі від 0 до 100 %, по вертикалі Шарп. Три криві для трьох моделей ризику (стандартна, стиснута на 5 %, очищена RMT), ромб для EPO поза вибіркою.
Що треба побачити. Ліворуч криві розходяться: покращення кореляційної матриці піднімає Шарп MVO з 0.87 до 1.02–1.08. Біля максимуму вони зливаються. Автори:
"improving the correlation matrix is important for standard MVO, but has little effect when we subsequently shrink the correlation by a large factor". Крива полога в широкому діапазоні: за таблицею від 25 до 90 % Шарп від 1.24 до 1.32.
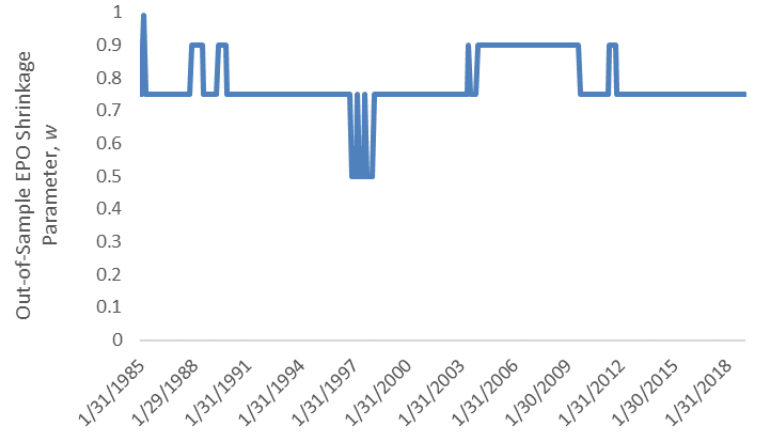
Як його читати. По горизонталі час з 1985 по 2018 рік, по вертикалі обране на кожен місяць .
Що треба побачити. Більшу частину часу параметр стоїть на 0.75, тривалий відрізок приблизно з 2004 по 2010 рік на 0.9, короткі провали до 0.5 близько 1997 року, на самому початку 1. Автори пишуть, що спочатку процес бере менше стиснення і йому потрібен час, щоб дійти до найкращого значення; тому EPO поза вибіркою трохи нижчий за максимум у межах вибірки.
Альфа (таблиця 3). Усі ряди зведено до 10 % річної волатильності. Регресія EPO на тренд із рівним ризиком дає альфу 2.48 % на рік (t = 3.36) коли становить 83 %, а інформаційне відношення (information ratio) 0.60. З додаванням довгого портфеля альфа 2.17 % (t = 2.92), з довгим портфелем і трендами за кожним із чотирьох класів активів 2.11 % (t = 2.93). Обернена регресія, тренду на EPO, дає незначущу альфу −0.43 % (t = −0.57).
Плече й оборот (таблиця 4, Global 2, за 10 % волатильності).
| Портфель | Валове плече | Річний оборот, % від середнього плеча |
|---|---|---|
| Тренд, порівну за ризиком (якір, w = 100 %) | 358 % | 163 % |
| EPO поза вибіркою | 457 % | 254 % |
| EPO, w = 90 % | 424 % | 208 % |
| EPO, w = 75 % | 479 % | 263 % |
| EPO, w = 0 % (звичайна MVO) | 991 % | 546 % |
Що слабше стиснення, то більші плече й оборот. Автори роблять висновок, що за відповідного портфелі реалізовні, і прямо застерігають: "While the EPO method shown here abstracts from transaction costs". Урахування витрат усередині оптимізації, за їхніми словами, могло б знизити оборот; це залишено для майбутніх робіт.
7. Результати на галузях США
Таблиця 5 роботи, Шарпи до витрат, 1942–2018:
| Портфель | Діапазон за Equity 1–8 |
|---|---|
| 1/N, порівну за номіналом | 0.57–0.59 |
| Стандартний галузевий моментум (INDMOM) | 0.63–0.67 |
| MVO без стиснення кореляцій | від −0.02 до 0.92 |
| EPO поза вибіркою | 0.66–0.99 |
Як читати. EPO поза вибіркою обіграє 1/N, галузевий моментум і MVO у всіх восьми варіантах. Він близький до найкращого в межах вибірки значення зі сталим скрізь,
"except for Equity 2": там 0.72 поза вибіркою проти 0.93 у межах вибірки. MVO без стиснення поводиться вкрай нестійко: від 0.92 в Equity 3 до −0.02 в Equity 2.Порівняння з факторами. За виноскою 22, з 1963 по 2018 рік п'ять факторів Фами–Френча дають Шарпи від 0.27 до 0.49, а їхня рівнозважена суміш 0.93. Усі варіанти EPO поза вибіркою вищі за кожен окремий фактор, а найкращі вищі й за суміш, хоча EPO спирається лише на дохідності галузей.
Альфа (таблиця 6). Регресія EPO поза вибіркою на галузевий моментум і п'ять факторів Фами–Френча, 1963–2018, усе за 10 % волатильності. Альфа додатна скрізь, від 1.07 до 8.09 % на рік. Значуща на рівні 5 % скрізь, крім Equity 6, де "the t-statistic of 1.80 is only significant at a 10% level". В Equity 2–4 t-статистика вища за 6. Слабкість Equity 6 автори пояснюють тим, що якорем там слугує довгий портфель 1/N: звідси навантаження на ринок 0.85 і конфлікт між стабілізацією та зсувом до портфеля, який не використовує сигнал.
8. Що в роботі хитке
Застереження самих авторів
Витрат немає. Усі Шарпи валові, оптимізація витрат не враховує. При цьому EPO поза вибіркою торгує з більшим плечем і оборотом, ніж тренд із рівним ризиком: 457 % проти 358 % і 254 % проти 163 % на рік.
Найкраще у межах вибірки недосяжне. Рядки таблиць зі сталим це знання заднім числом. Чесне порівняння лише з рядком «поза вибіркою», і на ф'ючерсах він на 0.07–0.09 нижчий за максимум у межах вибірки (наш розрахунок за таблицею 2).
Конфлікт інтересів розкрито. У першій виносці: AQR "may or may not apply similar investment techniques or methods of analysis as described herein". Тренд, на якому перевіряється метод, побудовано за роботою, де один з авторів є співавтором.
Сигнал простий навмисно. Скрізь минула 12-місячна дохідність. Автори пишуть, що метод загальний, і залишають інші предиктори майбутнім дослідженням.
Об'єднання не всеосяжне. EPO не охоплює всіх методів, це сказано прямо.
Що видно під час читання, але в роботі не обговорюється
Розбіжностей, підтверджених цитатою, у нашому робочому розборі немає, тому discrepancies дорівнює нулю. Числа ми не перераховували.
Дані для головного результату закриті. Ряди за 55 ф'ючерсами зібрали автори і не опублікували; Equity 8 спирається на ліцензовану базу CRSP. Галузеві портфелі Equity 1–7 і фактори Фами–Френча відкриті, і цю частину можна повторити.
Вибір сам є підгонкою, хоч і чесною. Сітка значень скінченна, відбір за минулим Шарпом. На рисунку 2 параметр майже весь час стоїть на одному з трьох значень (0.5, 0.75, 0.9). Наскільки підсумок чутливий до кроку сітки, у роботі не показано.
Лише моментум. Обидві перевірки на моментум-сигналах, де сигнал прямо пов'язаний із минулими дохідностями. Для сигналів з іншою структурою помилок величина найкращого стиснення може бути іншою; за логікою самої роботи вона залежить від співвідношення шуму в сигналі та коливань справжніх дохідностей.
9. Що з цього випливає на практиці
Проблема оптимізації не в оптимізації, а в довірі до тонких комбінацій. Вибір не між «оптимізувати» і «1/N», а в тому, наскільки вірити останнім головним компонентам.
Виправлення коштує одного рядка. Помножити позадіагональні елементи кореляційної матриці на і запустити ту саму оптимізацію. Бібліотеки та складні обчислення для цього не потрібні.
Підбирати стиснення за підсумковим Шарпом поза вибіркою, а не за якістю оцінки матриці. Це два різні критерії, і в авторів вони дають відповіді близько 75 % і близько 5–10 %.
Біля оптимуму результат нечутливий до . На ф'ючерсах Шарп від 1.24 до 1.32 за від 25 до 90 %. Це означає, що сам параметр не стає новим джерелом підгонки, але й що точне значення шукати не обов'язково.
Спершу стиснути, потім оптимізувати. Суміш готового портфеля MVO і портфеля без кореляцій, за виноскою авторів, працює гірше за будь-якої пропорції.
Плече й оборот рахувати поряд із Шарпом. Менше стиснення швидко нарощує і те, і те: у MVO без стиснення плече 991 % і оборот 546 % проти 358 % і 163 % у якоря, тобто приблизно в 2.8 і 3.3 раза більше (наш розрахунок за таблицею 4). Виграш у валовому Шарпі треба порівнювати з ціною цього обороту.
Якір як механізм обережності. Якірний EPO робить оптимізацію поправкою до зрозумілого портфеля (1/N, рівний ризик, індекс), а не його заміною.
10. Тестовані ідеї
| № | Ідея | Тип | Де рахувати |
|---|---|---|---|
| 1 | Перед оптимізацією ваг множити позадіагональні кореляції на ; обирати поза вибіркою за минулим Шарпом на розширюваному вікні із сітки значень | зміна конструкції | Python |
| 2 | Будувати криву «Шарп проти » від 0 до 1: чи є внутрішній максимум і наскільки вона полога біля нього | діагностика | Python |
| 3 | Розкласти свій набір активів або стратегій на головні компоненти й порівняти очікувані та реалізовані волатильність, дохідність і Шарп за номером компоненти, як на рисунку 1 | діагностика | Python |
| 4 | Порівняти ступінь стиснення, підібраний за якістю оцінки коваріаційної матриці, зі ступенем, підібраним за Шарпом портфеля поза вибіркою | аудит | Python |
| 5 | Звітувати валове плече й річний оборот поряд із Шарпом для кожного і рахувати Шарп після своїх витрат | метрика приймання | бектестер |
| 6 | Якірний EPO з поточними евристичними вагами (порівну за номіналом або за ризиком) у ролі якоря: дивитися, які поправки пропонує оптимізація | зміна конструкції | Python |
| 7 | На незмінних сигналах розкласти приріст за щаблями: порівну за номіналом, порівну за ризиком, EPO поза вибіркою | діагностика | бектестер |
| 8 | Перевірити на своїх даних виноску 2: порівняти EPO із сумішшю готових портфелів MVO і з повним стисненням у різних пропорціях | аудит | Python |