Як читати цей розбір. Головний висновок роботи вміщується в одну фразу: змінювати ваги сигналів за режимом має сенс тоді, коли сигнали погано диверсифікують один одного, а не тоді, коли режим добре розпізнається. Це розділ «Головна теза» і розділ 4. Розділи 1–3 показують, звідки висновок береться: формули розібрано за значками, але їх можна пропустити. Числа в прикладах, позначених «наш приклад», узято з нашого робочого розбору; числа роботи ми не перераховували.
Головна теза
Стратегію можна зібрати з кількох сигналів, скажімо з value (дешевизна) і momentum (сила минулого зростання). Є два способи їх змішати:
- статичний: ваги задано раз і назавжди;
- динамічний: ваги залежать від ринкового чи економічного режиму. Автор зазначає, що це те саме, що factor timing або style rotation.
Інтуїція підказує: якщо ми вміємо розпізнати режим і знаємо, що в режимі A краще працює momentum, а в режимі B value, динамічний підхід має вигравати. Автор показує, що цього замало. В анотації: "But interestingly, this is not a sufficient condition." Потрібні дві умови одночасно:
- поведінка сигналів справді різниться від режиму до режиму;
- дохідності сигналів сильно корельовані між собою.
Друга умова неочевидна. Логіка автора така: якщо сигнали слабко або від'ємно корельовані, статична суміш уже добре диверсифікована, і її якість тримається на диверсифікації, а не на вгадуванні режиму. Зсуваючи ваги, ми втрачаємо диверсифікацію. Висновок у підсумку сформульовано обережно: "Usually, the more diversified the static model, the lower the gain in contextual modeling." І далі: "the results suggest that the first-best solution is to build well diversified strategies". Якщо це неможливо, контекстне моделювання, за словами автора, може стати цінною альтернативою, але "this alternative is risky".
Робота навмисно спрощує картину, автор пише про це прямо: "This is why we simplify reality." Два сигнали, портфелі без обмежень, стала кореляція, точно відомий режим. Мета в тому, щоб умови, за яких динаміка корисна, було видно в найпрозорішому вигляді.
1. Як влаштована модель
Прогноз як суміш сигналів
Що це таке. Початок будь-якої багатофакторної моделі: прогноз дохідності збирається як зважена сума сигналів.
Що означає кожен значок.
- («альфа»): стовпчик з чисел, по одному на кожен актив всесвіту. Це наш прогноз дохідності за кожним активом.
- («зет один», «зет два»): теж стовпчики з чисел, значення першого й другого сигналу за кожним активом. Наприклад, показує, наскільки акція дешева, наскільки вона зросла за рік.
- («дубль-ве»): ваги сигналів, два звичайні числа. Саме їх ми й обираємо.
Рахунок за кроками, наш приклад. Три акції. Сигнал дешевизни , сигнал моментуму , ваги і . Перша акція: . Друга: . Третя: . Першу купуємо найсильніше, третю продаємо.
Навіщо це потрібно. Ваги і є предметом суперечки між статичним і динамічним підходом. Автор застерігає у виносці, що ваги не мусять давати в сумі одиницю: їхній загальний розмір задає цільова волатильність стратегії.
Що це таке. Перехід від сигналу до портфеля: з оцінок за активами виходять конкретні позиції.
Що означає кожен значок.
- («сигма» велика): коваріаційна матриця дохідностей активів, таблиця . На діагоналі дисперсії окремих активів, поза нею спільні коливання пар.
- : обернена матриця. Для звичайного числа оберненим до 5 є 1/5; для матриці зміст той самий, тільки «одиницею» слугує матриця з одиницями на діагоналі.
- : позиції портфеля, побудованого за сигналом номер .
Рахунок словами. Множення на схоже на ділення прогнозу на ризик, тільки з урахуванням зв'язків між активами. Волатильний актив отримує меншу позицію. З двох дуже схожих активів не беруться дві повні позиції, бо це була б одна ставка подвійного розміру.
Навіщо це потрібно. Далі автор працює не із сигналами, а з цими «сигнальними портфелями»: дохідність стратегії виявляється зваженою сумою їхніх дохідностей.
Сигнали нормуються так, щоб кожен сигнальний портфель мав одиничну волатильність: . Тоді очікувана дохідність усієї стратегії записується зовсім просто:
Що це таке. Очікувана дохідність стратегії з двох сигналів.
Що означає кожен значок. (information ratio, «ай-ар»): очікувана дохідність сигнального портфеля, поділена на його волатильність. За змістом це той самий коефіцієнт Шарпа, тільки для портфеля «лонг-шорт» без ринкової частини. Оскільки волатильність кожного сигнального портфеля дорівнює одиниці, його внесок у дохідність дорівнює його , помноженому на вагу.
Навіщо це потрібно. Задача «як змішати сигнали» зводиться до задачі «як розділити ризик між двома ставками з відомою якістю».
Оптимальні ваги
Цільовий ризик стратегії автор без втрати загальності прирівнює до одиниці й шукає ваги, що дають найбільшу дохідність:
Що це таке. «Максимізувати дохідність за фіксованого ризику». Значок із підписом читається як «обрати ті і , за яких вираз найбільший».
Що означає умова. Ліва частина це квадрат волатильності суміші двох сигнальних портфелів. («ро»): кореляція їхніх дохідностей. Автор застерігає:
"For the sake of simplicity, this correlation is assumed to be constant over time."Чому перехресний член важливий. За ризики двох ставок додаються «за Піфагором», загальний ризик менший за суму. За сигнали дублюють один одного, і диверсифікації немає. За ставки гасять одна одну.
Що це таке. Розв'язок задачі, формула (5) роботи.
Що означає кожен значок. («лямбда»): множник Лагранжа, технічний коефіцієнт, який підганяє загальний розмір ваг під заданий ризик. Зірочка означає «оптимальне значення».
Рахунок словами. У чисельнику вага сигналу дорівнює його власній якості мінус якість сусіда, помножена на кореляцію. Сигнал карається за те, що повторює сусіда.
Приклад на числах, наш приклад. , . За чисельники дорівнюють 0.6 і 0.4: ваги пропорційні якості. За чисельники і : другий сигнал отримує від'ємну вагу і потрібен лише як хедж до першого.
Навіщо це потрібно. Звідси видно, коли другий сигнал як самостійна ставка зайвий: коли .
Що це таке. Якість оптимальної суміші, формула (6). Множник Лагранжа виявляється рівним найкращому досяжному .
Приклад на числах, наш приклад. , . За : , краще за кожен сигнал окремо. За : . За : , майже нічого понад найкращий сигнал.
Навіщо це потрібно. Цінність другого сигналу визначається не лише його якістю, а й тим, наскільки він несхожий на перший.
2. Статика проти динаміки: наскільки розходяться ваги
Автор вводить режимів («контекстів») з номером . Це може бути ринковий, економічний чи будь-який інший контекст. Порівнювати пропонується два відношення:
Що це таке. : у скільки разів другий сигнал кращий за перший у середньому за всю історію. : те саме всередині режиму .
Припущення автора. Очікувані обох сигналів завжди строго додатні, тому і теж додатні. У виносці уточнено, звідки беруться ці числа на практиці: наприклад, як історичні середні за всю історію і за періоди режиму .
Ключова думка, яку автор виокремлює. Значення має відносна якість сигналів, а не абсолютна. Якщо в кризу обидва сигнали стали вдвічі гіршими, то , і змінювати ваги нема чого. Автор наголошує, що це особливо важливо для стратегій зі сталою цільовою волатильністю.
Статичний підхід тримає оптимальні ваги сталими. Динамічний у кожному режимі бере ваги, оптимальні для цього режиму; автор застерігає у виносці, що поточний режим вважається відомим, однозначно визначеним і незмінним на горизонті інвестування: "supposing that this context does not change on the investment horizon considered".
Різницю ваг і (динамічна мінус статична) виписано у формулі (7) роботи; вона залежить лише від , і . Відстань між двома моделями автор вимірює так:
Що це таке. Наскільки ваги динамічної моделі в режимі відрізняються від статичних. Автор називає це середньоквадратичною різницею ваг і посилається на Sorensen і співавторів (2005).
Що означає кожен значок. («дельта»): різниця. : вага першого сигналу в режимі мінус його стала вага.
Навіщо це потрібно. Це проміжний вимірник. Якщо відстань мала, дві моделі майже збігаються, і сперечатися нема про що.
Що доводить автор. За відстань має форму літери U з нулем у точці : що сильніше режим змінює відносну якість сигналів, то сильніше розходяться моделі. За поведінка залежить від випадку. Якщо в режимі змінюється лідер (у середньому кращий один сигнал, а в режимі інший, тобто або ), відстань монотонно зростає зі зростанням кореляції. Інакше вона має форму перевернутої U з максимумом за додатної кореляції.
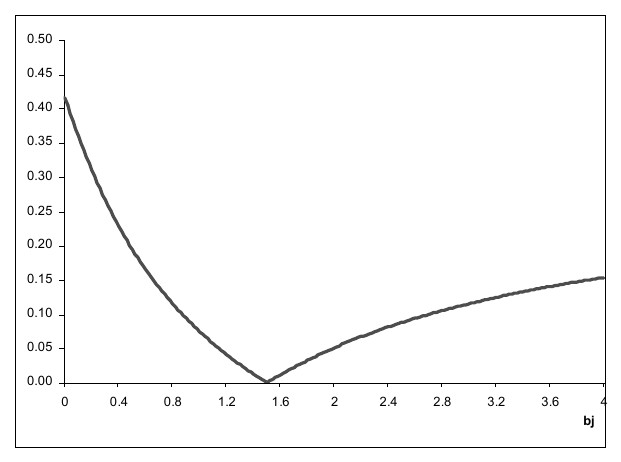
Як його читати. По горизонталі від 0 до 4, по вертикалі відстань . Пораховано за формулою роботи за і ; за словами автора, таке значення кореляції
"is roughly in line with the level of valuation and momentum performance correlation found in equity universes".Що треба побачити. Крива торкається нуля рівно за , там, де режим нічим не відрізняється від середнього. Ліворуч вона піднімається крутіше: на око близько 0.42 за проти приблизно 0.15 за .
Чому кореляція так сильно впливає на результат, видно з відношення ваг:
Що це таке. Відношення оптимальних ваг, формула (9): ліворуч статичне, праворуч у режимі .
Рахунок за кроками. Підставимо : вийде , і те саме для . Тобто за кореляції, що прямує до , оптимальні ваги прагнуть стати рівними, хоч як би різнилася якість сигналів.
Чому так. Коли дві ставки гасять ризик одна одної, кожна цінна передусім як страховка для іншої. Автор пише, що в цьому разі помітна зміна ваг шкодить стратегії, бо ризик зростає сильніше, ніж виграш. Тому й відстань між моделями мала.
Навіщо це потрібно. Автор називає цей результат центральним для пояснення того, коли динаміка додає цінність.
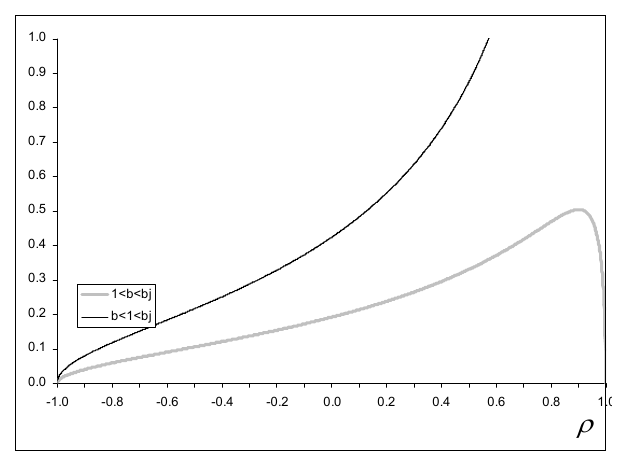
Як його читати. По горизонталі кореляція від до , по вертикалі відстань. Чорна крива підписана
b<1<bj(лідер змінюється), сіра1<b<bj(лідер той самий).Що треба побачити. Біля лівого краю обидві криві притиснуті до нуля: за сильно від'ємної кореляції моделі майже не розрізнити. Чорна крива зростає монотонно і виходить за верх графіка. Сіра доходить до максимуму близько 0.5 за високої кореляції і потім падає. У тексті сказано, що за і максимум досягається за ; у примітці під самим рисунком зазначено (див. розділ 5).
3. Головний результат: скільки втрачає статика
Очікувана якість стратегії в режимі за динамічних ваг (формула 10 роботи):
і за статичних ваг (формула 12):
Що це таке. Літера означає dynamic, static. Обидві формули отримано підстановкою оптимальних ваг у вираз для . Рахувати їх вручну не потрібно: важливе їхнє відношення.
Що це таке. Головна формула роботи, формула (13): яку частку очікуваної якості динамічної моделі зберігає статична в режимі .
Що означає кожен значок. від «loss»: відносна якість статики. , , ті самі, що вище. у відношенні скорочується, тому від абсолютної якості сигналів не залежить.
Рахунок словами. Узяти три числа: середнє відношення якості сигналів, те саме в режимі й кореляцію. Порахувати чисельник, два множники в знаменнику, добути корінь, поділити. означає, що динаміка нічого не дає; означає, що статика втрачає 10 % якості.
Приклад на числах роботи. Рисунки 3 і 4 нижче побудовано саме за цією формулою за , і за або , .
Що доведено про цю величину.
- не більше за одиницю:
"the ex ante -i.e. based on expectations- value added of the dynamic approach is always positive". У виносці одразу застереження:"This is not necessarily the case ex post."- залежить лише від трьох чисел , , .
- За функція зростає до і спадає після: що далі режим відводить відносну якість від середньої, то більше втрачає статика.
- За : якщо в режимі змінюється лідер, монотонно спадає зі зростанням кореляції, користь динаміки зростає. Інакше форма U, і найбільша користь досягається за додатної кореляції.
Навіщо це потрібно. Це готовий калькулятор для рішення «будувати режимний шар чи ні»: три числа, і формула каже, скільки очікуваної якості ми втрачаємо, лишаючись на сталих вагах. Але лише очікуваної і лише за точно відомого режиму.
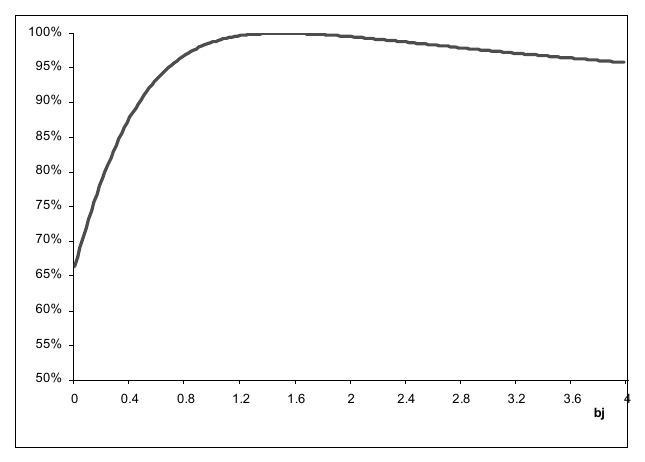
Як його читати. По горизонталі , по вертикалі у відсотках. Пораховано за формулою (13) за , .
Що треба побачити. Крива близька до 100 % в районі від 1.2 до 1.8 і опускається в обидва боки, але несиметрично. На око: близько 66 % за і близько 96 % за . Отже, навіть за від'ємної кореляції статика може втрачати помітну частку якості, якщо режим сильно змінює співвідношення сигналів в один бік.
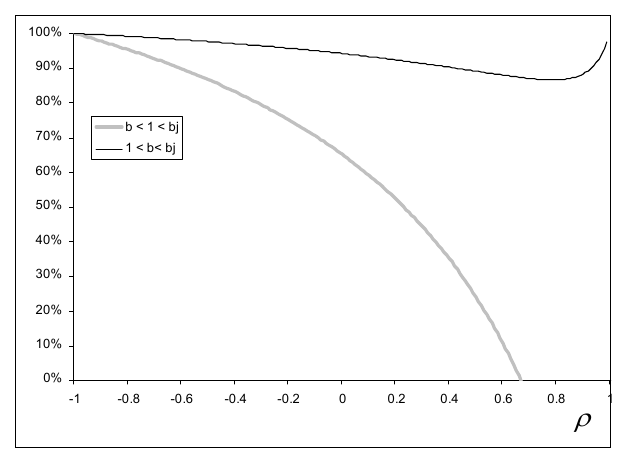
Як його читати. По горизонталі кореляція, по вертикалі . Сіра крива
b < 1 < bj(лідер змінюється, , ), чорна1 < b< bj(лідер той самий, , ).Що треба побачити. Біля лівого краю обидві криві на рівні 100 %: за кореляції близько статика не втрачає нічого. Чорна крива майже горизонтальна й опускається приблизно до 87 % за кореляції близько 0.8, потім повертається вгору. Сіра падає весь час: близько 65 % за нульової кореляції і до нуля близько . Значення знято на око.
Практичний висновок. Виграш від динаміки зростає з кореляцією, а за зміни лідера в режимі він може бути великим уже за помірних кореляцій.
Насамкінець автор шукає кореляцію, за якої динаміка найкорисніша:
Що це таке. Значок читається «те значення аргументу, за якого функція найменша». Найменше означає найбільшу користь динаміки. Дашок над («ро з дашком») означає знайдене значення.
Відповідь автора. Для розумних значень, коли і не одночасно дуже великі або дуже малі, ця кореляція доволі висока, а за зміни лідера дорівнює 1. У середньому за всіма парами і від 0 до 10 з кроком 0.1 (крім , де за будь-якої кореляції) вийшло
"around 0.57, which is indeed relatively strong".Навіщо це потрібно. Це не поріг, після якого динаміка окуповується, а середнє положення максимуму користі. Воно каже, що динамічне зважування за своєю будовою розраховане на сигнали, які погано диверсифікують один одного.
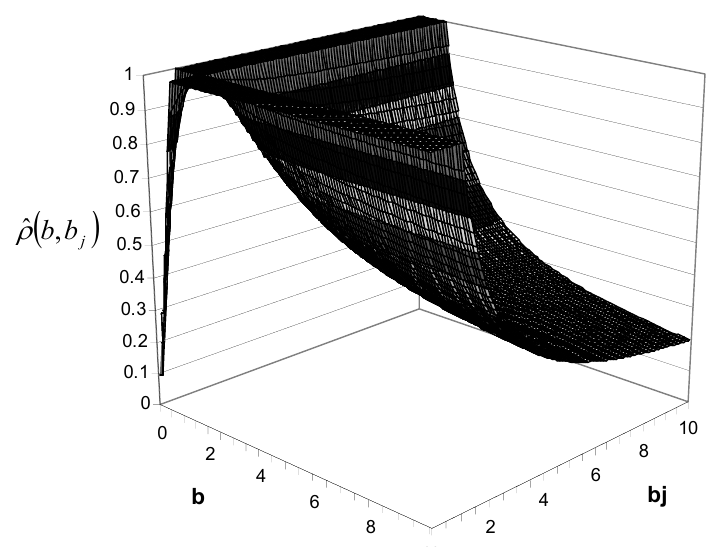
Як його читати. Дві горизонтальні осі і від 0 до 10, по вертикалі від 0 до 1.
Що треба побачити. Уздовж країв, де лідер змінюється, поверхня стоїть на рівні 1. Униз вона йде в куті, де обидва відношення великі, і біля самого краю, де обидва малі. На більшій частині області значення високі.
4. Дві умови автора
У розділі про практичні наслідки автор формулює дві умови, за яких користь динаміки значуща.
Умова 1: режим має справді розділяти відносну якість сигналів, тобто помітно відрізняється від . Звідси вибір індикатора режиму: оцінювати його треба за здатністю розводити якість сигналів один відносно одного, а не за здатністю пояснювати ринок загалом. Автор додає, що ця умова "necessary but not sufficient".
Умова 2: кореляція дохідностей сигналів має бути високою. Загальне правило автора: що гірше диверсифікована статична модель, то більший виграш динаміки. За високої кореляції вигода від диверсифікації мала, і якість стратегії здебільшого визначається вмінням поставити на правильний стиль у правильний час. За слабкої або від'ємної кореляції очікувана якість динаміки, за словами автора, "only slightly higher than that of the static model". І підсумкове формулювання розділу: "if the static model is already well diversified, the contextual modeling is likely to add little value".
5. Що в роботі хитке
Застереження самого автора
Очікувана користь не дорівнює фактичній. У висновку перелічено, від чого залежить фактичний результат, крім двох умов: невизначеність у визначенні режиму, невизначеність в оцінці відносної якості сигналів за режимами і додаткові витрати від обороту, який створює перемикання моделей. Автор закінчує: "The analysis of these effects warrants further research." У самій роботі нічого з цього не пораховано.
Режим відомий точно і не змінюється на горизонті. Це сказано у виносці 3: динамічний підхід тут бере поточний контекст як даність і спирається на припущення, що його можна однозначно схарактеризувати.
Кореляція стала. Подано як спрощення. Водночас сама робота про те, що параметри сигналів змінюються від режиму до режиму; сталість кореляції між режимами доводиться перевіряти окремо.
Очікувані обох сигналів строго додатні. Це спрощує виклад; випадок, коли один із сигналів у режимі в середньому збитковий, не розібрано.
Лише два сигнали й портфелі без обмежень. Узагальнення на більшу кількість сигналів у роботі не розглядається.
Що помітили під час читання
Розбіжностей, підтверджених цитатою, у нашому робочому розборі немає, тому discrepancies дорівнює нулю. Числа ми не перераховували. Під час читання PDF впали в око три речі; вони на висновок не впливають і в лічильник не входять.
Примітка до рисунка 2 розходиться з текстом. У тексті криві рисунка 2 описано за , і , з максимумом "for ρ = 0.94". У примітці під рисунком для обох випадків зазначено , і під рисунком 4 теж . Яке значення правильне для рисунка 2, за текстом встановити не можна.
Одруківка в знаменнику формули (11). Там двічі стоїть замість ; у наступному рядку автор використовує правильний вираз для волатильності, тож це одруківка набору.
Загальне формулювання сильніше за рисунки. Фраза про те, що за слабкої або від'ємної кореляції динаміка лише трохи краща за статику, правильна поблизу . Рисунки 3 і 4 тієї самої роботи показують, що за і сильного зсуву відносної якості статика зберігає на око близько двох третин якості динаміки. Це наше прочитання рисунків, а не перерахунок.
6. Що з цього випливає на практиці
Перш ніж будувати режимний перемикач, порахувати кореляцію дохідностей сигнальних портфелів. Це одне число, яке відповідає на питання, чи є взагалі що вигравати. За сильно від'ємної кореляції оптимальні ваги майже не залежать від режиму.
Оцінити очікувану втрату статики за формулою (13). Три числа: середнє відношення якості сигналів, те саме в передбачуваному режимі й кореляція. Якщо втрата мала, режимний шар не окупить ні своїх помилок, ні свого обороту.
Індикатор режиму оцінювати за тим, чи розводить він сигнали один відносно одного. Режим, у якому «все працює гірше», для перемикання ваг марний: відносна якість не змінилася. За сталої цільової волатильності загальне погіршення й так знизить внесок стратегії загалом.
Від'ємна оптимальна вага це сигнал про роль, а не про якість. Якщо , другий сигнал в оптимальній суміші потрібен як хедж, а не як самостійна ставка. Вимикати його за низький власний Шарп у цьому разі означає прибирати страховку.
Пам'ятати, що користь доведено лише в очікуванні. Помилки у визначенні режиму, в оцінці і витрати на перемикання працюють проти динаміки, і автор прямо пише, що фактична користь може виявитися від'ємною.
7. Тестовані ідеї
| № | Ідея | Тип | Де рахувати |
|---|---|---|---|
| 1 | До розробки режимного шару оцінити , і кореляцію сигнальних портфелів за історією та порахувати очікувану втрату статики за формулою (13) | діагностика | Python |
| 2 | Перевіряти кандидата в індикатори режиму за тим, наскільки у його режимах відрізняється від , а не за абсолютними метриками стратегій у цих режимах | аудит | Python |
| 3 | Для кожної пари сигналів рахувати : за від'ємного значення сигнал потрібен як хедж, і критерій його вимкнення має бути іншим | діагностика | Python |
| 4 | Окремо вимірювати оборот, який додає саме перемикання ваг за незмінних сигналів, і віднімати його витрати від очікуваного виграшу | метрика приймання | бектестер |
| 5 | Рахувати ковзну кореляцію дохідностей сигналів за режимами: робота задає її сталою, і якщо вона сама залежить від режиму, формула (13) незастосовна як є | аудит | Python |
| 6 | Порівнювати динамічну і статичну суміш поза вибіркою з режимом, визначеним за даними на момент рішення: очікувана користь невід'ємна, фактична ні | метрика приймання | бектестер |
| 7 | У стратегії зі сталою цільовою волатильністю не змінювати ваги сигналів, коли всі сигнали ослабли однаково () | зміна конструкції | будь-яка |